

Đặt kết luận lên trước tiên.$MU
Micron từ mức 1213 USD vào ngày 25/6 đã rơi xuống quanh 880, mức điều chỉnh 27%; tất cả đều đang thảo luận: đây có phải là đỉnh lớn của chu kỳ lưu trữ lần này không?
Để trả lời chính xác hơn cho câu hỏi này, tôi đã lần lượt lật qua năm lần đỉnh lớn của Micron trong 30 năm qua, từng vòng một.
Đọc nhiều lịch sử thì mới tìm được quy luật, và mới hiểu được con đường mà nó đã đi đến đây.
Tôi đã rà soát hết toàn bộ: thời điểm đỉnh của từng vòng, cách hình thành đỉnh, mức độ điều chỉnh, thời gian kéo dài, nhịp độ kết quả kinh doanh và cả cảm xúc lúc bấy giờ. Tất cả đều đối chiếu một lượt.
Sau khi xem xong, đáp án của tôi là: điều chỉnh lại một chút kết luận trước đó—nó giống hơn kiểu squat của năm 2024, không giống kiểu đỉnh lớn của năm 2018.
Đây cũng là cảm nhận lớn nhất của tôi khi viết bài này vào đêm muộn.
Nhưng việc phán đoán thì không đáng giá; quá trình suy luận mới thú vị — xem tiếp bên dưới.
I. Trước hết, nhìn tổng sổ
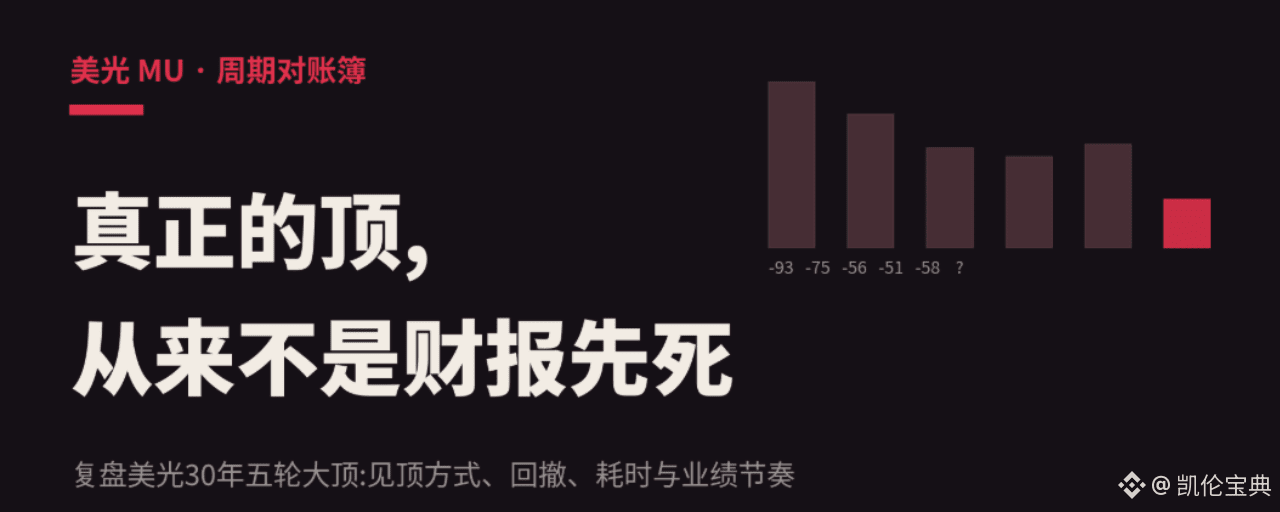
Bong bóng Internet năm 2000: đỉnh vào tháng 7, rơi 31 tháng; mức giảm lớn nhất 93%, lỗ ba năm liền.
Vòng 2014-16: Đỉnh vào ngày 8/12/2014 là 36,59 USD; 17 tháng sau rơi xuống 9,31, mức giảm lui 74%.
Vòng 2017-18: Đỉnh vào cuối tháng 5/2018 là 64,66 USD; 7 tháng sau giảm xuống 28,39, mức giảm lui 56%.
Vòng 2021-22: Ngày 5/1/2022 chạm đỉnh 98,45 USD; 9 đến 12 tháng sau rơi xuống 48 USD, mức giảm lui 51%.
Trông có vẻ sự sụt giảm đang co lại dần từng vòng, đúng không?
93, 74, 56, 51 — ngành đã từ hơn chục hãng “giết” xuống còn ba nhà đầu sỏ độc chiếm. Chu kỳ đúng là đã bị làm “mờ” đi.
Nhưng từ 6/2024 đến 4/2025, xảy ra một đợt suy giảm mà đa số người đã quên: đỉnh điều chỉnh (theo quyền) 152 rơi xuống 64, giảm 58%, kéo dài 10 tháng.
Sâu hơn cả đỉnh lớn vòng năm 2018.
Và sau đó người ta chứng minh rằng nó thậm chí không hề phải đỉnh chu kỳ — lợi nhuận của Micron tăng suốt, còn giá cổ phiếu từ đáy đó lên gần 19 lần.
Phản ví dụ này cực kỳ quan trọng: Ở thời đại AI, chỉ nhìn xem đã giảm bao nhiêu, giảm trong bao lâu, thì đã không thể phân biệt được đỉnh chu kỳ và giai đoạn rũ bỏ (rửa sổ).
Vậy dựa vào cái gì để phân biệt? Dựa vào nhịp độ kết quả kinh doanh và các chỉ báo đi trước. Đây chính là lõi của phần tái phân tích nhiều vòng bên dưới.
II、Vòng 2014-16: Câu chuyện kết thúc của chu kỳ, lần phá sản đầu tiên
Năm 2013, Micron mua lại Elpida; đến cuối cùng, ngành được “tái cấu trúc” còn 3 công ty.
Thời điểm đó, câu chuyện chủ đạo trên thị trường là: DRAM chỉ còn ba tay chơi, chu kỳ đã chết.
Nghe có quen không.
Nghe có quen không.
Nghe có quen không.
Khi giá cổ phiếu chạm đỉnh vào tháng 12/2014, báo cáo tài chính không có vấn đề gì cả; trong năm tài chính 2015, EPS cả năm vẫn ở mức cao 2,7 USD.
Sau đó, lượng xuất xưởng PC giảm; công suất 20nm của Samsung được tung ra — 17 tháng, tăng 74%.
Giữa chừng, tháng 7/2015 còn có tin đồn Unigroup (Tsinghua Unisplendour) mua lại; kéo ra một đợt phục hồi hơn 20% để “nhốt” một nhóm người bắt đáy, rồi tiếp tục rơi gần một năm nữa.
Bài học của vòng này: thế lực đầu sỏ làm “tù đi” sự biến động của kết quả kinh doanh, chứ không phải biến động của giá cổ phiếu.
III. Vòng 2017-18: Đỉnh kiểu giáo khoa, từng chi tiết đều nhiều
Mình đề xuất lưu lại mốc thời gian của vòng này.
Ngày 15/5/2018, Cơ quan Quản lý thị trường Trung Quốc (SAMR) thông báo với Micron để tiến hành điều tra chống độc quyền với hãng này.
Ngày 21/5/2018, Micron tại Ngày hội Nhà phân tích ở New York đã công bố ủy quyền mua lại 10 tỷ USD, cam kết từ năm sau hoàn trả ít nhất 50% dòng tiền tự do.
Khoảng 7 ngày giao dịch sau đó, giá cổ phiếu đã chạm đỉnh chu kỳ, 64,66 USD.
Ngày công bố hoàn trả cho cổ đông nắm lượng lớn; cách đỉnh lớn trong lịch sử 7 ngày giao dịch.
Điều còn “đau” hơn là nhịp kết quả kinh doanh: giá cổ phiếu chạm đỉnh vào cuối tháng 5, trong khi đỉnh lợi nhuận theo quý nằm ở quý giai đoạn 6-8; đến cuối tháng 9 mới công bố. EPS theo quý cao tới 3,53 USD.
Nói cách khác, khi bạn xác nhận trong báo cáo tài chính rằng chu kỳ đã chạm đỉnh, thì giá cổ phiếu đã giảm trước đó hơn ba tháng rồi.
Về mặt tâm lý: ở vùng đỉnh, Nomura đưa ra khuyến nghị MUA, giá mục tiêu 100 USD; thời điểm đó cổ phiếu ở mức 56.
Sự đồng thuận của Phố Wall tạo ra EPS năm tài chính 2019 là 11,69, gần như bằng 11,77 của năm 2018 — trong mô hình của bên bán, thật sự không hề có thứ gọi là “chu kỳ suy giảm”.
Trên thực tế, EPS năm tài chính 2019 giảm phân nửa xuống hơn 6. Năm tài chính 2020 tiếp tục cắt xuống 2,8.
Về định giá: tại thời điểm chạm đỉnh, forward PE chỉ 5 lần.
Mua gấp 5 lần, vẫn giảm 56%; sau khi giảm xong vẫn là gấp 5 lần.
Cổ phiếu theo chu kỳ rẻ, chưa bao giờ là “tấm đệm an toàn”; đó là gói tiêu chuẩn của việc chu kỳ đã chạm đỉnh.
IV. Vòng 2021-22: Giá cổ phiếu đi trước kết quả, kéo dài lên 5 tháng
Ngày 5/1/2022 chạm đỉnh 98,45, trong khi đỉnh doanh thu theo quý nằm ở quý giai đoạn 3-5 tháng, 8,64 tỷ USD.
Cách đi của vòng này, thậm chí là một hình M top.
Đỉnh giá cổ phiếu đi trước đỉnh doanh thu 5 tháng.
Thời điểm chạm đỉnh không có bất kỳ tin xấu nào mang tính chỉ báo. Kết quả tài chính liên tục vượt kỳ vọng, và dự báo vận hành bình thường.
Thứ gì đã sụp trước?
Giá giao ngay DRAM đã chạm đỉnh từ tháng 3-4/2021, đi trước đỉnh giá cổ phiếu 9 tháng;
Doanh số thực tế (động thái mua bán) của điện thoại và PC ở hạ nguồn đã xấu đi từ giữa năm 2021.
Rồi là cú rơi tự do: doanh thu theo quý từ 8,6 tỷ USD rơi xuống 6,6 tỷ rồi lại xuống 4,1 tỷ; biên lợi nhuận gộp từ 46% rơi xuống 22%. Cả năm tài chính 2023, doanh thu giảm một nửa còn 15,5 tỷ USD; lỗ ròng 5,8 tỷ USD; cắt giảm nhân sự 15%.
Bài học của vòng này: không cần tin xấu cũng có thể chạm đỉnh lớn. Giá giao ngay và tồn kho ở hạ nguồn chính là toàn bộ hệ thống cảnh báo.
V. 2024-25: Đợt suy giảm lần đó sâu hơn cả 2018, vì sao không phải là đỉnh
Đoạn này là chìa khóa của toàn bài, vì tôi nói rằng vòng này giống nó thì phải nói rõ cho đầy đủ.
Tháng 6/2024, Micron đã vọt lên đỉnh 157 USD trong đợt cao trào HBM đầu tiên.
Rồi giảm 10 tháng; đến mức thấp nhất vào tháng 4/2025 còn hơn 60. Theo chuẩn điều chỉnh theo quyền, mức giảm là 58%.
Sâu hơn đỉnh chu kỳ “thật sự” của vòng 2018 đúng hai điểm phần trăm.
Trong 10 tháng tái phân tích đó đã xảy ra điều gì:
Tháng 9/2024, Morgan Stanley với bài “Mùa đông đã đến” nổi tiếng — kêu gọi chu kỳ lưu trữ đã chạm đỉnh, làm cả ngành bị dập thẳng. Micron từng rơi xuống dưới 85.
Trong cùng thời gian, phía tiêu dùng đúng là tệ đi: nhu cầu lưu trữ PC và điện thoại suy yếu. Từ cuối 2024 đến đầu 2025, giá DRAM và NAND tiêu dùng đã thực sự giảm; Samsung và Hynix thậm chí còn cắt giảm sản lượng NAND.
Tháng 4/2025, cú đá cuối cùng do cú sốc thuế quan, khiến thị trường đập ra một đáy lớn 60.
Lưu ý: khi đó, từng lý do để bi quan không hề bịa — bên bán kêu đỉnh, giá hàng tiêu dùng thực sự giảm, và vĩ mô thực sự có vấn đề.
Vậy tại sao nó không phải là đỉnh chu kỳ?
Vì đường cong giá quyết định lợi nhuận của Micron đã đổi.
Khi bộ nhớ tiêu dùng giảm giá, giá hợp đồng của HBM và DRAM máy chủ vẫn hoàn toàn không nhúc nhích. Công suất HBM bán hết sớm, còn doanh thu trung tâm dữ liệu quý này cao hơn quý kia.
Bộ máy tạo lợi nhuận đã chuyển từ hàng tiêu dùng sang “bộ nhớ AI”, còn thị trường lại dùng nhiệt kế hàng tiêu dùng để đo toàn công ty.
Kết quả là: báo cáo tài chính liên tục lập kỷ lục mới về tăng trưởng, còn giá cổ phiếu từ đáy tháng 4 đến đỉnh vào tháng 6 năm nay tăng gần 19 lần.
Đoạn này rút ra hai bài học, còn đáng giá hơn cả ba vòng trước gộp lại.
Thứ nhất, sau khi AI viết lại cấu trúc lợi nhuận, thì mức độ sụt giảm sâu hoàn toàn mất khả năng phân biệt. 58% có thể chỉ là đoạn lưng chừng.
Thứ hai: theo dõi giá phải theo dõi đúng nhiệt kế. Đường ranh sống-chết của vòng này là giá của DRAM máy chủ và HBM, không phải giá giao ngay hàng tiêu dùng. Việc giá hàng tiêu dùng giảm trong năm 2024 đã không giết chết chu kỳ; tương lai giá hàng tiêu dùng tăng cũng không thể cứu được chu kỳ.
Vậy câu hỏi duy nhất cần hỏi cho đợt giảm 27% lần này là: lý do bị “giết” lần này có chạm đến đường cong DRAM máy chủ và HBM không?
Câu trả lời hiện tại là không có. Công suất của ChangXin nằm ở mảng tiêu dùng; các hãng cloud vẫn đang tranh nhau bộ nhớ cho AI. Đây là toàn bộ căn cứ vì sao tôi nói nó giống năm 2024 — nỗi sợ tập trung ở “cái nhiệt kế” sai.
【Thị trường đang học, giá cổ phiếu càng đỉnh thì càng chạy sớm】
VI. Đặt ba vòng cạnh nhau, có ba quy luật
Quy tắc thứ nhất: đỉnh giá cổ phiếu luôn đi trước đỉnh hiệu quả kinh doanh, và khoảng thời gian đi trước lại được kéo dài dần qua từng vòng.
2014 đi trước 2-3 tháng; 2018 đi trước 3 tháng; 2022 đi trước 5 tháng.
Nguyên nhân không phức tạp: thị trường đang học; càng ngày càng nhiều tiền muốn “chạy trước” chu kỳ. Càng chạy trước thì lại càng sớm.
Suy luận: nếu vòng này chạm đỉnh, thì giá cổ phiếu có thể chạm đỉnh trước đỉnh hiệu quả kinh doanh từ 6 đến 12 tháng. Khi báo cáo tài chính xác nhận, tức là chờ giá cổ phiếu giảm xong một nửa.
Quy tắc thứ hai: bộ tín hiệu của đỉnh lớn có mức độ nhất quán rất cao.
Kết quả kỷ lục, biên lợi nhuận gộp kỷ lục, công bố mua lại lượng lớn hoặc chia cổ tức lớn: bên bán ở ngay đỉnh lại xây kịch bản cho năm sau đi ngang, rồi kèm theo một câu chuyện rằng “lần này khác”.
Phiên bản năm 2014 được gọi là “tích hợp kết thúc chu kỳ”; phiên bản năm 2018 được gọi là “nhu cầu mang tính cấu trúc của trung tâm dữ liệu”.
Điều thứ ba: các chỉ báo đi trước có trình tự trễ nghiêm ngặt.
Doanh số bán hàng ở hạ nguồn và tồn kho của khách hàng — đi trước 6-12 tháng.
Giá giao ngay đi trước 0-9 tháng.
Rồi mới đến giá cổ phiếu.
Giá hợp đồng trễ 3-5 tháng; báo cáo tài chính trễ 3-8 tháng.
Giá hợp đồng và báo cáo tài chính là chỉ báo xác nhận, không phải chỉ báo cảnh báo. Dùng báo cáo tài chính để chọn thời điểm theo chu kỳ tương đương việc lái xe nhìn gương chiếu hậu.
VII. So với hiện tại: bảng chấm điểm
Giờ hãy đưa Micron vào “gói tín hiệu” cho tháng 8/2026 và chấm từng mục một.
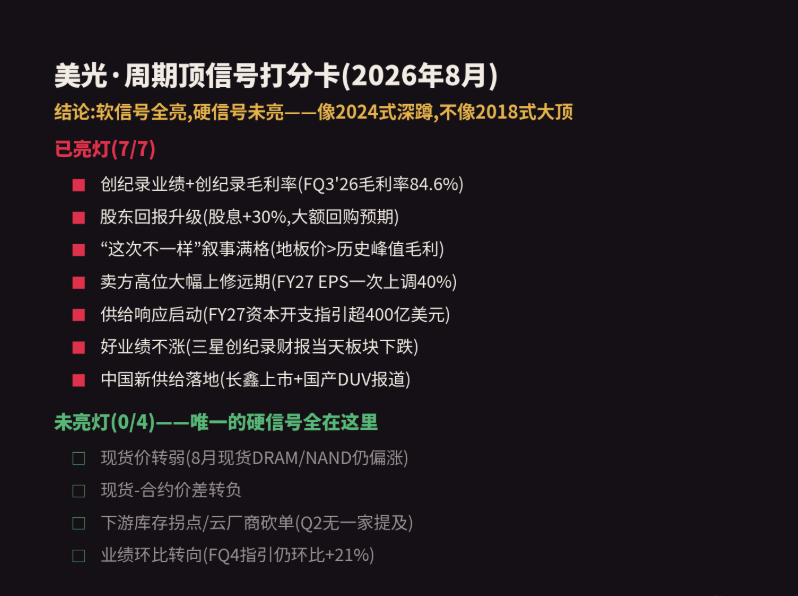
Chỗ đã sáng đèn:
✅ Kỷ lục về kết quả. Doanh thu Q3 (FQ3) là 41,46 tỷ USD, tăng 346% so với cùng kỳ; biên lợi nhuận gộp 84,6%, so với mức 61% của đỉnh lớn năm 2018.
✅ Nâng cấp chính sách hoàn trả cho cổ đông. Tăng cổ tức 30%, thị trường kỳ vọng năm tài chính 2027 mua lại có thể lên tới vài trăm tỷ USD. Bản sao năm tháng 5/2018.
✅ Câu chuyện lần này khác biệt ở mức tối đa. Tỷ suất lợi nhuận gộp gắn với “giá sàn” của hợp đồng dài hạn (long-co) cao hơn bất kỳ đỉnh nào của chu kỳ trong lịch sử. Người ta trên phố Wall nói rằng “trần nhà” trong quá khứ của lịch sử giờ đã trở thành “sàn nhà” hiện tại. Khách hàng đã đặt cọc tiền mặt 18 tỷ USD và thêm 4 tỷ USD bằng L/C tín dụng.
✅ Bên bán điều chỉnh tăng mạnh ở vùng giá cao. Morgan Stanley đã nâng mạnh dự báo EPS năm tài chính 2027 thêm 40% lên 168 USD. Bank of America đưa ra kịch bản EPS 100 USD ngay cả trong “bear case” của năm 2028; so với đỉnh chu kỳ của vòng trước chỉ là 12 USD.
✅ Phản hồi về nguồn cung đã bắt đầu. Vốn đầu tư chi tiêu vốn của năm tài chính 2026 là 27 tỷ USD, năm tài chính 2027 chỉ dẫn vượt 40 tỷ USD (phần giữa), gần gấp đôi. Trong lịch sử, ba hãng lớn tăng chi tiêu vốn đồng loạt, thường đi trước đỉnh chu kỳ 12-24 tháng.
✅ Lãi tốt mà không tăng. Đầu tháng 7, Samsung công bố báo cáo tài chính kỷ lục; ngay trong ngày, nhóm cổ phiếu lưu trữ vẫn giảm. Bản sao của tháng 9/2018.
✅ Nguồn cung mới của Trung Quốc đã đi vào thực tế. Tin về ChangXin lên sàn, các báo cáo về máy in thạch bản DUV nội địa của Trung Quốc (DUV), và việc Apple bị lộ là đang thử nghiệm chip của ChangXin.
Chỗ chưa sáng đèn:
❌ Giá giao ngay vẫn chưa chuyển yếu. Đầu tháng 8, giá giao ngay DRAM và NAND vẫn ổn định, nghiêng về tăng. TrendForce đưa ra dự báo giá hợp đồng DRAM máy chủ quý III tăng theo tháng từ 13 đến 18 điểm.
❌ Chênh lệch giá giữa giá giao ngay và giá hợp đồng không chuyển sang âm.
❌ Không có “điểm ngoặt” hàng tồn kho ở phía hạ nguồn. Báo cáo Q2 của bốn hãng cloud lớn thừa nhận giá linh kiện tăng, nhưng không hãng nào nói rằng thiếu bộ nhớ đã ràng buộc việc triển khai AI. Giá thuê H100 vẫn ở quanh mức cao lịch sử.
❌ Hướng kết quả kinh doanh vẫn đi lên. Dự báo quý tới ở mức 50 tỷ USD, so với cùng kỳ còn tăng thêm 21% theo vòng tháng.
Nhìn rõ chưa: tín hiệu mềm đều bật sáng, còn tín hiệu cứng thì chẳng cái nào bật.
Trong lịch sử, mỗi đỉnh lớn thật sự thì giá giao ngay đều suy yếu trước đỉnh từ 0 đến 9 tháng.
Hoặc chưa từng chạm đỉnh, hoặc lần này — người chạy còn nhanh hơn.
VIII. Quan điểm của tôi
Một phán đoán mang tính giả thuyết của tôi: ngày 25/6 có thể không phải là đỉnh lớn của chu kỳ lần này. Đợt rút lui 27% này về bản chất giống cú “cắm sâu” giữa chừng 58% hồi tháng 6/2024 hơn là đỉnh chu kỳ tháng 5/2018. Nhưng ngay cả như vậy, thì rất có khả năng đợt điều chỉnh sẽ đưa về vùng 500-600. Nếu đúng vậy thì vẫn là “đỉnh” rồi.