Binance thêm rút tiền pháp định vào thẻ ngân hàng: Đây là một “cải tiến trải nghiệm rút tiền”, chứ không phải là một lợi ích thị trường
Gần đây, Binance đã thêm một tùy chọn mới vào tài khoản ở một số khu vực:
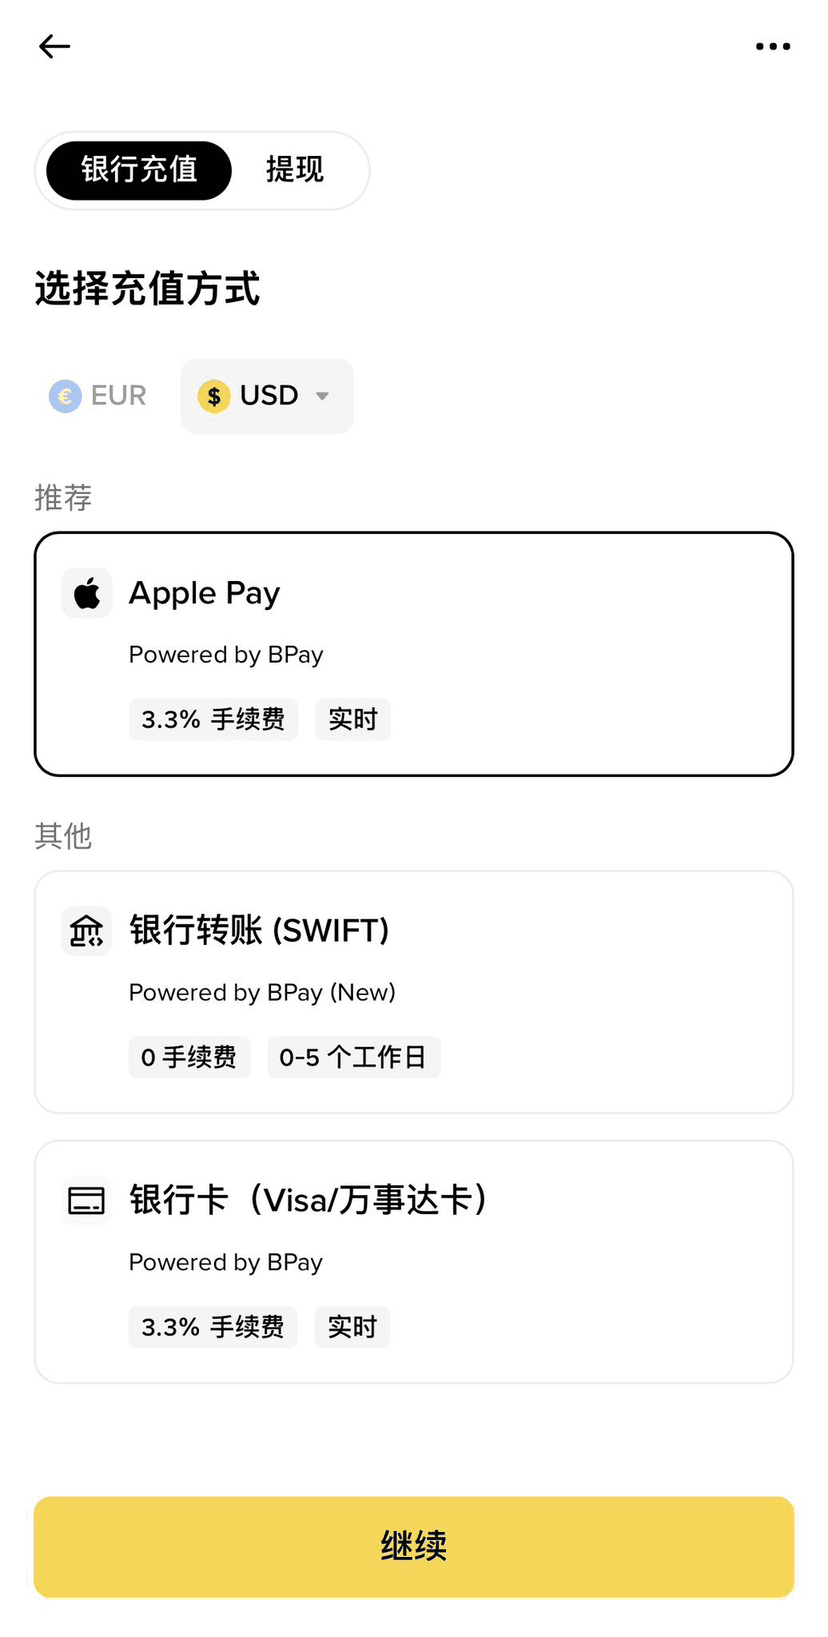
Người dùng có thể chuyển đổi tài sản tiền điện tử thành tiền pháp định và rút trực tiếp vào thẻ ngân hàng hoặc thẻ (như Mastercard).
Tin tức này đã được hiểu đơn giản trong cộng đồng là “rút tiền thuận tiện hơn”, nhưng nếu chỉ dừng lại ở mức này, thực sự sẽ bỏ qua một điểm quan trọng hơn phía sau:
👉 Đây là một lần tối ưu hóa cơ sở hạ tầng và con đường tuân thủ ở cấp độ sàn giao dịch, chứ không phải là sự thay đổi về chức năng giao dịch hoặc cấp độ thị trường.
Một, cụ thể đã xảy ra điều gì?
Từ góc độ người dùng, sự thay đổi rất trực quan:
Con đường phổ biến trong quá khứ là:
Tài sản tiền điện tử → tiền pháp định → chuyển khoản ngân hàng (hoặc thanh toán bên thứ ba)
Bây giờ ở một số khu vực đã trở thành:
Tài sản tiền điện tử → tiền pháp định → rút trực tiếp vào thẻ ngân hàng / thẻ
Nói cách khác, Binance đã giới thiệu một cách thanh toán gần gũi hơn với hệ thống tài chính truyền thống trong quá trình “rút tiền pháp định”.
Cần nhấn mạnh rằng:
• Đây là sự gia tăng trong con đường rút tiền pháp định
• Không phải là một loại giao dịch mới
• Cũng không phải là thay đổi logic khớp lệnh hoặc thanh toán
Hai, chức năng này hoạt động như thế nào?
Xét về quy trình, thực sự rất “truyền thống”:
1. Người dùng bán tài sản tiền điện tử trên Binance, nhận được số dư tiền pháp định
2. Chọn “rút tiền vào thẻ ngân hàng / thẻ”
3. Thanh toán tiền pháp định qua đối tác thanh toán vào thẻ ngân hàng hoặc thẻ cá nhân
Điểm cốt lõi của bước này không nằm trên chuỗi, mà nằm ở:
Liệu giao diện giữa sàn giao dịch và hệ thống ngân hàng, tổ chức thẻ, nhà cung cấp dịch vụ thanh toán đã được kết nối hay chưa.
Nói cách khác, đây là một vấn đề cơ sở hạ tầng tài chính, chứ không phải là vấn đề công nghệ blockchain.
Ba, nó thực sự giải quyết vấn đề gì?
Nếu chỉ nói “thuận tiện hơn”, thực sự là chưa đủ chính xác.
Sự thay đổi này thực sự nhắm đến một vấn đề tồn tại lâu dài:
👉 Sàn giao dịch tập trung làm thế nào để gửi tiền về hệ thống tài chính truyền thống một cách thuận lợi hơn.
Tại nhiều khu vực, sự phức tạp trong trải nghiệm rút tiền không đến từ chuỗi mà đến từ:
• Kiểm tra tuân thủ ngân hàng
• Kênh thanh toán bên thứ ba không ổn định
• Số bước trung gian quá nhiều
• Thời gian đến không chắc chắn
Thêm “rút tiền vào thẻ ngân hàng / thẻ”, về cơ bản là:
• Rút ngắn đường đi
• Giảm thiểu các nút trung gian
• Nâng cao tính chắc chắn của thanh toán
Bốn, điều này có ý nghĩa gì đối với những người dùng nào?
Điều này cần được phân biệt xem xét.
Đối với người dùng bình thường
• Bước rút tiền ít hơn
• Đường đi hoạt động gần gũi hơn với thói quen tài chính truyền thống
• Ngưỡng tâm lý thấp hơn
Đối với người dùng giao dịch tần suất cao / chuyên nghiệp
• Ảnh hưởng tương đối hạn chế
• Hơn nữa, điều quan tâm là hạn mức, phí tổn, tính ổn định
Đối với người dùng DeFi bản địa
• Hầu như không có ảnh hưởng
• Vốn vẫn chủ yếu lưu thông trên chuỗi
Vì vậy, chức năng này chủ yếu là “cải tiến trải nghiệm đối với người dùng đại chúng”, chứ không phải là công cụ đột phá dành cho người dùng cao cấp.
Năm, tại sao sự thay đổi này đáng chú ý?
Bởi vì nó phản ánh một xu hướng lớn hơn.
Trong môi trường hiện tại, sàn giao dịch tập trung muốn tồn tại lâu dài, phải giải quyết ba vấn đề:
1. Tính bền vững và tuân thủ
2. Khả năng kết nối với hệ thống tài chính truyền thống
3. Trải nghiệm chắc chắn của người dùng về “nạp tiền/rút tiền”
Rút tiền pháp định vào thẻ ngân hàng hoàn toàn nằm trong giao điểm của ba điểm này.
Nó cho thấy sàn giao dịch không chỉ tập trung vào “độ sâu giao dịch, đổi mới sản phẩm”, mà còn đang bổ sung một phần cơ sở hạ tầng mà trong quá khứ dễ gặp vấn đề và cũng dễ bị bỏ qua.
Sáu, giới hạn và thực tế
Cần phải làm rõ ràng:
• Chức năng này không phải là mở toàn cầu đồng nhất
• Các quốc gia, khu vực, tài khoản khác nhau có thể thấy các tùy chọn hoàn toàn khác nhau
• Trải nghiệm thực tế phụ thuộc nhiều vào môi trường quản lý địa phương và đối tác thanh toán
• Trong lịch sử, các kênh tương tự cũng đã bị tạm ngừng vì ngừng hợp tác
Vì vậy, nó không phải là “bảo đảm vĩnh viễn”, mà là một con đường rút tiền có thể sử dụng trong một giai đoạn.
Về lâu dài, nút thắt thực sự của ngành công nghiệp tiền điện tử thường không nằm trên chuỗi, mà nằm ngoài chuỗi.
Ai có thể hoàn thành một cách ổn định, tuân thủ và ít ma sát hơn
Chuyển đổi “giá trị trên chuỗi ↔ tiền thực”
Ai có khả năng giữ chân được nhiều người dùng hơn.
Cập nhật lần này, giống như một bước nhỏ trong xu hướng dài hạn này.