#elilillyraises2026salesoutlook
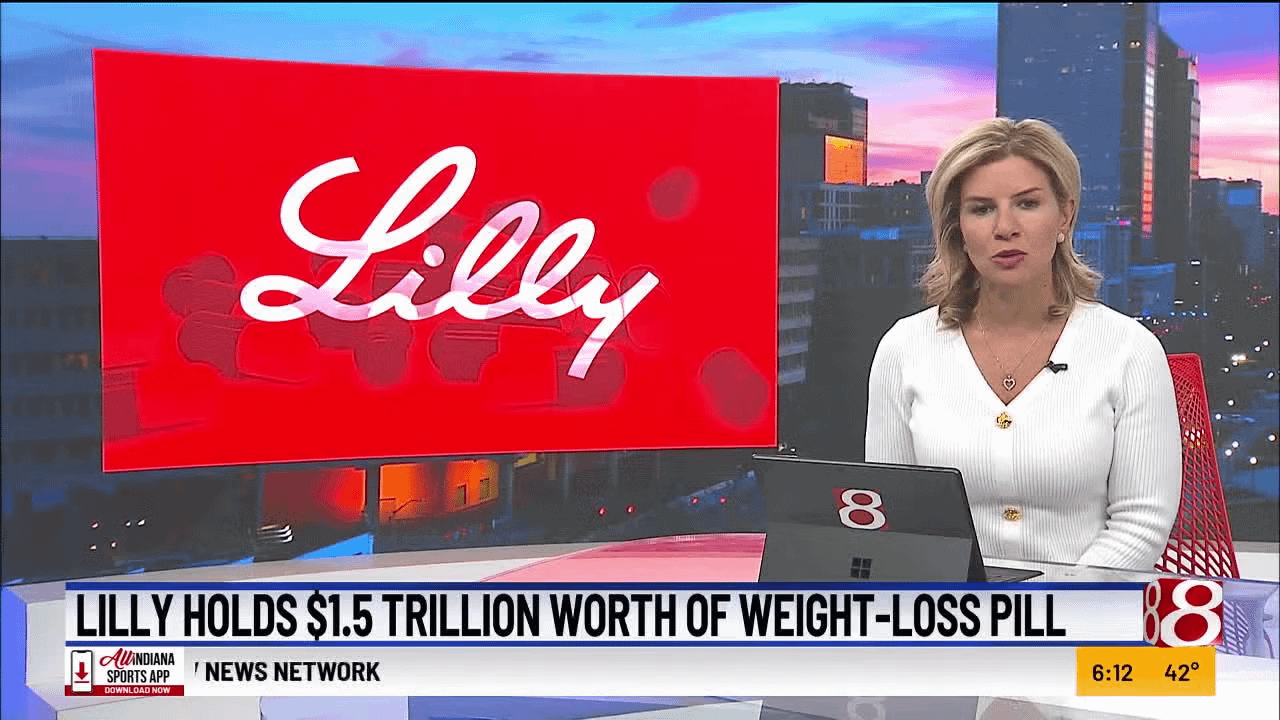
Eli Lilly ($LLY ) Nâng triển vọng năm 2026: Những góc khuất
1. Đây giờ là câu chuyện theo mô hình ba trụ cột, không chỉ là GLP-1. Tăng trưởng của Lilly không còn là “Ozempic vs Zepbound” — mà là nhượng quyền GLP-1 + ung thư + miễn dịch học hiện đang kéo doanh thu chính. Việc nâng triển vọng từ rất sớm trong năm cho thấy niềm tin rằng đường ống sản phẩm đang chuyển đổi thành kết quả, không chỉ là nhu cầu đang mạnh.
2. Theo dõi con số “tin đồn”, không phải hướng dẫn. Khi một blue-chip như LLY nâng dự báo vào tháng 8, thị trường thường đã định giá trước điều đó. Những tín hiệu thật sự là: (a) liệu việc nâng có kèm theo capex/mở rộng sản xuất hay không (năng lực = niềm tin vào nhu cầu), và (b) những gì ban lãnh đạo nói về định giá và phạm vi chi trả bảo hiểm — hai rủi ro đã kìm bội số cổ phiếu dù doanh số vẫn xuất sắc.
3. “Hào lũy” cạnh tranh đang mở rộng trong khi đối thủ vấp ngã. Khi Novo Nordisk đối mặt với các câu hỏi về nguồn cung và đường ống sản phẩm, và cuộc đua GLP-1 uống bằng phân tử nhỏ vẫn còn sớm, quy mô sản xuất của Lilly mới là “hào lũy” thực sự. Việc nâng triển vọng thực chất là ban lãnh đạo nói: “chúng tôi có thể sản xuất nhiều hơn những gì bạn có thể sao chép.”
4. Góc vĩ mô mà không ai đang nối: Điều này liên quan trực tiếp đến các số liệu ADP/ISM thiên về y tế mà chúng ta đã thảo luận trước đó trong tuần — y tế là một trong những động cơ chính của tuyển dụng tại Mỹ, và Lilly là bằng chứng cụ thể đơn lẻ lớn nhất. Việc nâng triển vọng là thêm bằng chứng cho câu chuyện “nền kinh tế có một động cơ”.
Các mốc cần theo dõi: Phản ứng với bản công bố hướng dẫn sẽ quan trọng hơn chính bản thân hướng dẫn — đóng cửa trên biên độ trước thông báo kèm khối lượng = sự chấp thuận của nhà đầu tư tổ chức; điều chỉnh giảm = “mua theo tin đồn” đã được làm xong.
Chỉ để phân tích — không phải lời khuyên tài chính.
#ADPJulyPrivatePayrollsMissedExpectations #GoldBreaksOutAboveDowntrend #COMEXGoldClimbsTo$4308 #USISMServicesIndexRisesTo54.1
Eli Lilly ($LLY ) Nâng triển vọng năm 2026: Những góc khuất
1. Đây giờ là câu chuyện theo mô hình ba trụ cột, không chỉ là GLP-1. Tăng trưởng của Lilly không còn là “Ozempic vs Zepbound” — mà là nhượng quyền GLP-1 + ung thư + miễn dịch học hiện đang kéo doanh thu chính. Việc nâng triển vọng từ rất sớm trong năm cho thấy niềm tin rằng đường ống sản phẩm đang chuyển đổi thành kết quả, không chỉ là nhu cầu đang mạnh.
2. Theo dõi con số “tin đồn”, không phải hướng dẫn. Khi một blue-chip như LLY nâng dự báo vào tháng 8, thị trường thường đã định giá trước điều đó. Những tín hiệu thật sự là: (a) liệu việc nâng có kèm theo capex/mở rộng sản xuất hay không (năng lực = niềm tin vào nhu cầu), và (b) những gì ban lãnh đạo nói về định giá và phạm vi chi trả bảo hiểm — hai rủi ro đã kìm bội số cổ phiếu dù doanh số vẫn xuất sắc.
3. “Hào lũy” cạnh tranh đang mở rộng trong khi đối thủ vấp ngã. Khi Novo Nordisk đối mặt với các câu hỏi về nguồn cung và đường ống sản phẩm, và cuộc đua GLP-1 uống bằng phân tử nhỏ vẫn còn sớm, quy mô sản xuất của Lilly mới là “hào lũy” thực sự. Việc nâng triển vọng thực chất là ban lãnh đạo nói: “chúng tôi có thể sản xuất nhiều hơn những gì bạn có thể sao chép.”
4. Góc vĩ mô mà không ai đang nối: Điều này liên quan trực tiếp đến các số liệu ADP/ISM thiên về y tế mà chúng ta đã thảo luận trước đó trong tuần — y tế là một trong những động cơ chính của tuyển dụng tại Mỹ, và Lilly là bằng chứng cụ thể đơn lẻ lớn nhất. Việc nâng triển vọng là thêm bằng chứng cho câu chuyện “nền kinh tế có một động cơ”.
Các mốc cần theo dõi: Phản ứng với bản công bố hướng dẫn sẽ quan trọng hơn chính bản thân hướng dẫn — đóng cửa trên biên độ trước thông báo kèm khối lượng = sự chấp thuận của nhà đầu tư tổ chức; điều chỉnh giảm = “mua theo tin đồn” đã được làm xong.
Chỉ để phân tích — không phải lời khuyên tài chính.
#ADPJulyPrivatePayrollsMissedExpectations #GoldBreaksOutAboveDowntrend #COMEXGoldClimbsTo$4308 #USISMServicesIndexRisesTo54.1