


Phóng viên Lạc Ý Kỳ của 21st Century Business Herald
Thị trường chip CPU đang sôi động trở thành cơn sóng kích thích mới.
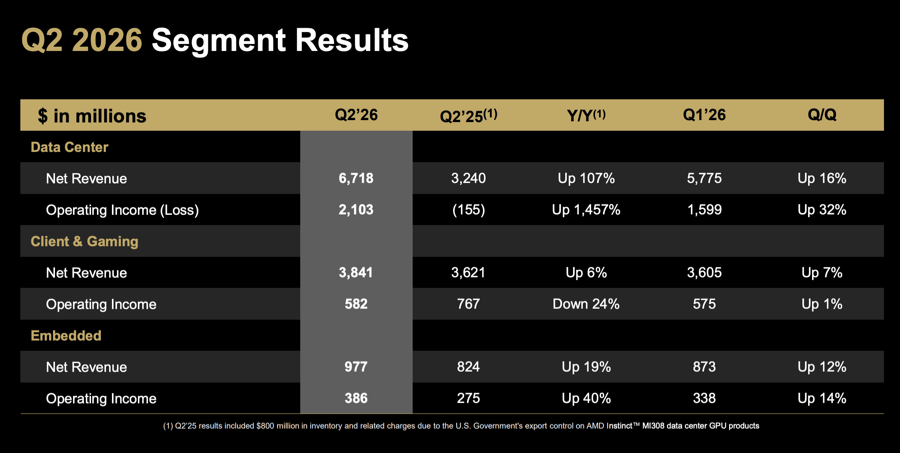
Vào ngày 4/8 theo giờ địa phương, AMD công bố một bảng thành tích tăng trưởng cao. Ở quý tài chính thứ hai năm 2026, công ty đạt doanh thu 11,5 tỷ USD, tăng 50% so với cùng kỳ và tăng 13% theo quý. Khả năng sinh lời đạt mức kỷ lục lịch sử. Trong đó, doanh thu mảng trung tâm dữ liệu tăng hơn gấp đôi so với cùng kỳ.
Tuy nhiên, báo cáo tài chính này chưa thể thắp lên sự hưng phấn trên thị trường vốn—cổ phiếu AMD sau giờ giao dịch từng giảm hơn 9%. Lý do rất đơn giản: thị trường kỳ vọng một “cú bùng nổ siêu mạnh”, nhưng kết quả thực tế lại chưa đạt kỳ vọng của một số tổ chức.
Mức kỳ vọng cao đến vậy phản ánh thái độ lạc quan phổ biến của toàn thị trường đối với nhu cầu chip CPU. Và ngoài AMD, các hãng lớn Intel, Qualcomm và Arm gần đây lần lượt công bố kết quả kinh doanh và triển vọng, đang cùng vẽ nên một bức tranh về thị trường chip CPU mà trước đây chưa từng có: cung-cầu tiếp tục căng thẳng, cục diện cạnh tranh tiếp tục đa dạng hóa, và đường tăng trưởng đã phá vỡ nhịp điệu truyền thống từ lâu.
Báo cáo tài chính theo quý của AMD một lần nữa chứng minh rằng việc xây dựng hạ tầng AI vẫn đang trong giai đoạn mở rộng tốc độ cao.
Theo thông tin do Chủ tịch kiêm Giám đốc điều hành AMD Lisa Su chia sẻ, ở quý tài chính thứ hai, mảng kinh doanh trung tâm dữ liệu của công ty có doanh thu tăng gấp đôi so với cùng kỳ, chiếm tỷ trọng trong tổng doanh thu của công ty tăng lên 58%; trong khi cùng kỳ năm ngoái chỉ là 42%. Điều này thể hiện rõ tốc độ mở rộng nhanh chóng về quy mô của mảng máy chủ và kinh doanh trung tâm dữ liệu AI của công ty.
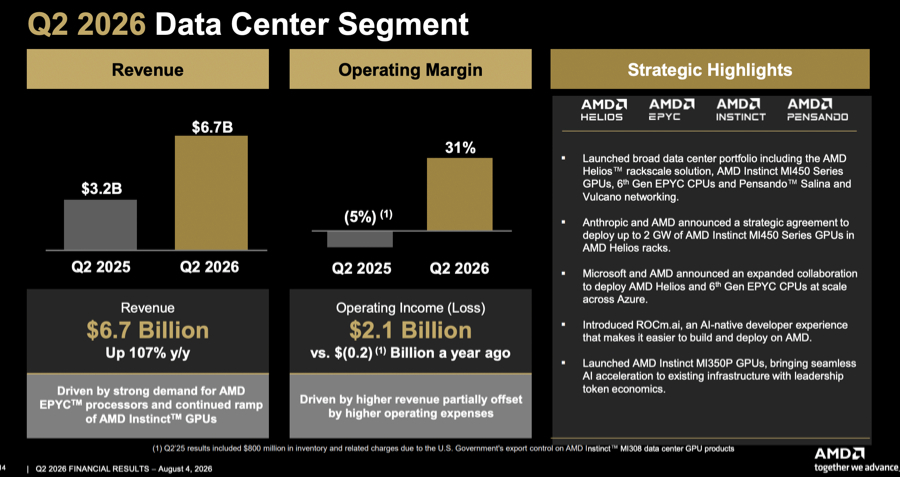
Cô liệt kê một loạt dữ liệu để làm bằng chứng: doanh thu mảng trung tâm dữ liệu tăng 107% so với cùng kỳ lên 6,7 tỷ USD, thiết lập mức kỷ lục mới. Lõi của tăng trưởng nằm ở nhu cầu mạnh mẽ đối với CPU máy chủ EPYC và bộ tăng tốc AI Instinct. Doanh thu mảng CPU máy chủ đã liên tiếp lập kỷ lục mới trong năm quý. Doanh số qua kênh điện toán đám mây và triển khai tại chỗ của doanh nghiệp đều tăng hơn 70% so với cùng kỳ, vượt kỳ vọng lợi nhuận mà công ty đưa ra ở quý trước. Ngoài ra, thị phần CPU máy chủ x86 của công ty cũng tăng so với cùng kỳ.
Dựa trên kết quả kinh doanh, bà Lisa Su cho biết dự kiến nửa cuối năm 2026 doanh thu CPU máy chủ của mảng trung tâm dữ liệu sẽ tăng trưởng so với cùng kỳ hơn 80% và cả năm 2027 sẽ tiếp tục tăng hơn 70% so với nền tảng cao hơn. Tổng hợp hai mảng kinh doanh, công ty dự kiến doanh thu toàn bộ mảng trung tâm dữ liệu năm 2027 sẽ tăng gấp đôi trở lên so với cùng kỳ.
Theo tính toán của phía AMD, trong vài năm tới, tốc độ tăng trưởng kép (CAGR) của toàn thị trường điện toán hiệu năng cao và năng lực tính toán AI vào khoảng 40%, quy mô thị trường tổng thể năm 2030 gần 2 nghìn tỷ USD. Trong bối cảnh đó, tốc độ tăng doanh thu của công ty sẽ tiếp tục vượt xa mức tăng của toàn ngành.
Thực ra, đây đã không còn là logic tăng trưởng theo tiêu chuẩn đánh giá truyền thống đối với việc xây dựng hạ tầng AI nữa, mà gắn chặt với sự bùng nổ nhu cầu của AI Agentic (AI tác nhân).
Phân tích gia cấp cao của Counterpoint Research Parv Sharma phân tích với phóng viên 21st Century Business Herald rằng AI Agentic cần nhiều lõi CPU hơn cho mỗi GPU để đảm nhiệm các tác vụ như điều phối (orchestration), quản lý nhiều tác nhân con (sub-agents) và gọi công cụ (tool calls). Đồng thời, các nhà cung cấp dịch vụ đám mây quy mô cực lớn (Hyperscalers) tiếp tục xây dựng trung tâm dữ liệu AI với quy mô lớn và không ngừng tăng chi tiêu vốn (CapEx), qua đó làm gia tăng hơn nữa nhu cầu đối với CPU máy chủ.
Điều này cũng có thể thấy rõ qua kết quả kinh doanh của các đối thủ cùng ngành của AMD.
Tại một cuộc họp về kết quả kinh doanh gần đây, các nhà quản lý cấp cao của Intel cho biết nhu cầu đối với thị trường chip CPU hiện rất mạnh. Tính theo số lượng xuất xưởng, tỷ lệ giữa CPU và GPU đã gần 1:1, và trong tương lai thậm chí có thể nghiêng thêm về CPU. Xét từ chi tiêu vốn của các nhà sản xuất phía hạ nguồn, cũng như các thỏa thuận dài hạn đã ký, có thể dự đoán thị trường này sẽ đạt mức tăng trưởng đáng kể. “Thách thức lớn hơn hiện nay là mở rộng nguồn cung để đáp ứng nhu cầu của khách hàng.” Công ty cho biết tiếp.
Vì vậy, không khó hiểu khi Qualcomm và Arm—hai “ông lớn” khác—cũng tham gia thị trường chip CPU trung tâm dữ liệu.
Các lãnh đạo cấp cao của Qualcomm tại cuộc họp kết quả kinh doanh gần đây cũng đưa ra giải thích: các workload của Agentic AI đang định hình lại nền kinh tế AI; việc tạo token (từ nguyên) hiệu quả và tổng chi phí sở hữu (TCO) có ý nghĩa then chốt đối với việc mở rộng quy mô phát triển AI. Đây cũng là cơ hội để công ty một lần nữa bước vào thị trường chip CPU trung tâm dữ liệu trong thời điểm hiện tại.
Mặc dù vẫn đang trong giai đoạn thiết kế sản phẩm, Qualcomm đang tăng tốc thâm nhập theo bốn hướng: Thứ nhất là kết nối—nhờ thương vụ mua lại Alphawave trước đó, Qualcomm hoàn thiện năng lực kết nối cho bộ xử lý tín hiệu quang điện số (digital signal processing) từ cấp rack đến cấp trung tâm dữ liệu. Thứ hai là chip tùy chỉnh—mảng này cốt lõi là thiết kế full-stack theo nhu cầu của khách hàng. Thứ ba là chip tăng tốc AI—trong quý tài chính thứ hai năm 2027, Qualcomm sẽ ra mắt chip tăng tốc AI thế hệ tiếp theo, được xem là bộ tăng tốc tính toán “gần bộ nhớ” (near-memory) đầu tiên trong ngành. Thứ tư là chip CPU—đến nửa cuối năm 2028, Qualcomm sẽ giới thiệu giải pháp tính toán cấp máy chủ Oryon (bao gồm lõi/IP và kiến trúc). Khi đó, công ty cũng sẽ công bố ma trận sản phẩm CPU hoàn chỉnh, bao phủ ba kịch bản chính: AI cho tác nhân (intelligent agents), điện toán đa dụng và nút đầu AI (Head Node).
Mức đầu tư của Arm đã cho thấy kết quả. Báo cáo tài chính mới nhất cho biết doanh thu tiền bản quyền (royalty) của công ty trong quý tài chính đầu tiên đạt 715 triệu USD, tăng 22% so với cùng kỳ. Trong đó, doanh thu tiền bản quyền mảng trung tâm dữ liệu tiếp tục tăng gấp đôi trở lên so với cùng kỳ, là động lực lớn nhất cho tăng trưởng tiền bản quyền. Tăng trưởng đến từ việc tất cả các nhà cung cấp dịch vụ đám mây quy mô cực lớn (Hyperscalers) tiếp tục áp dụng chip máy chủ dựa trên kiến trúc Arm, đồng thời triển khai tăng lên đối với chip mạng trung tâm dữ liệu (đặc biệt là DPU và card mạng thông minh).
Trong hai năm qua, thị trường vẫn cho rằng nút thắt quan trọng nhất kìm hãm sự phát triển của ngành AI là GPU. Nhưng theo đánh giá mới nhất của bốn nhà sản xuất CPU hàng đầu, khi AI Agentic thúc đẩy kiến trúc điện toán AI tiếp tục tiến hóa, CPU đang dần chuyển từ “bộ xử lý hỗ trợ” theo nghĩa truyền thống thành một biến số mới quyết định hiệu quả của hạ tầng AI. Ngoài việc GPU quyết định giới hạn hiệu năng tính toán, CPU bắt đầu quyết định hệ thống AI có thể vận hành bao nhiêu tác nhân thông minh, thực hiện quy trình suy luận phức tạp đến mức nào, và hiệu quả điều phối tài nguyên của toàn bộ trung tâm dữ liệu.
Trong bối cảnh chip CPU trở thành “hàng nóng”, tình trạng cung không đủ cầu và đà tăng giá cũng nhanh chóng xuất hiện.
Từ đầu năm đến nay, Intel và AMD lần lượt nâng giá chip CPU máy chủ. Parv Sharma, phân tích gia của hãng Parv Sharma (báo cáo cho phóng viên của 21st Century Business Herald), cho biết năm 2026, mức tăng giá CPU chủ yếu tập trung ở thị trường CPU máy chủ, với biên độ phổ biến từ 10% đến 20%. Nguyên nhân tăng giá chủ yếu liên quan đến thắt chặt nguồn cung trong sản xuất wafer của Intel và việc chi phí sản xuất tại TSMC tăng lên rồi truyền xuống chuỗi cung ứng. Nhìn từ góc độ lịch sử, mức tăng giá bán trung bình (ASP) của CPU máy chủ thường khá ôn hòa, chủ yếu được thúc đẩy bởi việc tăng số lượng lõi. Còn đợt premium lần này lại chủ yếu do nhu cầu CPU máy chủ bùng nổ bởi AI Agentic (tác nhân AI) và tình trạng thiếu hụt nguồn cung đồng thời gây ra. Trong khi đó, một số CPU mẫu cũ cũng xuất hiện hiện tượng premium. Tuy nhiên, mức độ căng thẳng cung ứng nhìn chung vẫn chưa nghiêm trọng bằng thị trường chip nhớ hiện nay.
Ngay cả khi Arm đã có tích lũy nhất định trên thị trường CPU cũng đang tăng tốc tham gia cuộc giành thị phần. Theo thống kê của tổ chức nghiên cứu thị trường IDC bên thứ ba, chi tiêu cho hạ tầng AI toàn cầu trong quý 1/2026 đạt 89,7 tỷ USD. Trong đó, một xu hướng mới không thể bỏ qua là các máy chủ GPU cấp rack dựa trên kiến trúc Arm (rack-scale GPU servers) đã vượt x86 và trở thành nền tảng tăng tốc điện toán chủ đạo.
Trong suốt vài thập kỷ qua, thị trường CPU máy chủ gần như luôn thuộc về phe x86. Intel lâu nay giữ vị thế thống trị tuyệt đối; AMD thì liên tục bào mòn thị phần. Hai công ty cạnh tranh xoay quanh hiệu năng, quy trình công nghệ, hiệu suất năng lượng và giá cả, tạo nên bức tranh cơ bản của thị trường CPU trung tâm dữ liệu toàn cầu.
Nhưng khi trung tâm dữ liệu AI bước vào chu kỳ xây dựng mới, cục diện cạnh tranh song đầu kéo dài nhiều năm này đang xuất hiện thêm một biến số mới.
Tại cuộc họp kết quả kinh doanh mới nhất, dù là Arm hay Qualcomm, đều đặt CPU trung tâm dữ liệu vào vị trí chiến lược cốt lõi nhất cho vài năm tới của công ty.
Arm vừa mới công bố thực thể chip CPU, và tại cuộc họp kết quả kinh doanh đã tiết lộ tiến triển mới: sản phẩm ban đầu đã được giao cho nhiều khách hàng, giá trị đơn hàng hiện đã vượt 2 tỷ USD và tiếp tục tăng thêm khách hàng mới.
Đối với công suất sản xuất đang khan hiếm, Arm đã chốt năng lực sản xuất để đáp ứng công suất sản xuất cần thiết cho mục tiêu doanh thu 1 tỷ USD đã công bố trước đó. Ngoài ra, công ty cũng đang đạt tiến triển trong việc tìm kiếm thêm nguồn cung, tối ưu tổ hợp khách hàng và các điều khoản thương mại. Theo giới thiệu, CPU AGI của Arm sẽ bao phủ ba mảng lớn gồm máy chủ truyền thống, nút đầu (Head Node) và ứng dụng tác nhân (Agentic). Hiện tại cả ba mảng đều đã có khách hàng.
CEO của Arm, Rene Haas, cho biết: vào tháng 3 năm nay, công ty ước tính không gian thị trường tổng thể (TAM) cho CPU ở mức 1.000 tỷ USD, nhưng hiện dự báo của ngành đã tăng lên 2.200 tỷ USD.
Qualcomm cũng đề cập chỉ dẫn liên quan đến kết quả kinh doanh. Công ty dự kiến sẽ bắt đầu tạo ra doanh thu liên quan đến trung tâm dữ liệu từ tháng 12/2026, sau đó sẽ tăng dần trong suốt năm tài chính 2027. Tổng thể, dự kiến doanh thu mảng trung tâm dữ liệu sẽ đạt 5 tỷ USD trong năm tài chính 2027 và tăng lên 15 tỷ USD vào năm tài chính 2029.
Tuy nhiên, với tư cách là người đến sau, Qualcomm trước tình trạng chuỗi cung ứng hiện nay vẫn căng thẳng và đà tăng giá, ở giai đoạn phát triển sớm cũng sẽ phải chịu một phần sụt giảm về biên lợi nhuận gộp.
Về phía Qualcomm, do doanh thu giai đoạn đầu chủ yếu đến từ mảng chip tùy chỉnh nên tỷ suất lợi nhuận gộp của mảng này thấp đáng kể so với mức nền của công ty; thậm chí, ở một mức độ nhất định, còn kéo giảm tỷ suất lợi nhuận gộp chung của công ty.
Tuy nhiên, điều này không có nghĩa là x86 đang nhanh chóng mất ưu thế.
Parv Sharma cho biết với phóng viên rằng trong cuộc đua giành thị phần thị trường CPU trung tâm dữ liệu, phe kiến trúc Arm vẫn phải đối mặt với ba thách thức lớn: thứ nhất là năng lực SMT (đồng thời đa luồng) còn thiếu đối với các workload của Agentic AI; thứ hai là vấn đề tương thích “đuôi dài” (long-tail) của hệ sinh thái phần mềm; thứ ba là hạn chế của hệ sinh thái vì đa số chip Arm chỉ dành cho các hãng đám mây tự dùng mà chưa mở cho bên ngoài.
Một điểm khác cần chú ý là sự khác biệt lớn nhất trong cuộc cạnh tranh giữa các hệ chip CPU lần này so với trước đây nằm ở chỗ: cuộc đua không còn là chỉ so kè hiệu năng của một chiếc CPU đơn lẻ.
Các hãng dẫn đầu nói đồng loạt về logic vận hành phối hợp giữa nhiều hệ sản phẩm. Điều này cũng cho thấy cuộc tranh giành không còn chỉ là giành thị phần chip CPU máy chủ, mà là quyền phát ngôn đối với hạ tầng AI thế hệ tiếp theo.
Có lẽ đây cũng là một tín hiệu mới: CPU vẫn là điểm khởi đầu của cuộc cạnh tranh, nhưng thứ thực sự quyết định thắng thua sẽ là cách CPU phối hợp với GPU, ASIC, mạng kết nối (interconnect), bộ nhớ và nền tảng phần mềm để tạo thành một hệ thống điện toán AI hoàn chỉnh.