Bitcoin còn không còn chịu tác động bởi ISM PMI—or là chúng ta vẫn chưa đến giai đoạn đó?
Trong nhiều năm, một trong những mối quan hệ vĩ mô ít được bàn luận bất ngờ lại khá nhất quán: tốc độ tăng giá của Bitcoin trong các thị trường tăng giá (bull markets) thường có xu hướng tăng tốc cùng với các chỉ số ISM Manufacturing PMI mạnh hơn.
Ngày nay, nhiều nhà đầu tư cho rằng mối quan hệ này đã bị phá vỡ.
Nhưng có thực sự vậy không?
Chỉ xét các giai đoạn tăng giá của Bitcoin và loại trừ thời kỳ thị trường giảm giá (bear market), ta thấy xuất hiện một ngưỡng đáng chú ý.
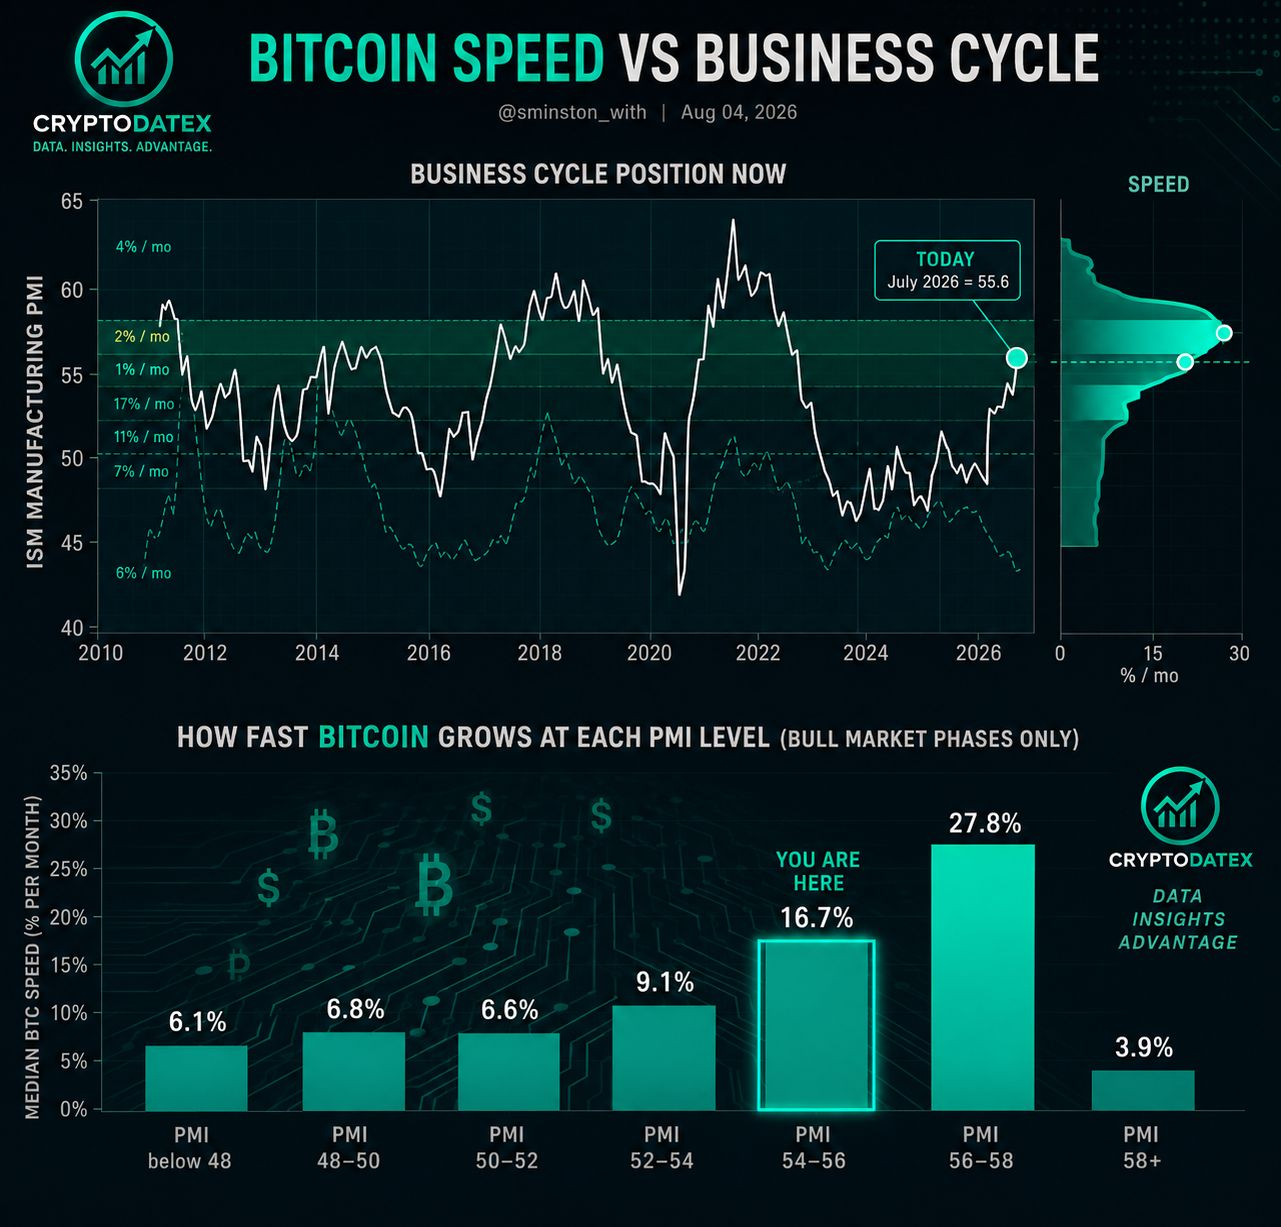
Chỉ số ISM PMI mới nhất đang ở mức 55,6.
Theo lịch sử, mức này từng gắn với mức lợi suất trung bình hàng tháng của Bitcoin vào khoảng 16,7%.
Tuy nhiên, khi PMI bước vào vùng 56–58, mức tăng trưởng trung bình hàng tháng của Bitcoin đã tăng tốc lên khoảng 27,8%.
Đó không phải là một cải thiện nhỏ.
Mà là một trạng thái thị trường hoàn toàn khác.
Điều này đặt ra một câu hỏi quan trọng.
Nếu lịch sử tiếp tục lặp lại, Bitcoin có thể không cần các điều kiện vĩ mô mạnh hơn đáng kể—nó chỉ cần PMI tăng thêm một hoặc hai điểm trước khi đà tăng bùng nổ.
Dĩ nhiên, thị trường sẽ thay đổi.
Sự tham gia của tổ chức, dòng vốn ETF, việc các chính phủ/cơ quan nhà nước áp dụng, và thanh khoản mang tính cấu trúc cuối cùng có thể làm suy yếu mối tương quan lịch sử này.
Nhưng cho đến khi chúng ta thực sự quan sát được sự đứt gãy qua nhiều chu kỳ, việc vội vàng bác bỏ hàng chục năm hành vi của vĩ mô có thể là chưa kịp thời.
Câu hỏi then chốt không phải là PMI hôm nay cao hay không.
Câu hỏi then chốt là liệu nền kinh tế sắp vượt qua ngưỡng lịch sử—ngưỡng trước đó từng trùng khớp với giai đoạn mở rộng nhanh nhất của Bitcoin.
Liệu 1–2 tháng tới sẽ xác nhận mối quan hệ cũ hay đánh dấu sự khởi đầu của một kỷ nguyên cấu trúc mới cho Bitcoin?
#bitcoin #crypto #trading #Investing #DigitalAssets
Trong nhiều năm, một trong những mối quan hệ vĩ mô ít được bàn luận bất ngờ lại khá nhất quán: tốc độ tăng giá của Bitcoin trong các thị trường tăng giá (bull markets) thường có xu hướng tăng tốc cùng với các chỉ số ISM Manufacturing PMI mạnh hơn.
Ngày nay, nhiều nhà đầu tư cho rằng mối quan hệ này đã bị phá vỡ.
Nhưng có thực sự vậy không?
Chỉ xét các giai đoạn tăng giá của Bitcoin và loại trừ thời kỳ thị trường giảm giá (bear market), ta thấy xuất hiện một ngưỡng đáng chú ý.
Chỉ số ISM PMI mới nhất đang ở mức 55,6.
Theo lịch sử, mức này từng gắn với mức lợi suất trung bình hàng tháng của Bitcoin vào khoảng 16,7%.
Tuy nhiên, khi PMI bước vào vùng 56–58, mức tăng trưởng trung bình hàng tháng của Bitcoin đã tăng tốc lên khoảng 27,8%.
Đó không phải là một cải thiện nhỏ.
Mà là một trạng thái thị trường hoàn toàn khác.
Điều này đặt ra một câu hỏi quan trọng.
Nếu lịch sử tiếp tục lặp lại, Bitcoin có thể không cần các điều kiện vĩ mô mạnh hơn đáng kể—nó chỉ cần PMI tăng thêm một hoặc hai điểm trước khi đà tăng bùng nổ.
Dĩ nhiên, thị trường sẽ thay đổi.
Sự tham gia của tổ chức, dòng vốn ETF, việc các chính phủ/cơ quan nhà nước áp dụng, và thanh khoản mang tính cấu trúc cuối cùng có thể làm suy yếu mối tương quan lịch sử này.
Nhưng cho đến khi chúng ta thực sự quan sát được sự đứt gãy qua nhiều chu kỳ, việc vội vàng bác bỏ hàng chục năm hành vi của vĩ mô có thể là chưa kịp thời.
Câu hỏi then chốt không phải là PMI hôm nay cao hay không.
Câu hỏi then chốt là liệu nền kinh tế sắp vượt qua ngưỡng lịch sử—ngưỡng trước đó từng trùng khớp với giai đoạn mở rộng nhanh nhất của Bitcoin.
Liệu 1–2 tháng tới sẽ xác nhận mối quan hệ cũ hay đánh dấu sự khởi đầu của một kỷ nguyên cấu trúc mới cho Bitcoin?
#bitcoin #crypto #trading #Investing #DigitalAssets