
Người mua đã gửi khoản thanh toán ban đầu suôn sẻ trị giá ₹4.000 cho một giao dịch USDT trên Binance P2P. Tuy nhiên, năm giờ sau đó, họ lại chuyển thêm ₹20.000 vào tài khoản của người bán thông qua hai giao dịch không hề được yêu cầu (₹3.000 và ₹17.000). Ngay lập tức, người mua đòi hoàn tiền trực tiếp, khẳng định đó là lỗi “tự chuyển khoản” do tai nạn.
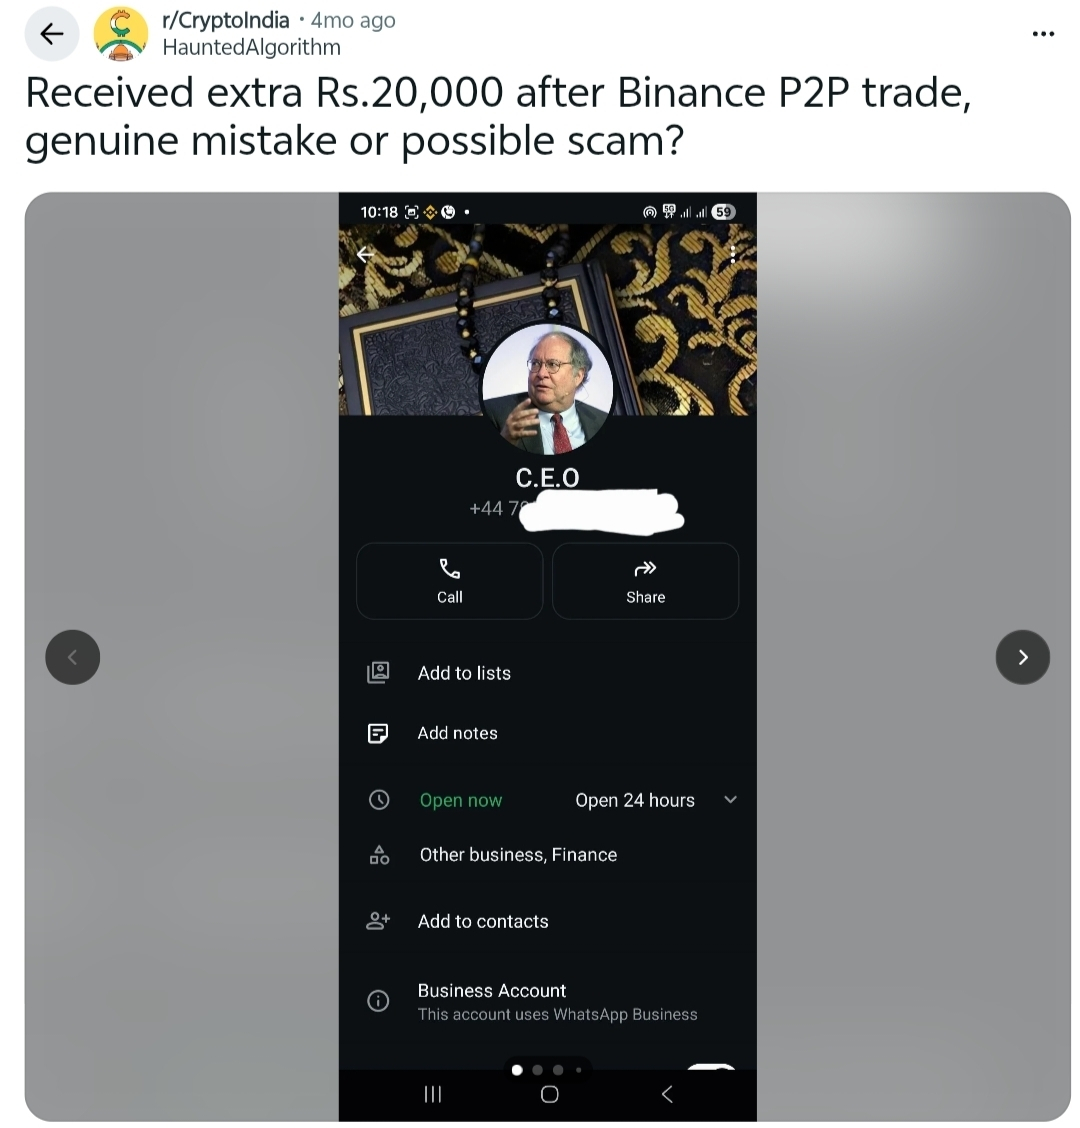
Giao dịch nhanh chóng vỡ vụn khi bị soi xét, khi người bán phát hiện một số doanh nghiệp đặt tại Vương quốc Anh (+44...) trên ảnh chụp màn hình của người mua, mặc dù người mua khẳng định số tiền đến từ một tài khoản ngân hàng tại Ấn Độ. Sau đó, phần giải thích của người mua lại chuyển sang “một người anh em đang sống ở Vương quốc Anh”, và họ bắt đầu dùng những thủ thuật thao túng cảm xúc mạnh mẽ về một phụ huynh đang ốm khi người bán từ chối gửi tiền trả lại một cách mù quáng. Nhận ra các dấu hiệu điển hình của một âm mưu gian lận chargeback trên P2P, người bán đã từ chối chuyển khoản thủ công trực tiếp và yêu cầu người mua khởi tạo một đợt hoàn trả chính thức thông qua ngân hàng của họ. Dù đã được cảnh báo như vậy, người mua vẫn nộp đơn kháng cáo trên Binance, khiến 196 USDT của người bán bị đóng băng, trong khi một khoản phí giữ (lien) trị giá ₹20.000 được áp trên tài khoản ngân hàng của họ.
Cái bẫy P2P: Chuyện một khoản nạp “nhầm” 20.000 INR có thể làm đóng băng cả cuộc đời của bạn
Đây là một buổi tối yên ắng, và bạn vừa hoàn tất một giao dịch bán P2P suôn sẻ trị giá 4.000 INR USDT. Giao dịch đã xong, tiền đã vào, bạn tiếp tục với ngày của mình. Nhưng năm giờ sau, điện thoại rung lên với hai thông báo. Thêm 3.000 INR được chuyển vào tài khoản ngân hàng của bạn ngay lập tức, sau đó là 17.000 INR khác.
Bỗng nhiên, một người lạ đã thả thẳng 20.000 INR tiền mặt không được yêu cầu vào tay bạn. Trước khi bạn kịp hiểu chuyện gì vừa xảy ra, cuộc trò chuyện P2P của bạn đã bùng nổ với hàng loạt tin nhắn hoảng loạn.
"Làm ơn! Điện thoại của tôi bị lỗi và đã tự động chuyển tiền! Ngay lập tức gửi lại cho tôi!"
Tình huống đúng như vậy đã xảy ra với một trader (người giao dịch) crypto ngay trong cộng đồng của chúng tôi, khiến họ rơi vào tình thế đối đầu căng thẳng giữa việc làm người tốt và bảo vệ số tiền do chính mình vất vả kiếm được.
Giải phẫu của một trò lừa đảo công nghệ cao
Trader của chúng tôi, HauntedAlgorithm, lập tức cảm thấy tội lỗi. Phần lớn người thật thà sẽ ngay lập tức bấm “Transfer” để hoàn trả tiền không phải của họ. Nhưng khi họ nhìn kỹ hơn, câu chuyện của người mua bắt đầu nứt toác như một tấm kính rẻ tiền:
Dấu vết không khớp: Tiền đến từ một tài khoản ngân hàng địa phương của Ấn Độ, nhưng ảnh chụp màn hình do người mua gửi đã vô tình lộ một thông báo pop-up từ một số điện thoại/WhatsApp doanh nghiệp tại Vương quốc Anh cực kỳ đáng ngờ (+44...).
Câu chuyện thay đổi: Khi bị chất vấn, người mua đột ngột bỏ lời bào chữa “lỗi điện thoại” và nói rằng tài khoản ở Anh thuộc về một người anh/em trai.
Nỗi ám ảnh tống tiền về mặt cảm xúc: Ngay khi trader từ chối thực hiện một lần chuyển thủ công không được kiểm soát, người mua lập tức tung ra hàng loạt lời bào chữa khẩn cấp mang tính gây tội lỗi nặng nề từ phía gia đình ("Mẹ tôi đang bệnh rất nặng!") để gây áp lực thanh toán nhanh.
Bẫy “ăn gấp đôi” được giải thích
Điều gì xảy ra nếu bạn tự tay gửi tiền lại? Bạn sẽ mất hết mọi thứ.
Đây là trò lừa đảo kinh điển kiểu Third-Party / Chargeback. Hacker hoặc kẻ lừa đảo sử dụng một tài khoản ngân hàng bị xâm nhập, bị đánh cắp hoặc thuộc bên thứ ba để gửi cho bạn khoản tiền thêm 20.000 INR. Chúng rất muốn bạn tự tay chuyển khoản tiền đó trở lại sang một tài khoản hoàn toàn khác do chính chúng kiểm soát.
Sau khi bạn hoàn trả tiền, nạn nhân thực sự của tài khoản ngân hàng bị đánh cắp sẽ phát hiện số tiền còn thiếu và báo cáo một chargeback gian lận hoặc khiếu nại mạng với ngân hàng của họ. Sau đó ngân hàng sẽ lấy tiếp 20.000 INR khác ngay khỏi số dư của bạn hoặc đặt một lệnh giữ hạn chế lên hồ sơ của bạn. Kẻ lừa đảo bước đi với lợi nhuận ròng 20.000 INR từ chính chi phí trực tiếp của bạn, để lại các tài khoản tài chính của bạn bị treo lơ lửng trong tình trạng đóng băng.
Trong trường hợp của trader, việc làm điều an toàn vẫn kéo theo hậu quả. Họ từ chối chuyển thủ công một cách đúng đắn và hướng dẫn người mua thực hiện giao dịch đảo chiều ngân hàng chính thức. Để trả đũa, người mua độc hại đã nộp đơn kháng cáo với Binance và khiếu nại mạng, thành công trong việc khóa 196 USDT của người bán và áp đặt một khoản phong tỏa/lien ngân hàng trị giá 20.000 INR.
Cách “miễn nhiễm” cho danh mục P2P của bạn
Nếu một thực thể không rõ ràng vô tình đổ thêm tiền vào tài khoản của bạn sau khi giao dịch, hãy ưu tiên bảo mật kỹ thuật số của bạn hơn là vội vàng đáp ứng:
Không bao giờ hoàn trả tiền bằng tay: Tuyệt đối không chuyển tiền trả lại theo ý chí của bạn sang một mã UPI chưa được xác minh hoặc tài khoản bên thứ ba do người mua cung cấp.
Buộc đảo chiều chính thức từ ngân hàng: Hãy yêu cầu người mua nộp một yêu cầu khẳng định rõ “giao dịch nhầm/sai”/đảo chiều (reversal) với tổ chức tài chính của họ. Trình bày thật rõ rằng bạn chỉ sẵn sàng đồng ý khi ngân hàng của bạn chính thức liên hệ để xác nhận việc hoàn tác (rollback) nội bộ an toàn.
Chủ động thông báo nhánh của bạn: Bước vào nhánh (branch) cục bộ hoặc liên hệ bộ phận hỗ trợ khách hàng để báo hiệu việc dòng tiền vào bất ngờ. Trình bày lịch sử giao dịch P2P như bằng chứng cụ thể rằng tài sản đó có nguồn gốc hợp pháp nhằm giảm nguy cơ hồ sơ của bạn bị đưa vào danh sách đen hoàn toàn.
Khám phá các kênh rút tiền an toàn (Off-ramps): Các giao dịch P2P truyền thống là “mảnh đất vàng” cho những trò gian lận chargeback. Giảm thiểu rủi ro bề mặt bằng cách cân nhắc các phương thức thanh khoản thay thế như Máy gửi tiền mặt (CDM) hoặc các cổng thanh khoản trực tiếp đã được thẩm định và quản lý đầy đủ.