

Ngày 31 tháng 1 năm 2025, một tin nhắn trong thế giới mã hóa đã gây chấn động — Uniswap V4 chính thức ra mắt, 10 chuỗi đồng loạt khởi động.
Đây không phải là một lần nâng cấp bình thường. Nó trao cho toàn ngành DeFi một chiếc chìa khóa — chiếc chìa khóa có thể mở cánh “hộp đen” thanh khoản.
Trong suốt 7 năm qua, Uniswap từ V1 đến V3 đã xử lý hơn 2,75 nghìn tỷ USD khối lượng giao dịch, không có vụ tấn công nào. Nếu đặt thành tích này trong bối cảnh tài chính truyền thống, tương đương với việc một sàn giao dịch vận hành suốt 7 năm mà không mất một đồng nào. Nhưng ở kỷ nguyên V3 lại có một “điểm nghẽn” cố hữu: nếu bạn muốn thay đổi bất kỳ quy tắc nào, bạn phải fork toàn bộ mã giao thức và tự xây lại hệ thống từ đầu. Điều này chẳng khác gì “dán bảng hiệu của mình lên mặt tiền cửa hàng của người khác” — vừa đắt, vừa chậm, lại dễ phát sinh sai sót.
V4 dùng một thứ gọi là Hook để phá vỡ hoàn toàn thế bế tắc này.
Nói thẳng ra, Hook chính là "ổ cắm" Uniswap dành cho nhà phát triển. Bạn có thể cắm ổ đó vào các nút khác nhau trong quy trình giao dịch để nó tự động chạy mã bạn viết khi cần. Nó giống hệt việc cài app trên điện thoại — bạn không cần tự chế tạo điện thoại, chỉ cần phát triển ứng dụng trên hệ thống.
Sự thay đổi nhỏ bé này, trong chưa đầy một năm, đã tạo ra hơn 20.000 lần khởi tạo Hook, tổng khối lượng giao dịch vượt 190 tỷ USD, TVL (tổng giá trị khóa) vượt 1 tỷ USD chỉ trong 177 ngày kể từ khi ra mắt — trong khi V3 mất gần một năm mới đạt cùng cột mốc.
Uniswap tự nói đây là "khoảnh khắc App Store" của DeFi. Điều đó không phải là khoác lác.
Từ hệ thống đóng sang nền tảng mở
Muốn hiểu tại sao Hook quan trọng, trước hết phải hiểu V3 "đóng" đến mức nào.
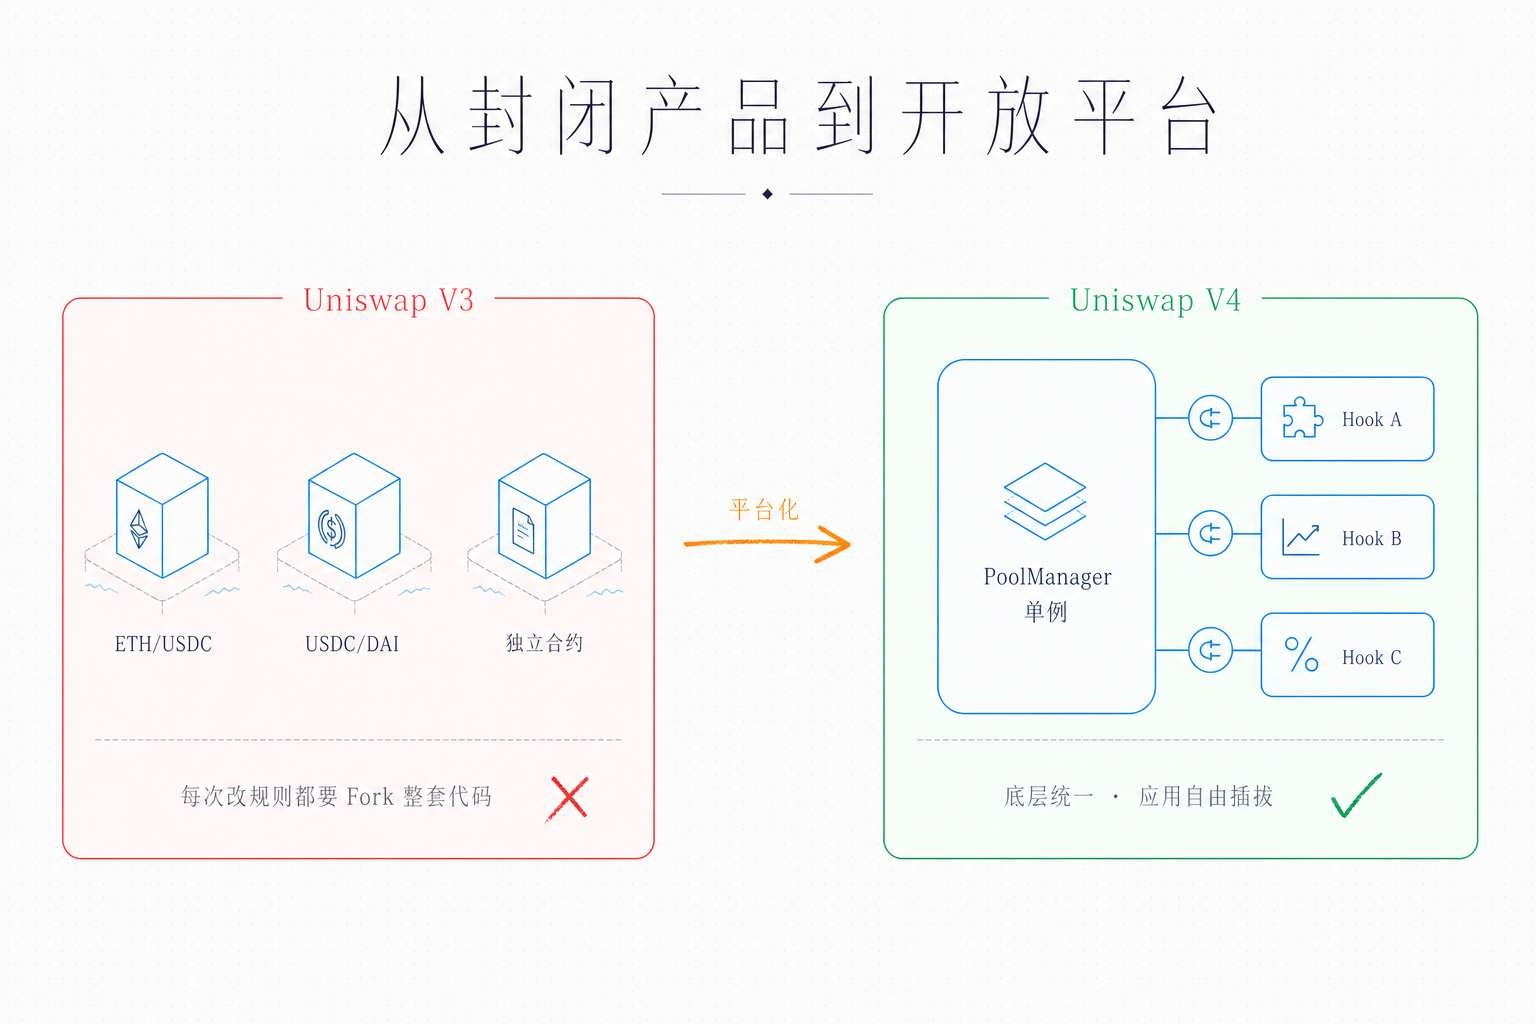
Kiến trúc của V3 như thế này: mỗi cặp giao dịch (ví dụ ETH/USDC) là một hợp đồng thông minh độc lập. Bạn muốn tạo một pool mới? Được, triển khai một hợp đồng hoàn toàn mới. Điều đó có nghĩa là gì? Mỗi lần tạo pool tốn rất nhiều Gas, code bị triển khai lặp lại, chi phí bảo trì cực cao. Tệ hơn nữa, nếu bạn muốn thêm tính năng tùy biến cho pool — như phí động, lệnh giới hạn, phòng thủ MEV — thì xin lỗi, bạn phải fork toàn bộ codebase của Uniswap, tự sửa, tự audit, tự triển khai.
Lấy ví dụ, V3 giống như thị trường điện thoại trước khi iPhone xuất hiện: mỗi hãng tự làm phần cứng, tự viết hệ điều hành, tự cài phần mềm, mọi thứ đều phải bắt đầu từ đầu. Mỗi chiếc điện thoại đến tay người dùng đều là một hòn đảo cô lập.
V4 đã làm gì? Nó biến Uniswap từ "một sản phẩm" thành "một nền tảng".
Có hai thay đổi cốt lõi. Thứ nhất, tất cả pool không còn tự vận hành riêng rẽ nữa mà cùng sống trong một "ngôi nhà lớn" gọi là PoolManager. Về mặt kỹ thuật, đây gọi là kiến trúc Singleton (đơn thể). Tạo pool mới không còn cần triển khai hợp đồng mới; chỉ cần cập nhật một bản ghi trạng thái trong hợp đồng hiện có — chi phí giảm thẳng 99%. Thứ hai chính là Hook. Nhà phát triển có thể "gắn móc" vào các nút quan trọng trong vòng đời pool để chèn logic tùy chỉnh, hoàn toàn không cần động đến code lõi.
Kết hợp hai điều này lại, hiệu ứng giống như iOS đối với iPhone: hệ điều hành nền tảng do Apple phụ trách bảo mật và bảo trì, còn nhà phát triển chỉ cần viết app.
Phép màu của mười điểm hook
Cơ chế cốt lõi của Hook thực ra không quá phức tạp: trong vòng đời của một pool, Uniswap V4 đặt sẵn một số "điểm kiểm tra"; mỗi điểm tương ứng với một thời khắc quan trọng. Nhà phát triển có thể chọn chạy mã của mình trước hoặc sau những thời điểm đó.
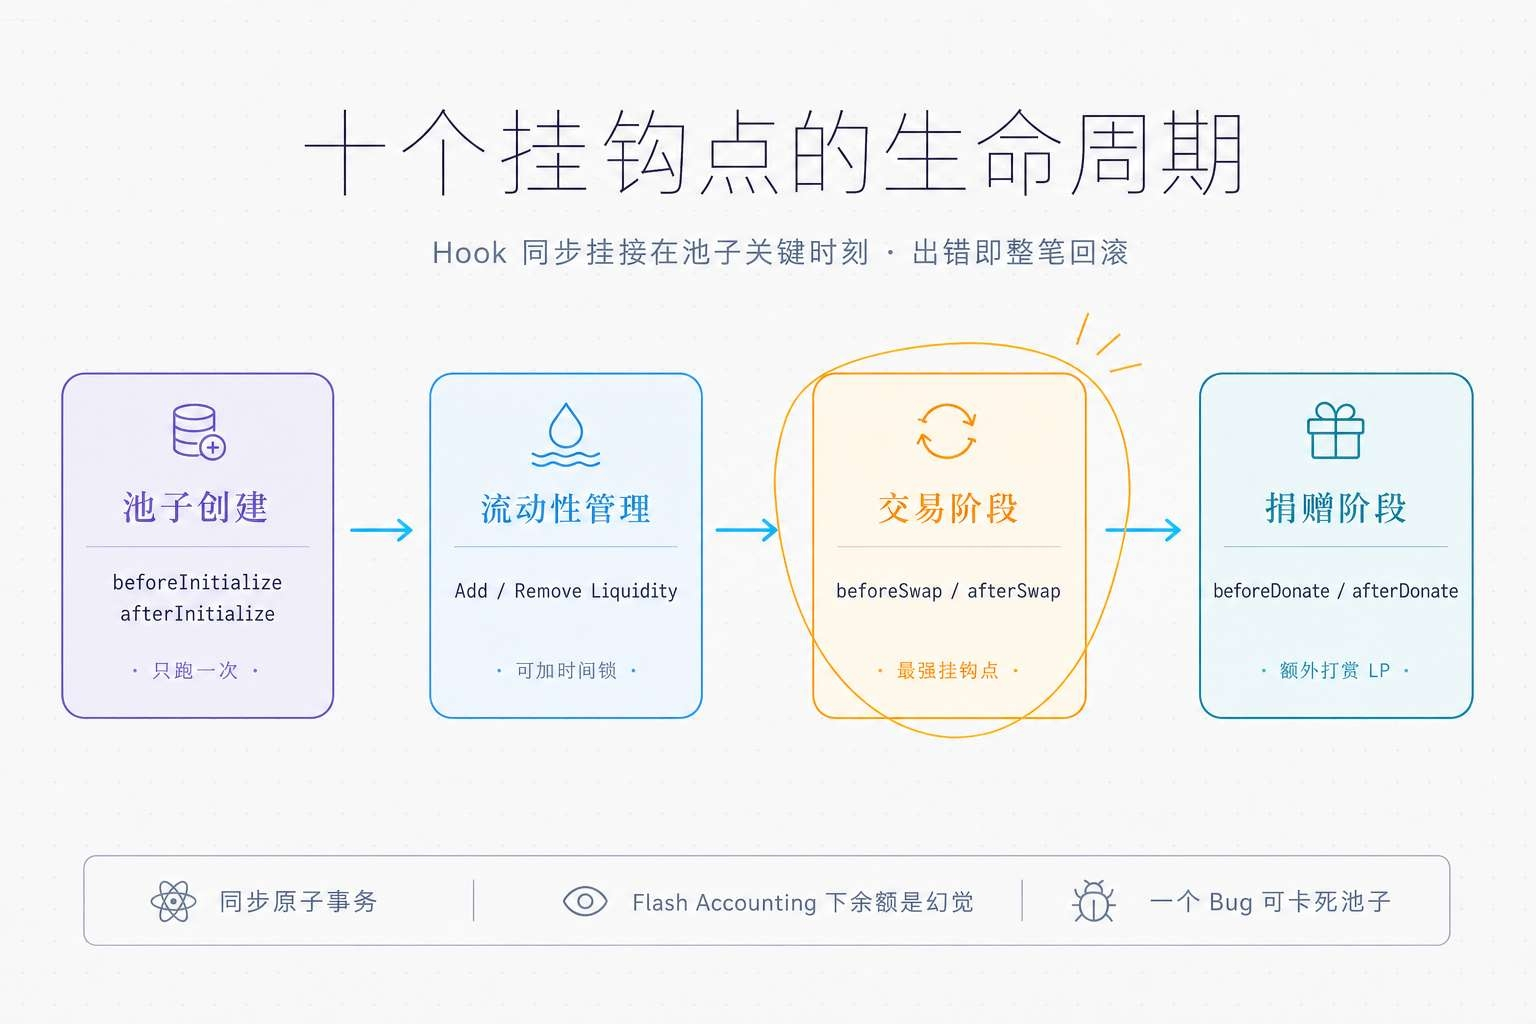
Cụ thể có bao nhiêu điểm hook? 8 điểm callback cốt lõi, cộng thêm vài biến thể giá trị trả về nâng cao, tổng cộng hơn 10 điểm. Chúng bao phủ mọi khâu quan trọng của pool từ khi sinh ra đến vận hành hằng ngày:
Giai đoạn khởi tạo pool: beforeInitialize và afterInitialize — chạy trước và sau khi pool được khởi tạo, chỉ một lần. Bạn có thể dùng ở đây để đặt tham số ban đầu hoặc thực hiện một số kiểm tra điều kiện tham gia.
Giai đoạn quản lý thanh khoản: beforeAddLiquidity và afterAddLiquidity kiểm soát dòng tiền đi vào, beforeRemoveLiquidity và afterRemoveLiquidity quản lý dòng tiền đi ra. Muốn phạt những kẻ arbitrage "vào nhanh ra nhanh"? Chỉ cần thêm một thời gian khóa ở beforeRemoveLiquidity.
Giai đoạn giao dịch: beforeSwap và afterSwap — đây là hai điểm mạnh nhất. Trước khi giao dịch có thể kiểm tra điều kiện, thay đổi phí; sau giao dịch có thể cập nhật oracle, thực thi lệnh giới hạn.
Giai đoạn quyên tặng: beforeDonate và afterDonate — xử lý phần thưởng thêm cho LP.
Có một chi tiết kỹ thuật cực kỳ quan trọng ở đây: Hook không phải là "thông báo sau" bất đồng bộ, mà được thực thi đồng bộ. Nghĩa là gì? Hook và logic AMM cốt lõi nằm trong cùng một giao dịch nguyên tử. Nếu Hook lỗi (revert), toàn bộ giao dịch sẽ bị hoàn tác. Điều này đảm bảo tính toàn vẹn, nhưng cũng có nghĩa nhà phát triển phải cực kỳ cẩn thận — chỉ một bug cũng có thể làm cả pool bị kẹt cứng.
Một điểm dễ vấp khác: khi Hook chạy, tài sản vẫn chưa thực sự được chuyển. Nếu bạn kiểm tra balanceOf trong Hook, những gì bạn thấy chỉ là "ảo giác" — đó chỉ là số ghi sổ, không phải số dư thật. Tất cả "tiền" chỉ là các bản ghi chênh lệch trong bộ nhớ tạm thời. Thiết kế này gọi là Flash Accounting (ghi sổ chớp nhoáng), là một đổi mới lớn khác của V4.
Flash accounting tiết kiệm được bao nhiêu tiền
Flash Accounting là "cặp bài trùng vàng" của kiến trúc Singleton. Để hiểu giá trị của nó, cần nhìn xem V3 lãng phí đến mức nào.
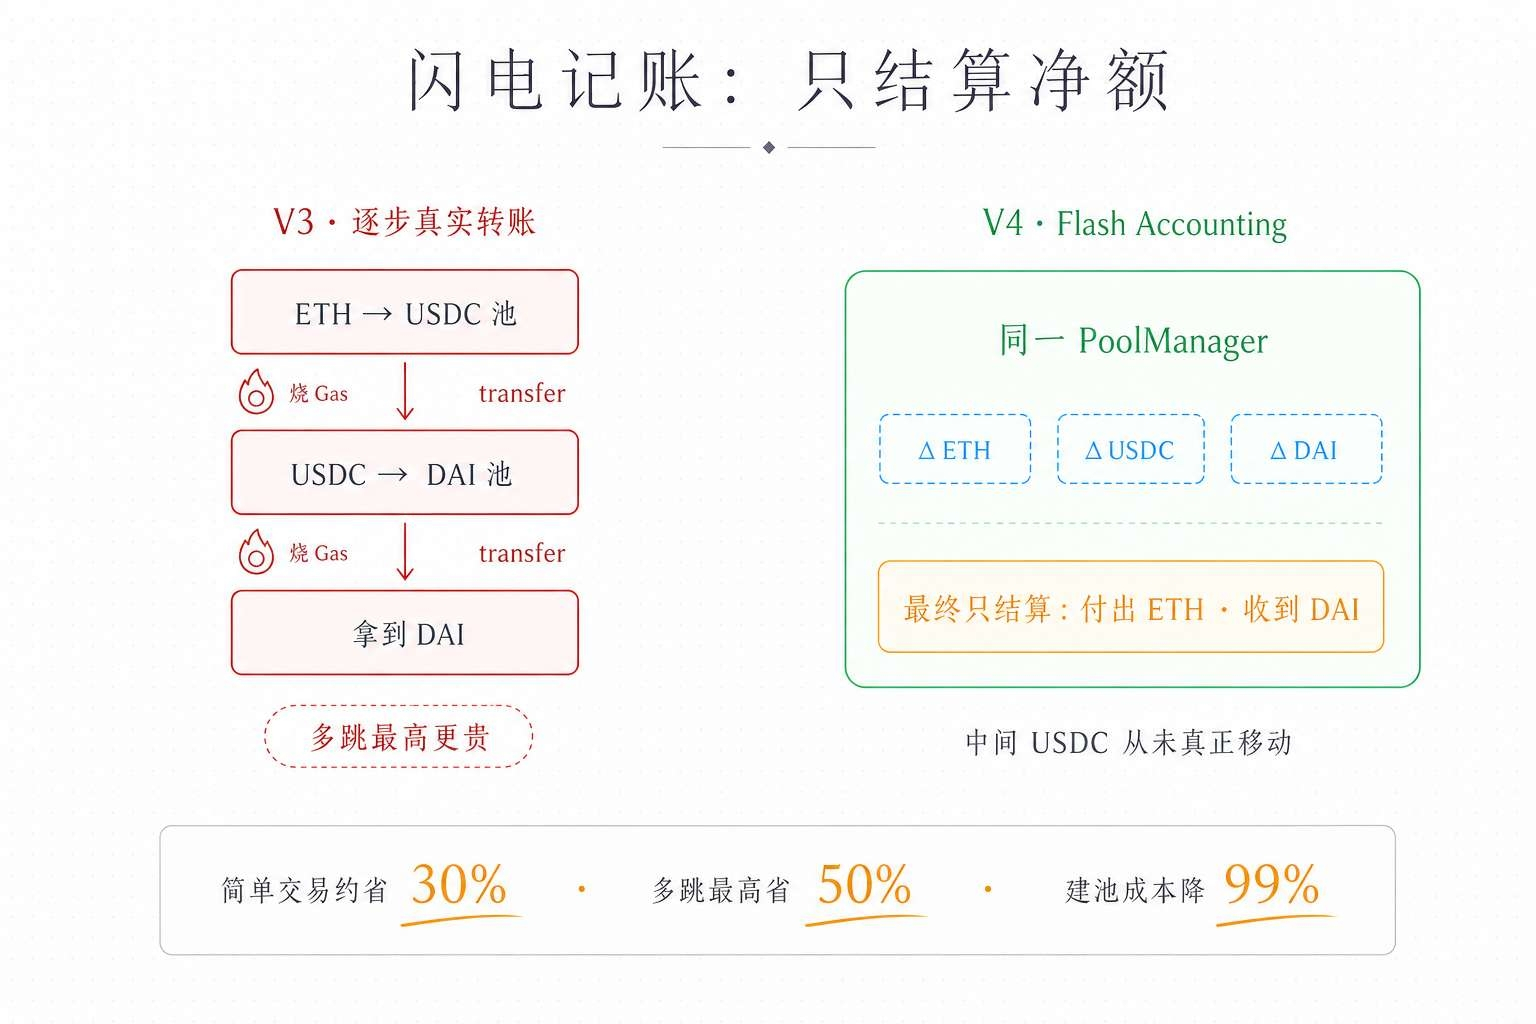
Trong thời V3, giả sử bạn muốn thực hiện một giao dịch nhiều bước: đổi ETH lấy USDC, rồi dùng USDC đổi lấy DAI. Mỗi bước đều phải thực sự chuyển token từ hợp đồng này sang hợp đồng khác. ETH đi vào hợp đồng pool ETH/USDC, USDC được chuyển ra từ hợp đồng ETH/USDC rồi chuyển tiếp sang hợp đồng USDC/DAI, cuối cùng DAI từ hợp đồng USDC/DAI được chuyển cho bạn. Ở giữa mỗi bước đều gọi hàm transfer của ERC-20, và mỗi bước đều đốt Gas.
V4 làm thế nào? Tất cả pool đều nằm trong cùng một hợp đồng. Khi giao dịch nhiều bước, các bước trung gian không cần thực sự chuyển token; hệ thống chỉ ghi nhận thay đổi số dư (delta). Khi mọi thao tác hoàn tất, chỉ thanh toán phần ròng cuối cùng — bạn trả ETH, nhận DAI, còn USDC ở giữa từ đầu đến cuối không hề di chuyển thực sự.
Tối ưu này tiết kiệm được bao nhiêu? Giao dịch đơn giản tiết kiệm khoảng 30% Gas, giao dịch nhiều bước tiết kiệm tối đa 50%. Khi mạng đông nghẽn, một giao dịch ba bước trên V3 có thể tốn 40 USD Gas, còn trên V4 với cùng lộ trình có thể chưa tới 15 USD. Với các nhà arbitrage và nhà giao dịch tần suất cao thực hiện hàng nghìn giao dịch mỗi ngày, đó là khoản tiền thật sự đáng kể.
Flash Accounting có thể thực hiện được là nhờ EIP-1153 giới thiệu "Transient Storage" (bộ nhớ tạm thời). Đây là một cách lưu trữ dữ liệu đặc biệt: dữ liệu chỉ có hiệu lực trong giao dịch hiện tại, và sẽ tự động bị xóa sau khi giao dịch kết thúc, không cần ghi vĩnh viễn vào trạng thái blockchain như storage thông thường. Điều này làm cho việc ghi sổ rẻ đi rất nhiều.
Nhân tiện nói thêm, V4 cũng khôi phục hỗ trợ ETH nguyên bản. V3 buộc người dùng phải bọc ETH thành WETH mới giao dịch được, làm phát sinh thêm một bước không cần thiết và tốn Gas. V4 hỗ trợ trực tiếp ETH nguyên bản, giúp các giao dịch liên quan tiết kiệm thêm khoảng 15% Gas.
Thiết kế mã quyền hạn tinh vi
Quản lý quyền của Hook là một trong những thiết kế tinh vi nhất của V4, đồng thời cũng là thứ dễ bị bỏ qua nhất.
Trong V4, một Hook có thể làm gì và không thể làm gì không được lưu trong biến của hợp đồng, mà được mã hóa trực tiếp trong địa chỉ của hợp đồng Hook. Cụ thể, các bit thấp của địa chỉ Hook tương ứng với các cờ quyền hạn khác nhau: một bit là 1 thì bật beforeSwap, bit khác là 1 thì bật afterSwap, cứ thế tiếp tục.
Tại sao phải làm vậy? Vì đọc bit từ địa chỉ rẻ hơn rất nhiều so với đọc biến từ storage — tiết kiệm một lần SLOAD là tiết kiệm Gas. Nhưng điều này cũng tạo ra một hệ quả thú vị: khi triển khai Hook, bạn không thể chọn địa chỉ tùy ý. Bạn phải dùng CREATE2 kết hợp với các "salt" khác nhau để tính đi tính lại, cho đến khi tìm được một địa chỉ có các bit thấp đúng với tổ hợp quyền hạn bạn muốn. Quá trình này gọi là "đào địa chỉ" (address mining), và các nhà phát triển thường dùng công cụ như HookMiner để làm việc đó.
Một khi đã triển khai thành công, quyền hạn sẽ cố định mãi mãi. Muốn sửa? Chỉ có thể triển khai lại một Hook mới và tạo một pool mới. Tính bất biến này là một phần của thiết kế an toàn — ngăn Hook bị âm thầm nâng cấp rồi làm điều xấu. Nhưng nếu thực sự cần Hook có thể nâng cấp, bạn phải dùng mô hình hợp đồng proxy, mà bản thân nó lại đưa vào các rủi ro an toàn mới.
Mỗi pool chỉ có thể gắn với một hợp đồng Hook, nhưng một hợp đồng Hook có thể phục vụ nhiều pool. Thiết kế này là một dạng "ràng buộc" có chủ đích — vừa trao linh hoạt, vừa tránh thảm họa khả năng kết hợp giữa các Hook khác nhau.
Bunni nuốt thị trường như thế nào
Nếu Hook là "vũ khí" của V4, thì Bunni chính là người đầu tiên dùng nó đến tận cùng.
Bunni V2 ra mắt đồng thời với V4, và sau khi lên sóng đã từng chiếm hơn 90% tổng khối lượng giao dịch trên V4. Một giao thức Hook xử lý khối lượng giao dịch lớn hơn tất cả ứng dụng V4 còn lại cộng lại. Đây không phải lỗi đánh máy.
Chiêu bài mạnh nhất của Bunni gọi là "tái thế chấp" (Rehypothecation) — một khái niệm vay mượn từ tài chính truyền thống. Hiểu đơn giản, cùng một tài sản được dùng cho hai việc cùng lúc.
Trong Uniswap truyền thống, LP (nhà cung cấp thanh khoản) phải đối mặt với lựa chọn khắc nghiệt: либо đưa tài sản vào pool để kiếm phí giao dịch, либо cho vay để kiếm lãi. Cá và gấu không thể cùng có. Hook của Bunni phá vỡ thế lựa chọn kép này: sau khi ETH và USDC của bạn được gửi vào pool Bunni, chúng không chỉ ngồi chờ người khác giao dịch. Chúng còn đồng thời được triển khai sang các giao thức cho vay như Aave hoặc Compound để kiếm thêm lợi suất, mà không ảnh hưởng đến chức năng giao dịch.
Hiệu quả thế nào? Dữ liệu ban đầu cho thấy lợi nhuận của LP trên Bunni cao hơn 15% đến 40% so với vị thế V3 tương đương. Người dùng vẫn nhìn thấy giao diện Uniswap quen thuộc, còn toàn bộ tối ưu lợi nhuận phức tạp diễn ra tự động bên trong Hook.
Tuy nhiên, Bunni sau đó cũng gặp một số trắc trở. Theo dữ liệu giữa năm 2026, Bunni từng đóng một phần pool thanh khoản, khiến TVL của V4 giảm từ đỉnh 1,4 tỷ USD xuống vùng 600 đến 800 triệu USD. Điều này nhắc mọi người rằng: dù hệ sinh thái Hook có phồn thịnh đến đâu, rủi ro của từng dự án đơn lẻ vẫn luôn tồn tại.
Phòng thủ MEV đi vào tầng pool
Nếu Bunni giải quyết bài toán "kiếm nhiều hơn", thì Arrakis tấn công vào bài toán "bị ăn cắp ít hơn".
MEV (giá trị có thể trích xuất tối đa) là một hố đen vô hình trong thế giới DeFi. Các trader thành thạo kiếm lợi bằng cách sắp xếp lại, chèn vào hoặc kiểm duyệt giao dịch, mỗi năm hút hàng tỷ USD từ LP của Uniswap. Khi kẻ arbitrage phát hiện chênh lệch giá và chạy trước giao dịch của bạn, LP cung cấp thanh khoản ở mức giá cũ và gánh chịu khoản lỗ. Giống như bạn mở một cửa hàng, có người lợi dụng lúc bạn không để ý, mua rẻ bán đắt trước khi bảng giá của bạn kịp cập nhật, rồi bỏ túi phần chênh lệch — và người thiệt là bạn.
Trước đây, phòng thủ MEV chủ yếu dựa vào ví hoặc relay riêng tư — đứng khá xa pool. Diamond Hook của Arrakis đưa phòng thủ thẳng vào trong pool. Nó triển khai một khái niệm gọi là tối thiểu hóa LVR (Loss-Versus-Rebalancing): buộc giao dịch arbitrage phải thực thi ngay đầu mỗi block, để LP nhận được mức giá công bằng hơn trong đa số giao dịch. Có thể hiểu là yêu cầu kẻ arbitrage phải "lật bài ngay", thay vì chờ thời điểm đẹp nhất mới ra tay.
Arrakis còn có đòn thứ hai: phí động. Khi thị trường yên ả, phí thấp để khuyến khích khối lượng giao dịch; khi giá biến động mạnh, phí tự động tăng lên để LP nắm bắt thêm giá trị.
OpenZeppelin cũng đóng góp hai triển khai Hook đáng chú ý. AntiSandwichHook ghi lại điểm kiểm tra giá ở đầu mỗi block; nếu các giao dịch sau đó nhận được mức giá tốt hơn điểm kiểm tra, phần chênh sẽ bị giữ lại — kẻ tấn công sandwich không còn lợi nhuận. LiquidityPenaltyHook chuyên đối phó với tấn công thanh khoản JIT (Just-In-Time): ai đó tạm thời bơm thanh khoản trước một loạt giao dịch lớn, vắt sạch lợi ích rồi rút ra ngay, Hook sẽ áp dụng phạt dựa trên khoảng cách giữa các block cho kiểu hành vi này và hoàn trả phí cho LP dài hạn.
Những sinh vật DeFi mới nhìn từ Hook
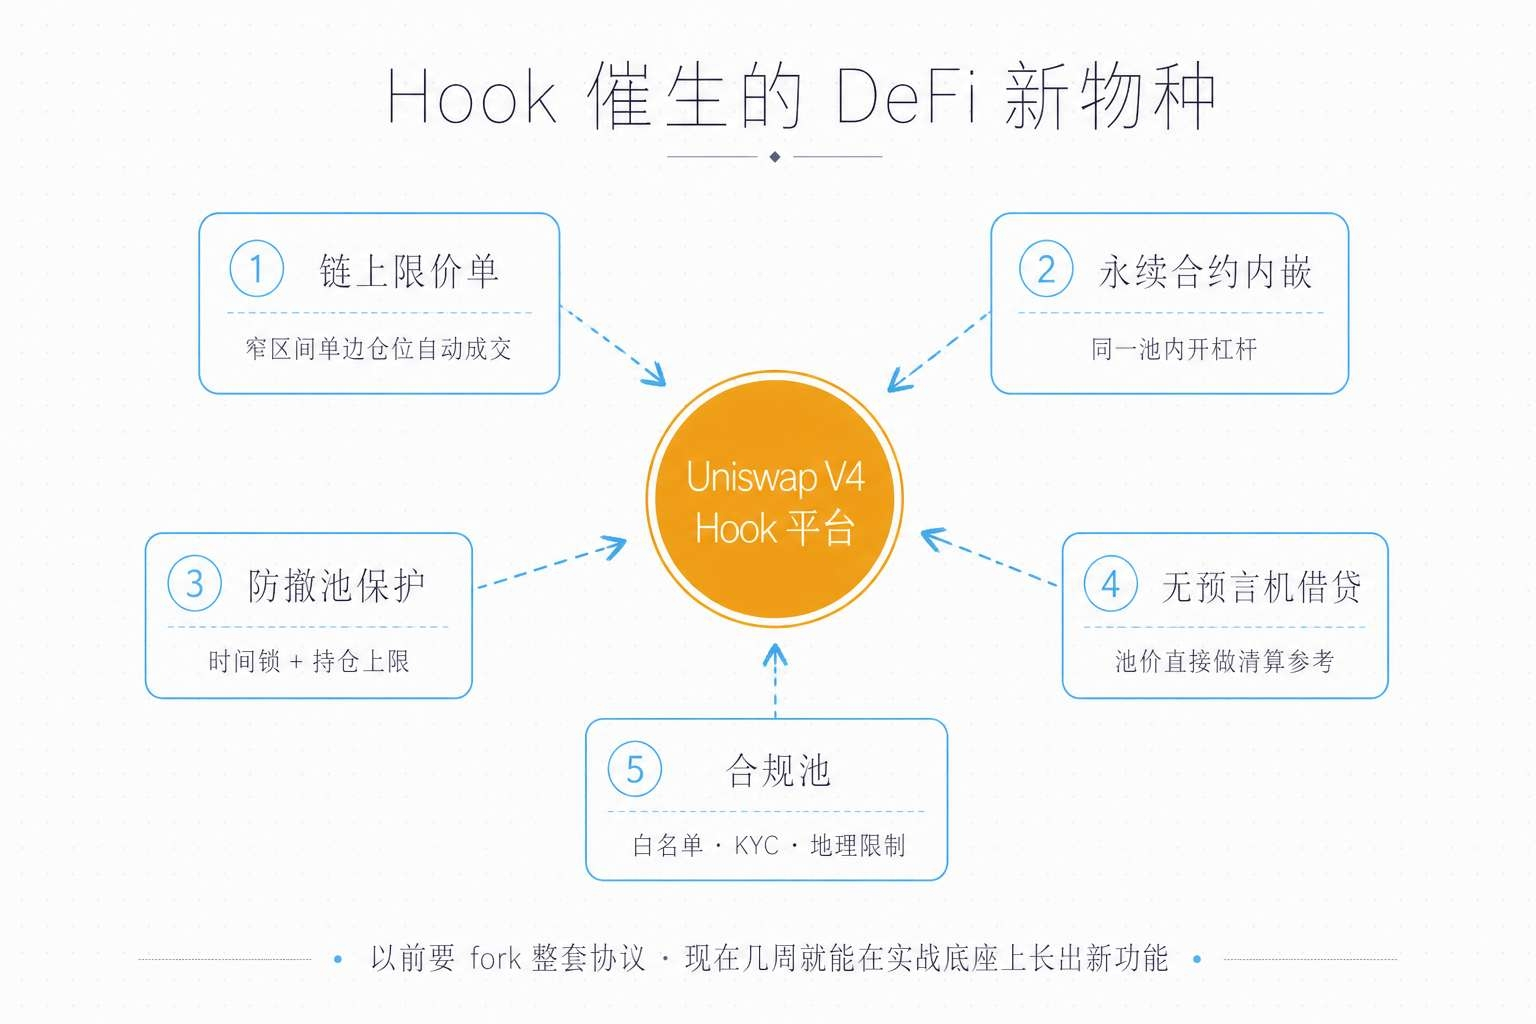
Không gian tưởng tượng của Hook còn xa hơn nhiều so với phí động và phòng thủ MEV. Sau hơn một năm ra mắt, hệ sinh thái đã xuất hiện một loạt đổi mới mà kiến trúc trước đây hoàn toàn không làm được:
Lệnh giới hạn trên chuỗi: LimitOrderHook cho phép bạn đặt lệnh giới hạn trực tiếp trên Uniswap. Cơ chế này rất khéo léo — tạo một vị thế thanh khoản ở khoảng giá hẹp chỉ chứa tài sản một chiều tại mức giá mục tiêu, rồi tự động khớp và rút ra khi giá đi qua. Không cần engine khớp lệnh tập trung, tất cả được thực thi on-chain.
Hợp đồng tương lai nhúng: HOOK Finance đưa giao dịch đòn bẩy trực tiếp vào pool Uniswap. Nhà giao dịch không cần sang giao thức khác mà vẫn có thể mở vị thế đòn bẩy ngay trong cùng một pool thanh khoản.
Bảo vệ chống kéo rug: Fair Trade Hook cưỡng chế khóa thanh khoản theo thời gian và giới hạn vị thế nắm giữ tối đa cho token mới phát hành. Trước đây phải tin vào cam kết an toàn của dự án; giờ đây được thực thi bằng code.
Cho vay không cần oracle: một số giao thức thử nghiệm trực tiếp dùng giá từ pool Uniswap làm tham chiếu thanh lý cho vay, bỏ qua các oracle bên ngoài như Chainlink. Cách này loại bỏ cả một nhóm vector tấn công và cũng giảm phụ thuộc vào hạ tầng.
Pool tuân thủ: Permissioned Pool Hook có thể kiểm tra whitelist trader, xác minh ví, hạn chế theo địa lý. Lần đầu tiên, dòng vốn tổ chức có thể đáp ứng yêu cầu KYC mà không cần fork giao thức.
Uniswap Foundation còn đang thúc đẩy một chương trình ươm tạo tên Hook Design Lab, với 5 đội đầu tiên mỗi đội một thế mạnh riêng: EulerSwap gắn hạ tầng cho vay với kiến trúc V4 Hook, tổng khối lượng giao dịch vượt 3,7 tỷ USD; Aegis làm phí động toàn chuỗi, khối lượng giao dịch gần 1 tỷ USD; Dynamo DEX thiết kế riêng mức phí động cho LRT (token tái đặt cọc thanh khoản) để chống lệch giá; Bunni làm tái thế chấp và tự động tái cân bằng; Angstrom của Sorella Labs làm đấu giá theo lô để chống MEV.
Rào cản an toàn cao đến mức nào
Hook càng linh hoạt thì bề mặt tấn công càng lớn. Đó là hai mặt của cùng một đồng xu.
Mã lõi của Uniswap đã trải qua 9 vòng audit, một cuộc thi an ninh với hơn 500 người tham gia, cùng chương trình bug bounty lên tới 15,5 triệu USD — không có lỗ hổng nghiêm trọng nào. Nhưng Hook thì khác. Mỗi Hook là một hợp đồng thông minh do bên ngoài phát triển, và độ sâu rộng của quá trình kiểm tra an ninh rất không đồng đều. Khi bạn dùng pool có Hook, thực chất bạn đang đồng thời tin vào cả lớp nền của Uniswap lẫn logic tùy chỉnh của nhà phát triển Hook.
Các công ty an ninh như Cyfrin, CertiK, Hacken đã thực hiện nghiên cứu an ninh hệ thống về V4 Hook, tổng hợp ra một số rủi ro thường gặp:
Không khớp quyền: quyền được mã hóa trong địa chỉ Hook và các hàm thực tế được triển khai không trùng nhau. Hoặc là quyền đã khai báo nhưng không có hàm tương ứng (giao dịch sẽ revert ngay), hoặc là có hàm nhưng địa chỉ không mã hóa quyền đó (Hook bị bỏ qua âm thầm, logic quan trọng không chạy). Hợp đồng trừu tượng BaseHook có thể kiểm tra trong constructor, nhưng hợp đồng không kế thừa nó thì không có lớp bảo vệ này.
Thiếu kiểm soát truy cập: các hàm callback của Hook phải xác minh người gọi là PoolManager, nếu không bất kỳ ai cũng có thể gọi trực tiếp. Cork Protocol từng bị tấn công vì lỗi kiểm soát truy cập tương tự — dù không phải V4 Hook, nhưng kiến trúc thì gần giống.
Tấn công tái nhập: nếu Hook tương tác với hợp đồng bên ngoài, phải tuân thủ nghiêm ngặt mô hình kiểm tra - tác động - tương tác. Một lời gọi ngoài không đúng chuẩn có thể bị khai thác.
Từ chối dịch vụ bằng Gas: vòng lặp không giới hạn là quả bom hẹn giờ trong Hook. Kẻ tấn công có thể tạo giao dịch khiến số vòng lặp bùng nổ, đốt sạch Gas và làm pool bị kẹt cứng.
Sai số độ chính xác: vấn đề độ chính xác của số thập phân trong toán học DeFi cũng tồn tại trong Hook. Một sai số làm tròn tưởng chừng rất nhỏ, khi bị khuếch đại trong giao dịch tần suất cao, có thể dẫn đến tổn thất nghiêm trọng.
Hook độc hại: tất cả những gì trên là các Hook "ý tốt nhưng gây hại". Còn một loại khác là cố ý làm điều xấu — âm thầm đổi logic thông qua proxy có thể nâng cấp, hoặc bí mật hút giá trị từ LP bằng logic Hook phức tạp. Khi chọn pool có Hook, người dùng phải kiểm tra chính Hook đó như cách họ thẩm định bất kỳ giao thức DeFi nào.
Tin tốt là hệ sinh thái đang xây dựng được hệ thống audit và uy tín cho Hook. OpenZeppelin đã phát hành thư viện thành phần Hook của riêng mình, đã được audit chuyên nghiệp; Uniswap Foundation hỗ trợ trợ cấp audit cho các đội ươm tạo; cộng đồng cũng đang xây dựng registry Hook để giúp người dùng đánh giá rủi ro. Nhưng rốt cuộc, trong DeFi, trách nhiệm thẩm định vẫn luôn nằm trên vai người dùng.
Một bộ dữ liệu để nhìn rõ V4
Bản tổng kết hơn một năm kể từ khi V4 ra mắt:
TVL: vượt 1 tỷ USD sau 177 ngày kể từ lúc ra mắt, đỉnh khoảng 1,4 tỷ USD (10/2025), rồi giảm về vùng 600 đến 800 triệu USD do một số pool của Bunni bị đóng. So với việc V3 mất gần một năm mới chạm mốc 1 tỷ USD, tốc độ tăng của V4 rõ ràng nhanh hơn nhiều.
Khối lượng giao dịch: tính đến tháng 9/2025 đã vượt 190 tỷ USD, và đến tháng 6/2026 đạt khoảng 355 tỷ USD. Khối lượng giao dịch trung bình hằng ngày dao động từ 9,4 triệu USD đến 1 tỷ USD.
Số lượng pool: theo dõi được 4689 pool đang hoạt động trên các chain được hỗ trợ, lợi suất hằng năm trung bình khoảng 56%.
Phân bố trên chain: 72% TVL nằm trên các mạng Layer 2 (Arbitrum, Base, Optimism), mainnet Ethereum khoảng 28%. Unichain (L2 riêng của Uniswap) xử lý khoảng 75% giao dịch V4.
Số lượng Hook: lúc ra mắt là 150, đến tháng 7/2025 vượt 2500, tháng 9 vượt 20.000, và dữ liệu mới nhất cho thấy đã có hơn 23.500 Hook được khởi tạo.
Thị phần: V4 chiếm khoảng 30% đến 40% tổng khối lượng giao dịch của Uniswap, còn V3 vẫn chiếm khoảng 60%. Nhưng xu hướng rất rõ — phần của V4 tăng dần theo từng tháng, còn V3 giảm dần.
Tiết kiệm phí: giao dịch đơn giản tiết kiệm khoảng 30% Gas, giao dịch nhiều bước tiết kiệm tối đa 50%, chi phí tạo pool giảm 99%.
Tỷ lệ áp dụng Hook: dù số Hook khởi tạo bùng nổ, phần khối lượng giao dịch thực sự đi qua các pool có Hook chỉ ở mức 2% đến 12%. Phần lớn Hook vẫn đang ở giai đoạn thử nghiệm, chưa trở thành lựa chọn giao dịch chủ đạo.
Tương lai của thanh khoản sẽ trông như thế nào
Nhìn lại, những gì Uniswap V4 làm về bản chất là một cuộc phân quyền quyền lực.
Trước đây, Uniswap chính thức quyết định pool vận hành ra sao, thu bao nhiêu phí, dùng đường cong giá nào. Nhà phát triển muốn sửa? Fork. Người dùng muốn dùng tính năng đặc biệt? Sang giao thức khác. V4 giao lại những quyền đó: phí có thể điều chỉnh động, đường cong giá có thể tùy biến, quy trình giao dịch có thể chèn bất kỳ logic nào. Uniswap từ một "sản phẩm" trở thành một "hệ điều hành", còn Hook là "ứng dụng" chạy trên đó.
Sự chuyển đổi này tạo ra ảnh hưởng rất sâu rộng. Những tính năng DeFi trước đây cần nhiều tháng phát triển, hàng triệu đô la audit mới có thể ra mắt, nay có thể được xây dựng chỉ trong vài tuần trên nền code Uniswap đã được kiểm nghiệm thực chiến. Các thuộc tính an toàn của hợp đồng lõi được mở rộng sang tầng Hook; dù chưa loại bỏ hoàn toàn bề mặt tấn công, nhưng đã giảm mạnh rủi ro ở tầng hạ tầng.
Cục diện cạnh tranh cũng đang thay đổi. Curve, Balancer, SushiSwap đều đang cập nhật lộ trình, bổ sung các tính năng tùy biến kiểu Hook. Kiến trúc mô-đun, có thể mở rộng đang trở thành tiêu chuẩn của thế hệ DEX tiếp theo. Uniswap V4 đã đặt ra chuẩn mực; đối thủ либо bắt kịp, либо bị bỏ lại phía sau.
Nhưng vẫn còn nhiều câu hỏi bỏ ngỏ. Tỷ lệ áp dụng Hook chỉ ở mức một con số đến thấp hai con số — đa số người dùng vẫn ở lại với pool "trần". Việc Bunni thống trị rồi sau đó rút bớt khiến người ta cảnh giác hơn về rủi ro tập trung của một Hook đơn lẻ. Liệu kiểm toán bảo mật có theo kịp tốc độ bùng nổ của Hook hay không vẫn là dấu hỏi. Và việc dịch chuyển thanh khoản từ V3 sang V4, dù xu hướng đã rõ, vẫn còn xa mới hoàn tất.
Ngay cả Uniswap cũng hiểu rõ điều đó. Phần thưởng bug bounty 15,5 triệu USD vẫn đang treo, lứa đội ngũ thứ hai của Hook Design Lab đang trên đường, và việc triển khai sang nhiều chain khác vẫn đang tiếp tục.
Vào ngày 31/1/2025, Uniswap không chỉ đổi phiên bản, mà là đổi cả logic nền tảng của DeFi. Câu hỏi là: trong "app store" này, ứng dụng ăn khách tiếp theo sẽ là gì? Và ai sẽ viết ra "ứng dụng độc hại" đầu tiên khiến mọi người trở tay không kịp?
Câu trả lời vẫn đang chạy trên chuỗi.
