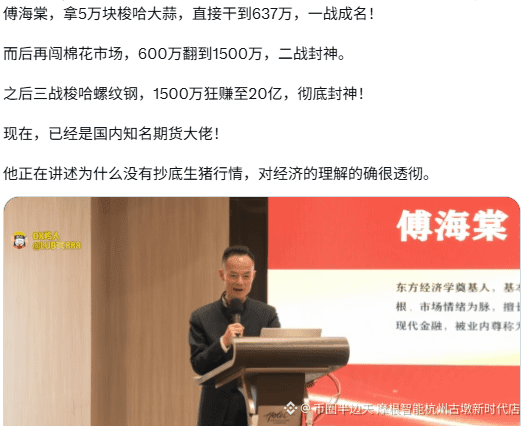
Phó Hải Đường không vội bắt đáy heo sống; mấu chốt là tuân thủ nghiêm ngặt tiêu chuẩn bắt đáy “cung-cầu cộng hưởng” nhất quán của ông, chứ không phải chỉ nhìn giá giảm. Ẩn sau đó là sự hiểu biết giản dị của ông về các quy luật kinh tế:
Chỉ thỏa mãn một điều kiện “giá thấp gây lỗ” là chưa đủ để tạo nên sự cộng hưởng cho việc bắt đáy của ông. Việc bắt đáy cần đáp ứng đồng thời “giá thấp + tồn kho thấp + toàn ngành lỗ sâu + nhu cầu cải thiện + mức chiết khấu (cao)” để tạo ra cộng hưởng đa điều kiện. Trong đợt heo sống giảm giá lần này, dù giá cả ảm đạm và doanh nghiệp chăn nuôi đều lỗ, nhưng tồn kho xã hội vẫn ở mức cao. Việc giảm công suất không triệt để—mức lỗ ở giai đoạn trước chưa đủ để buộc loại bỏ trên quy mô lớn đàn nái. Ngành vẫn chưa đạt đến mức “toàn ngành không muốn làm nữa” để thanh lý theo kiểu dứt khoát.
Công suất đi đến thanh lý có độ trễ: ông từng nói rõ rằng phải “đau rồi mới thật sự giảm công suất”. Lời kêu gọi của chính sách về giảm công suất không có tác dụng thực tế; chỉ khi thị trường thật sự lỗ đến mức khiến người trong nghề “đau thịt”, thì người chăn nuôi mới chủ động loại bỏ heo nái và rút khỏi ngành. Mức lỗ ban đầu của đợt heo sống lần này có giới hạn, công suất không bị xóa bỏ một cách căn bản, cục diện dư cung chưa thay đổi về mặt bản chất—vì vậy thời điểm bắt đáy vẫn chưa đến.
Diễn biến là thứ phải chờ, không phải tạo ra. Đây là nguyên tắc đầu tư xuyên suốt của ông: không giao dịch thường xuyên, chỉ chờ những đợt đại biến cực đoan mang tính chắc chắn. Khi mâu thuẫn cung-cầu chưa bùng phát triệt để và chưa xuất hiện đầy đủ các tín hiệu ở đáy, ông thà đứng ngoài chờ còn hơn vào sớm, tránh việc phải chịu mức giảm sâu kéo dài khi mới ở “nửa đường sườn núi”.
Ba điểm, logic đầu tư cốt lõi của ông
Giao dịch kiểu “đánh một phát hết vốn” của Phó Hải Đường nhìn thì có vẻ mạo hiểm, nhưng bản chất là một chiến lược đầu tư nghịch chu kỳ dựa trên nền tảng cơ bản của ngành. Logic cốt lõi rất giản dị:
“Tư duy ‘thiên đạo’”: giá hàng hóa trong thời gian dài thấp hơn chi phí của toàn ngành thì chắc chắn sẽ tăng trở lại. Nếu không, hàng hóa đó sẽ “tuyệt chủng”—đó là quy luật khách quan không thể vi phạm; ngược lại, nếu giá cao đến mức cả ngành điên cuồng mở rộng sản xuất thì sớm muộn cũng sẽ giảm.
Khảo sát thực địa là tối quan trọng: không tin dữ liệu trên giấy hay các tin đồn thị trường; ông tự chạy tới vùng chăn nuôi, hỏi nông hộ, tính toán chi phí để đánh giá tình hình cung-cầu thực sự.
Chỉ làm khi ở tình huống cực đoan: không tham gia giai đoạn đi ngang dao động; chỉ ra tay khi toàn ngành cực kỳ bi quan hoặc cực kỳ hưng phấn, nắm bắt điểm ngoặt theo nguyên tắc “vật cực tất phản”.