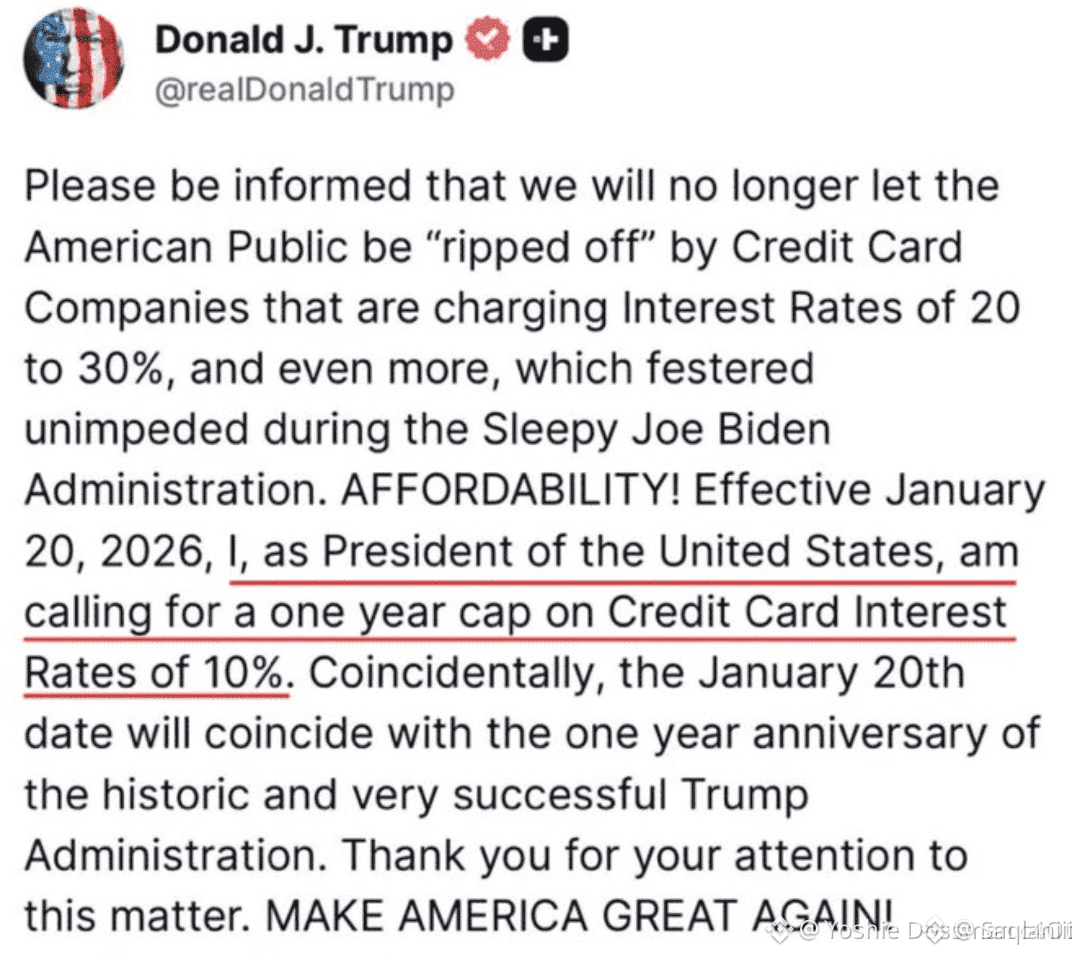
Trump Thông Báo Hạn Chế Lãi Suất Thẻ Tín Dụng Liên Bang ở Mức 10%, Áp Dụng Từ Tháng 1 Năm 2026
Điều này sẽ là một bước ngoặt lớn trong tài chính tiêu dùng, giảm tỷ lệ lãi suất từ mức 20-30% APR như hiện nay xuống mức cố định 10%.
Lợi Thế Tiềm Năng: Bùng Nổ Dòng Tiền Lưu Thông Của Người Tiêu Dùng
Với hơn 1,3 nghìn tỷ USD nợ thẻ tín dụng, việc giới hạn lãi suất sẽ chuyển hàng tỷ USD hàng năm từ lợi nhuận ngân hàng sang ngân sách hộ gia đình. Sự gia tăng này trong thu nhập khả dụng có thể thúc đẩy chi tiêu tiêu dùng cao hơn, thúc đẩy tăng trưởng kinh tế và nâng cao tâm lý chấp nhận rủi ro—điều kiện từng mang lại lợi ích cho cả cổ phiếu và tài sản tiền mã hóa.
Rủi Ro Lớn: Tình Trạng Thiếu Hụt Vay Mượn
Rủi ro cốt lõi nằm ở phản ứng của các ngân hàng. Trước một bộ phận lợi nhuận sụp đổ, các tổ chức cho vay có thể:
• Siết chặt nghiêm ngặt điều kiện vay, từ chối nhiều đơn xin vay hơn.
• Giảm hạn mức tín dụng trên toàn bộ.
• Cắt giảm phần thưởng và áp dụng thêm các loại phí mới.
Sự thu hẹp nguồn tín dụng có thể kìm hãm việc vay mượn, làm chậm chi tiêu và dẫn đến tâm lý phòng thủ trong thị trường.
Kết Luận Cuối Cùng
Chính sách này tạo ra một chuyển giao trực tiếp từ các tổ chức tài chính sang người tiêu dùng. Tác động tổng thể phụ thuộc vào một câu hỏi: Liệu sự gia tăng sức mua của người tiêu dùng có vượt qua được tác động tiêu cực từ việc giảm khả năng tiếp cận tín dụng?
Nếu tín dụng vẫn rộng rãi, hãy mong đợi một làn gió thuận cho thị trường. Nếu các ngân hàng siết chặt nghiêm ngặt, hãy chuẩn bị cho những tác động tiêu cực đối với kinh tế. Kết quả cuối cùng hoàn toàn phụ thuộc vào chi tiết thực thi và phản ứng của ngành tài chính.
#Trump2026