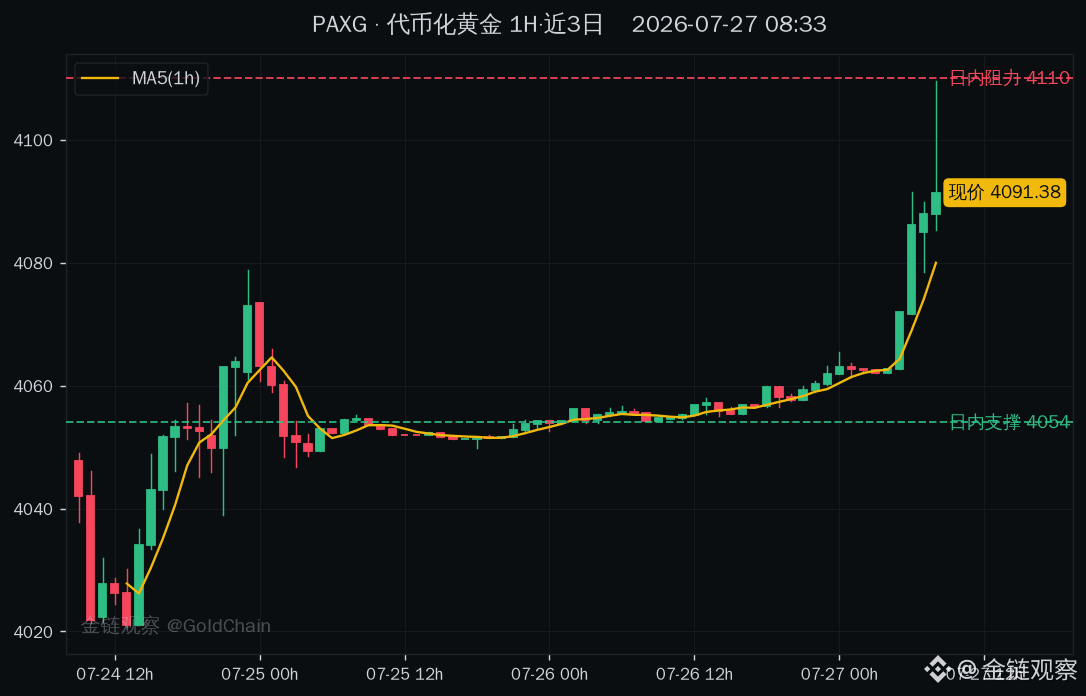
Đánh nhau chưa chắc có lợi cho vàng; câu này chính là ví dụ phản chứng.
08:32 giờ Bắc Kinh ngày 27/7, lực lượng Houthi đã tấn công các cơ sở dầu mỏ then chốt của Saudi Arabia. Liên quân Saudi, lần đầu tiên trong bốn năm qua, đã nối lại các cuộc không kích quy mô lớn. Phía Houthi cũng lên tiếng rằng sẽ tiếp tục nâng cấp hoạt động; trong khi đó, các cảnh báo mà Saudi từng ban bố nhanh chóng được dỡ bỏ.
Lần này, cơ chế truyền dẫn không đi theo “lối cũ” là “phòng thủ mua vàng”. Trước tiên là dầu thô: cơ sở sản xuất bị đánh, không kích được nối lại, các tàu chở dầu quay đầu và đi vòng tránh; phần bù rủi ro bị ép ra ngoài lại được cộng trở lại vào giá dầu. Khi dầu đắt lên, mối lo lạm phát do yếu tố chi phí đầu vào (imported inflation) lại được kéo lên, kỳ vọng thị trường rằng chính sách sẽ cứng rắn hơn sẽ đồng thời mạnh lên—lãi suất thực vì thế bị nâng lên, và chính điều này lại chèn ép giá vàng. Đi theo chuỗi đó thì vàng lại có xu hướng chịu áp lực giảm.
Sáng nay, diễn biến trên thị trường vừa vặn đi theo hướng ngược lại: vài giờ trước, thị trường còn đang giao dịch câu chuyện “dừng bắn Mỹ-Iran”, và lợi cho kim loại quý nhờ giá dầu hạ. Trong cùng một ngày, mạch chính lại bị kéo trở lại, cho thấy lớp phần bù này được định giá mỏng đến mức nào—chi phí-hiệu quả khi đu theo một hướng đơn biên là rất thấp.
Sau này cần theo dõi hai việc: một là giá dầu liệu có thực sự “giữ chặt” phần bù chiến tranh này, hay chỉ là một xung tăng trong một ngày rồi thôi; hai là “nâng cấp hoạt động” có được thực hiện cụ thể không—việc cảnh báo được dỡ nhanh đến vậy cũng cho thấy phạm vi tác động hiện chưa được xác nhận. Nếu phần bù chỉ là hư cấu, thì kịch bản suy diễn phía trên sẽ phải giảm mức độ tin cậy.
Với người đang nắm $PAXG (ứng với nhánh $XAU giao ngay), những ngày mà dòng tin tức kéo qua kéo lại như thế này, tôi thà chậm lại, chờ giá dầu trước khi có câu trả lời. Bạn nghĩ thế nào—đợt này là thật sự chuyển hướng thành “bearish”, hay lại là một tình tiết từng ngày rồi đảo chiều?
#黄金
08:32 giờ Bắc Kinh ngày 27/7, lực lượng Houthi đã tấn công các cơ sở dầu mỏ then chốt của Saudi Arabia. Liên quân Saudi, lần đầu tiên trong bốn năm qua, đã nối lại các cuộc không kích quy mô lớn. Phía Houthi cũng lên tiếng rằng sẽ tiếp tục nâng cấp hoạt động; trong khi đó, các cảnh báo mà Saudi từng ban bố nhanh chóng được dỡ bỏ.
Lần này, cơ chế truyền dẫn không đi theo “lối cũ” là “phòng thủ mua vàng”. Trước tiên là dầu thô: cơ sở sản xuất bị đánh, không kích được nối lại, các tàu chở dầu quay đầu và đi vòng tránh; phần bù rủi ro bị ép ra ngoài lại được cộng trở lại vào giá dầu. Khi dầu đắt lên, mối lo lạm phát do yếu tố chi phí đầu vào (imported inflation) lại được kéo lên, kỳ vọng thị trường rằng chính sách sẽ cứng rắn hơn sẽ đồng thời mạnh lên—lãi suất thực vì thế bị nâng lên, và chính điều này lại chèn ép giá vàng. Đi theo chuỗi đó thì vàng lại có xu hướng chịu áp lực giảm.
Sáng nay, diễn biến trên thị trường vừa vặn đi theo hướng ngược lại: vài giờ trước, thị trường còn đang giao dịch câu chuyện “dừng bắn Mỹ-Iran”, và lợi cho kim loại quý nhờ giá dầu hạ. Trong cùng một ngày, mạch chính lại bị kéo trở lại, cho thấy lớp phần bù này được định giá mỏng đến mức nào—chi phí-hiệu quả khi đu theo một hướng đơn biên là rất thấp.
Sau này cần theo dõi hai việc: một là giá dầu liệu có thực sự “giữ chặt” phần bù chiến tranh này, hay chỉ là một xung tăng trong một ngày rồi thôi; hai là “nâng cấp hoạt động” có được thực hiện cụ thể không—việc cảnh báo được dỡ nhanh đến vậy cũng cho thấy phạm vi tác động hiện chưa được xác nhận. Nếu phần bù chỉ là hư cấu, thì kịch bản suy diễn phía trên sẽ phải giảm mức độ tin cậy.
Với người đang nắm $PAXG (ứng với nhánh $XAU giao ngay), những ngày mà dòng tin tức kéo qua kéo lại như thế này, tôi thà chậm lại, chờ giá dầu trước khi có câu trả lời. Bạn nghĩ thế nào—đợt này là thật sự chuyển hướng thành “bearish”, hay lại là một tình tiết từng ngày rồi đảo chiều?
#黄金