
Lần trước khi viết bài về XP, tôi vẫn luôn tò mò một câu hỏi: sau khi một loại stablecoin kiểu “USDXP” do một tổ chức phát hành ra thì rốt cuộc nó tham gia vào việc thanh toán xuyên biên giới thực sự như thế nào? Bài này là để giải đáp cho thắc mắc đó, đồng thời cũng giúp tôi lần đầu hiểu rõ một thuật ngữ: “sandwich stablecoin” (stablecoin ba-mính-tê—“ba lớp bánh kẹp”).
Trước hết, giải thích từ này: nó thực sự rất hình tượng. Một khoản thanh toán xuyên biên giới: hai đầu là nội tệ, ở giữa là một lớp stablecoin công khai. Bên thanh toán đổi nội tệ sang stablecoin USD, stablecoin được dùng để hoàn tất thanh toán xuyên biên giới trên blockchain, rồi bên nhận lại đổi nó về nội tệ của mình. Nghe có giống hai lát bánh mì kẹp ở giữa không? Đây chính là cách ngành bắt đầu dùng để mô tả cách stablecoin thực hiện thanh toán xuyên biên giới.
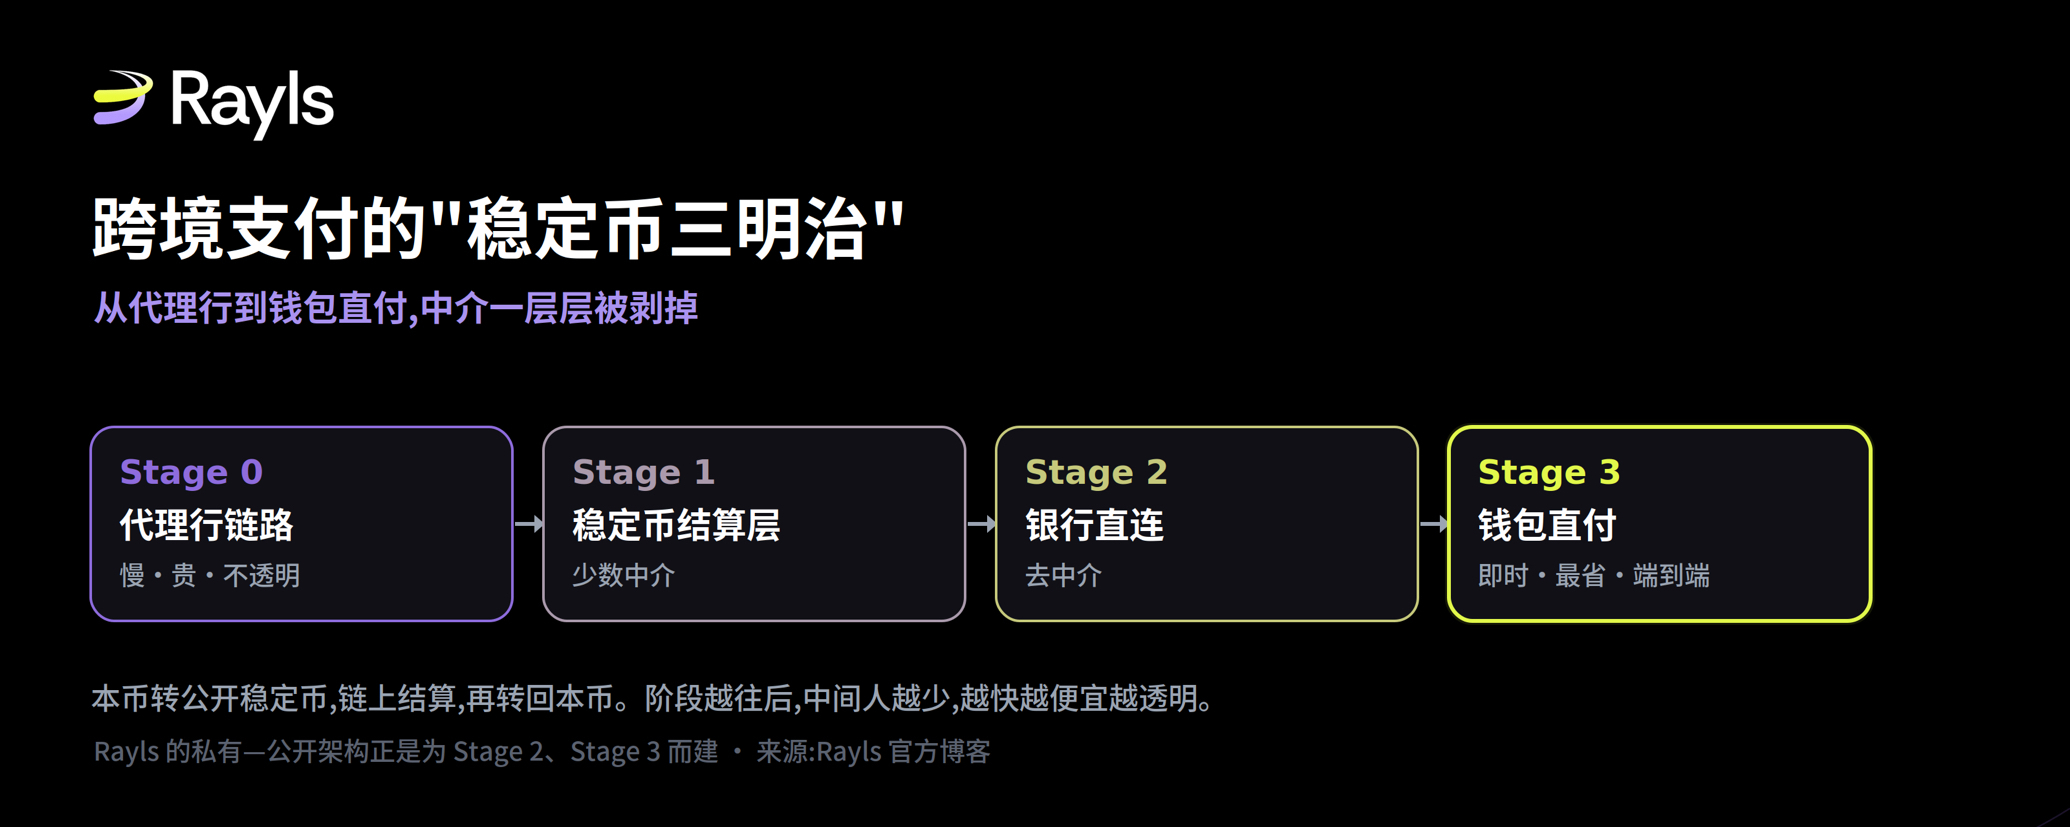
Điều thật sự thú vị không phải phép ẩn dụ này, mà là lớp “trung gian của trung gian” ở giữa sẽ bị bóc tách dần theo thời gian. Blog của Rayls chia tiến hóa đó thành bốn giai đoạn; tôi nghĩ đây là một trong những đường thẳng rõ ràng nhất để hiểu stablecoin sẽ biến đổi thanh toán xuyên biên giới như thế nào.
Giai đoạn 0: chính là mô hình đại lý mà chúng ta đang dùng hôm nay. Một khoản chuyển từ Anh sang Brazil phải đi qua một chuỗi ngân hàng đại lý và sử dụng SWIFT. Nó hoạt động được và hoàn toàn tuân thủ, nhưng chậm, đắt, và chi phí cũng như thời gian nhận tiền không minh bạch.
Giai đoạn một: hai đầu ngân hàng không động, chỉ thay chuỗi đại lý ở giữa bằng một vài tổ chức cung cấp lớp thanh toán stablecoin. Tiền bản tệ đổi sang stablecoin công khai, thanh toán xuyên biên giới trên chuỗi, rồi đổi ngược lại về bản tệ. Như vậy sẽ nhanh hơn—tiệm cận thanh toán gần như ngay lập tức—và cũng rẻ hơn một chút. Nhưng vẫn phụ thuộc vào bên trung gian; vẫn cần có người ở giữa làm nhiệm vụ định tuyến điều phối.
Giai đoạn hai: loại bỏ luôn những bên trung gian này. Ngân hàng dùng các nhà cung cấp thanh khoản trên tài khoản “nút riêng” của mình, tự thực hiện việc đổi ra/vào giữa bản tệ và stablecoin, rồi giữa các bên trực tiếp thanh toán trên chuỗi. Bên chi trả đến bên nhận, không còn người ở giữa. Bước này rẻ hơn; với khách hàng cuối, chi phí cũng minh bạch hơn.
Giai đoạn ba là điểm cuối: một khoản thanh toán stablecoin luân chuyển trực tiếp giữa các ví lưu ký trên chuỗi, hoàn toàn không thực hiện đổi lấy tiền pháp định ở giữa. Nhanh; và trong bốn giai đoạn thì đây là giai đoạn rẻ nhất. Đồng thời, nó mở ra một “đường lối tuân thủ” cho khách hàng cuối, giúp họ tiếp cận các tài sản được token hóa thông qua chính các tổ chức mà họ vốn đã tin tưởng.

Hiểu được đường thẳng này, bạn sẽ biết hệ thống “riêng + công khai” của Rayls rốt cuộc đang giải quyết vấn đề gì. Nó đặt ba công cụ vào cùng một khung: trong nội bộ tổ chức dùng token hóa tiền gửi để thanh toán; giữa các tổ chức cùng một khu vực pháp lý dùng stablecoin riêng bằng tiền bản tệ để thanh toán; còn xuyên biên giới và khi chạm tới khách hàng thì dùng stablecoin công khai bằng USD. Khi thanh toán, tổ chức ở trong nút riêng của mình sẽ đổi token hóa tiền gửi bản tệ sang stablecoin công khai; stablecoin đi qua thanh toán trên công khai chuỗi đến bên nhận, rồi bên nhận đổi ngược lại thành stablecoin riêng tại địa phương hoặc tiền gửi token hóa. Giai đoạn hai và giai đoạn ba, đúng là kiểu vận hành mà kiến trúc này được sinh ra để thực hiện.
而 hơn thế nữa, nó không chỉ nhanh và rẻ. Mỗi lần đổi đều diễn ra tại một điểm ranh giới rõ ràng; ngoại hối cũng được hoàn tất tại chính điểm đó. Vì vậy, các tổ chức có thể nhìn thấy một cách rành mạch giá trị đã được chuyển đổi hình thái ở đâu, và tỷ giá đã được áp dụng ở đâu. Sự minh bạch này, chính là thứ mà mô hình đại lý truyền thống chưa bao giờ mang lại.
Những điều này không phải chỉ nói trên giấy. Theo cách nói của Rayls, Enygma—đơn vị bảo mật bí mật giữa các tổ chức để thực hiện thanh toán—đã đưa vào sản xuất trong mạng riêng; đối tác bao gồm Ngân hàng Trung ương Brazil và một số ngân hàng thương mại lớn. Đồng thời, nó hỗ trợ cơ chế thanh toán chứng khoán theo kiểu nguyên tử đối ứng tiền và tài sản, tức là tiền và tài sản hoặc cùng chuyển, hoặc cùng không chuyển; việc thanh toán cuối cùng được hoàn tất trong một khối xác nhận riêng lẻ.
Muốn xem nó trông như thế nào trong sản phẩm thực tế, ví dụ trực tiếp nhất vẫn là XP. XP là nền tảng đầu tư lớn nhất tại Brazil, quy mô tài sản khách hàng ở mức hàng nghìn tỷ real (trên trang quan hệ nhà đầu tư chính thức của XP, số 1Q26 là R$1.529 nghìn tỷ). XP phát hành stablecoin USDXP—một stablecoin bằng USD—thông qua công ty con môi giới số Clear; đây đã là sản phẩm cấp sản xuất được tích hợp vào nền tảng Clear, không phải bản thử nghiệm ý tưởng. Điều này chứng minh rằng quy trình đã nói ở trên, thực sự đã có tổ chức chạy trên tài sản của khách hàng.
Nhân tiện bổ sung một bối cảnh để bạn khỏi nghĩ đây chỉ là câu chuyện của một công ty nào đó. Quy mô thị trường stablecoin nói chung đã vượt 320 tỷ USD; dự báo đã được Citigroup điều chỉnh là đến năm 2030, trường hợp cơ sở khoảng 1.9 nghìn tỷ USD, còn trường hợp lạc quan khoảng 4 nghìn tỷ USD. Đồng thời, quy định cũng đang đi theo hướng có lợi cho bên phát hành: dự luật GENIUS của Mỹ đã xây dựng khung liên bang cho stablecoin dạng thanh toán và đang được triển khai; MiCA của EU có hiệu lực từ tháng 12/2024; khung tại UAE và Singapore cũng đang hoạt động. Luật lệ chưa hoàn toàn được “đóng lại”, nhưng hướng đi thì đủ rõ rồi. Các tổ chức xây sản phẩm trước; đến khi quy tắc được chốt lại, họ đã có sẵn khối lượng thanh toán thực tế trong tay.
Vì vậy, sau khi đọc xong bài này, nhận được lớn nhất của tôi là: việc “cải tạo” thanh toán xuyên biên giới không phải là “một ngày nào đó toàn bộ lên chuỗi”, mà là quá trình bóc tách từng lớp trung gian. Hiện vẫn đang trong khoảng giữa giai đoạn một và giai đoạn hai, nhưng hướng đi đã rõ. Còn Rayls cược vào đúng bộ nền tảng sẽ cần nhất khi đi tiếp về sau theo hướng đó.
Tham khảo nguồn: Blog chính thức của Rayls (The private-public settlement flow: tokenised deposits and stablecoins on Rayls)
https://www.rayls.com/blog/the-private-public-settlement-flow-tokenised-deposits-and-stablecoins-on-rayls