

Đăng nhập ứng dụng Tài chính Sina, tìm kiếm 【Thông tin công bố】 để xem thêm các hạng mức đánh giá
(Nguồn: ETF kỳ diệu)
Hôm nay A-股 giảm sâu rồi hồi phục, tâm lý thị trường đã cải thiện rõ rệt. Về các nhóm ngành, chuỗi ngành chip đồng loạt hoạt động mạnh mẽ, nhóm PCB tăng mạnh, khái niệm CPO dao động và đi lên, một số chỉ số liên quan đến công nghệ có mức tăng khá lớn.
Sự sôi động của thị trường cũng khiến nhà đầu tư ngày càng quan tâm hơn đến các công cụ đầu tư khác nhau. Là một công cụ đầu tư thường dùng, mọi người quen thuộc với ETF thường được dùng để bám theo một chỉ số cụ thể; nhưng ngoài việc bám theo chỉ số, thị trường ETF có lẽ sẽ đón nhận một loại sản phẩm mới: ETF chủ động (Active ETF).
Tháng 6 năm 2026, tại Diễn đàn Lục Gia Chủy (陆家嘴论坛), Ủy ban Chứng khoán Trung Quốc cho biết sẽ ủng hộ việc triển khai ETF chủ động trên Sở Giao dịch Chứng khoán Thượng Hải và Thâm Quyến (沪深交易所). Sau đó, Sở Giao dịch Chứng khoán Thượng Hải và Thâm Quyến đã ban hành hướng dẫn nghiệp vụ liên quan, qua đó làm rõ sắp xếp về mặt cơ chế cho việc ra mắt sản phẩm sáng tạo này.
Khi công tác nộp hồ sơ sản phẩm được triển khai, ETF chủ động cũng đang chuyển từ khái niệm sang thị trường. Theo thông tin công khai, 18 sản phẩm ETF chủ động đầu tiên sắp được nộp chính thức; quỹ Nam Phương cũng là một trong số đó.
Đối với những nhà đầu tư đã quen với ETF chỉ số như CSI 300 ETF (沪深300ETF) và CSI 500 ETF (中证500ETF), “ETF chủ động” rốt cuộc là gì? Và nó khác với những ETF quen thuộc như thế nào?
Nói một cách đơn giản, ETF chủ động là quỹ do người quản lý quỹ chủ động quản lý danh mục đầu tư, đồng thời sử dụng cơ chế đăng ký và hoàn trả (mua/bán lại) của ETF và cơ chế giao dịch niêm yết.
Trước hết hãy xem “chủ động”.
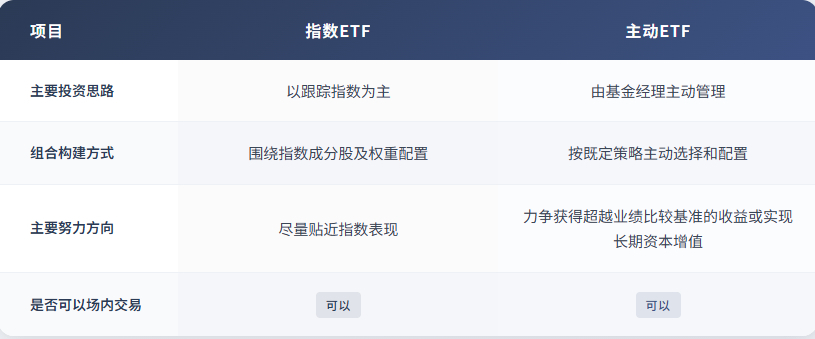
Những ETF chỉ số mà mọi người quen thuộc thường có mục tiêu chính là bám theo một chỉ số cụ thể. Lấy ví dụ CSI 300 ETF: danh mục quỹ sẽ được phân bổ xoay quanh các cổ phiếu thành phần và trọng số của chỉ số CSI 300; công việc quan trọng của người quản lý quỹ là làm sao để hiệu quả của quỹ bám sát nhất có thể với chỉ số mà quỹ đang theo dõi.
ETF chủ động không lấy việc sao chép một chỉ số cụ thể làm mục tiêu chính. Trong phạm vi đầu tư và chiến lược đầu tư được quy định trong hợp đồng quỹ, người quản lý quỹ có thể nghiên cứu, sàng lọc và phân bổ theo ngành, theo cổ phiếu và theo trọng số của danh mục, đồng thời điều chỉnh danh mục dựa trên tình hình thị trường và phán đoán đầu tư.
Ví dụ, đối mặt với cùng một nhóm cổ phiếu có thể đầu tư, người quản lý quỹ có thể quan tâm nhiều hơn đến xu hướng phát triển của một số ngành nhất định, hoặc cũng có thể coi trọng hơn năng lực sinh lời của doanh nghiệp, định giá và lợi thế cạnh tranh, từ đó quyết định hướng và tỷ lệ phân bổ của danh mục. Nói cách khác, ETF chỉ số chủ yếu xây dựng danh mục dựa trên quy tắc của chỉ số, trong khi ETF chủ động thể hiện nhiều hơn công tác nghiên cứu và phán đoán của người quản lý quỹ.
Hãy xem tiếp “ETF”.
Mặc dù phương thức đầu tư mang tính chủ động hơn, nhưng ETF chủ động vẫn giữ những đặc điểm vận hành cơ bản của ETF. Sau khi sản phẩm được niêm yết, nhà đầu tư có thể mua bán thông qua tài khoản chứng khoán, trong giờ giao dịch như giao dịch các ETF khác niêm yết trên sàn; đồng thời, sản phẩm cũng vận hành theo cơ chế đăng ký và hoàn trả (mua/bán lại) của ETF.
Vì vậy, ETF chủ động không chỉ đơn giản là “chuyển” quỹ chủ động truyền thống vào trong sàn giao dịch, mà là đưa phương thức quản lý đầu tư chủ động vào trong khuôn khổ sản phẩm của ETF.
Tất nhiên, “chủ động” không đồng nghĩa với “tùy hứng”. Phạm vi đầu tư, chiến lược đầu tư, chuẩn so sánh hiệu quả và đặc điểm rủi ro–lợi nhuận của ETF chủ động đều được thỏa thuận trong các tài liệu pháp lý như hợp đồng quỹ và bản cáo bạch.
Cả ETF chủ động và ETF chỉ số đều thuộc nhóm ETF, và đều có thể được giao dịch niêm yết trên sàn giao dịch. Điểm khác biệt cốt lõi nhất giữa hai loại là liệu có lấy việc theo dõi một chỉ số cụ thể làm mục tiêu chính hay không.
Sự khác biệt chính giữa hai loại như sau:
Nhìn từ thị trường toàn cầu, ETF chủ động không phải là khái niệm hoàn toàn mới. Thị trường nước ngoài đã khám phá trong nhiều năm, và chiến lược sản phẩm cũng khá đa dạng: vừa có chọn cổ phiếu chủ động và đầu tư định lượng, vừa có đầu tư trái phiếu và các hướng tăng cường lợi nhuận khác.
Theo thống kê của các tổ chức như ETFGI, tính đến cuối tháng 5 năm 2026, quy mô ETF chủ động trên toàn cầu đã vượt quá 2 nghìn tỷ USD. Thực tiễn ở thị trường nước ngoài cho thấy ETF không chỉ có thể đáp ứng nhu cầu theo dõi chỉ số, mà còn có thể trở thành “phương tiện” để vận hành các chiến lược đầu tư chủ động. (Nguồn dữ liệu: Cttck Cathay Haitong, 20.07.2026)
Khi các công ty quỹ đầu tiên như Nam Phương (Southern) tiếp tục tiến hành nộp hồ sơ sản phẩm, ETF chủ động sẽ dần đi vào tầm nhìn của nhà đầu tư trong nước. Để hiểu về sản phẩm mới này, mấu chốt là nắm rõ hai từ: “chủ động” quyết định cách danh mục được xây dựng, “ETF” quyết định sản phẩm vận hành như thế nào.
Cảnh báo rủi ro: Quan điểm trong bài viết chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư. Quỹ có rủi ro, khi đầu tư cần thận trọng. Vui lòng lựa chọn sản phẩm phù hợp dựa trên khả năng chịu đựng rủi ro của bạn. Nội dung và ý kiến trong bản tin này chỉ như thông tin phục vụ khách hàng, không phải là tài liệu tham khảo cho nhà đầu tư trong việc đưa ra quyết định đầu tư đối với diễn biến thị trường, cổ phiếu riêng lẻ và quỹ. Công ty chúng tôi không đảm bảo bất kỳ cam kết nào về tính đầy đủ và chính xác của các thông tin này, đồng thời cũng không đảm bảo rằng các quan điểm hoặc phán đoán phân tích liên quan sẽ không thay đổi hoặc được cập nhật; các thông tin đó không đại diện cho quan điểm chính thức của công ty chúng tôi. Đầu tư có rủi ro, quyết định cần thận trọng. Đầu tư định kỳ không đồng nghĩa với tiết kiệm, không đảm bảo lợi nhuận; hiệu suất trong quá khứ không đại diện cho tương lai. Trước khi nhà đầu tư đưa ra quyết định đầu tư, cần đọc kỹ hợp đồng quỹ, bản cáo bạch và các thông báo/chủ trương chính thức cũng như thông tin liên quan mà công ty chúng tôi đã công bố trên các phương tiện công bố thông tin được Ủy ban Chứng khoán Trung Quốc (CSRC) chỉ định. Bất kỳ thông tin nào xuất hiện trong bài viết này (bao gồm nhưng không giới hạn ở bình luận, dự báo, biểu đồ, chỉ số, lý thuyết, v.v.) chỉ để tham khảo và không nên được coi là cơ sở cho nhà đầu tư trong việc đưa ra quyết định đầu tư và giao dịch quỹ. Nhà đầu tư phải thực hiện việc đăng ký mua/bán lại (mua và hoàn trả) chứng chỉ quỹ tại địa điểm kinh doanh của tổ chức bán quỹ hoặc theo các cách khác do tổ chức bán quỹ cung cấp; tuy nhiên, quỹ không phải là tiền gửi hoặc nghĩa vụ nợ của tổ chức bán, và cũng không có tổ chức bán quỹ bảo đảm hoặc đứng ra xác nhận. Tổ chức bán quỹ không thể đảm bảo lợi nhuận hoặc sự an toàn của vốn gốc.