

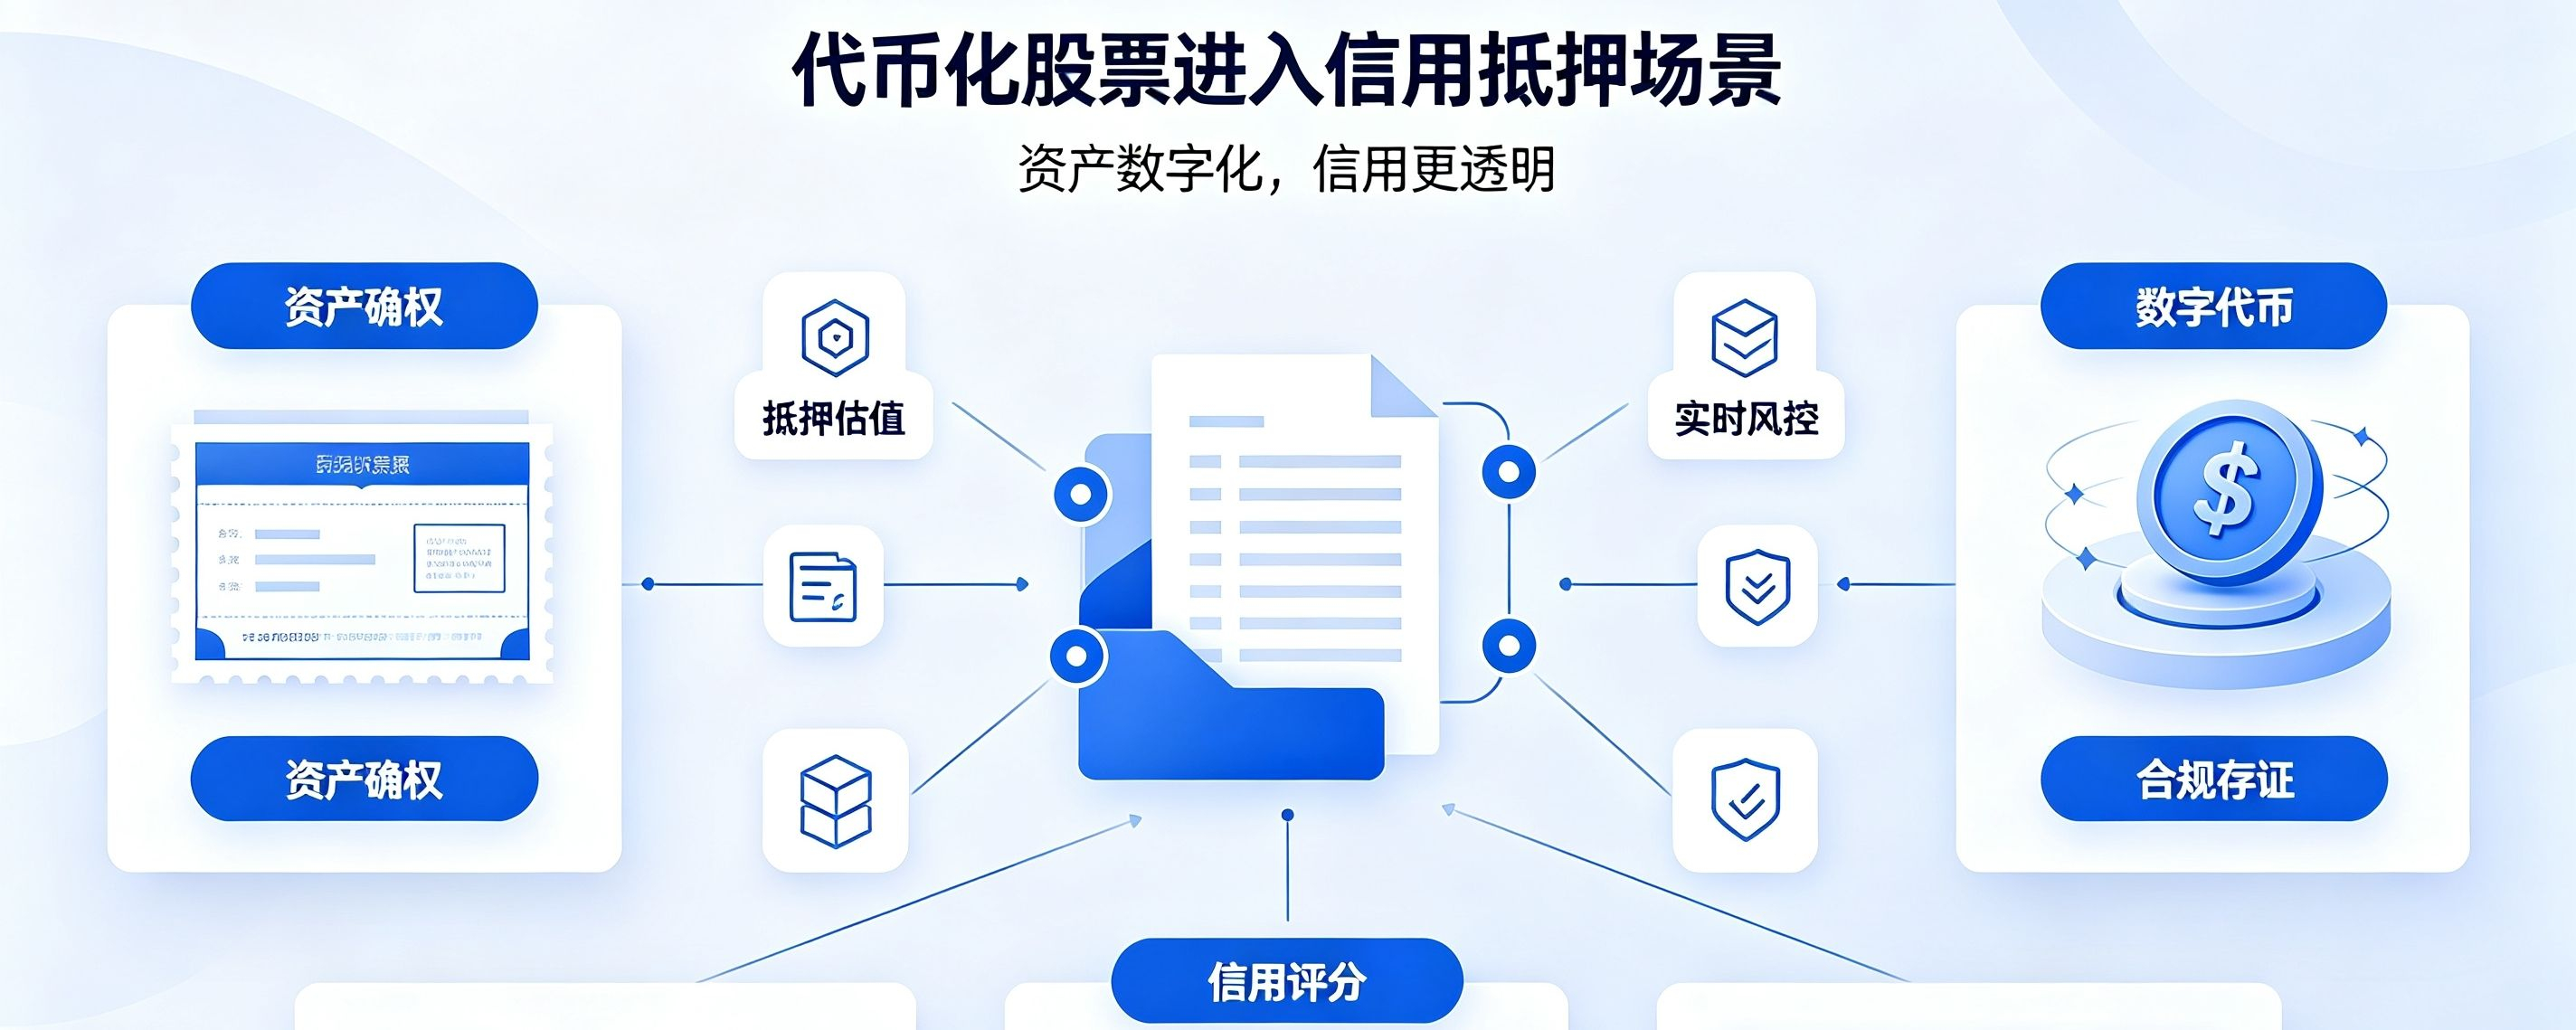
Ngày 3 tháng 7, sàn giao dịch tiền mã hóa Kraken thông báo rằng các cổ phiếu được token hóa, như của Nvidia, Apple, Tesla, có thể trực tiếp được dùng làm tài sản thế chấp cho giao dịch ký quỹ. Chỉ cách đó 4 ngày, sàn giao dịch tiền mã hóa lớn nhất thế giới Binance cũng công bố một loạt biện pháp gần như y hệt.
Hai tin này có vẻ chỉ là "loại tài sản thế chấp thêm vài cái", nhưng nếu đặt trong một dòng thời gian dài hơn, chúng cho thấy một thay đổi mang tính cơ cấu đang diễn ra: cổ phiếu của thế giới truyền thống bắt đầu chính thức bước vào hệ thống tín dụng của thế giới crypto.
Từ "bán ra" đến "thế chấp": một ngã rẽ then chốt
Giả sử bạn có cổ phiếu NVIDIA trị giá 100.000 USD, dài hạn thì bạn vẫn lạc quan và không muốn bán. Đồng thời bạn cảm thấy Bitcoin đã giảm đủ rồi, nhưng trong tay lại không có thêm tiền mặt. Trước đây chỉ có một con đường: bán NVIDIA lấy USD, chuyển sang sàn crypto rồi mua Bitcoin — cổ phiếu là cổ phiếu, crypto là crypto, ở giữa là một bức tường, kèm theo chi phí ma sát không nhỏ.
Những gì Kraken và Binance làm lần này, về bản chất, là mở một lối đi trên bức tường này: bạn không cần bán NVIDIA. Sàn giao dịch xem cổ phiếu token hóa như tài sản thế chấp, cho phép bạn dùng năng lực thế chấp này để mở vị thế Bitcoin hoặc Ethereum, hoặc thậm chí tăng đòn bẩy trực tiếp.
Logic này tương tự “vay thế chấp nhà”: nhà không thể đem đi mua đồ ăn, nhưng ngân hàng thừa nhận giá trị của nó và cho phép bạn thế chấp để vay. Tài sản vẫn còn, nhưng giá trị của nó lại được khai thác thêm một lần nữa. Điểm cốt lõi khác biệt là: bán thì chấm dứt tài sản; thế chấp là sự mở rộng tín dụng gắn với tài sản đó.
Haircut: sàn giao dịch định giá rủi ro như thế nào
Kraken không tính năng lực thế chấp dựa trên toàn bộ giá trị thị trường của tài sản, mà thay vào đó áp dụng chiết khấu cho từng loại tài sản; trong ngành gọi là “haircut”. Trong 10 loại cổ phiếu token hóa đầu tiên được công bố, các tài sản kiểu ổn định như SPY và QQQ có mức chiết khấu khoảng 10%; các cổ phiếu công nghệ như Apple, Tesla, NVIDIA khoảng 20%; còn các tài sản biến động mạnh hơn như Robinhood, Strategy, Circle có thể lên tới 30%.
Ví dụ, nếu bạn nắm giữ NVDAx với giá trị thị trường 100.000 USD, haircut là 20% thì giá trị tài sản được hệ thống công nhận làm tài sản thế chấp là 80.000 USD. Tỷ lệ chiết khấu phản ánh đánh giá của sàn giao dịch về rủi ro biến động và rủi ro thanh khoản của tài sản đó.
Một chi tiết cần được làm rõ: cổ phiếu được token hóa không phải là cổ phiếu “thực sự”.
Cần lưu ý rằng NVDAx, SPYx trên sàn không đồng nghĩa với cổ phiếu thật của NVIDIA hay chỉ số S&P 500 thật; đó là các sản phẩm chứng khoán độc lập theo dõi — không thể chuyển sang tài khoản công ty chứng khoán truyền thống để đổi thành cổ phiếu thật, và nắm giữ token cổ phiếu Apple cũng không đồng nghĩa với việc có quyền bỏ phiếu của công ty Apple.
Vậy tại sao sàn giao dịch vẫn sẵn sàng nhận nó làm tài sản thế chấp? Mấu chốt không nằm ở “danh nghĩa pháp lý” của tài sản, mà ở việc liệu có thể định giá đáng tin cậy, có đủ thanh khoản hay không, và khi biến động dữ dội thì có thể xử lý nhanh chóng hay không. Chỉ cần các điều kiện này được đáp ứng, những tài sản như vậy có thể được đưa vào hệ thống thế chấp.
Đòn bẩy hai chiều: hiệu quả vốn và sự lan truyền rủi ro
Điểm hấp dẫn của cơ chế này nằm ở câu chuyện “một tài sản, hai đầu đặt cược” — NVIDIA tiếp tục giúp bạn đánh cược vào đà tăng, đồng thời cũng hỗ trợ vị thế Bitcoin. Nếu hai loại tài sản cùng tăng theo cùng hướng thì đương nhiên là tình huống lý tưởng.
Nhưng rủi ro lại theo hướng ngược lại. Một khi xảy ra đợt bán tháo trên diện rộng đối với tài sản rủi ro toàn cầu, thì đồng thời: vị thế Bitcoin đang lỗ, còn cổ phiếu token hóa dùng làm tài sản thế chấp cũng bị co lại về giá trị; hiệu ứng kép này buộc phải giảm vị thế, thậm chí kích hoạt thanh lý bắt buộc.
Điều này có nghĩa là, khi bạn chỉ nắm giữ cổ phiếu một mình, thì dù giá có giảm cũng không về số 0 ngay; dài hạn vẫn có khả năng phục hồi. Nhưng nếu nó được dùng làm tài sản thế chấp và gắn thêm đòn bẩy, trong các tình huống biến động cực đoan có thể bị “xóa sạch” chỉ trong một lần. Khi giá đi lên, đó là sự cải thiện hiệu quả vốn; khi giá đi xuống, nó sẽ biến thành cơ chế truyền rủi ro giữa hai thị trường.
Vì sao việc này đáng được chú ý
Cách đây một năm, các thảo luận xoay quanh token hóa cổ phiếu vẫn dừng ở những câu hỏi cơ bản như “có giao dịch được trong 24 giờ không?” “có mua được bằng 1 USD không?”. Giờ đây, câu hỏi đã trở thành: sau khi cổ phiếu được đưa vào thế giới crypto, nó còn có thể đảm nhiệm chức năng gì?
Từ hợp đồng vĩnh viễn cổ phiếu hồi đầu năm cho đến nay là “dùng cổ phiếu thế chấp để mua crypto”, các công ty chứng khoán truyền thống cũng đang đưa tài sản crypto vào tài khoản giao dịch của mình. Hai con đường này đang tiến về phía nhau — tương lai, ranh giới giữa tài khoản cổ phiếu và tài khoản crypto có thể không còn rõ ràng như hiện nay.
Không dự đoán, chỉ nói cơ chế. Điều thực sự đáng được theo dõi liên tục là: hệ thống tín dụng xuyên thị trường này sẽ được kiểm chứng như thế nào trong đợt biến động cực đoan tiếp theo.