


BitMine chơi quyền chọn trực tiếp khiến lợi nhuận biến mất thành lỗ.
Bài viết: Oluwapelumi Adejumo
Biên dịch: Chopper, Foresight News
BitMine tập trung mạnh vào nắm giữ Ethereum, cố gắng chuyển nó thành nguồn dòng tiền ổn định; quý trước, mảng kinh doanh cầm cố đã tạo doanh thu gần 4600 triệu USD.
Tuy nhiên, khoản lỗ quyền chọn dẫn xuất 9210 triệu USD đã hoàn toàn xóa sạch lợi nhuận từ hoạt động cầm cố; đồng thời chi phí quản lý tài sản (quản lý/quản trị tài sản) tiếp tục tăng cao, công ty phát hành thêm cổ phiếu một cách “căng”, khiến không gian tạo lợi ích cho cổ đông trước đó bị thu hẹp mạnh.
Báo cáo tài chính quý 3 năm tài chính 2026 tính đến ngày 31/5 cho thấy doanh thu của công ty tăng vọt từ 2,1 triệu USD so với cùng kỳ năm ngoái lên 46,5 triệu USD; trong đó 98% (45,7 triệu USD) đến từ mảng cầm cố và xác thực nút. BitMine đang tăng tốc tách khỏi mảng khai thác Bitcoin, và chuyển toàn diện sang mô hình kho lưu trữ tài sản Ethereum.
Đằng sau mức tăng mạnh về doanh thu, khoản lỗ ròng của công ty trong quý này là 83,6 triệu USD; so với mức lỗ nhẹ chỉ 623.000 USD của cùng kỳ năm ngoái, quy mô lỗ đã tăng bùng nổ.
Lỗ quyền chọn khổng lồ, xóa sạch toàn bộ lợi nhuận từ cầm cố Ethereum
Nguyên nhân cốt lõi kéo lùi kết quả kinh doanh trong quý này là chiến lược giao dịch quyền chọn dẫn xuất (derivative) trên Ethereum của công ty. BitMine trong quý này ghi nhận lỗ ròng tổng cộng 9210 triệu USD từ các dẫn xuất liên quan đến Ethereum, tương đương khoảng gấp đôi tổng doanh thu của mảng cầm cố trong cùng kỳ. Trong đó, 7860 triệu USD đến từ lỗ ròng quyền chọn đáo hạn, 1400 triệu USD đến từ lỗ ở các vị thế thực hiện. Lãi 534.000 USD từ các hợp đồng chưa đóng vị thế chỉ có thể bù trừ phần nào lỗ.
Trong cùng kỳ năm ngoái, công ty chưa thực hiện bất kỳ giao dịch phái sinh nào; vì vậy rủi ro của mảng quản lý tài sản đã có bước nhảy “mang tính chất định lượng” trong năm tài chính hiện tại. Trong chín tháng đầu của năm tài chính này, các khoản phái sinh lỗ lũy kế 133,3 triệu USD, trong đó lỗ do thực hiện quyền là 79,3 triệu USD và lỗ do hợp đồng đáo hạn là 54,5 triệu USD; chỉ có lợi nhuận 515.000 USD từ các hợp đồng chưa đóng vị thế. Trong cùng kỳ, mảng cầm cố và xác thực chỉ tạo doanh thu 56,9 triệu USD; quy mô lỗ từ phái sinh vượt quá gấp đôi doanh thu từ cầm cố.
BitMine cho biết chiến lược quyền chọn của họ chủ yếu là bán quyền chọn bán (put), là một phần trong kế hoạch quản trị toàn bộ danh mục nắm giữ. Bán quyền chọn bán có thể kiếm phí quyền chọn và tăng mua tài sản khi giá giảm, nhưng nếu thị trường quay ngược bất lợi và hợp đồng bị thực hiện trong điều kiện bất lợi, sẽ tạo ra khoản lỗ rất lớn. Khoản lỗ lớn lần này đủ để cho thấy nỗ lực “làm dày” lợi nhuận nhờ quyền chọn hiện tại không những không có tác dụng mà còn hoàn toàn triệt tiêu thu nhập ổn định do hoạt động cầm cố của nút tạo ra.
Trong khi đó, chi phí hành chính và chi phí quản lý tổng hợp của công ty tăng vọt từ 744.000 USD so với cùng kỳ năm ngoái lên 37,30 triệu USD. Ban quản lý giải thích rằng mức tăng chủ yếu đến từ phí lưu ký tài sản số và phí dịch vụ quản lý tài sản, điều chỉnh tăng lương, cũng như chi trả thù lao cho ban giám đốc dưới hình thức tiền mặt và cổ phiếu.
Trước khi loại trừ biến động định giá tài sản mã hóa, thu nhập từ hoạt động cho vay/cầm cố có thể đủ để trang trải giá vốn bán hàng và chi phí quản lý trong quý này. Dù đã loại trừ nhiều khoản mục phi tiền mặt, khoản lỗ ròng theo chuẩn điều chỉnh ngoài GAAP của chính công ty vẫn lên tới 7080 triệu USD. Báo cáo tài chính này cho thấy mảng kinh doanh xác thực nút (node validation) đã hình thành dòng tiền ổn định đáng kể, nhưng chiến lược giao dịch nắm giữ tổng thể liên tục tiêu hao lợi nhuận từ cầm cố.
Tiếp tục phát hành thêm cổ phiếu BMNR để tích trữ Ethereum, làm quyền lợi của cổ đông bị pha loãng đáng kể
Toàn bộ nguồn vốn BitMine dùng để tích trữ Ethereum với quy mô lớn gần như đều đến từ việc phát hành thêm cổ phiếu phổ thông trên thị trường đại chúng; toàn bộ chi phí do cổ đông hiện hữu gánh chịu. Trong chín tháng tính đến ngày 31/5, công ty thông qua kế hoạch phát hành thêm trong sàn đã bán ra lũy kế 340,7 triệu cổ phiếu phổ thông BMNR; sau khi trừ chi phí phát hành, công ty huy động 11,87 tỷ USD. Trong cùng kỳ, công ty chi 11,69 tỷ USD để mua Ethereum.
Quyền lợi vốn cổ đông bị pha loãng mạnh. Số lượng cổ phiếu phổ thông lưu hành trong chín tháng tăng 149%, từ 232,4 triệu cổ phiếu tại ngày 31/8/2025 lên 579,7 triệu cổ phiếu vào cuối tháng 5/2026; sau khi kết thúc quý, công ty vẫn tiếp tục phát hành thêm, đến ngày 9/7 tổng số cổ phiếu đã đạt 603,2 triệu cổ phiếu.
Dựa vào huy động vốn bằng vốn chủ sở hữu, tính đến ngày 31/5, BitMine tích lũy nắm giữ 5,42 triệu ETH, chi phí vốn (giá vốn) tổng hợp 19,05 tỷ USD; đến thời điểm viết bài, lượng nắm giữ đã tăng lên 5,7 triệu ETH.
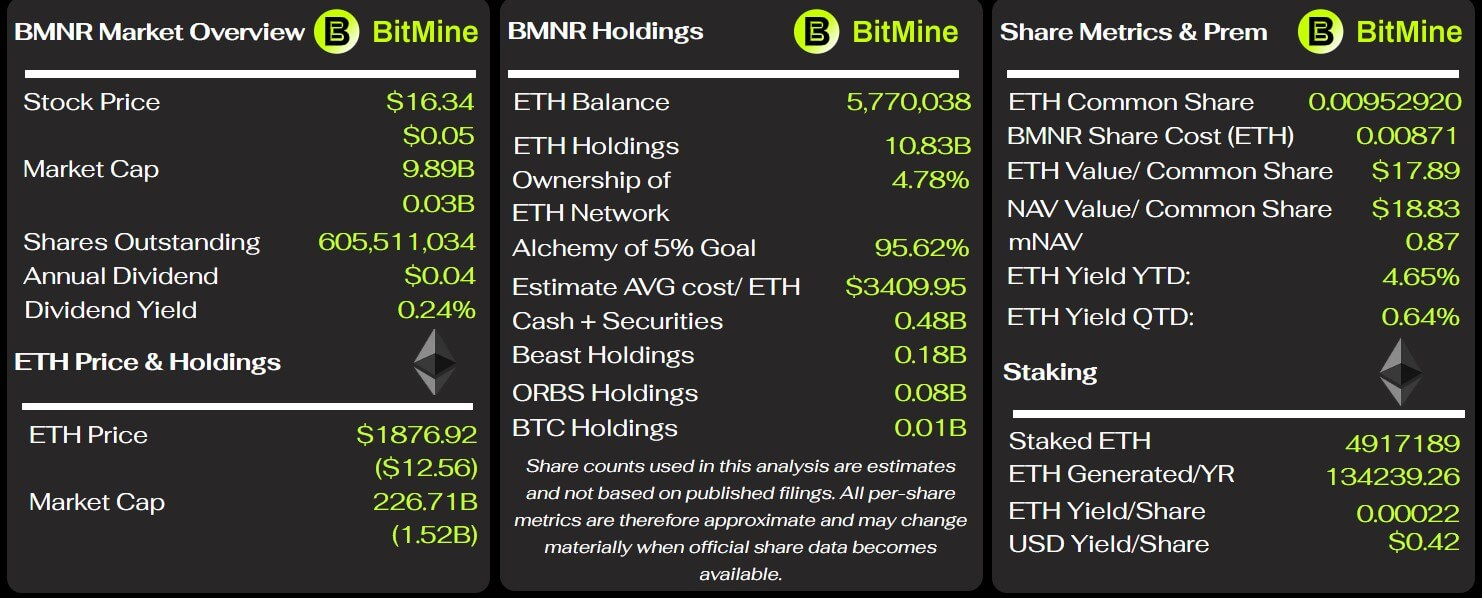
Chỉ số then chốt của BitMine, nguồn: BitMine Tracker
Vào cuối tháng 5, giá trị thị trường của lượng nắm giữ Ethereum này chỉ 10,86 tỷ USD, tương ứng khoản lỗ nổi khoảng 8,2 tỷ USD, tức mức lỗ nổi 43%.
Mức giảm giá trị khoản nắm giữ này là nguồn chính của khoản lỗ chưa thực hiện (unrealized loss) 9,04 tỷ USD đối với tài sản số trong chín tháng đầu của năm tài chính hiện tại; trong cùng kỳ công ty ghi nhận tổng khoản lỗ ròng 9,1 tỷ USD. Khoản lỗ nổi khổng lồ thể hiện trực quan việc BitMine phát hành thêm cổ phiếu với giá cao để mua Ethereum, và toàn bộ rủi ro do cổ đông gánh chịu.
Tại cuộc họp cổ đông tháng 1 năm nay, cổ đông đã phê chuẩn việc nâng trần cổ phiếu phổ thông hợp pháp của công ty từ 500 triệu cổ phiếu lên 50 tỷ cổ phiếu. Quyền này không có nghĩa là công ty phải phát hành hết toàn bộ, nhưng mang lại cho ban quản lý không gian đủ lớn để tiếp tục phát hành thêm cổ phiếu nhằm mua tài sản số và các khoản đầu tư khác.
BitMine cho biết khả năng mở rộng quy mô nắm giữ Ethereum phụ thuộc rất lớn vào việc kênh huy động vốn luôn thông suốt. Giá Ethereum giảm, giá cổ phiếu công ty yếu đi, và ý chí mua đăng ký của nhà đầu tư hạ nhiệt đều sẽ làm tăng chi phí huy động vốn trong tương lai, thậm chí hạn chế công ty phát hành chứng khoán trong điều kiện có lợi.
Các điều kiện để mô hình kinh doanh này vận hành không chỉ phụ thuộc vào lợi suất cầm cố theo năm và việc Ethereum tiếp tục tăng giá; còn cần cổ đông chấp nhận việc bị pha loãng vốn chủ sở hữu đáng kể, danh mục nắm giữ quanh năm chịu khoản lỗ nổi (floating loss) ở mức hàng chục tỷ USD, qua đó liên tục cung cấp vốn để công ty tích trữ coin.
Hợp đồng dịch vụ dài hạn làm tăng chi phí vận hành cầm cố, thu hẹp biên lợi nhuận
BitMine dựa vào mảng cầm cố để phòng hộ biến động giá của danh mục nắm giữ, nhưng các thỏa thuận hợp tác dài hạn đi kèm tạo ra chi phí cố định và cơ chế chia sẻ lợi ích, qua đó liên tục thu hẹp lợi nhuận tổng thể. Công ty ký với nhà cung cấp dịch vụ bên thứ ba Ethereum Tower một thỏa thuận tư vấn 10 năm; trong quý này, chi phí cho việc đó là 12,8 triệu USD, tương đương khoảng 28% tổng doanh thu từ cầm cố trong kỳ. Trong chín tháng đầu năm, chi phí này cộng dồn 37,5 triệu USD; công ty ước tính chi phí hằng năm nằm trong khoảng 40 triệu đến 50 triệu USD, mức tính được thu theo thang giá trị tổng tài sản số được lưu ký.
Thỏa thuận này chỉ có thể được chấm dứt khi đáp ứng một số ít điều kiện cụ thể. Nếu BitMine chấm dứt hợp tác mà không có lý do chính đáng, công ty phải thanh toán cho Ethereum Tower khoản phí dịch vụ dự kiến còn lại tương đương 85% thời hạn hợp đồng.
Ngoài ra, sau khi mua lại nhà điều hành node Pier Two, BitMine đã ký thêm thỏa thuận dịch vụ quản lý 10 năm. Thỏa thuận quy định Ethereum Tower nhận 2% cổ phần trên nền tảng MAVAN, và hằng tháng nhận phần chia theo tỷ lệ phần thưởng cầm cố “native” của nền tảng. Tính đến ngày 31/5, công ty vẫn chưa ghi nhận các chi phí liên quan đến thỏa thuận này; do đó, chi phí chia chác tạm thời chưa thể hiện trong báo cáo lợi nhuận của mảng cầm cố.
BitMine cho biết phần lớn Ethereum được cầm cố thông qua MAVAN, và về dài hạn, phần thưởng cầm cố đủ để bù đắp chi phí lưu ký (托管) tài sản. Xét riêng ở góc độ vận hành trong quý này, thu nhập từ cầm cố đúng là có thể trang trải các chi phí bán hàng và quản trị không bao gồm biến động định giá tài sản mã hóa. Tuy vậy, phí tư vấn cố định 10 năm, phần chia sẻ lợi ích trong tương lai và các khoản chi phí tổng hợp của quản lý tài sản chồng lên nhau, khiến việc chỉ dựa vào thu nhập từ cầm cố không thể phản ánh đầy đủ mức lợi nhuận thực của hoạt động kinh doanh.
Dù BitMine không có nợ, mức độ phụ thuộc vào thị trường vốn lại ngày càng tăng
Vào cuối tháng 5, hệ số đòn bẩy trong cơ cấu tài sản - nợ của BitMine ở mức rất thấp: công ty có 340,3 triệu USD tiền mặt, vốn lưu động 433,1 triệu USD, không có nợ vay truyền thống. Tổng tài sản của công ty là 11,63 tỷ USD, tổng nợ chỉ 30,1 triệu USD; phần lớn tài sản là các tài sản số như Ethereum. Theo báo cáo tài chính, công ty không tồn tại khủng hoảng khả năng thanh toán nợ ngay lập tức, nhưng trong chín tháng đầu, dòng tiền từ hoạt động kinh doanh đã chi ra 287,6 triệu USD. Công ty cho biết việc “tiêu hao tiền mặt” chủ yếu đến từ các chi phí liên quan như pháp lý, tư vấn, và phí huy động vốn ngân hàng đầu tư do việc mở rộng danh mục nắm giữ Ethereum.
Sau khi kết thúc quý, BitMine tiếp tục phát hành 3,5 triệu cổ phiếu cổ phiếu ưu đãi vĩnh viễn (BMNP) với lãi suất 9,5% theo năm, huy động 273,8 triệu USD. Lần phát hành thêm này bổ sung thanh khoản trong ngắn hạn, nhưng mỗi năm sẽ phát sinh nghĩa vụ chi trả cổ tức ưu đãi tăng thêm 33,25 triệu USD một cách “cứng”. Chứng khoán này thuộc vốn chủ sở hữu chứ không phải nợ, nhưng thứ tự thanh toán của nó ưu tiên hơn cổ phiếu phổ thông; vì vậy, khoản cổ tức lớn tiếp tục chiếm dụng dòng tiền của công ty.
Ban quản lý đánh giá rằng, với tiền mặt hiện có, dòng tiền hoạt động dự kiến và các công cụ phát hành thêm trong sàn, công ty đủ khả năng hỗ trợ hoạt động của mình trong ít nhất 12 tháng tới. Đánh giá này đúng với điều kiện thị trường vốn tiếp tục mở “cửa sổ” huy động vốn: nếu tình hình Ethereum kéo dài ảm đạm, giá cổ phiếu công ty suy yếu và ý chí mua đăng ký của nhà đầu tư giảm xuống, thì chi phí huy động vốn sẽ tăng, và tính linh hoạt trong kinh doanh sẽ bị hạn chế.
Tổng hợp báo cáo tài chính mới nhất, hiện tại BitMine đang tồn tại một tập hợp các thực tế mâu thuẫn nhau: Một mặt, công ty đã xây dựng được một mảng cầm cố trưởng thành, tạo ra vài chục triệu USD doanh thu mỗi quý và có thể bù đắp các chi phí vận hành cốt lõi; Mặt khác, khoản lỗ lớn từ quyền chọn đã hoàn toàn “nuốt chửng” lợi nhuận từ cầm cố, các hợp đồng hợp tác dài hạn liên tục đẩy chi phí quản lý lên cao; việc mở rộng tích trữ Ethereum hoàn toàn dựa vào phát hành thêm cổ phiếu, khiến tổng số cổ phiếu đã tăng hơn gấp đôi.
Vì vậy, lợi ích kinh tế dài hạn của BitMine phụ thuộc vào việc thu nhập từ cầm cố có thể ổn định bù đắp được các loại chi phí quản lý tài sản và lỗ từ quyền chọn hay không; công ty có thể tiếp tục ổn định nhận được tài trợ bằng vốn chủ hay không; và liệu giá Ethereum có phục hồi mạnh hay không.