
Bài viết phân tích sâu tác động lịch sử của cuộc bầu cử giữa nhiệm kỳ tại Mỹ đến thị trường chứng khoán truyền thống (đại diện là chỉ số S&P 500) và thị trường tiền mã hoá mới nổi (đại diện là Bitcoin), đồng thời đưa ra triển vọng trong tương lai. Nghiên cứu phát hiện rằng hiệu suất thị trường trước và sau bầu cử giữa nhiệm kỳ có những quy luật đáng kể, đặc biệt là việc “sự suy giảm bất định chính sách” thúc đẩy tài sản rủi ro. Mặc dù thị trường tiền mã hoá có lịch sử ngắn hơn, nhưng khi quá trình thể chế hoá tăng tốc, tương lai có thể dần tiệm cận với mô hình chu kỳ bầu cử của thị trường chứng khoán Mỹ. Ở phần cuối, bài viết đề xuất khung giao dịch cho cuộc bầu cử giữa nhiệm kỳ năm 2026 và các chỉ số quan sát then chốt.
1. Tổng quan về bầu cử giữa kỳ ở Mỹ
Bầu cử giữa kỳ ở Hoa Kỳ được tổ chức 4 năm một lần và thường diễn ra vào thứ Ba của tuần đầu tiên sau thứ Hai đầu tiên của tháng 11 năm thứ hai nhiệm kỳ tổng thống. Cuộc bầu cử giữa kỳ tiếp theo dự kiến vào ngày 3 tháng 11 năm 2026 (thứ Ba) [1]. Lần bầu cử này sẽ bầu lại toàn bộ 435 ghế Hạ viện, khoảng một phần ba số ghế Thượng viện và nhiều vị trí như thống đốc các bang cùng các chức danh chính quyền địa phương [1]. Tầm quan trọng của bầu cử giữa kỳ nằm ở chỗ nó thường quyết định việc đảng của tổng thống có tiếp tục kiểm soát Quốc hội hay không, từ đó tác động trực tiếp đến các định hướng chính sách lớn trong hai năm tiếp theo như lập pháp, ngân sách, thuế, nhập cư và ngoại giao. Trong lịch sử, việc đảng cầm quyền mất ghế ở Quốc hội trong bầu cử giữa kỳ là khá phổ biến [1].
2. Tác động của bầu cử giữa kỳ đến thị trường chứng khoán Mỹ
2.1 Quy luật lịch sử: Yếu trước bầu cử, mạnh sau bầu cử
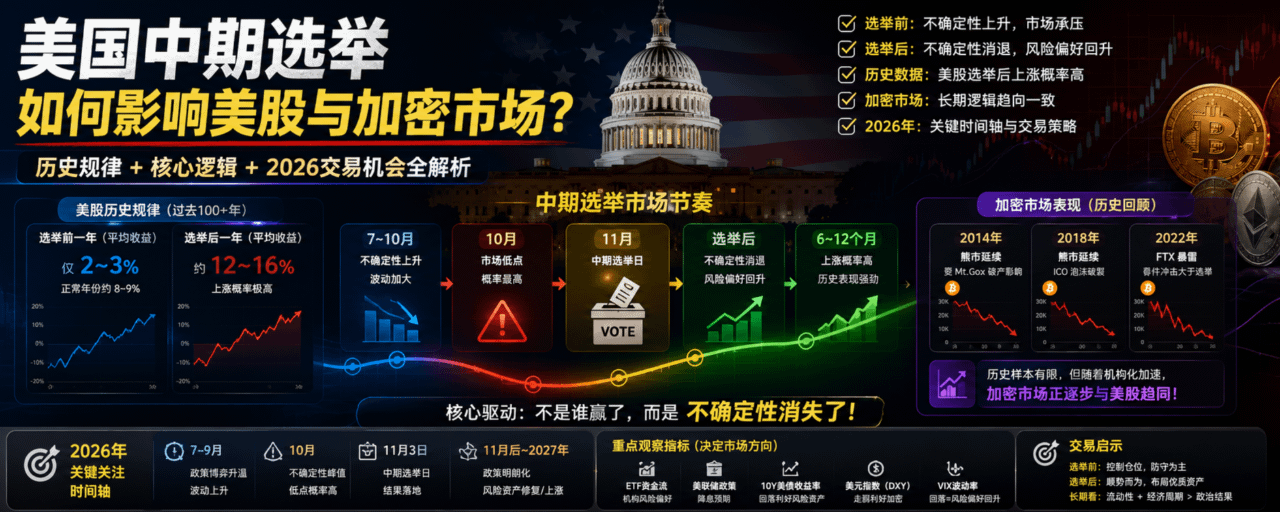
Thống kê dữ liệu của hơn 100 năm qua (31 lần bầu cử giữa kỳ) cho thấy thị trường chứng khoán Mỹ trước và sau bầu cử giữa kỳ có những quy luật khá ổn định [2] [3]:
· Năm trước bầu cử: Thị trường thường có xu hướng kém tích cực, lợi suất bình quân rõ rệt ở mức thấp, chỉ khoảng 2%~3%, thấp xa so với mức 8%~9% của các năm bình thường [2].
· Năm sau bầu cử: Hiệu suất thị trường thường rất mạnh. Trong vòng 12 tháng sau bầu cử giữa kỳ, lợi suất bình quân của chỉ số S&P 500 có thể đạt 12%~16%, và đa số các năm đều ghi nhận xu hướng tăng [2].
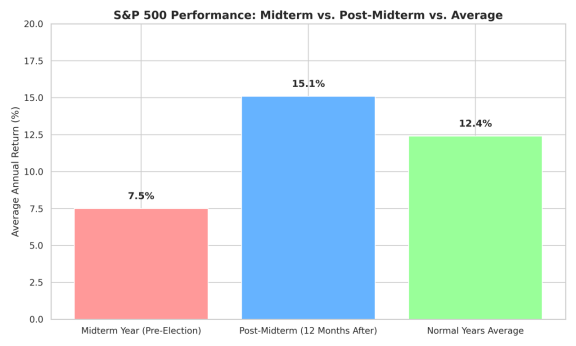
Hiệu suất S&P 500: Giữa kỳ vs. Sau giữa kỳ vs. Trung bình
2.2 Yếu tố thúc đẩy cốt lõi: Sự không chắc chắn về chính sách
Tính quy luật của hiệu suất thị trường này không đơn giản được quyết định bởi việc đảng nào giành chiến thắng, mà chủ yếu chịu ảnh hưởng bởi “Sự không chắc chắn về chính sách” (Political Uncertainty) [2]. Điều thị trường lo ngại nhất là sự không chắc chắn về hướng đi chính sách trong tương lai, ví dụ như thuế suất, chi tiêu tài khóa, chính sách quản lý và vấn đề nợ… Sự “chưa biết” này thường khiến thị trường bất an hơn cả những tin xấu đã được xác định [2]. Khi kết quả bầu cử giữa kỳ được chốt, bất kể kết quả thế nào, sự không chắc chắn về chính sách sẽ giảm đáng kể. Kỳ vọng của thị trường về chính sách tương lai trở nên rõ ràng hơn, và dòng tiền sẽ quay trở lại chảy vào các tài sản rủi ro. Điều này lý giải vì sao sau khi bầu cử kết thúc, thị trường thường có các đợt phục hồi mạnh [2].
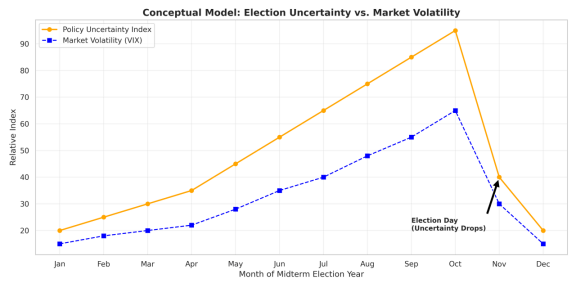
2.3 Ví dụ điển hình theo từng năm
Năm 2010: Trong bối cảnh khủng hoảng nợ châu Âu, sau bầu cử giữa kỳ, chỉ số S&P 500 bắt đầu tăng liên tục [3].
Năm 2014: Sau khi bầu cử giữa kỳ kết thúc, thị trường chứng khoán Mỹ bước vào một “siêu chu kỳ” tăng giá trước năm 2015 [3].
Năm 2018: Mặc dù chịu nhiều sức ép như việc tăng lãi suất, thắt chặt định lượng và chiến tranh thương mại Mỹ - Trung, khiến thị trường lao dốc mạnh từ tháng 9 đến tháng 12, nhưng sau bầu cử giữa kỳ, thị trường chứng khoán Mỹ bước vào một chu kỳ tăng giá mới vào năm 2019 [3].
Năm 2022: Trong bối cảnh lạm phát cao nhất trong 40 năm, các đợt tăng lãi suất mạnh và thị trường Nasdaq giảm giá, sau khi kết thúc bầu cử giữa kỳ vào giữa tháng 11 năm 2022, năm 2023 đã bắt đầu một “AI bull market”. Dù động lực chính là lạm phát đạt đỉnh, kỳ vọng tăng lãi suất kết thúc và sự phát triển công nghệ AI, việc sự không chắc chắn sau bầu cử giảm đi cũng góp phần tích cực [3].
3. Tác động của bầu cử giữa kỳ đến thị trường crypto
3.1 Hiệu quả lịch sử: Thiếu tính quy luật ổn định
Do lịch sử của các loại tiền mã hoá như Bitcoin (BTC) còn tương đối ngắn—chỉ trải qua ba lần bầu cử giữa kỳ là năm 2014, 2018 và 2022—nên mối liên hệ của chúng với bầu cử giữa kỳ vẫn chưa hình thành quy luật ổn định như đối với chứng khoán Mỹ [4].
Năm 2014: BTC đang trong giai đoạn thị trường gấu, do sự kiện phá sản của Mt.Gox, nên bầu cử giữa kỳ gần như không ảnh hưởng đến xu hướng giảm của nó [4]. Năm 2018: BTC một lần nữa ở trong thị trường gấu, do vỡ bong bóng ICO, rơi từ 6.000 USD xuống 3.000 USD; tác động của bầu cử là có hạn [4].
Năm 2022: Sau bầu cử giữa kỳ (ngày 8 tháng 11), sàn FTX bắt đầu “sập” vào ngày 9 tháng 11, khiến BTC từ 21.000 USD rơi mạnh xuống 15.000 USD. Tác động khổng lồ của sự kiện FTX đã hoàn toàn lấn át những ảnh hưởng có thể đến từ bầu cử [4].
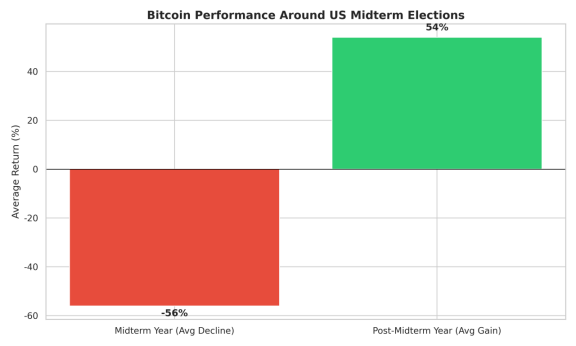
3.2 Xu hướng tương lai: Tiệm cận với tài sản rủi ro
Mặc dù dữ liệu lịch sử thiếu một quy luật ổn định, thị trường crypto hiện nay có điểm khác so với trước đây. Khi các ETF Bitcoin được ra mắt, cùng với việc tăng cường dòng vốn từ quỹ chủ quyền và các phân bổ của tổ chức, BTC ngày càng trở thành một tài sản rủi ro chủ đạo (Risk Asset) [4]. Động lực lớn nhất của tài sản rủi ro là thanh khoản. Và kết quả của bầu cử giữa kỳ—đặc biệt là tác động tiềm tàng đến chính sách tài khóa, trần nợ, giảm thuế và các gói kích thích tài khóa—có thể gián tiếp ảnh hưởng đến thanh khoản toàn cầu [4]. Do đó, trong tương lai, các tài sản crypto như Bitcoin ngày càng có khả năng bắt đầu sao chép nhịp điệu của thị trường chứng khoán Mỹ trước và sau bầu cử giữa kỳ [4].
4. Khung giao dịch cho bầu cử giữa kỳ năm 2026 và các chỉ số then chốt
Dựa trên kinh nghiệm lịch sử và logic thị trường, bầu cử giữa kỳ năm 2026 có thể thể hiện trục thời gian và các điểm cần quan tâm sau [4]:
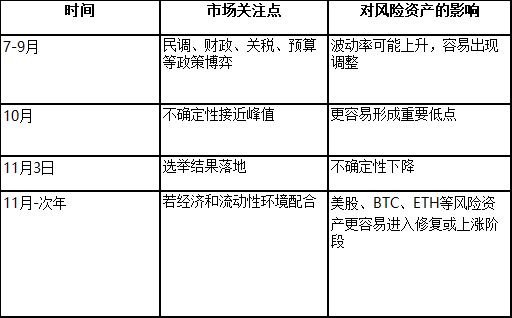
Nhà đầu tư nên tập trung vào các chỉ số vĩ mô sau, thay vì diễn giải quá mức kết quả thăm dò ý kiến [4]:
Dòng tiền ETF BTC/ETH: đại diện cho mong muốn phân bổ tài sản rủi ro của các tổ chức.
Kỳ vọng cắt giảm lãi suất của Fed (FedWatch): quyết định hướng đi của thanh khoản toàn cầu.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm: nếu giảm rõ rệt, thường có lợi cho cổ phiếu tăng trưởng và tài sản crypto.
Chỉ số sức mạnh đồng USD (DXY): giảm thường có lợi cho BTC, ETH và các tài sản ở thị trường mới nổi.
Chỉ số biến động VIX: Nếu sau bầu cử giảm nhanh, điều đó cho thấy khẩu vị rủi ro đang được phục hồi.
Nếu các chỉ số này đồng pha với việc sự không chắc chắn sau bầu cử giảm đi, thì từ tháng 11 năm 2026 đến năm 2027, có thể đây sẽ là “cửa sổ” đáng chú ý để phân bổ các tài sản rủi ro [4].
Kết luận
Tác động của bầu cử giữa kỳ Hoa Kỳ đến thị trường tài chính là một chủ đề phức tạp và đa chiều. Mặc dù dữ liệu lịch sử cho thấy có một quy luật “yếu trước bầu cử, mạnh sau bầu cử” đối với thị trường chứng khoán Mỹ, động lực cốt lõi nằm ở việc giảm bớt sự không chắc chắn về chính sách. Là một nhóm tài sản mới nổi, mối liên hệ của thị trường crypto với bầu cử giữa kỳ đang thay đổi và có thể dần tiệm cận mô hình của các tài sản rủi ro truyền thống khi quá trình thể chế hoá diễn ra. Nhà đầu tư nên giữ thái độ lý trí, tập trung vào các chỉ số kinh tế vĩ mô và thanh khoản, thay vì chỉ dựa vào các sự kiện chính trị để ra quyết định đầu tư.
Tài liệu tham khảo
[1] ChatGPT - Thời điểm bầu cử giữa kỳ ở Mỹ. https://chatgpt.com/share/6a55f05f-22d8-83e8-8f89-ec2c50861e61
[2] U.S. Bank. How midterm elections affect the stock market. https://www.usbank.com/investing/financial-perspectives/market-news/stock-market-performance-after-midterm-elections.html
[3] BlackRock. Midterm Elections and Stock Market Trends. https://www.blackrock.com/us/financial-professionals/insights/2026-midterm-elections-and-market-performance
[4] CryptoPotato. Bầu cử giữa kỳ Mỹ và Crypto: Vì sao biến động thị trường thường đi trước một đợt tăng của Bitcoin. https://cryptopotato.com/us-midterm-elections-and-crypto-why-market-volatility-often-precedes-a-bitcoin-rally/