

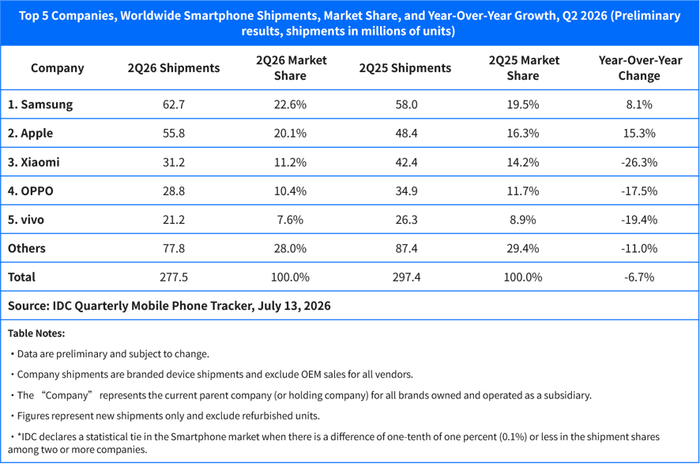
Theo tin của IT Home ngày 14 tháng 7, dựa trên dữ liệu sơ bộ do công ty dữ liệu quốc tế IDC (báo cáo theo dõi điện thoại di động theo quý trên toàn cầu) công bố hôm nay, trong quý II năm 2026, lượng điện thoại thông minh xuất xưởng toàn cầu đạt 277,5 triệu máy, giảm 6,7% so với cùng kỳ.
Đây đã là quý thứ hai liên tiếp ghi nhận mức giảm theo năm. Khủng hoảng bộ nhớ tiếp tục tác động mạnh đến thị trường, không chỉ đẩy chi phí tăng đáng kể mà còn gây tình trạng thiếu hụt nguồn cung.
Ông Nabila Popal, Giám đốc nghiên cứu cấp cao mảng thiết bị tiêu dùng toàn cầu của IDC, cho biết: chi phí bộ nhớ tăng gần 300% so với cùng kỳ năm ngoái. Ở các mẫu máy cấp thấp, bộ nhớ chiếm hơn 65% tổng chi phí trong bảng kê vật liệu (BOM). Điều này khiến các hãng chủ yếu dựa vào sản phẩm cấp thấp ngày càng khó đứng vững. Dữ liệu của quý II hoàn toàn chứng thực đánh giá của chúng tôi trước đó —— đợt suy giảm này không phân bổ đồng đều trên toàn thị trường; cuộc khủng hoảng chip nhớ lại mang lại lợi thế cho các thương hiệu cao cấp và gây tổn thất nặng nề cho những hãng phụ thuộc nhiều vào máy cấp thấp.
Apple và Samsung đã liên tiếp hai quý trở thành hai trong số những hãng duy nhất trong top 5 có lượng xuất xưởng tăng. Lượng xuất xưởng của Apple trong quý II đạt mức cao kỷ lục so với cùng kỳ năm trước, chủ yếu nhờ nhu cầu mạnh mẽ đối với dòng iPhone 17, cùng với việc người tiêu dùng mua sớm do kỳ vọng giá sẽ tăng ở giai đoạn sau. Theo xu hướng này, thị phần của Apple trong cả năm có khả năng đạt 22% - mức cao kỷ lục trong lịch sử.
Theo Nabila Popal, các hãng cấp thấp đang nỗ lực điều chỉnh chiến lược, cắt giảm chi phí và chuyển danh mục sản phẩm sang các mẫu máy có biên lợi nhuận cao hơn. Tuy nhiên, vấn đề cốt lõi không nằm ở bản thân chiến lược, mà ở chỗ làm thế nào để thuyết phục người tiêu dùng chấp nhận các sản phẩm có mức giá cao hơn do những thương hiệu cấp thấp truyền thống này tung ra. Khi chênh lệch giá thu hẹp và việc trả góp lại thuận tiện hơn, người tiêu dùng thường có xu hướng lựa chọn các thương hiệu cao cấp.
Ông Francisco Jeronimo, Phó giám đốc mảng thiết bị đầu cuối khách hàng toàn cầu của IDC, cho biết: trong quý II năm 2026, sự phân hóa giữa thị trường phân khúc cao cấp và thị trường cấp thấp tiếp tục gia tăng. Cả Samsung và Apple đều ghi nhận lượng xuất xưởng tăng trưởng so với cùng kỳ năm trước, đồng thời thị phần lần lượt mở rộng thêm 3,2 và 3,8 điểm phần trăm, vị thế dẫn đầu tiếp tục được củng cố.
Khủng hoảng bộ nhớ lần này đang chia thị trường điện thoại thông minh thành hai phe hoàn toàn khác nhau. Ở phía phân khúc cao cấp, Apple và Samsung có thể liên tục mở rộng lợi thế là vì họ đã sớm chốt nguồn cung bộ nhớ, và tỷ trọng chi phí bộ nhớ trong tổng BOM của họ tương đối thấp. Còn ở phía phân khúc thấp cấp, các hãng dựa vào những mẫu máy giá rẻ để bán số lượng đang phải chịu áp lực nặng nề, và nhóm khách hàng mục tiêu của họ cũng bị ảnh hưởng tương tự. Cuối cùng, cuộc khủng hoảng này có lợi cho những hãng có hiệu ứng quy mô, mối quan hệ vững chắc trong chuỗi cung ứng và tổ hợp sản phẩm cao cấp.
Ông Kiranjeet Kaur, Phó giám đốc nghiên cứu mảng thiết bị tiêu dùng toàn cầu của IDC, bổ sung rằng, thứ hạng của Xiaomi, OPPO và vivo so với quý trước không thay đổi, nhưng tốc độ suy giảm của các hãng Trung Quốc đã nhanh hơn; phần lớn các hãng đầu bảng đều ghi nhận mức giảm theo năm hai chữ số.
Thị trường dưới 200 USD vẫn là “mảnh đất” then chốt để các hãng có thể tiêu thụ số lượng lớn, vì vậy nhiều hãng buộc phải làm mới các mẫu máy cũ hoặc tung lại phiên bản 4G để giữ vững khoảng giá này, đồng thời cố gắng kiểm soát các chi phí khác ở mức tối đa.
Trong số các hãng hàng đầu, Xiaomi có mức sụt giảm lớn nhất, nhưng đây là điều hãng chủ ý —— chủ động thu hẹp lượng xuất hàng cấp thấp để đảm bảo lợi nhuận, đồng thời chuyển trọng tâm sang các thị trường phân khúc giá cao hơn. Huawei lại là ngoại lệ, đạt mức tăng trưởng 20,9% so với cùng kỳ năm trước. Điều này chủ yếu nhờ Huawei duy trì ổn định giá tại thị trường trong nước (trong khi các đối thủ Android khác lần lượt tăng giá), triển khai các chương trình khuyến mãi nhắm đúng đối tượng, tận dụng lòng trung thành thương hiệu mạnh mẽ tại thị trường nội địa, đồng thời mở rộng danh mục sản phẩm để bao phủ nhiều mức giá hơn. Theo IT Home từ báo cáo, trong quý II năm 2026, thị trường điện thoại thông minh tại Trung Quốc ghi nhận lượng xuất xưởng khoảng 66,01 triệu máy, giảm 4,3% so với cùng kỳ, và đã liên tiếp 5 quý ghi nhận mức giảm theo năm. Từ cuối tháng 3 trở đi, do chi phí linh kiện cốt lõi như bộ nhớ tiếp tục leo thang, các hãng Android buộc phải lần lượt tăng giá bán sản phẩm hoặc điều chỉnh phương án cấu hình, tạo ra lực đè rõ rệt lên ý định thay máy của người tiêu dùng.
Trong khi đó, hiệu ứng kích cầu của chính sách “hỗ trợ của Nhà nước cho người dùng” dần suy yếu. Do ảnh hưởng này, trong mùa đại khuyến mãi “618” năm nay, tổng doanh số điện thoại thông minh tại Trung Quốc giảm gần 15% so với cùng kỳ năm ngoái, cho thấy sự mệt mỏi ở phía nhu cầu trong ngắn hạn.
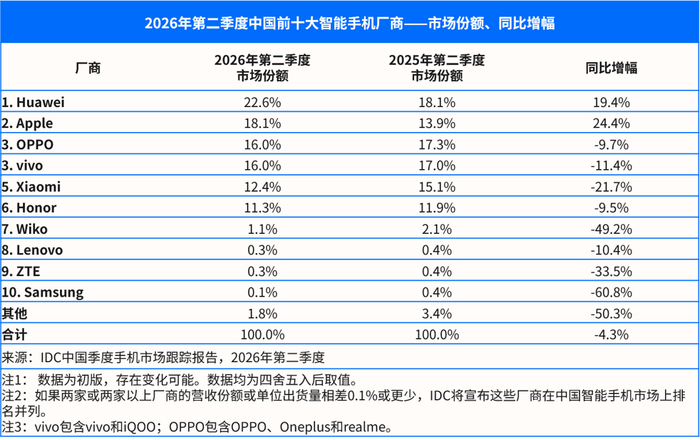
Trong bối cảnh toàn thị trường trầm lắng, Huawei và Apple nổi bật ở nhóm dẫn đầu, với mức tăng trưởng theo năm về lượng xuất xưởng đều khoảng 20% trong quý II, trở thành điểm sáng của thị trường. Hai thương hiệu này một mặt tiếp tục thu hút người tiêu dùng nhờ lực kéo thương hiệu mạnh mẽ; mặt khác, trong bối cảnh các hãng Android nói chung đều tăng giá, Huawei và Apple không những không điều chỉnh tăng giá mà còn tung ra các chiến lược khuyến mãi giảm giá nhắm mục tiêu, qua đó củng cố hơn nữa năng lực cạnh tranh trên thị trường. Ngoài ra, Huawei liên tục làm phong phú danh mục sản phẩm để đáp ứng nhu cầu của nhiều nhóm người dùng hơn; còn Apple do dự kiến “giá các sản phẩm mới nửa cuối năm sẽ tăng” được phát đi trước, khiến một bộ phận người tiêu dùng quyết định mua sớm hơn, mua trước dòng iPhone 17, qua đó đẩy lượng xuất xưởng của quý lên cao hơn.
Báo cáo nhận định rằng, khi lượng vật liệu tồn kho giá thấp mà các hãng đã mua trước đó dần cạn kiệt, áp lực chi phí sẽ được tập trung giải phóng trong nửa cuối năm. Dự kiến trong nửa cuối năm 2026, mức giảm theo năm về lượng xuất xưởng điện thoại thông minh tại Trung Quốc có thể mở rộng lên khoảng 20%. Nhìn về năm 2027, giá bộ nhớ khó có không gian để giảm đáng kể, và toàn thị trường vẫn sẽ đối mặt với thách thức nghiêm trọng. Tuy nhiên cũng không cần quá bi quan —— nhu cầu sử dụng điện thoại của người tiêu dùng không biến mất, chỉ là bị trì hoãn. Điện thoại di động là thiết bị đầu cuối thiết yếu mà ai cũng mang theo bên mình, vị trí cốt lõi sẽ không thay đổi. Dự kiến đến giai đoạn 2028-2029, khi chu kỳ thay máy mới bắt đầu, thị trường có thể sẽ phục hồi trở lại.