Làm tương tác lâu rồi, tôi thấy các dự án mới chưa bao giờ nghe theo cái bánh “lợi ích hệ sinh thái” do phía chính thức vẽ ra, mà thay vào đó là thói quen chăm chăm nhìn vào tỷ lệ thực giữa FDV và lượng lưu thông ban đầu—đây là chuẩn mực để người nắm vốn lớn có thể rút lui an toàn hay không. Gần đây @grvt_io vì TGE bị trì hoãn liên tục nên bị spam lên bảng tin, nhiều người vẫn còn đang phân vân có nên vào thị trường thứ cấp để “hứng” hàng hay không. Hôm nay chúng ta sẽ đào sâu thêm một số rủi ro ẩn trong mô hình token của nó, và cũng chỉ xem dữ liệu, không thổi không dìm.
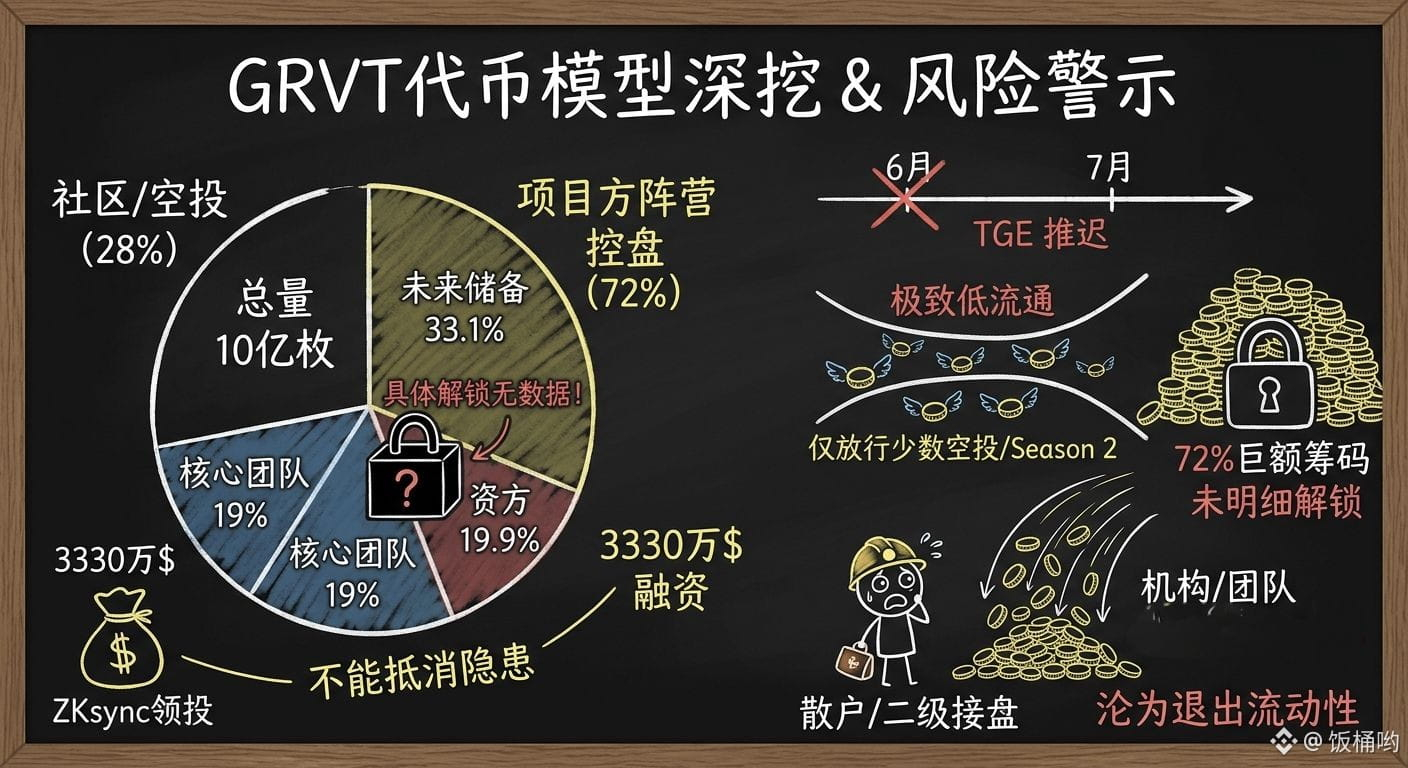
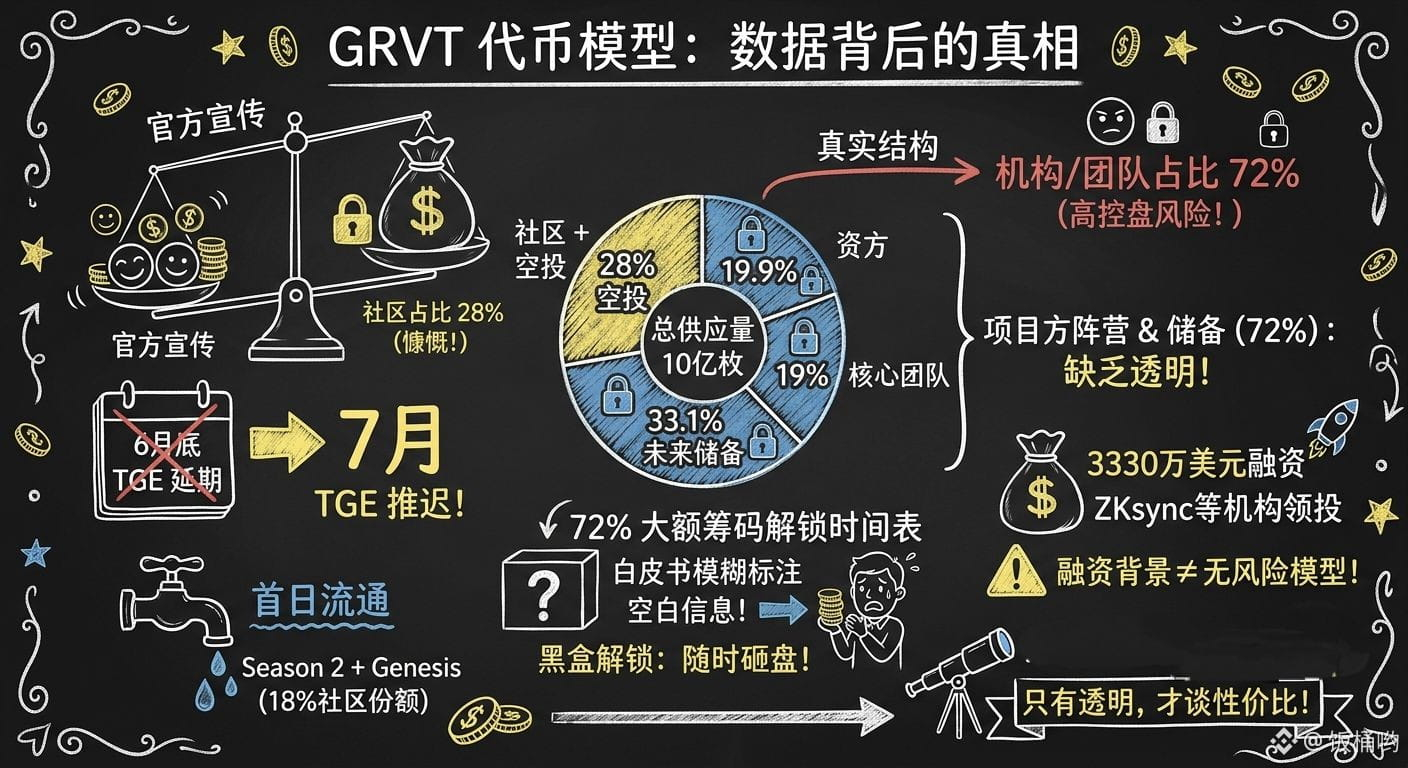
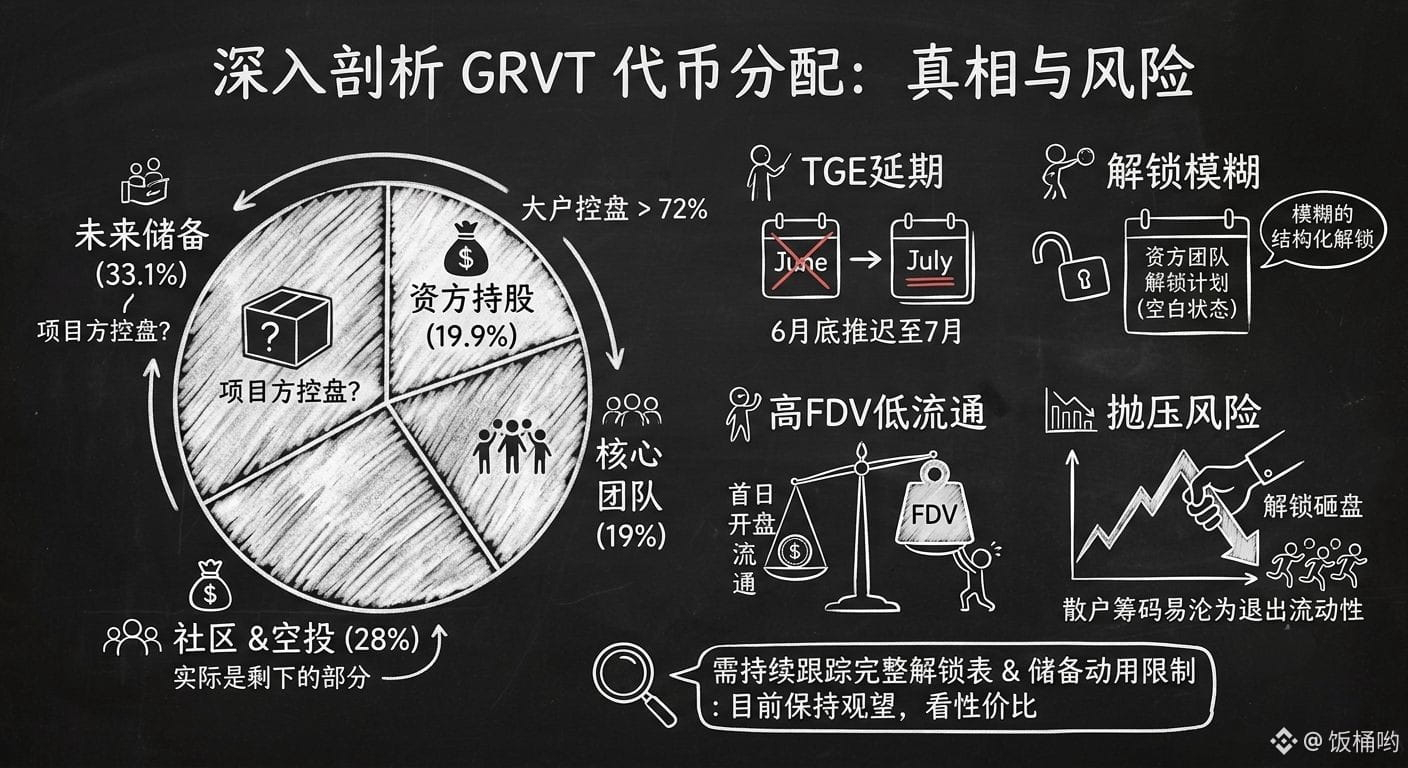
Tổng lượng GRVT là 1 tỷ token. Dù bề ngoài trông có vẻ dành 28% phần phân bổ trên sổ sách cho cộng đồng, nhưng nếu nghiên cứu kỹ thì cái phần chiếm 33,1% “dự trữ tương lai” kia mới lộ ra vấn đề. Phần này được gọi là “dự trữ hệ sinh thái”, nhưng thực chất lại thiếu hoàn toàn mọi ràng buộc trên chuỗi hoặc cơ chế bỏ phiếu DAO độc lập. Nói thẳng ra, 33,1% này cộng với phần của nhà đầu tư và đội ngũ, tương đương việc phe dự án nắm chắc hơn bảy phần trăm số lượng—tỷ lệ kiểm soát áp đảo đến mức cái gọi là “quản trị chung của cộng đồng” trước sự khống chế tuyệt đối, chẳng khác gì lời hứa suông.
Lần này TGE từ cuối tháng 6 bị dời sang tháng 7. Lý do phía chính thức đưa ra là tối ưu sản phẩm, nhưng xét từ góc độ quản lý thanh khoản token thì nó giống hơn với việc phối hợp cho chiến lược mở cửa với mức lưu thông cực thấp. Ngày đầu lên sàn chỉ cho phép thực hiện một phần airdrop từ Season 2 và Genesis giai đoạn sớm. Cái cách “cố tình tạo khan hiếm” về cung–cầu này rất dễ kéo giá token tăng mạnh trong giai đoạn mở đầu, kéo FDV vọt lên. Tuy nhiên, phần token đã được “giải khóa” tới 72% nhưng không có chi tiết đến nay vẫn là một hộp đen. Trong whitepaper cũng không hề có bất kỳ tỷ lệ cụ thể nào về việc nhà đầu tư và đội ngũ sẽ phát hành theo từng đợt. Nó có thể bất cứ lúc nào trở thành lưỡi dao Damocles treo trên đầu những nhà đầu tư lẻ.
Dù có khoản tài trợ khổng lồ 33,3 triệu USD chống lưng, lại có các tổ chức đầu ngành như ZKsync hăng hái “đứng mũi chịu sào” trong truyền thông, thì vẫn không thể che giấu được “gen” mang tính điển hình: FDV cao—lưu thông thấp của các token dạng VC. Người giao dịch bình thường tưởng rằng mình nhận được 28% phân bổ “hào phóng”, nhưng thực tế trước làn sóng giải khóa lớn lao và chưa được công bố của tổ chức và đội ngũ trong giai đoạn sau, lượng token dành cho cộng đồng này rất dễ bị “đóng băng” thành thanh khoản rút lui của phía nhà đầu tư khi thanh khoản thiếu hụt.
Hiện tại, tôi cho rằng tokenomics của GRVT vẫn đầy rủi ro và mức độ không chắc chắn rất cao. Cho đến khi phía chính thức công khai triệt để lịch trình giải khóa cụ thể của nhà đầu tư và đội ngũ, cũng như điều kiện hạn chế việc sử dụng “dự trữ tương lai” 33,1%, thì việc mù quáng tham gia vào các đợt thổi giá ở thị trường thứ cấp chắc chắn không phải lựa chọn khôn ngoan. Hãy giữ trạng thái quan sát; khi tất cả dữ liệu cốt lõi được minh bạch đầy đủ, tôi sẽ cùng mọi người đánh giá hiệu quả/giá trị của dự án. Trước khi dự án mở cửa ngày 21, tôi sẽ viết một bản tóm tắt ##grvt
Tổng lượng GRVT là 1 tỷ token. Dù bề ngoài trông có vẻ dành 28% phần phân bổ trên sổ sách cho cộng đồng, nhưng nếu nghiên cứu kỹ thì cái phần chiếm 33,1% “dự trữ tương lai” kia mới lộ ra vấn đề. Phần này được gọi là “dự trữ hệ sinh thái”, nhưng thực chất lại thiếu hoàn toàn mọi ràng buộc trên chuỗi hoặc cơ chế bỏ phiếu DAO độc lập. Nói thẳng ra, 33,1% này cộng với phần của nhà đầu tư và đội ngũ, tương đương việc phe dự án nắm chắc hơn bảy phần trăm số lượng—tỷ lệ kiểm soát áp đảo đến mức cái gọi là “quản trị chung của cộng đồng” trước sự khống chế tuyệt đối, chẳng khác gì lời hứa suông.
Lần này TGE từ cuối tháng 6 bị dời sang tháng 7. Lý do phía chính thức đưa ra là tối ưu sản phẩm, nhưng xét từ góc độ quản lý thanh khoản token thì nó giống hơn với việc phối hợp cho chiến lược mở cửa với mức lưu thông cực thấp. Ngày đầu lên sàn chỉ cho phép thực hiện một phần airdrop từ Season 2 và Genesis giai đoạn sớm. Cái cách “cố tình tạo khan hiếm” về cung–cầu này rất dễ kéo giá token tăng mạnh trong giai đoạn mở đầu, kéo FDV vọt lên. Tuy nhiên, phần token đã được “giải khóa” tới 72% nhưng không có chi tiết đến nay vẫn là một hộp đen. Trong whitepaper cũng không hề có bất kỳ tỷ lệ cụ thể nào về việc nhà đầu tư và đội ngũ sẽ phát hành theo từng đợt. Nó có thể bất cứ lúc nào trở thành lưỡi dao Damocles treo trên đầu những nhà đầu tư lẻ.
Dù có khoản tài trợ khổng lồ 33,3 triệu USD chống lưng, lại có các tổ chức đầu ngành như ZKsync hăng hái “đứng mũi chịu sào” trong truyền thông, thì vẫn không thể che giấu được “gen” mang tính điển hình: FDV cao—lưu thông thấp của các token dạng VC. Người giao dịch bình thường tưởng rằng mình nhận được 28% phân bổ “hào phóng”, nhưng thực tế trước làn sóng giải khóa lớn lao và chưa được công bố của tổ chức và đội ngũ trong giai đoạn sau, lượng token dành cho cộng đồng này rất dễ bị “đóng băng” thành thanh khoản rút lui của phía nhà đầu tư khi thanh khoản thiếu hụt.
Hiện tại, tôi cho rằng tokenomics của GRVT vẫn đầy rủi ro và mức độ không chắc chắn rất cao. Cho đến khi phía chính thức công khai triệt để lịch trình giải khóa cụ thể của nhà đầu tư và đội ngũ, cũng như điều kiện hạn chế việc sử dụng “dự trữ tương lai” 33,1%, thì việc mù quáng tham gia vào các đợt thổi giá ở thị trường thứ cấp chắc chắn không phải lựa chọn khôn ngoan. Hãy giữ trạng thái quan sát; khi tất cả dữ liệu cốt lõi được minh bạch đầy đủ, tôi sẽ cùng mọi người đánh giá hiệu quả/giá trị của dự án. Trước khi dự án mở cửa ngày 21, tôi sẽ viết một bản tóm tắt ##grvt