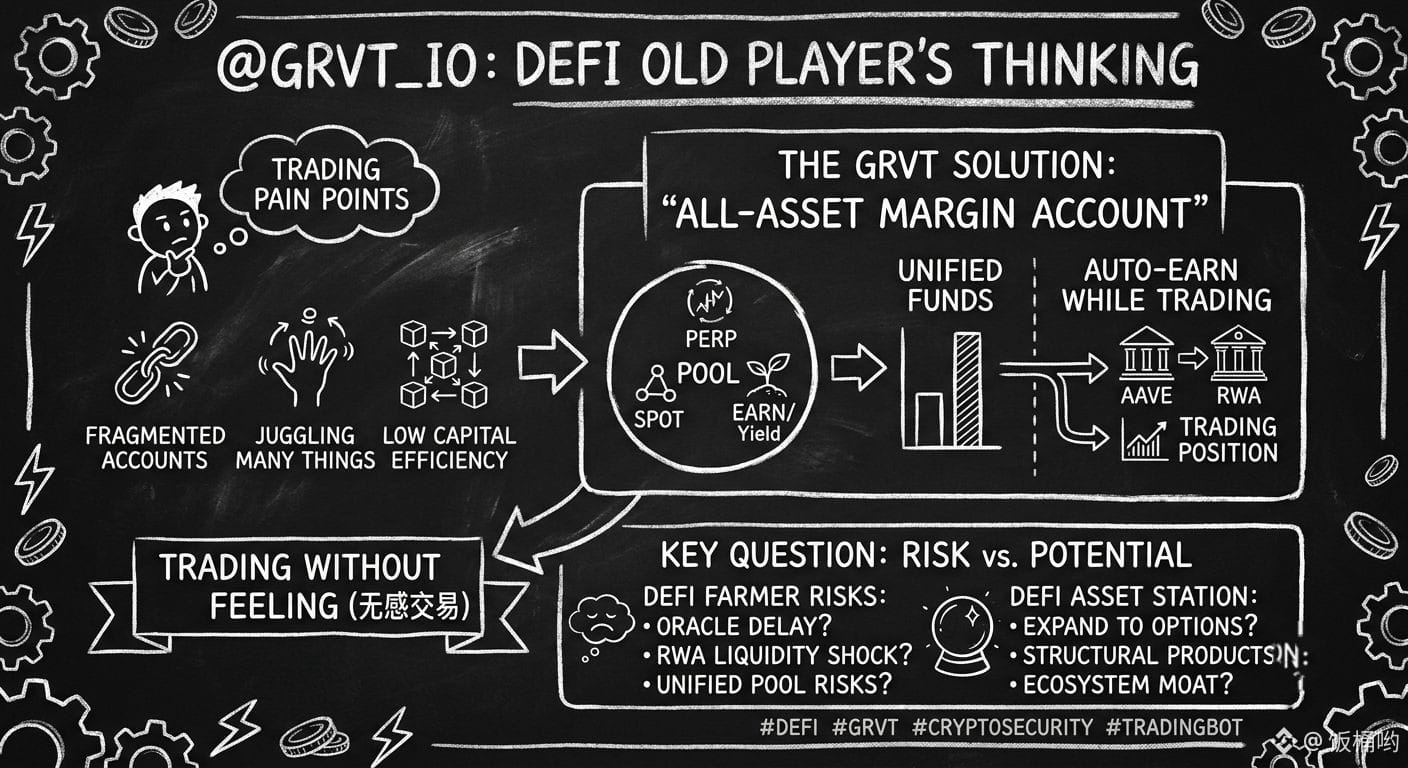
Gần đây tôi thấy không ít người đang bàn tán về sách trắng kỹ thuật của @grvt_io . Tôi đã cẩn thận nghiền ngẫm cốt lõi logic của họ, và nhận thấy kiến trúc này thực sự nắm trúng “điểm yếu chí mạng” của các lão làng DeFi. Trước đây, khi giao dịch trên chuỗi, nó giống như một trò chơi “bốc vác chuyển tiền”: muốn phòng hộ phái sinh thì phải qua một DEX, muốn đào stablecoin thì lại phải rút tiền đổi chuỗi; giữa chừng tràn ngập đủ loại chữ ký, phê duyệt (authorization) và phí Gas, dòng vốn bị vung vãi giữa nhiều hợp đồng thông minh, hiệu suất thấp đến mức như sản phẩm của thế kỷ trước. GRVT quảng bá “tài khoản ký quỹ cho toàn bộ tài sản” — nói thẳng ra là họ muốn tái tạo trải nghiệm kiểu “một tài khoản làm hết mọi thứ” của Futu hay IB (Interactive Brokers) trong thế giới phi tập trung. Hướng đi này đúng là trúng vào nhu cầu thiết yếu.
Vài hôm trước tôi có trải nghiệm testnet của họ, cảm nhận trực quan nhất là… cực kỳ “mượt mà”, không có cảm giác gượng ép. Trước kia chúng ta hoặc phải thỏa hiệp với rủi ro tập trung của CEX, hoặc chấp nhận sự rườm rà của DeFi; còn GRVT thì kết nối các hợp đồng vĩnh viễn, giao ngay và các kênh sinh lợi ở lớp nền — ví dụ Aave và một số giao thức RWA. Nhờ vậy, khi vốn nhàn rỗi không cần đặt lệnh, nó có thể tự động “nằm yên” để kiếm lời; và khi cần mở vị thế, các tài sản đang sinh lợi này lại có thể được sử dụng trực tiếp làm ký quỹ. Ý tưởng kiểu “động cơ vĩnh cửu về thanh khoản” này quả thật còn tinh hơn nhiều so với các giao thức đơn lẻ mạnh ai nấy làm trên thị trường.
Tuy vậy, với tư cách một “nông dân DeFi” đã dẫm ổ gà vô số lần, trong mắt tôi không chỉ có lợi nhuận mà còn cả rủi ro. Một mức độ gắn kết dòng thanh khoản chặt chẽ như #grvt là phép thử rất lớn đối với tốc độ cung giá (feeding) của oracle và cơ chế thanh lý. Lỡ như gặp kịch bản cực đoan kiểu “thiên nga đen”, nếu thanh khoản của các tài sản nền như RWA xảy ra hiện tượng thoát neo tạm thời hoặc trễ, liệu việc dùng một tài khoản thống nhất có thể kích hoạt thanh lý dây chuyền không? Thêm nữa, khi dồn tất cả trứng vào một “siêu pool”, ranh giới kiểm toán (audit) của hợp đồng thông minh và độ an toàn của mã nguồn sẽ quyết định sống còn của nhà đầu tư nhỏ lẻ. Cơ chế cách ly để ngăn việc “đổ một khối” kéo theo “sập cả đống” liệu có thực sự vững hay không — vẫn phải để một dấu hỏi.
Thực ra, tôi kỳ vọng hơn vào việc họ mở rộng theo chiều ngang ở mảng phái sinh: liệu có thể nhét cả các sản phẩm tài chính cấu trúc hay các sản phẩm biến động suất phức tạp vào cùng một tài khoản thống nhất này không. Nếu hào (moat) của hệ sinh thái có thể được bồi sâu theo sự mở rộng của các nhóm tài sản, thì grvt sẽ không chỉ dừng lại ở một công cụ giao dịch tiện dụng, mà còn có cơ hội trở thành một điểm đến quản lý tài sản đa năng ngay trên chuỗi.
Ở phần cuối bài viết, tôi muốn hỏi mọi người: bạn có ủng hộ mô hình của grvt không?
Vài hôm trước tôi có trải nghiệm testnet của họ, cảm nhận trực quan nhất là… cực kỳ “mượt mà”, không có cảm giác gượng ép. Trước kia chúng ta hoặc phải thỏa hiệp với rủi ro tập trung của CEX, hoặc chấp nhận sự rườm rà của DeFi; còn GRVT thì kết nối các hợp đồng vĩnh viễn, giao ngay và các kênh sinh lợi ở lớp nền — ví dụ Aave và một số giao thức RWA. Nhờ vậy, khi vốn nhàn rỗi không cần đặt lệnh, nó có thể tự động “nằm yên” để kiếm lời; và khi cần mở vị thế, các tài sản đang sinh lợi này lại có thể được sử dụng trực tiếp làm ký quỹ. Ý tưởng kiểu “động cơ vĩnh cửu về thanh khoản” này quả thật còn tinh hơn nhiều so với các giao thức đơn lẻ mạnh ai nấy làm trên thị trường.
Tuy vậy, với tư cách một “nông dân DeFi” đã dẫm ổ gà vô số lần, trong mắt tôi không chỉ có lợi nhuận mà còn cả rủi ro. Một mức độ gắn kết dòng thanh khoản chặt chẽ như #grvt là phép thử rất lớn đối với tốc độ cung giá (feeding) của oracle và cơ chế thanh lý. Lỡ như gặp kịch bản cực đoan kiểu “thiên nga đen”, nếu thanh khoản của các tài sản nền như RWA xảy ra hiện tượng thoát neo tạm thời hoặc trễ, liệu việc dùng một tài khoản thống nhất có thể kích hoạt thanh lý dây chuyền không? Thêm nữa, khi dồn tất cả trứng vào một “siêu pool”, ranh giới kiểm toán (audit) của hợp đồng thông minh và độ an toàn của mã nguồn sẽ quyết định sống còn của nhà đầu tư nhỏ lẻ. Cơ chế cách ly để ngăn việc “đổ một khối” kéo theo “sập cả đống” liệu có thực sự vững hay không — vẫn phải để một dấu hỏi.
Thực ra, tôi kỳ vọng hơn vào việc họ mở rộng theo chiều ngang ở mảng phái sinh: liệu có thể nhét cả các sản phẩm tài chính cấu trúc hay các sản phẩm biến động suất phức tạp vào cùng một tài khoản thống nhất này không. Nếu hào (moat) của hệ sinh thái có thể được bồi sâu theo sự mở rộng của các nhóm tài sản, thì grvt sẽ không chỉ dừng lại ở một công cụ giao dịch tiện dụng, mà còn có cơ hội trở thành một điểm đến quản lý tài sản đa năng ngay trên chuỗi.
Ở phần cuối bài viết, tôi muốn hỏi mọi người: bạn có ủng hộ mô hình của grvt không?