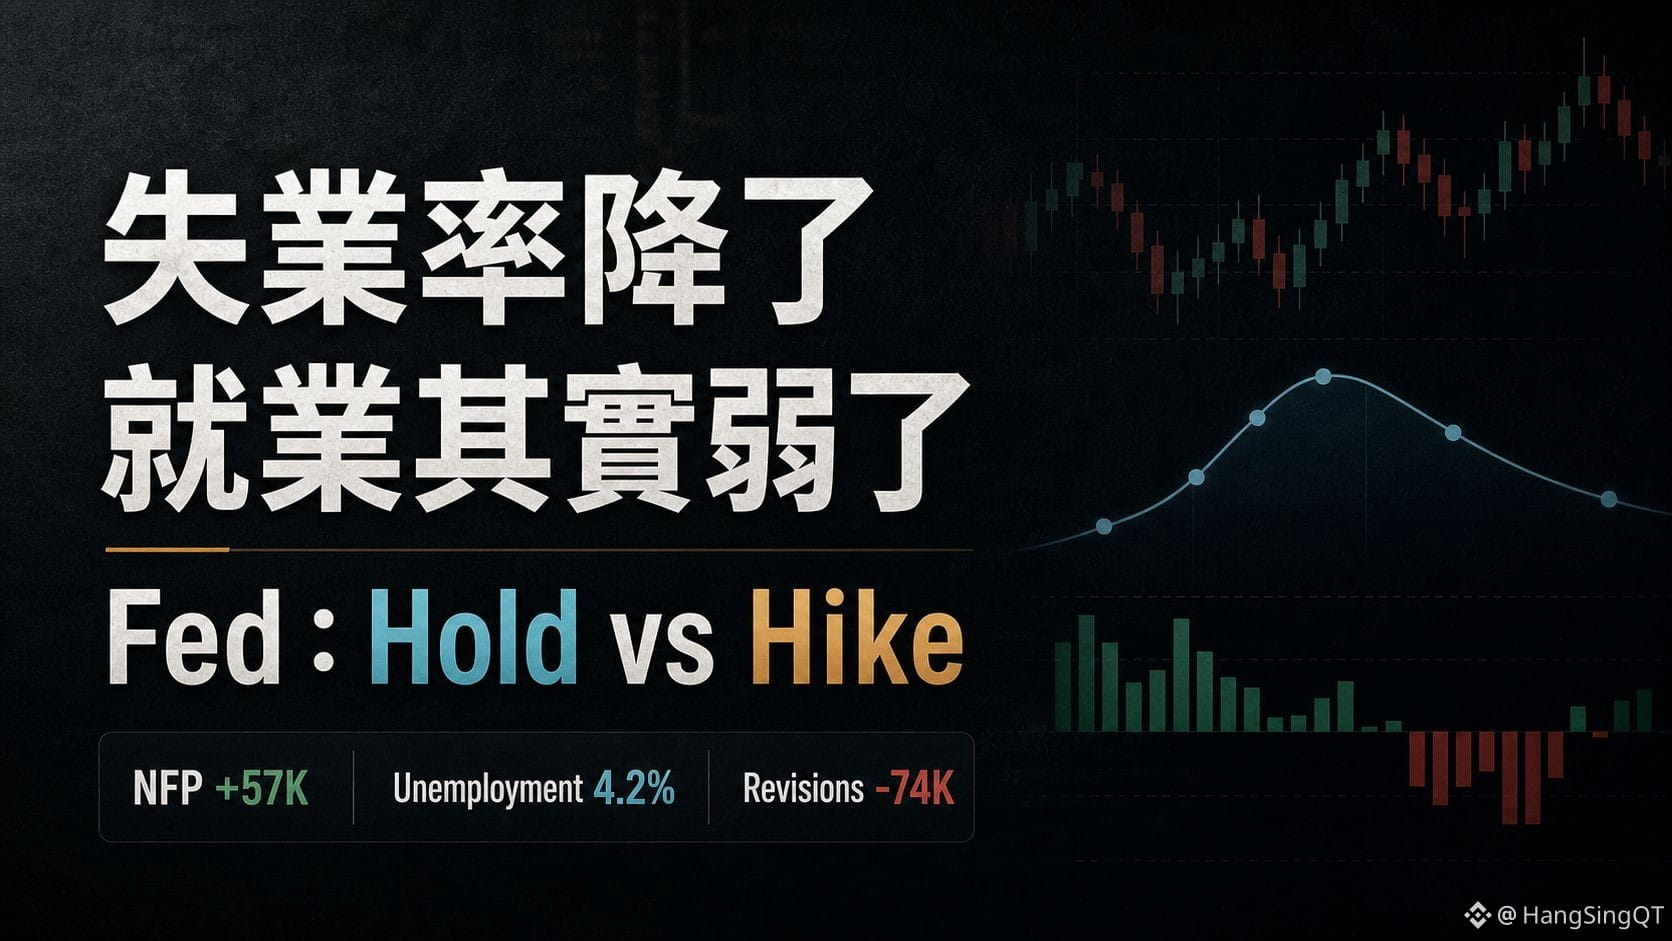
Tỷ lệ thất nghiệp giảm, nhưng thực tế việc làm lại yếu đi.
Điểm dễ hiểu nhầm nhất trong bản tin Non-farm tối qua nằm ở chỗ này.
Bề ngoài, tỷ lệ thất nghiệp của Mỹ giảm từ 4,3% xuống 4,2%, trông như thị trường lao động vẫn còn khá vững.
Nhưng thứ thực sự khiến thị trường định giá lại lại là một vài con số khác:
Non-farm tháng 6 chỉ tăng thêm 5,7 vạn việc làm, thấp rõ rệt so với dự kiến;
Kết hợp tháng 4 và tháng 5, cũng bị điều chỉnh giảm thêm 7,4 vạn;
Tỷ lệ tham gia lao động giảm khiến tỷ lệ thất nghiệp trông có vẻ “tốt” hơn so với động lực việc làm.
Vì vậy tối qua, thị trường không phải đang giao dịch “kịch bản bull giảm lãi suất đã đến”.
Nói chính xác hơn, áp lực về việc sẽ tăng lãi suất ngay trong tháng 7 chỉ hạ nhiệt đi một chút, và Fed có thể chờ thêm.
Nhưng điều này không có nghĩa là môi trường lãi suất cao đã kết thúc.
Lạm phát vẫn chưa về đến vị trí mà Fed mong muốn, tiền lương còn độ “dính”, và lãi suất kỳ hạn dài 10Y / 30Y cũng chưa thực sự nới lỏng. Đây là lý do vì sao cùng một bản tin non-farm yếu có thể vừa khiến lãi suất ngắn hạn được thả lỏng phần nào, vừa khiến thị trường không dám hô hào ngay “toàn diện risk-on”.
Đối với BTC cũng tương tự.
Những nhịp hồi có thể hiểu là áp lực vĩ mô tạm thời được giảm bớt, nhưng chưa thể coi đó là xác nhận xu hướng. Phía sau vẫn cần theo dõi ba điều:
1. Bảng kết thúc (kết quả cuối) của ETF BTC / ETH có tiếp tục cải thiện hay không;
2. Nguồn cung stablecoin và số dư trên sàn có được phục hồi không;
3. Khi funding / OI (open interest) được sửa lại, có bị “quá nóng” hay không.
Vĩ mô tạo ra “cửa sổ”, nhưng chính cấu trúc dòng tiền mới quyết định liệu cửa sổ đó có biến thành xu hướng hay không.
Đó cũng là điều hôm nay tôi quan tâm hơn: không phải là thất nghiệp tốt hay xấu ở một điểm đơn lẻ, mà là việc liệu lộ trình của Fed, lãi suất kỳ hạn dài và dòng tiền bản thân trong crypto có khớp nhau hay không.
Dữ liệu thị trường và các quan điểm công khai chỉ để tham khảo nghiên cứu, không cấu thành khuyến nghị đầu tư.