
Lần đầu tiên tôi nghe về "Quy tắc Gresham" khi còn học trung học:
Trong trường hợp tỷ giá pháp định không thay đổi, đồng tiền có giá trị thực tế thấp hơn (đồng tiền xấu) sẽ khiến đồng tiền có giá trị thực tế cao hơn (đồng tiền tốt) rút khỏi lưu thông, làm cho thị trường tràn ngập đồng tiền xấu.
Đó chính là điều chúng ta thường nói "đồng tiền xấu đẩy đồng tiền tốt ra khỏi thị trường".
Nhưng lúc đó tôi nghĩ rằng:
Vì thị trường tự do đề cao cung cầu, nên nếu đồng tiền xấu có thể đẩy đồng tiền tốt ra, thì chẳng phải đồng tiền xấu còn mạnh mẽ hơn sao?
Sau khi làm việc, tôi mới nhận ra rằng, bản chất của vấn đề này là do lập trường + cấu trúc vi mô quyết định.
Trong công việc: Trong nhóm cơ sở, những người nịnh hót và lười biếng đuổi đi những người thực sự làm việc. Bởi vì trong cấu trúc vi mô thiếu KPI phức tạp, chi phí quản lý của cấp trên là thấp nhất.
Trong DEX: Đầu cơ vào các đồng coin mới sẽ loại bỏ các dự án dài hạn. Bởi vì đối với DEX, thu nhập từ phí giao dịch quan trọng hơn tất cả, và chi phí để tạo ra các sự kiện đầu cơ thông qua MM và các nhóm âm thầm là thấp nhất, hiệu quả nhất.
Trong lưu thông tiền tệ: Ai cũng muốn dùng tiền tệ chi phí thấp để đổi lấy hàng hóa tương đương. Do tính hoàn trả và chênh lệch thông tin, tiền kém chất lượng tràn ngập thị trường, vì chi phí và hiệu quả lưu thông của tiền kém chất lượng là tối ưu.
Trong cấu trúc vi mô hướng đến mục tiêu, 'tiền kém' có ưu thế không thể so sánh với 'tiền tốt'.
Vậy tiền tốt đi đâu rồi?
Chúng không bị loại bỏ, mà là bị thu gom, thoát khỏi lưu thông và trở thành nơi lưu trữ giá trị.
Vì vậy, vấn đề không bao giờ là tốt hay xấu, mà là:
Tiền tệ giao dịch vs tiền tệ lưu trữ giá trị.
Cái sau cũng không nhiều trên toàn cầu: vàng, BTC. Đây là sự đồng thuận, là tôn giáo.
Hầu hết tất cả các loại tiền tệ khác đều là loại đầu tiên - bao gồm cả tiền pháp định, cũng như tiền trong thế giới tiền mã hóa.
Có người cho rằng altcoin không có giá trị, không nên tồn tại. Nhưng theo logic này, hơn 190 loại tiền pháp định toàn cầu cũng không cần tồn tại, chỉ cần dùng đô la là đủ.
Nhưng thực tế là: Nhiều loại tiền không phải USD vẫn sống rất tốt - giảm giá lâu dài, nhưng khối lượng giao dịch đầu cơ rất lớn và liên tục tăng trưởng.
Mẫu điển hình và kỳ diệu nhất chính là - lira Thổ Nhĩ Kỳ (TRY).
Lira Thổ Nhĩ Kỳ và giao dịch Carry Trade.
Lira là một loại tiền pháp định kỳ diệu: lãi suất ngân hàng trung ương cực cao, lạm phát bùng nổ, và giảm giá ổn định.
Dữ liệu năm 2025: Lợi suất hàng năm từ gửi tiền khoảng 56.7%; lạm phát khoảng 31%–34%; giảm giá khoảng 21% so với USD; độ biến động ngụ ý 26%.
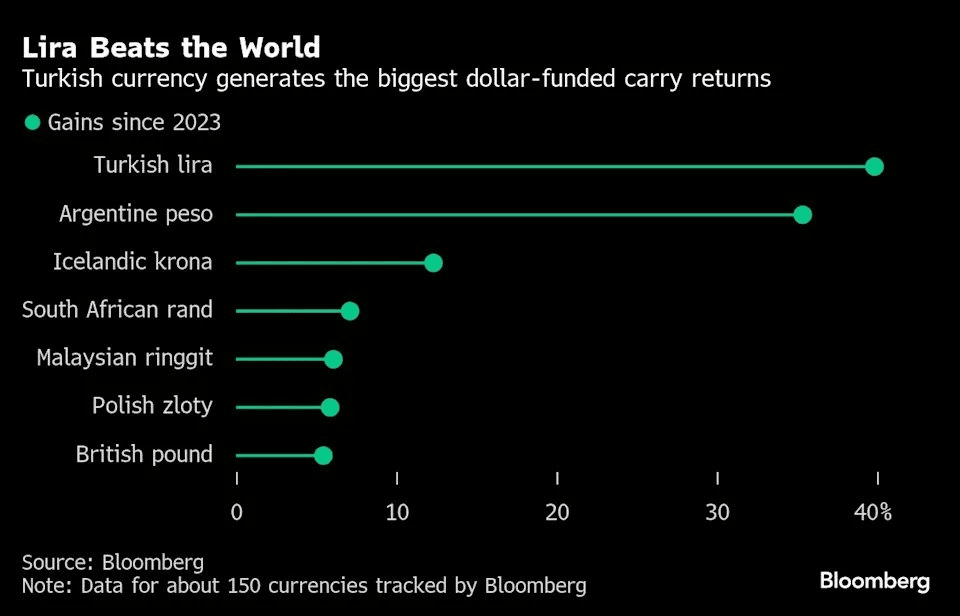
Loại 'tài sản rác' này lại là thú cưng của các tổ chức lớn như BlackRock, JPMorgan, trò chơi cốt lõi chính là Carry Trade (giao dịch chênh lệch).
Vay: Vay tiền tệ trú ẩn với lãi suất thấp và thanh khoản cao (như yen Nhật, franc Thụy Sĩ).
Mua: Đổi thành lira, ăn chênh lệch lãi suất 50%+.
Phòng ngừa: Thông qua hoán đổi hoặc quản lý biến động để phòng ngừa rủi ro tỷ giá.
Tại sao lại có chính sách tiền tệ như vậy?
Bởi vì nhà cầm quyền Thổ Nhĩ Kỳ Erdogan tin tưởng lý thuyết phi chính thống: lạm phát cao xuất phát từ lãi suất cao. Các hành động của ông đã trải qua ba giai đoạn:
Từ năm 2018 đến 2022:
Giai đoạn này Thổ Nhĩ Kỳ trong bối cảnh CPI cao và lạm phát cao, vẫn giữ lãi suất thấp, hy sinh tỷ giá để đổi lấy quyền tự chủ.
Từ 2022 đến 2023: Erdogan đã thử 'cả hai': vừa muốn tỷ giá thấp (chính sách độc lập), vừa không muốn tỷ giá sụp đổ gây ra bất ổn xã hội (sợ xã hội không ổn định), còn không dám như Trung Quốc hoàn toàn kiểm soát vốn (sợ mất uy tín).
Cách duy nhất là: biến toàn bộ hệ thống ngân hàng thành 'chính sách hóa' tài chính, hoặc nói cách khác là 'Ponzi hóa'.
Kết quả là bị đánh mặt, dẫn đến lạm phát cao hơn (lạm phát cuối năm 23 không thể kiểm soát).
2023-25: Lạm phát bùng nổ, buộc phải tăng lãi suất quá mức (trên 50%), tương đương với việc từ bỏ quyền tự chủ của chính sách tiền tệ.
Chính sách tiền tệ cực kỳ quyết liệt này làm sao mà vẫn đứng vững được?
Từ góc độ Thổ Nhĩ Kỳ:
Lãi suất cao thực sự đẩy lạm phát lên.
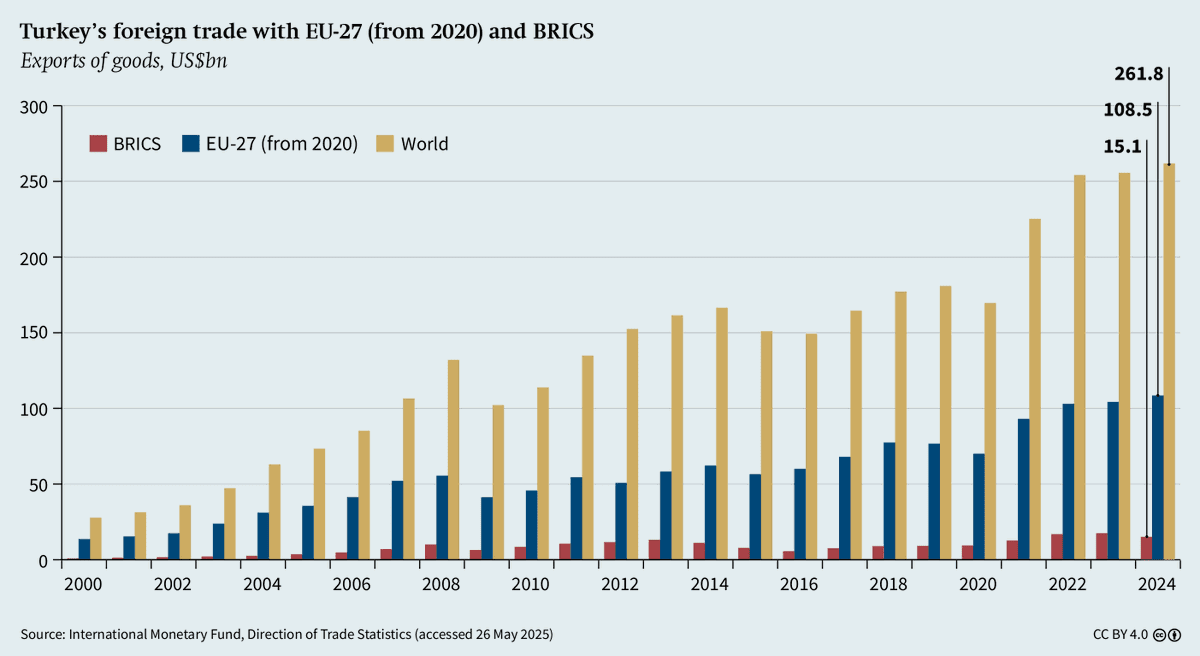
Nhưng việc giảm giá liên tục củng cố sức cạnh tranh xuất khẩu.
Thổ Nhĩ Kỳ là một trong những nước công nghiệp lớn nhất nối giữa châu Âu, với xuất khẩu hàng hóa công nghiệp liên tục tăng trưởng trong 4 năm.
Cộng với:
Xuất khẩu bắt buộc và kết chuyển ngoại tệ.
Thuế, nguyên liệu, và nhân công kết toán tạo thành vòng quay mua lira.
Các công cụ bảo vệ ngoại hối như KKM khóa chặt nhu cầu đổi ngoại tệ.
Thổ Nhĩ Kỳ biết không thể ngăn chặn sự giảm giá, nên không khóa chặt tài khoản vốn, mà tận dụng lãi suất siêu cao để thu hút Carry Trade. Dù nó là 'loại tài sản có lãi suất Beta cao trong tài sản tài chính toàn cầu', nhưng khối lượng giao dịch khổng lồ tạo ra mức giá thanh khoản, giữ cho chính phủ có thể phát hành trái phiếu và thực hiện chức năng tài chính.
Lira không phải là thất bại: một loại tiền 'có khối lượng giao dịch lớn nhưng lại đang giảm giá', tốt hơn nhiều so với một loại tiền 'không ai dám chạm vào, trực tiếp thất bại'.
Cuối cùng, tóm lại, lý do chính lira Thổ Nhĩ Kỳ (hiện tại) có thể sống sót là:
Lãi suất cao thu hút Carry Trade.
Ngân hàng trung ương quản lý biến động, làm cho nó có thể dự đoán.
Đặc tính tỷ giá của lira mang lại nhu cầu thực.
Sự gợi ý cho giao dịch và thiết kế hệ thống trong thế giới tiền mã hóa.
Sự tương đồng giữa lira và Crypto.
Nếu bạn đến đây, những người có trí tuệ nên đã nhận ra rằng lira và nhiều crypto có sự tương đồng cao:
- Lạm phát không thể ngăn cản (do chính sách tiền tệ gây ra vs do cấu trúc token gây ra).
- Áp lực giá tự nhiên đi xuống do lạm phát.
Bất kể trong thời kỳ nào, chính sách tiền tệ của Thổ Nhĩ Kỳ không phải nhằm ổn định tỷ giá,
mà là để đảm bảo thanh khoản và khả năng tài chính của chính phủ.
Tương tự:
Không có dự án nào trong tiền mã hóa mà không có sự lưu thông toàn bộ, không thể duy trì giá lâu dài, chưa nói đến việc tăng giá. Bất kỳ chương trình mua lại nào một chiều, tỷ lệ cố định, có thể dự đoán trước đều không thể thành công.
Từ ngân hàng trung ương Thổ Nhĩ Kỳ nhìn vào câu chuyện mua lại thu nhập trong thế giới tiền mã hóa.
Các câu chuyện Hype, Pump kiểu 100% thu nhập mua lại nghe có vẻ đẹp, tạo ra ảo giác cho holder rằng 'giá cả có sự hỗ trợ từ lợi nhuận thực sự'.
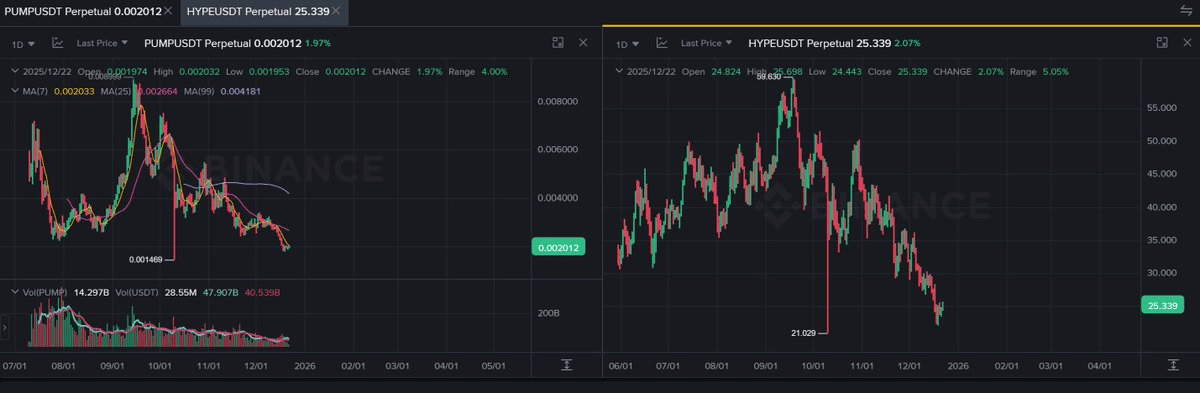
Nhưng thực tế là:
Vốn đầu tư có thể phòng ngừa trước, việc mua lại lại tiêu tốn vốn và làm giảm ảnh hưởng giá.
Giống như nếu ngân hàng trung ương Thổ Nhĩ Kỳ công khai cam kết ổn định tỷ giá, vốn đầu tư toàn cầu sẽ đổ xô đến, tái hiện cuộc khủng hoảng tài chính châu Á năm 97. Nguyên lý là như nhau.
Thiết kế kinh tế token như Erdogan.
Chỉ có hai điểm cốt lõi:
Bảo vệ thanh khoản, chứ không phải bảo vệ giá.
Quản lý cấu trúc biến động, chứ không phải xu hướng.
Khi lạm phát không thể tránh khỏi, hãy để nó thu hút vốn, tạo ra thanh khoản, để tài sản luôn 'được cần thiết'.
Từ góc nhìn cá nhân của dự án, cách thức chốt lời như vậy, quy mô và mức giảm giá sẽ tốt hơn nhiều.
Nếu sai chính sách là kéo dài, thì không còn là rủi ro, mà là alpha.
Trong thế giới tiền mã hóa, không có khái niệm sai chính sách. Nếu để phục vụ cho việc thu hút vốn, thì điều cần làm là mang lại sự chắc chắn và alpha liên tục cho vốn.
Nếu theo thiết kế của lira, thì chế độ token của một dự án có thể như thế này.
Phải có doanh thu liên tục (hợp đồng tài chính / L1 hàng đầu).
Token có chức năng 'thuế' không thể tránh khỏi (Gas, phí giao dịch).
Cung cấp chênh lệch lãi suất theo đồng coin trên mức chi phí cơ hội + điều kiện khóa.
Thu nhập từ giao thức tạo ra 'ngân khố kiểu ngân hàng trung ương', hứa hẹn chỉ dùng để can thiệp vào giá token, nhưng không phải là mua lại một chiều có thể dự đoán.
Quản lý và đảm bảo một cấu trúc biến động có thể phòng ngừa dựa trên IV / RV / độ sâu / tỷ lệ chi phí vốn.
Token sẽ bị giảm giá do lạm phát có thể dự đoán, nhưng vốn đầu tư sẽ đổ vào hợp đồng, cho vay, và các sản phẩm phái sinh, tạo thành thanh khoản dồi dào.
Nếu những công cụ này nằm trong giao thức, phí giao dịch còn có thể hồi phục vào ngân khố, tạo thành vòng quay.
Đúng vậy, đây lại là một cấu trúc 'quỹ tương hỗ chia sẻ lợi nhuận', với APY chia sẻ lợi nhuận và khóa tài sản để tăng chi phí chìm, với chênh lệch lãi suất và biến động có thể dự đoán để kích thích hành vi giao dịch chênh lệch, tăng tài sản có thể thanh lý và rút vốn, sau đó đầu tư vào ngân khố để tăng tốc độ APY.
Điểm yếu của cấu trúc này nằm ở việc liệu chế độ này có tồn tại không, dự án có thể liên tục kiếm được doanh thu không, lãi suất cho vay có duy trì ở mức có thể kiểm soát không.
Thế giới tiền mã hóa có ít biến số, cũng không cần như Erdogan phải chịu trách nhiệm cho phiếu bầu. Bạn có thể xây dựng một hệ thống carry trade còn mạnh mẽ hơn lira.
Sàn giao dịch thích bạn, quỹ thanh khoản thích bạn. Holder mặc dù không thích bạn, nhưng đây chính là thị trường tiền mã hóa, chúng tôi đã cho cơ hội rồi, bạn không thể nói tôi là kẻ xấu, tôi chỉ là người không chính thống tốt.
Trong thế giới tiền mã hóa, việc short có thể kiếm tiền là thật.
Thực ra vừa rồi chúng ta đã trả lời một mệnh đề truyền thống trong thế giới tiền mã hóa: 'không ai có thể kiếm lợi từ việc short.'
Việc short cổ phiếu Mỹ khó khăn vì:
Về mặt toán học, lợi nhuận có giới hạn.
Thị trường bò cấu trúc dài hạn.
Nhưng thế giới tiền mã hóa thì không.
Đại đa số các dự án không thể đảo ngược xu hướng, không có toàn bộ hệ thống tài chính và 'công cụ phản ứng vĩ mô', việc thay đổi mở khóa hay chính sách cũng vô ích, và không thể giống như chính sách của ngân hàng trung ương Thổ Nhĩ Kỳ dẫn đến sự đảo chiều tức thì trong xu hướng giá. Hầu hết thời gian chỉ là sell the news và tiếp tục giảm.
👉 Đè giá không tốn tiền, kéo giá mới tốn tiền.
Tất nhiên, điều này chủ yếu thể hiện ở các đồng coin có vốn hóa lớn, thanh khoản cao, khó khăn trong việc đảo ngược xu hướng, cần một khối lượng đối thủ lớn để thử nghiệm - đè giá không tốn tiền, kéo giá mới tốn tiền.
Short thực sự là rủi ro.
Rủi ro thực sự khi short không đến từ chính dự án, mà từ bên đối tác giao dịch.
Bạn short dựa trên việc 'long không có đủ vốn để bị short'.
Nhưng nếu sàn giao dịch đột ngột thay đổi quy tắc, dẫn đến tỷ lệ funding rate thay đổi cực đoan hoặc thanh khoản long đột ngột rút lui thì sao? Một là phí giao dịch sẽ nghiền nát bạn, một là tương đương với việc giảm chi phí short.
Đây là vấn đề chung của tất cả các CEX và các loại perp dex kiểu orderbook, bao gồm cả Hyperliquid và Lighter. Trước đó, thị trường tiền tệ XPL và MMT là những ví dụ rất tốt.
Trong trường hợp này, thực ra cần một đối thủ vô hạn, một nơi giao dịch giống như JLP. Có thể bạn vẫn sẽ bị ADL, nhưng do nguyên lý giao dịch của JLP, khả năng gặp phải rủi ro đuôi như MMT sẽ giảm đi rất nhiều.