


Gần đây khi xem các dự án RWA, RE Protocol @Re_protocol theo hướng này cũng khá đặc biệt.
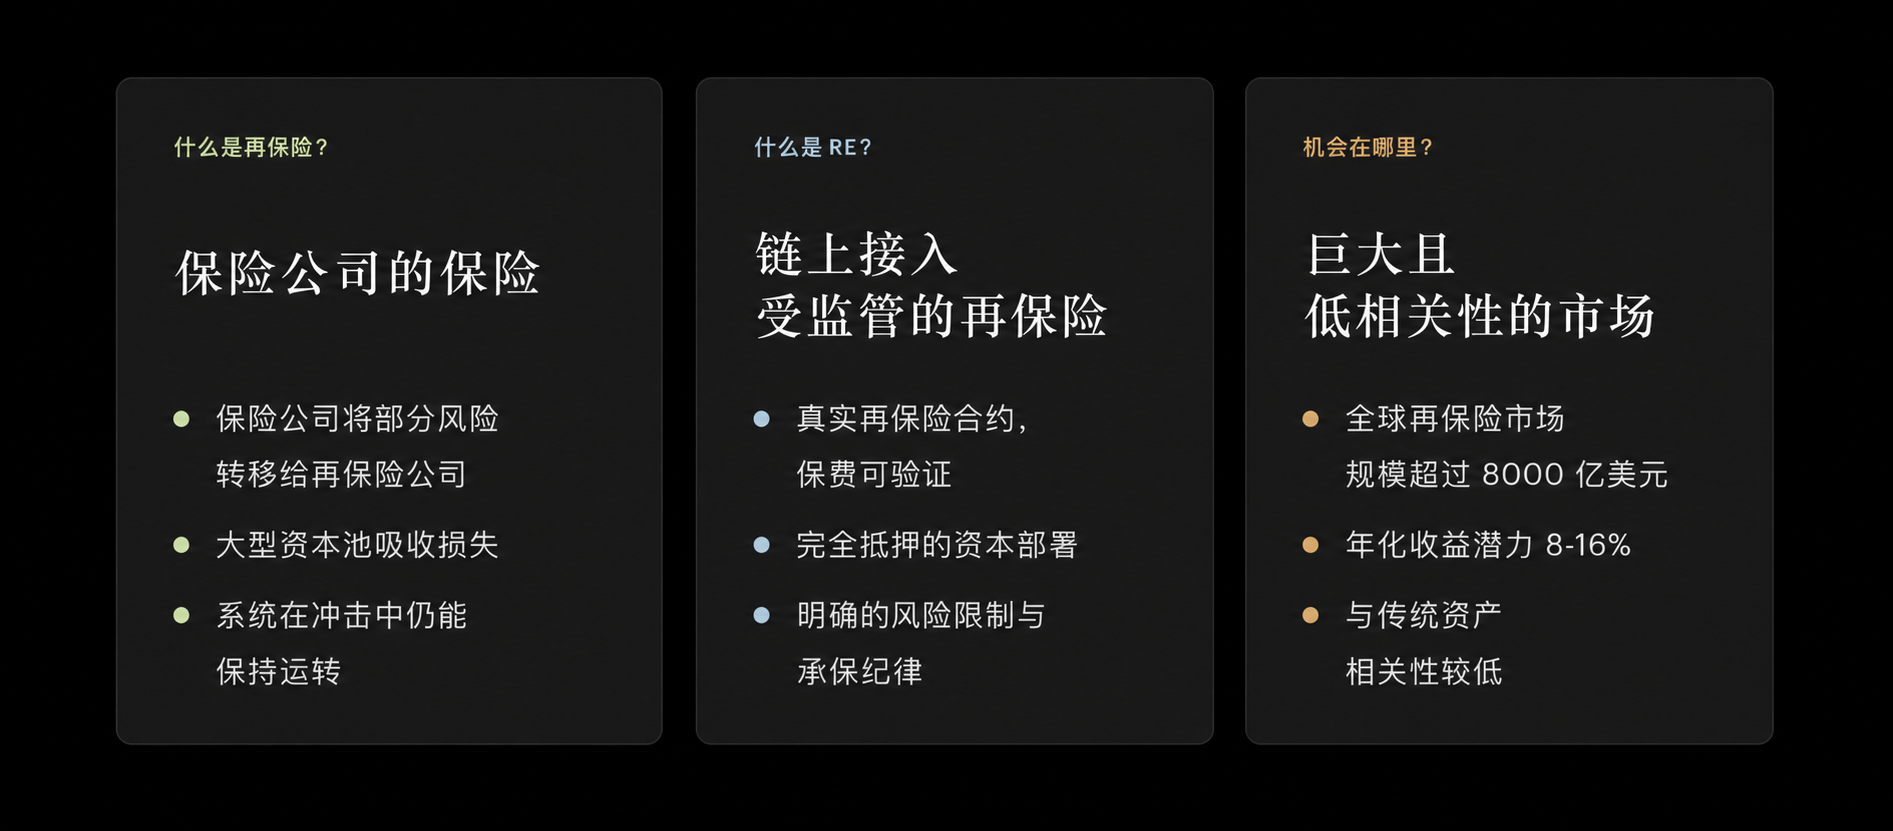
Nhiều dự án RWA làm các tài sản như trái phiếu Mỹ, tín phiếu, tín dụng… Còn RE Protocol đi theo thị trường tái bảo hiểm. Nghe có vẻ hơi chuyên môn, nhưng thực ra có thể hiểu đơn giản là “bảo hiểm của công ty bảo hiểm”.
Người bình thường mua bảo hiểm tức là chuyển rủi ro cho công ty bảo hiểm. Bản thân công ty bảo hiểm cũng phải đối mặt với rủi ro chi trả bồi thường lớn, ví dụ như thiên tai, tai nạn xảy ra tập trung… nên họ cũng cần chuyển ra một phần rủi ro, và đó chính là tái bảo hiểm.
Quy mô thị trường này rất lớn, trên toàn cầu đạt hơn hàng nghìn tỷ USD, nhưng trong quá khứ chủ yếu là sân chơi của các tổ chức, người dùng phổ thông rất khó tham gia.
Thứ mà RE Protocol muốn làm là đưa nguồn vốn stablecoin vào hoạt động tái bảo hiểm, để người dùng trên chuỗi có cơ hội nhận lợi nhuận từ hoạt động bảo hiểm trong thế giới thực.
Người dùng gửi stablecoin vào lớp vốn tái bảo hiểm ICL của nó; vốn sẽ được chuyển qua các công ty bảo hiểm được cấp phép để vào các hợp đồng tái bảo hiểm được thế chấp hoàn toàn. Nguồn sinh lợi không chỉ dựa vào việc bù đắp bằng token, mà là sự kết hợp giữa lợi nhuận trên chuỗi, lợi nhuận ngoài chuỗi và chính chênh lệch lãi suất của sản phẩm.
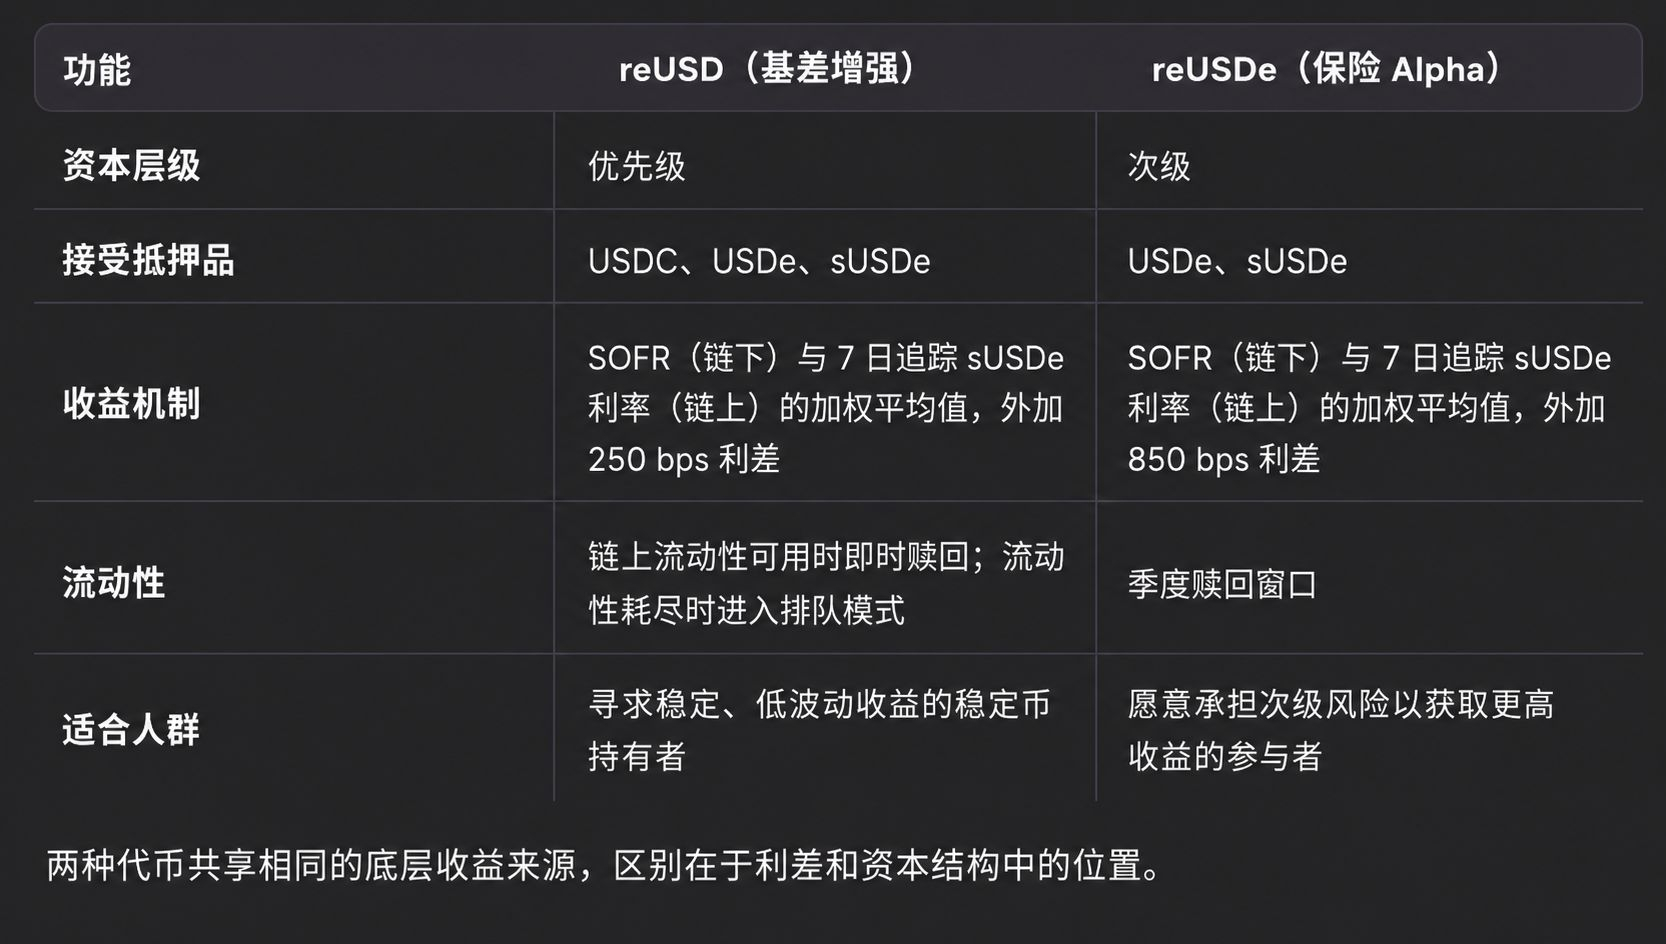
Hiện tại nó chủ yếu có hai sản phẩm: reUSD và reUSDe.
reUSD thiên về an toàn, thuộc sản phẩm ưu tiên, chênh lệch lãi suất khoảng +250 bps. Trong trường hợp nguồn vốn đệm đủ, có thể rút ngay, nên phù hợp hơn với các khoản tiền coi trọng tính thanh khoản.
Lợi nhuận của reUSDe cao hơn, chênh lệch lãi suất khoảng +850 bps, nhưng nó thuộc cấu trúc rủi ro cao hơn. Việc rút không diễn ra ngay lúc nào cũng được, mà thông qua “cửa sổ” theo quý.
Hiểu đơn giản là: reUSD ổn định hơn, còn reUSDe “mạo hiểm” hơn. Hai sản phẩm có cùng nguồn sinh lợi cốt lõi, nhưng phân tầng rủi ro và lợi nhuận là khác nhau.
Điểm tôi thấy RE Protocol đáng chú ý là: thay vì tiếp tục “đua” trợ cấp trong chính nội bộ DeFi, họ lại cố gắng đưa stablecoin trên chuỗi vào thị trường bảo hiểm ngoài đời thực.
Về lý thuyết, mối liên hệ giữa loại lợi nhuận này với biến động giá đồng và mức độ sôi động của giao dịch trên chuỗi không mạnh lắm, nên nó giống như một nguồn lợi nhuận RWA mới.
Đương nhiên, điểm quan trọng nhất của dự án RWA vẫn là tính minh bạch. Theo tài liệu chính thức, vốn ICL sẽ được chuyển vào kho lưu ký do Fireblocks quản lý hằng ngày; số dư ngân hàng ngoài chuỗi được The Network Firm chứng minh hằng ngày và được công bố lên chuỗi thông qua Chainlink. Hợp đồng cũng đã được kiểm toán bởi Certora và Hacken, đồng thời còn sử dụng cơ chế đa chữ ký và timelock 48 giờ.
Ngoài ra, cả reUSD và reUSDe đều là token ERC-20, đã tích hợp với các giao thức DeFi như Curve, Pendle, Morpho… và được triển khai trên nhiều chuỗi như Ethereum, Avalanche, Arbitrum, Base, BNB Chain, Katana, Ink…
Vì vậy, nó không chỉ là một chứng chỉ sinh lợi; phía sau còn có cơ hội tham gia nhiều cách chơi DeFi hơn nữa, ví dụ như chiến lược LP, thế chấp và tạo lợi nhuận.
Nhìn tổng thể, câu chuyện (narrative) của RE Protocol khá rõ ràng.
Nó không chỉ đơn giản là đưa trái phiếu Mỹ lên chuỗi, mà muốn biến thị trường thể chế truyền thống của tái bảo hiểm thành sản phẩm lợi nhuận RWA để người dùng trên chuỗi cũng có thể tham gia.
Đương nhiên, điều đó không có nghĩa là không có rủi ro. Bản thân hoạt động tái bảo hiểm cũng có rủi ro chi trả bồi thường, và RWA còn phụ thuộc vào cơ cấu lưu ký, kiểm toán và tuân thủ ngoài chuỗi. Trước khi tham gia, vẫn nên xem rõ phân tầng rủi ro của reUSD và reUSDe.
Nhưng xét theo góc độ ngành/đường đua, việc đưa tái bảo hiểm lên chuỗi đúng là một hướng khá mới.
Nếu mô hình này vận hành trơn tru, RE Protocol có thể trở thành một dự án RWA đáng tiếp tục theo dõi.
Trên đây chỉ là việc sắp xếp cơ chế và câu chuyện của dự án, không cấu thành lời khuyên đầu tư.