Người khác sợ tôi tham lam, còn tôi thì nhân lúc này mà điều chỉnh lại dứt khoát rồi tiếp tục mua thêm.
Lý do rất đơn giản:
Thứ nhất, đây không phải nhà máy bộ nhớ thông thường—mà là “người bán xẻng” của kỷ nguyên AI.
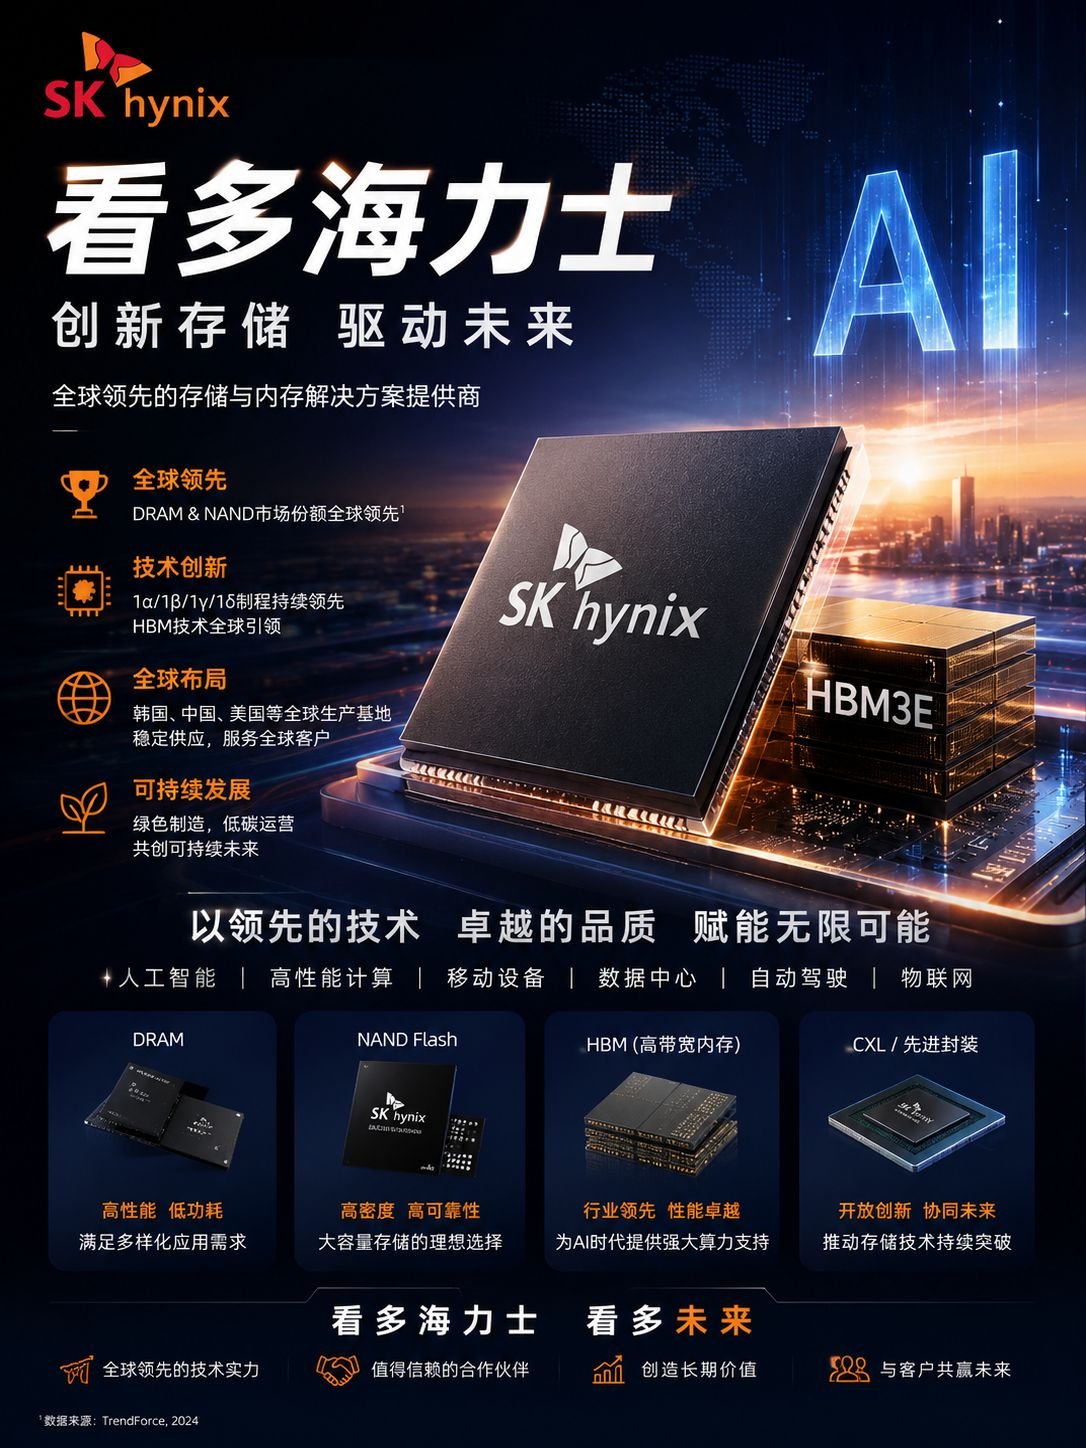
Nó có hào lũy rất mạnh: HBM (bộ nhớ băng thông cao) trên toàn cầu chỉ có ba công ty làm được, và SK Hynix là hãng dẫn đầu.
SK Hynix HBM3E đã được sản xuất hàng loạt, tỷ lệ đạt chuẩn dẫn đầu. Toàn bộ HBM cho các GPU của NVIDIA H200, B100/B200 đều giao cho SK Hynix; thậm chí Samsung cũng không giành nổi
Rào cản công nghệ HBM cực cao: TSV (lỗ xuyên silicon), công nghệ xếp chồng, đóng gói tản nhiệt. Nếu không tích lũy 5–10 năm thì gần như không làm ra được
DRAM phổ thông là “biển đỏ”, còn HBM là “biển xanh”. Dự kiến đến năm 2026, tỷ trọng doanh thu HBM trong mảng DRAM của SK Hynix sẽ tăng từ mức con số thấp ở năm 2023 lên 30%+; hơn nữa biên lợi nhuận gộp còn cao gấp 2–3 lần so với DRAM thông thường
Nói thẳng ra: huấn luyện AI không có HBM thì không được, mà HBM thì chỉ có SK Hynix là đáng tin nhất. Đây không phải cổ phiếu theo chu kỳ, mà là nhà cung cấp “nhu cầu bắt buộc” cho hạ tầng AI.
SK Hynix = một trong những “cổ phiếu xẻng” cứng nhất của thời đại AI. Địa vị độc quyền HBM + năng lực bùng nổ tài chính + khoảng cách trong nhận định định giá—ba logic cộng hưởng cùng lúc, triển vọng vô hạn.
Lý do rất đơn giản:
Thứ nhất, đây không phải nhà máy bộ nhớ thông thường—mà là “người bán xẻng” của kỷ nguyên AI.
Nó có hào lũy rất mạnh: HBM (bộ nhớ băng thông cao) trên toàn cầu chỉ có ba công ty làm được, và SK Hynix là hãng dẫn đầu.
SK Hynix HBM3E đã được sản xuất hàng loạt, tỷ lệ đạt chuẩn dẫn đầu. Toàn bộ HBM cho các GPU của NVIDIA H200, B100/B200 đều giao cho SK Hynix; thậm chí Samsung cũng không giành nổi
Rào cản công nghệ HBM cực cao: TSV (lỗ xuyên silicon), công nghệ xếp chồng, đóng gói tản nhiệt. Nếu không tích lũy 5–10 năm thì gần như không làm ra được
DRAM phổ thông là “biển đỏ”, còn HBM là “biển xanh”. Dự kiến đến năm 2026, tỷ trọng doanh thu HBM trong mảng DRAM của SK Hynix sẽ tăng từ mức con số thấp ở năm 2023 lên 30%+; hơn nữa biên lợi nhuận gộp còn cao gấp 2–3 lần so với DRAM thông thường
Nói thẳng ra: huấn luyện AI không có HBM thì không được, mà HBM thì chỉ có SK Hynix là đáng tin nhất. Đây không phải cổ phiếu theo chu kỳ, mà là nhà cung cấp “nhu cầu bắt buộc” cho hạ tầng AI.
SK Hynix = một trong những “cổ phiếu xẻng” cứng nhất của thời đại AI. Địa vị độc quyền HBM + năng lực bùng nổ tài chính + khoảng cách trong nhận định định giá—ba logic cộng hưởng cùng lúc, triển vọng vô hạn.