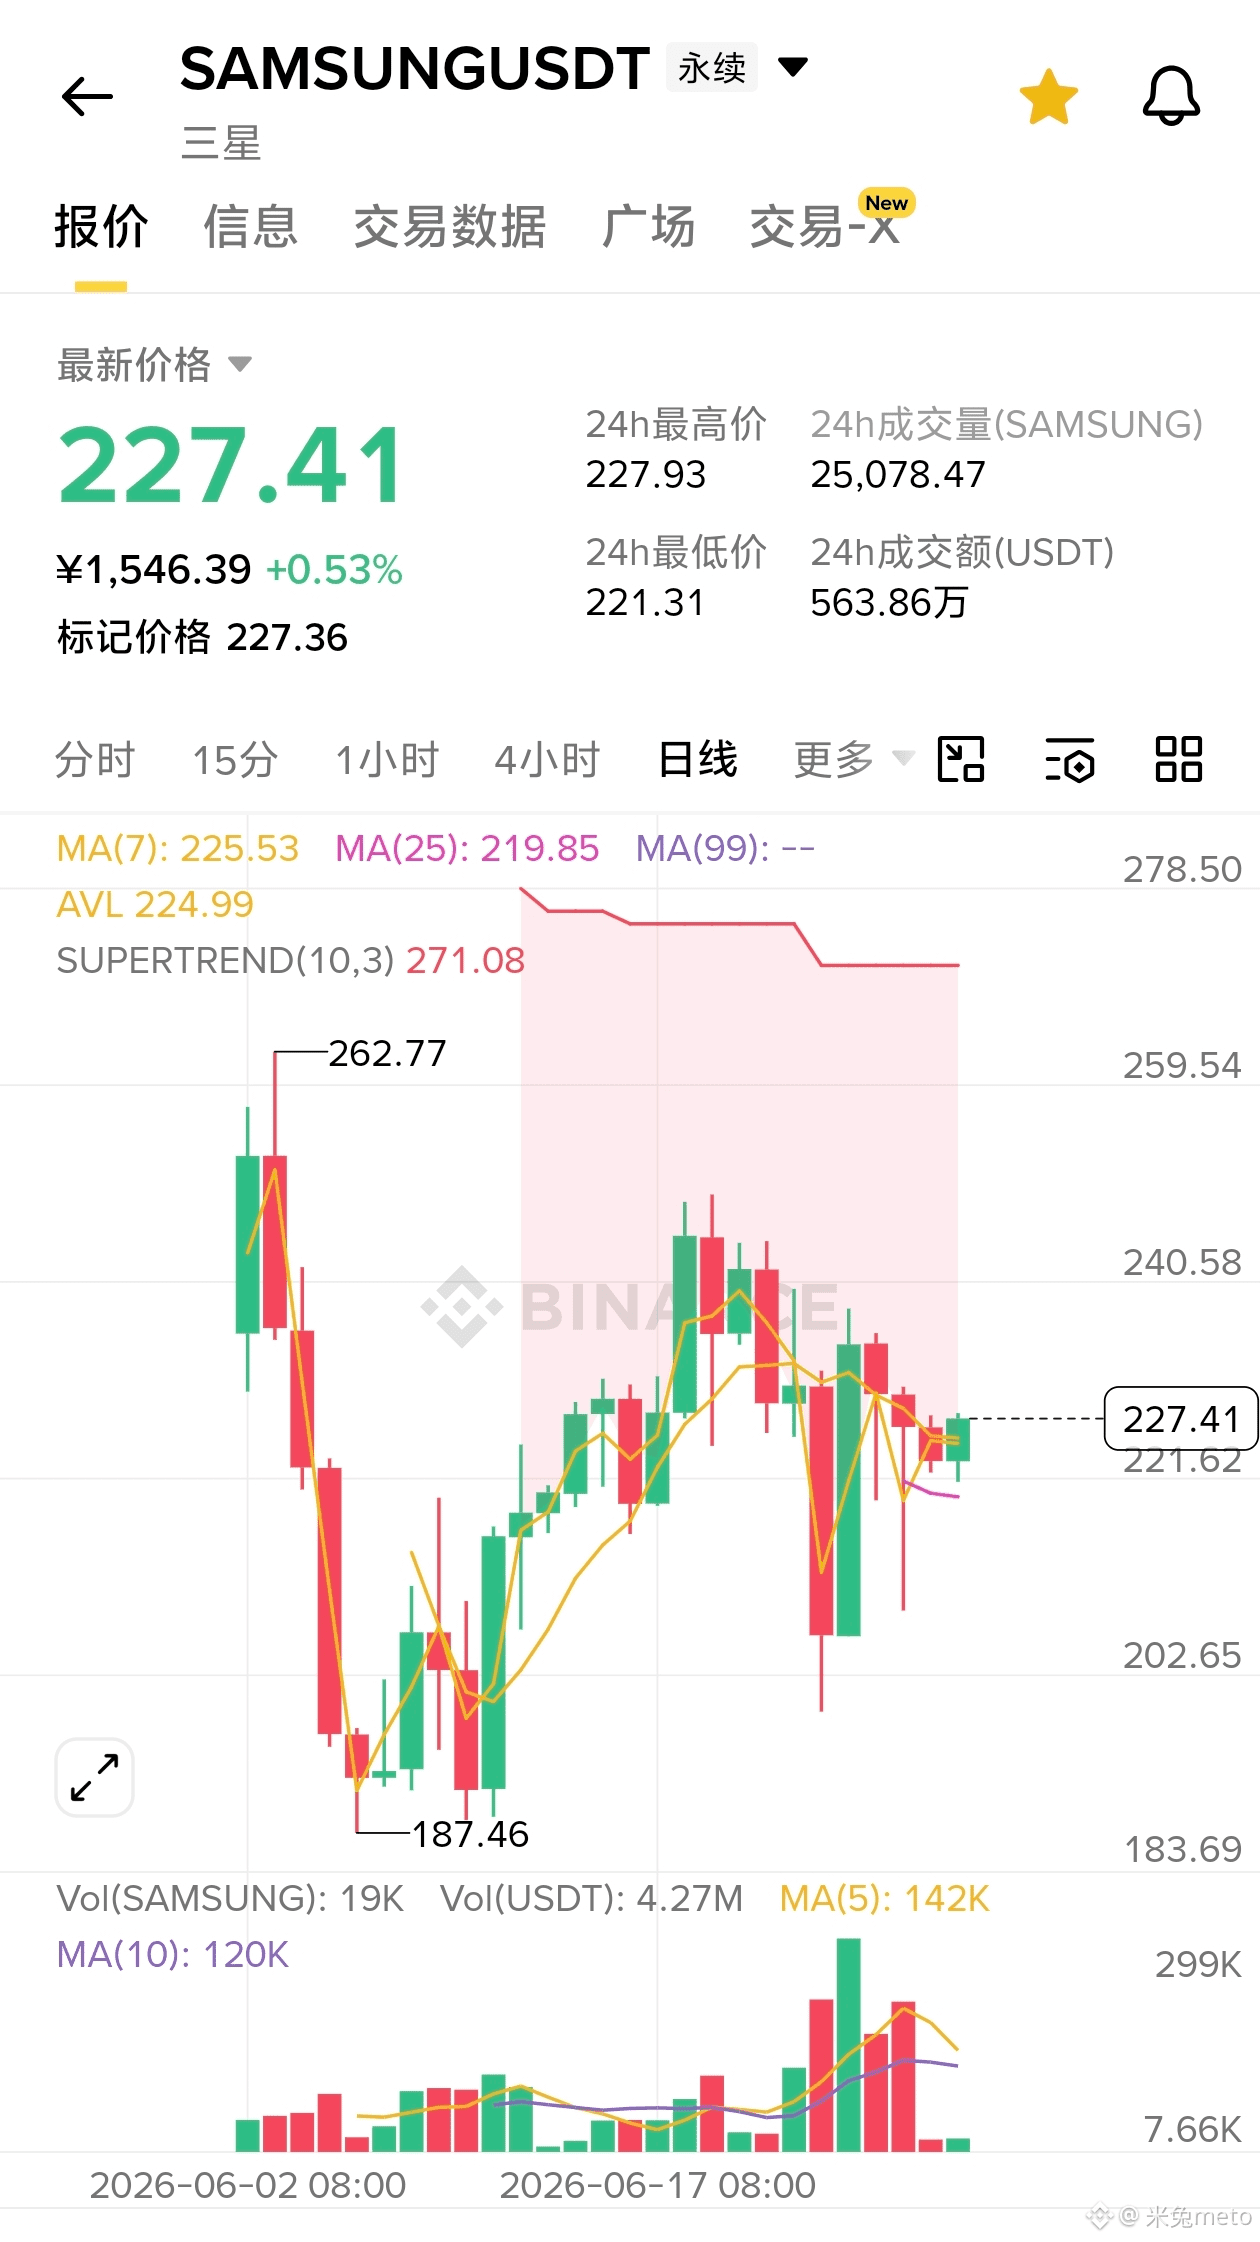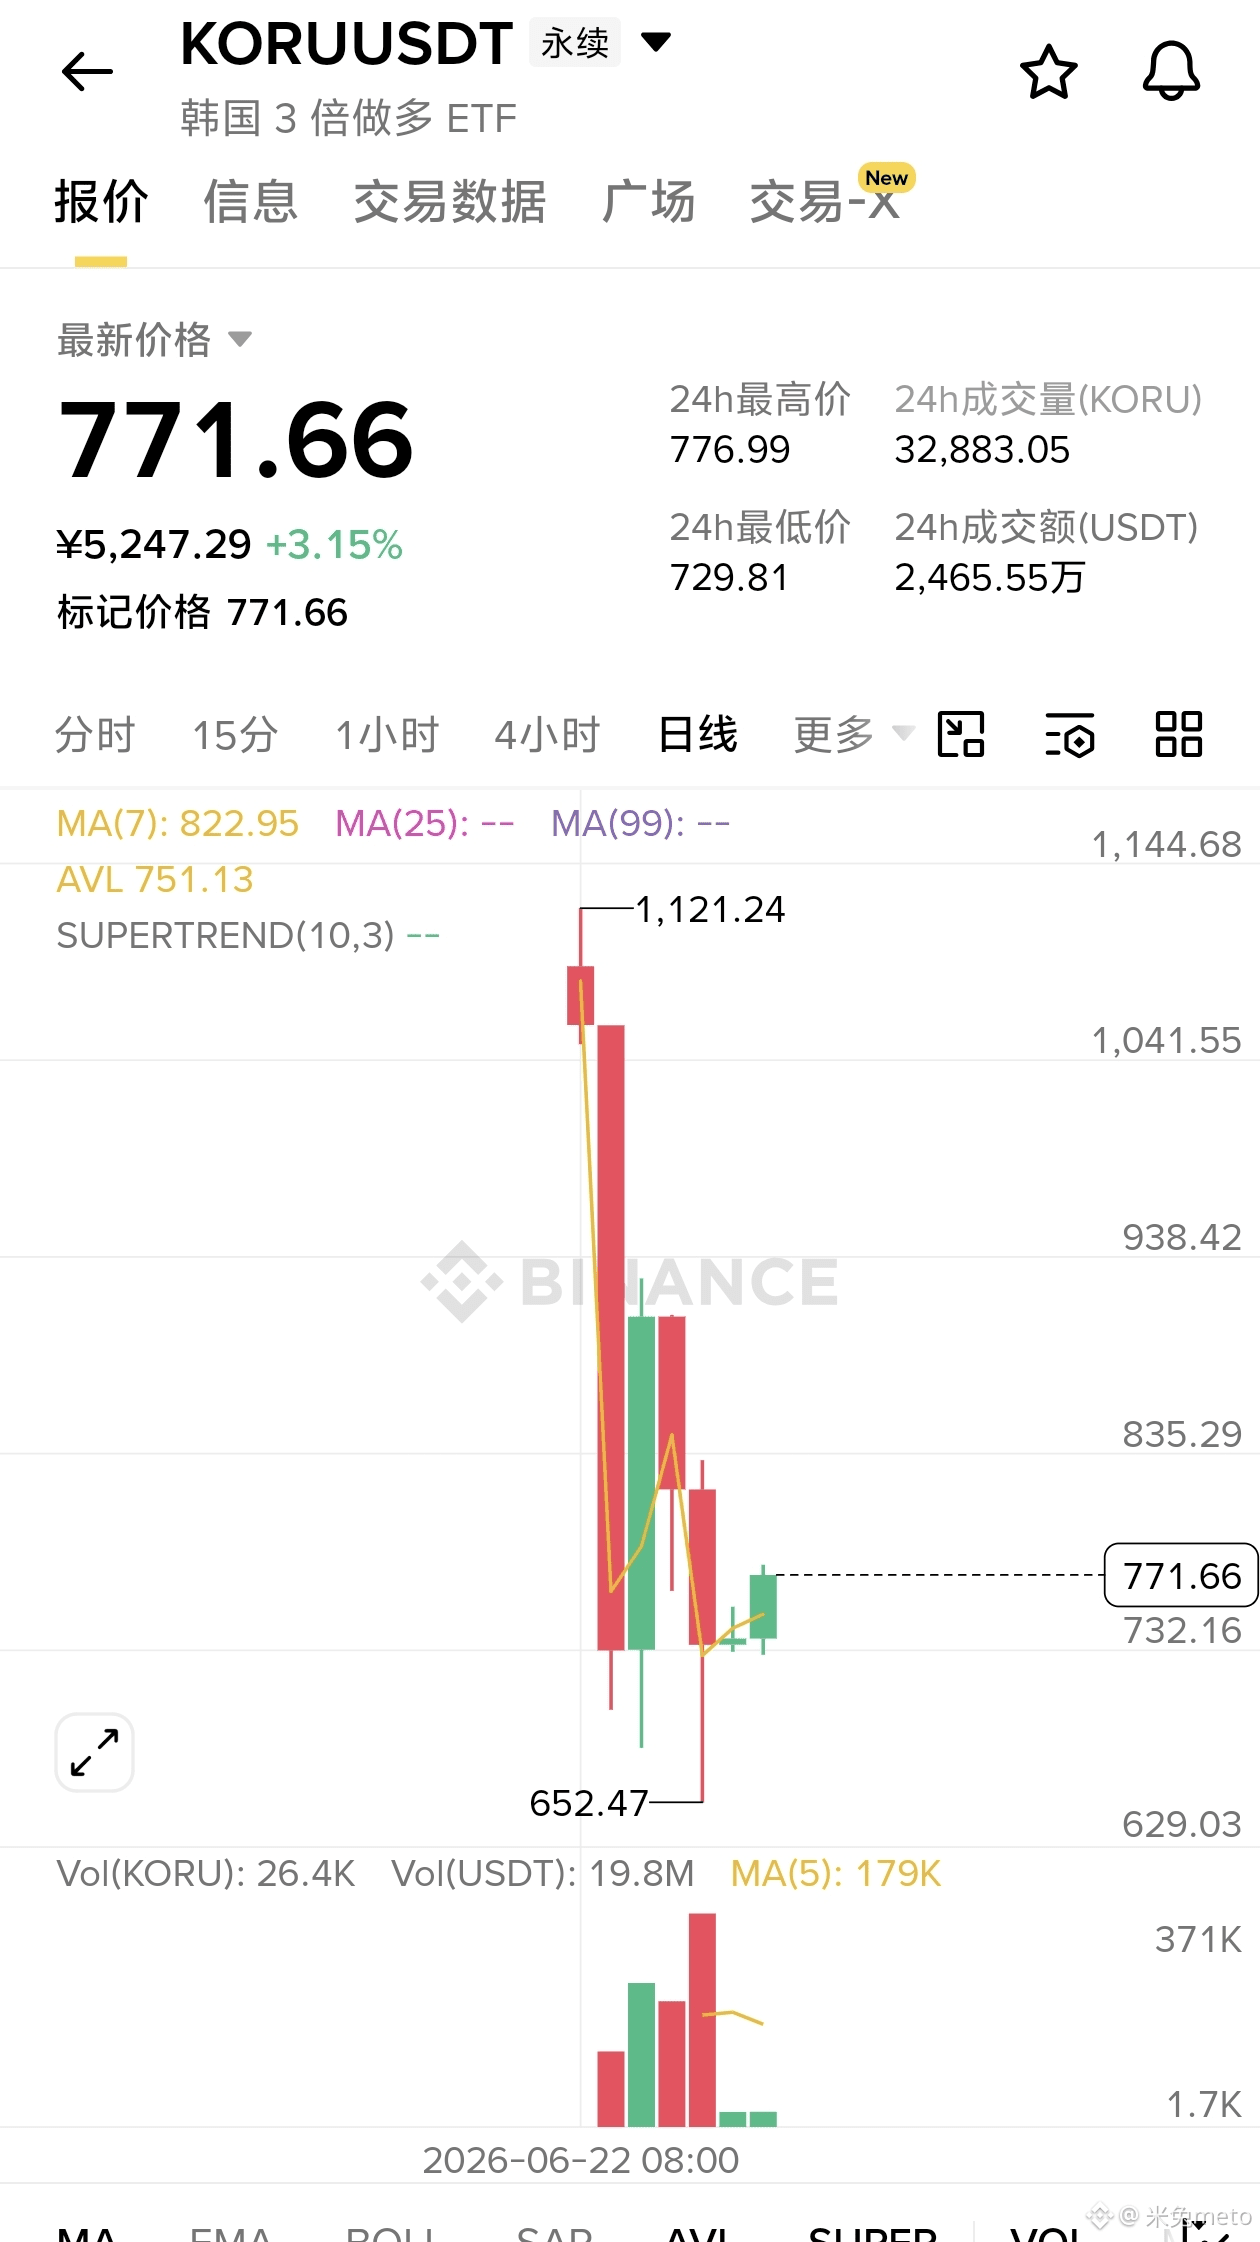
$KORU SK Từ mức 1181, <t-2/> Hải Lực Sĩ kéo lên 1977 rồi lại bị đạp về 1741; hiện đang giằng co mua-bán trên 1810. Tương tự, Samsung Electronics từ 187 kéo lên 262 nhưng cũng bị đánh rơi về quanh 200. Hai “ông lớn” có nến đồng bộ, đằng sau là câu chuyện về HBM4 được định giá lại.
Ngày mai 1 giờ chiều, tại buổi họp tóm tắt của Nhà Xanh (Cheong Wa Dae), Lee Jae-myung sẽ trực tiếp xuất hiện. Samsung và SK Hynix sẽ công bố kế hoạch đầu tư cụm bán dẫn trong 10 năm trị giá 1000 nghìn tỷ won (khoảng 4,4 nghìn tỷ NDT), bao phủ Jeolla, Chungcheong và Gyeongsang, chính thức “đánh” ra chiến lược “chủ nghĩa dân tộc bán dẫn của Hàn Quốc”. Lee Jae-myung dùng lợi ích từ chính sách để gắn kết các tập đoàn tài phiệt; còn các tập đoàn tài phiệt lại lấy cam kết đầu tư để làm “bằng chứng” cho chính sách cân bằng phát triển theo khu vực. Thị trường không quan tâm nhà máy tương lai; thứ đang được giao dịch là cảm xúc tin tức. Cụ thể, đòn bẩy vay margin của nhà đầu tư cá nhân Hàn Quốc đã tăng vọt lên 26 tỷ USD, mức cao kỷ lục. Dòng vốn dùng đòn bẩy cực kỳ nhạy cảm. Nếu chi tiết vượt kỳ vọng, SK Hynix nhiều khả năng phá đỉnh trước 1977; Samsung có thể hướng về 260. Đây là đoạn ngắn hạn “dày” nhất.
Bên trong, cuộc chiến giành thị phần HBM4 mới là then chốt. SK Hynix bao trọn 60%-70% đơn hàng HBM4 của Nvidia, năng suất ổn định, biên lợi nhuận gộp có thể vượt 45%, và lợi nhuận năm 2026 có khả năng phá mốc 1 nghìn tỷ NDT. Samsung có năng suất HBM4 chỉ khoảng 50%-60%, nhưng lại giành được một nửa đơn hàng của Nvidia SOCAMM 2; hãng đang cố bù lỗ mảng thiếu hụt HBM bằng các module DRAM. Micron dù đã đổ 24 tỷ USD xây nhà máy ở Singapore, nhưng việc chứng nhận bị chậm, nên trong ngắn hạn khó lay được “nền tảng” Hàn Quốc.
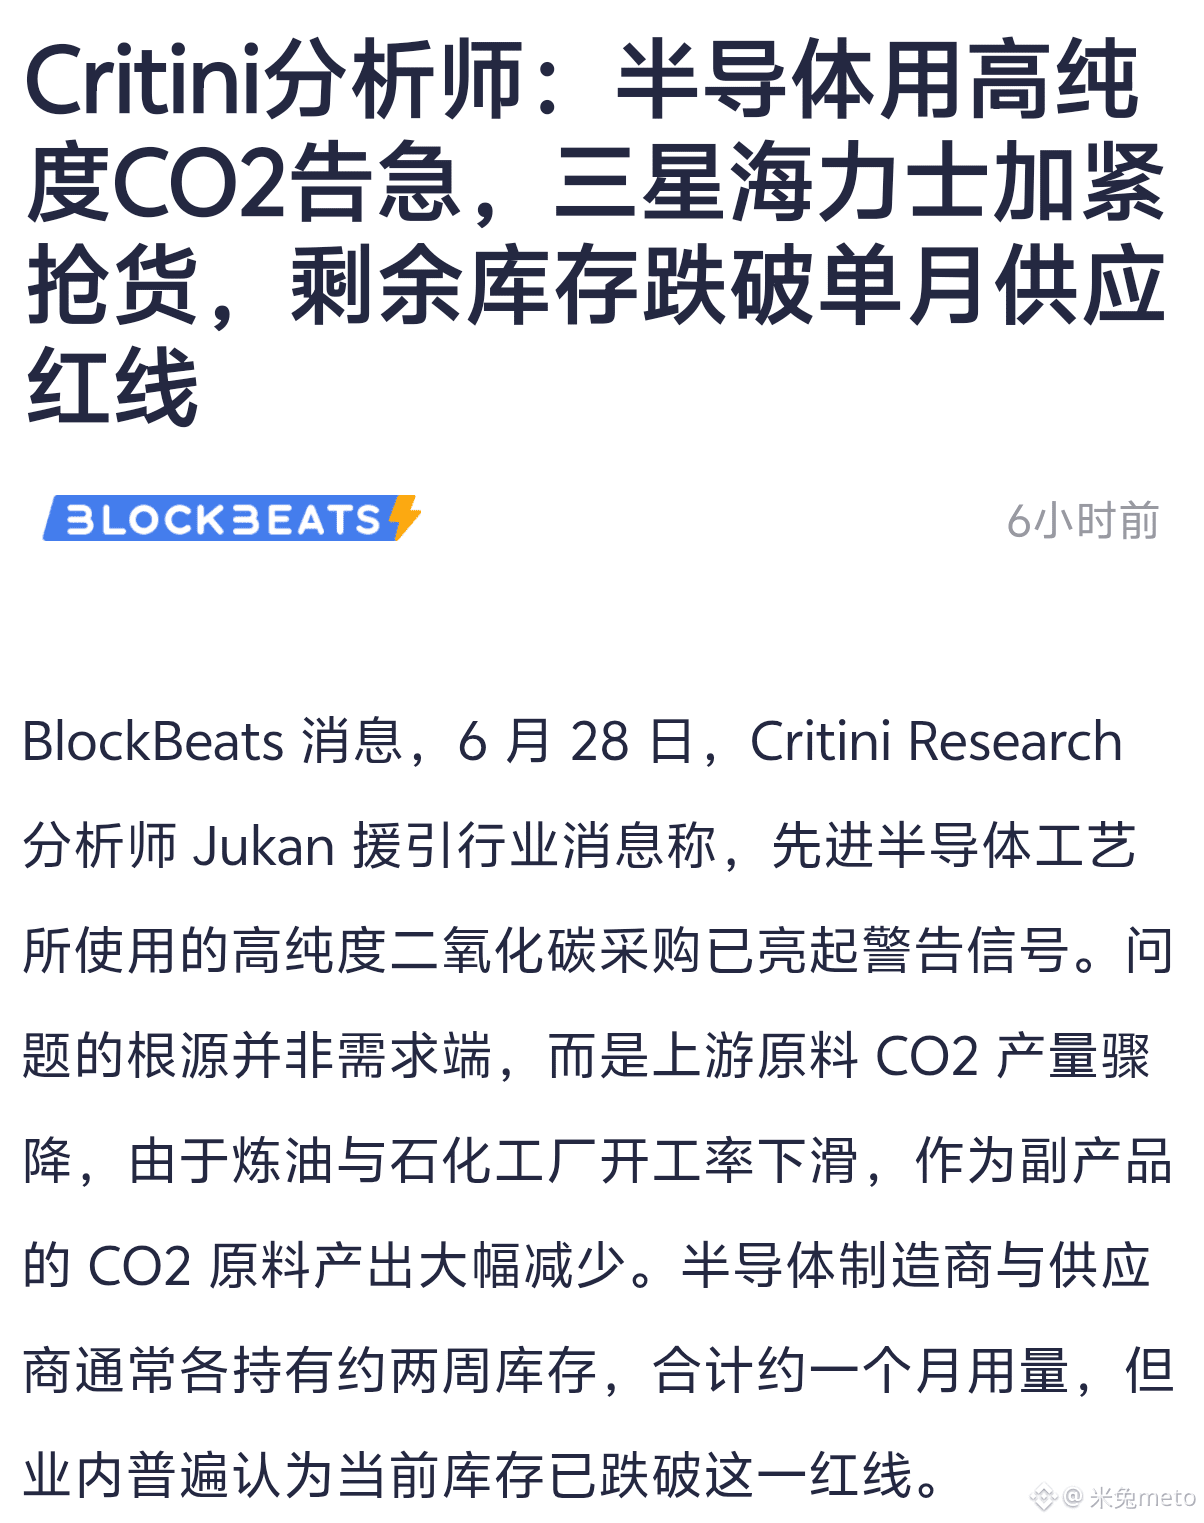
Biến số khó thấy: tồn kho CO₂ độ tinh khiết cao giảm xuống dưới ngưỡng “đỏ” theo tháng; khâu khắc (etch) và làm sạch (cleaning) đối mặt rủi ro từ vật tư tiêu hao. Nếu kế hoạch đầu tư ngày mai có nội dung tự chủ hóa vật liệu thượng nguồn, đó mới là “lợi thế thành lũy” thật sự—giành lại mắt xích then chốt của chuỗi cung ứng.
Kết luận tổng hợp: trước cuộc họp, kỳ vọng thiên về lực mua đẩy giá. Khối lượng giao dịch phái sinh đã được khuếch đại sớm. Nếu kế hoạch đầu tư chỉ là “vẽ bánh” mà không có lộ trình công suất cụ thể, sau khi triển khai, dòng vốn ngắn hạn sẽ chốt lời và rút lui. Về trung dài hạn, tình trạng cung-cầu HBM4 căng thẳng ít nhất kéo dài đến 2027; SK Hynix nắm vai trò đầu tàu ổn định hơn. Nếu Samsung nâng năng suất HBM4 từ 50% lên 70%, biên độ phục hồi định giá sẽ lớn hơn. Về diễn biến: SK Hynix tập trung xem liệu có vượt 1977 được không—nếu vượt sẽ tạo xu hướng mới. Samsung, ở vùng 220-230 luân chuyển, trong bối cảnh kích thích mạnh có thể hướng lên 240. Rủi ro lớn nhất là đòn bẩy của nhà đầu tư cá nhân lập kỷ lục; khi tâm lý đảo chiều, tốc độ xả (đạp) sẽ nhanh gấp đôi so với lúc tăng.
Ngày mai 1 giờ chiều, tại buổi họp tóm tắt của Nhà Xanh (Cheong Wa Dae), Lee Jae-myung sẽ trực tiếp xuất hiện. Samsung và SK Hynix sẽ công bố kế hoạch đầu tư cụm bán dẫn trong 10 năm trị giá 1000 nghìn tỷ won (khoảng 4,4 nghìn tỷ NDT), bao phủ Jeolla, Chungcheong và Gyeongsang, chính thức “đánh” ra chiến lược “chủ nghĩa dân tộc bán dẫn của Hàn Quốc”. Lee Jae-myung dùng lợi ích từ chính sách để gắn kết các tập đoàn tài phiệt; còn các tập đoàn tài phiệt lại lấy cam kết đầu tư để làm “bằng chứng” cho chính sách cân bằng phát triển theo khu vực. Thị trường không quan tâm nhà máy tương lai; thứ đang được giao dịch là cảm xúc tin tức. Cụ thể, đòn bẩy vay margin của nhà đầu tư cá nhân Hàn Quốc đã tăng vọt lên 26 tỷ USD, mức cao kỷ lục. Dòng vốn dùng đòn bẩy cực kỳ nhạy cảm. Nếu chi tiết vượt kỳ vọng, SK Hynix nhiều khả năng phá đỉnh trước 1977; Samsung có thể hướng về 260. Đây là đoạn ngắn hạn “dày” nhất.
Bên trong, cuộc chiến giành thị phần HBM4 mới là then chốt. SK Hynix bao trọn 60%-70% đơn hàng HBM4 của Nvidia, năng suất ổn định, biên lợi nhuận gộp có thể vượt 45%, và lợi nhuận năm 2026 có khả năng phá mốc 1 nghìn tỷ NDT. Samsung có năng suất HBM4 chỉ khoảng 50%-60%, nhưng lại giành được một nửa đơn hàng của Nvidia SOCAMM 2; hãng đang cố bù lỗ mảng thiếu hụt HBM bằng các module DRAM. Micron dù đã đổ 24 tỷ USD xây nhà máy ở Singapore, nhưng việc chứng nhận bị chậm, nên trong ngắn hạn khó lay được “nền tảng” Hàn Quốc.
Biến số khó thấy: tồn kho CO₂ độ tinh khiết cao giảm xuống dưới ngưỡng “đỏ” theo tháng; khâu khắc (etch) và làm sạch (cleaning) đối mặt rủi ro từ vật tư tiêu hao. Nếu kế hoạch đầu tư ngày mai có nội dung tự chủ hóa vật liệu thượng nguồn, đó mới là “lợi thế thành lũy” thật sự—giành lại mắt xích then chốt của chuỗi cung ứng.
Kết luận tổng hợp: trước cuộc họp, kỳ vọng thiên về lực mua đẩy giá. Khối lượng giao dịch phái sinh đã được khuếch đại sớm. Nếu kế hoạch đầu tư chỉ là “vẽ bánh” mà không có lộ trình công suất cụ thể, sau khi triển khai, dòng vốn ngắn hạn sẽ chốt lời và rút lui. Về trung dài hạn, tình trạng cung-cầu HBM4 căng thẳng ít nhất kéo dài đến 2027; SK Hynix nắm vai trò đầu tàu ổn định hơn. Nếu Samsung nâng năng suất HBM4 từ 50% lên 70%, biên độ phục hồi định giá sẽ lớn hơn. Về diễn biến: SK Hynix tập trung xem liệu có vượt 1977 được không—nếu vượt sẽ tạo xu hướng mới. Samsung, ở vùng 220-230 luân chuyển, trong bối cảnh kích thích mạnh có thể hướng lên 240. Rủi ro lớn nhất là đòn bẩy của nhà đầu tư cá nhân lập kỷ lục; khi tâm lý đảo chiều, tốc độ xả (đạp) sẽ nhanh gấp đôi so với lúc tăng.