

Mọi người thường nghe thấy các loại Fi khác nhau, như CEFI, DEFI, GameFi, SocialFi, v.v., hôm nay chúng ta sẽ nói về một PayFi hữu ích nhất cho các nhà đầu tư nhỏ lẻ.
PayFi là gì?
PayFi, viết tắt của Payment Finance (Tài chính thanh toán), là một khái niệm tài chính blockchain mới nổi, được Chủ tịch Quỹ Solana, Lily Liu, chính thức đề xuất vào năm 2024 tại hội nghị EthCC. Nó có nghĩa là tích hợp sâu sắc thanh toán và dịch vụ tài chính, sử dụng công nghệ blockchain để thực hiện thanh toán thời gian thực, tiền tệ lập trình được, và tối đa hóa giá trị thời gian của tiền tệ (Time Value of Money, TVM). Nói một cách đơn giản:
PayFi không chỉ là thanh toán tiền điện tử đơn giản, mà là một thị trường tài chính mới xây dựng xung quanh “giá trị thời gian của tiền”.
Tầm nhìn cốt lõi: thực hiện lý tưởng ban đầu của “hệ thống tiền điện tử ngang hàng” trong sách trắng Bitcoin, để tiền có thể lưu thông ngay lập tức, tạo ra lợi nhuận và phục vụ cho việc mua sắm hàng hóa và dịch vụ trong thế giới thực, không chỉ giới hạn trong giao dịch đầu cơ.
Định nghĩa kinh điển của Lily Liu: “PayFi là thị trường tài chính mới được tạo ra xung quanh giá trị thời gian của tiền tệ, tài chính trên chuỗi có thể tạo ra trải nghiệm sản phẩm mới mà tài chính truyền thống không thể làm được.” Đến năm 2025, PayFi đã trở thành tâm điểm của ngành tiền điện tử, khối lượng stablecoin vượt 2300 tỷ đô la, khối lượng giao dịch trung bình hàng tháng đạt hàng ngàn tỷ đô la, các ông lớn truyền thống như Visa, PayPal, Stripe đều tham gia.
Nói đơn giản, đây là hệ sinh thái ứng dụng của công nghệ blockchain và tiền điện tử trong thanh toán và thanh toán tài chính truyền thống. (Không lớn như tài chính phi tập trung DeFi, nhưng cũng không nhỏ).
Logic cốt lõi và cơ chế vận hành của PayFi là thanh toán ngay lập tức + tài chính có thể lập trình, kết hợp thanh toán với DeFi/RWA thông qua blockchain. Cơ chế chính:
Giá trị thời gian của tiền tệ (TVM): một đô la hôm nay có giá trị hơn một đô la ngày mai, vì nó có thể được đầu tư ngay lập tức để sinh lãi. PayFi cho phép dòng tiền “không bao giờ nhàn rỗi” thông qua thanh toán thời gian thực.
Thanh toán ngay lập tức: thanh toán truyền thống cần vài ngày để thanh toán, PayFi hoàn thành trong giây.
Thanh toán có thể lập trình: hợp đồng thông minh tự động thực hiện, chẳng hạn như giải ngân tiền theo điều kiện.
Sự kết hợp giữa stablecoin + RWA + DeFi: thanh toán bằng stablecoin như USDC/USDT, token hóa tài sản thực (trái phiếu, khoản phải thu), cho vay để sinh lãi.
Mô hình đổi mới kinh điển:
Mua ngay, không bao giờ trả (Buy Now, Pay Never): gửi vốn vào giao thức cho vay DeFi, sử dụng lãi suất sinh ra để thanh toán tiêu dùng. Vốn không thay đổi, lãi suất “miễn phí” để mua cà phê/dịch vụ đăng ký.
Lấy ví dụ, bạn gửi 50 đô la để nhận lãi, sử dụng lãi để mua cà phê 5 đô la, thực hiện “tiêu dùng miễn phí”.
PayFi so với DeFi
Sự khác biệt chính: PayFi thường được coi là sự mở rộng của DeFi, nhưng hai bên có sự khác biệt về bản chất.
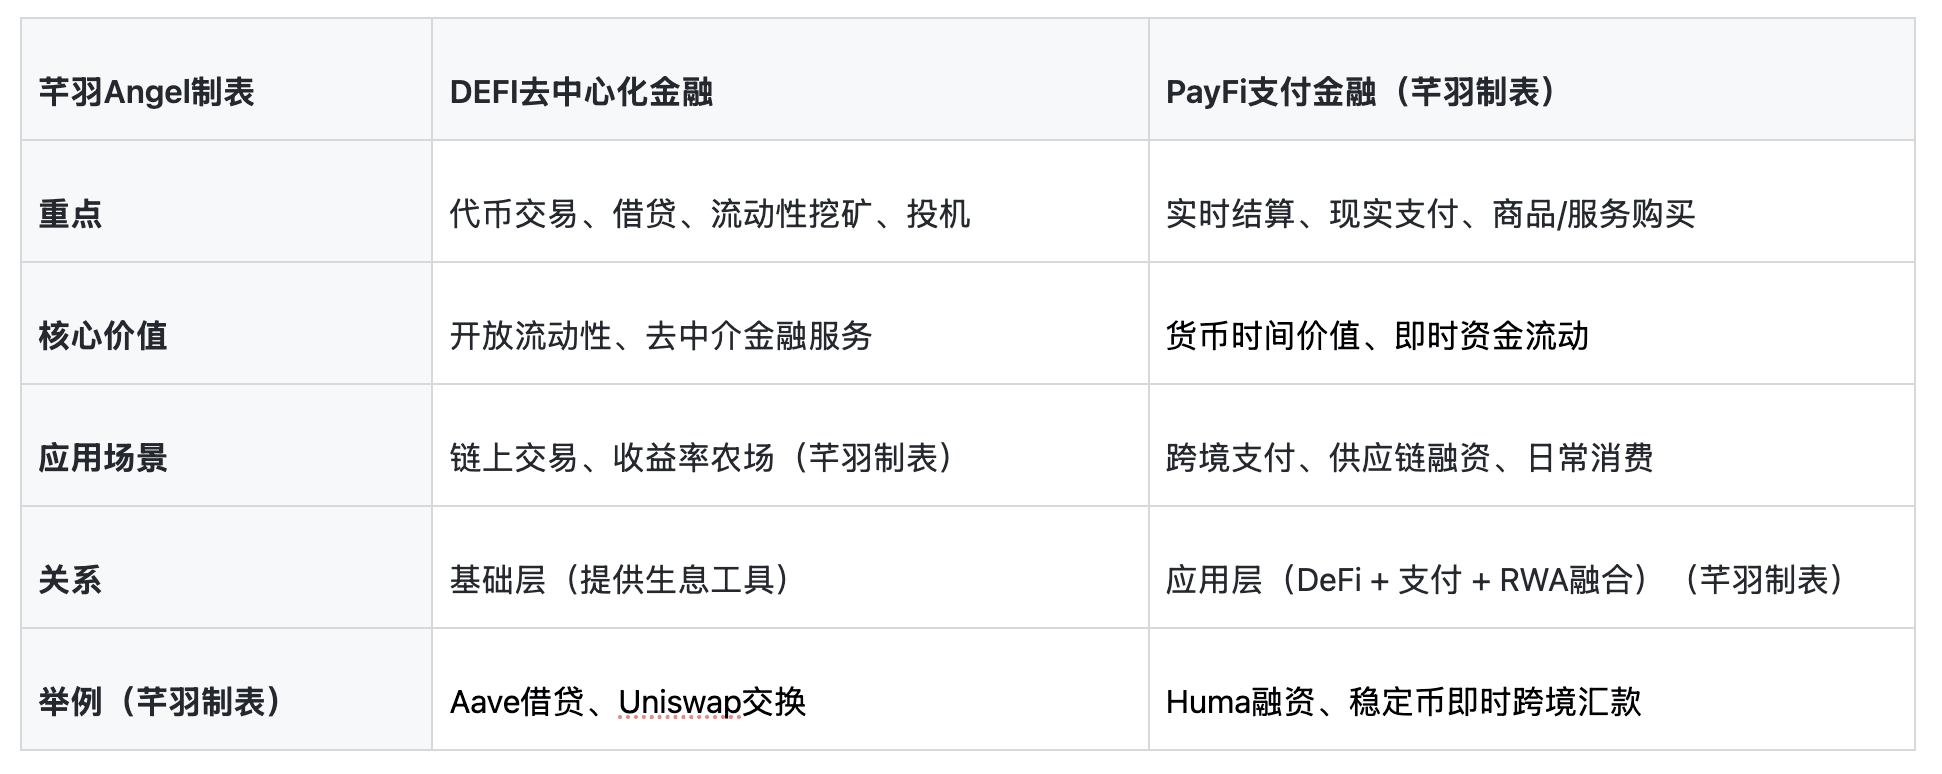
PayFi không phải là đối thủ cạnh tranh của DeFi, mà là sự tiến hóa bổ sung - DeFi cung cấp “công cụ kiếm tiền”, PayFi sử dụng nó để tối ưu hóa “hiệu suất chi tiêu”.
PayFi có thể làm gì trong thực tế?
PayFi đã từ ý tưởng đến ứng dụng thực tế, các tình huống chính:
Thanh toán xuyên biên giới và chuyển tiền: thanh toán nhanh với phí thấp, thay thế SWIFT (truyền thống cần 3-5 ngày, phí cao).
Tài chính chuỗi cung ứng/ thương mại: token hóa khoản phải thu, hiện thực hóa dòng tiền trong tương lai ngay lập tức.
Chi tiêu hàng ngày: thanh toán bằng thẻ tiền điện tử/stablecoin, kết hợp lãi suất.
Nền kinh tế của người sáng tạo: hiện thực hóa theo tiến độ.
Tín dụng doanh nghiệp/ tài chính hóa đơn: hồ bơi tín dụng tư nhân toàn cầu, doanh nghiệp vừa và nhỏ nhanh chóng có được khoản vay.
Ứng dụng RWA: token hóa trái phiếu/ quỹ tiền tệ, giữ là có lãi, sử dụng cho thanh toán.
Dữ liệu năm 2025: khối lượng giao dịch stablecoin vượt Visa hàng năm, PayFi đang phục vụ những người không có tài khoản ngân hàng, thúc đẩy tài chính bao trùm.
Lợi thế và lợi ích của PayFi
Hiệu suất: thanh toán trong giây, phí thấp (<0.01 đô la/ giao dịch).
Tính bao trùm: chỉ cần điện thoại + internet, không cần tài khoản ngân hàng.
Lợi ích đổi mới: tiêu dùng “miễn phí” bằng lãi suất, mở khóa TVM.
Minh bạch và an toàn: blockchain không thể bị sửa đổi, giảm gian lận.
Tính toàn cầu: 24/7 không biên giới, phù hợp với thị trường xuyên biên giới/ mới nổi.
So với thanh toán truyền thống: tiết kiệm thời gian, tiết kiệm tiền, linh hoạt hơn.
Rủi ro và thách thức của PayFi
Mặc dù tiềm năng lớn, nhưng vẫn còn vấn đề:
Sự không chắc chắn về quy định: các quốc gia có quy định khác nhau về stablecoin/ thanh toán tiền điện tử (như EU MiCA, Đạo luật GENIUS của Mỹ đang tiến triển, nhưng có nhiều vùng xám).
Rủi ro biến động: mặc dù sử dụng stablecoin, nhưng tài sản/ giao thức cơ sở có rủi ro từ hacker.
Khả năng mở rộng: phí tăng khi mạng bị tắc nghẽn (Solana và các nền tảng khác đang tối ưu hóa).
Rào cản gia nhập: giáo dục người dùng, cần cân bằng giữa tuân thủ KYC và quyền riêng tư.
Rủi ro hệ thống: lỗi trong hợp đồng thông minh, thiếu thanh khoản.
PayFi đang từ vòng tròn tiền điện tử đi đến chính thống, thực hiện “tiền lưu thông tự do”. Nó không chỉ là nâng cấp công nghệ, mà còn là dân chủ hóa tài chính - để mọi người có thể sử dụng lợi nhuận trong tương lai để thanh toán cho cuộc sống hôm nay.