Nói về quan điểm của tôi đối với diễn biến tiếp theo của thị trường cổ phiếu Mỹ. Hiện tại, xét từ góc độ vĩ mô, đúng là có khả năng sẽ tăng lãi suất, nhưng gần đây hẳn là sẽ không. Vowsh gửi lời kính trọng đến Greenspan; thực ra thời điểm Greenspan nhậm chức ban đầu là cứ chờ đợi một thời gian, rồi sau đó mới tăng lãi suất, khiến thị trường sụt giảm một đợt, rồi sau đó lại giảm lãi suất để mở ra một thị trường bò lớn. Vowsh cũng không loại trừ khả năng đi theo lộ trình đó, nhưng dù sao Trump rất hy vọng sẽ giảm lãi suất, và cũng sẽ không vừa nhậm chức đã “đánh mặt” Trump. Ngoài ra, xét đến quy mô trái phiếu chính phủ, việc tăng thêm cũng rất khó chịu, do đó Vowsh ước chừng sẽ tiếp tục ổn định thêm một thời gian, xem CPI có thể giảm xuống theo nhịp độ ngừng bắn hay không. Kết hợp với quy luật tăng của thị trường chứng khoán vào tháng 7, đợt行情 này có lẽ có thể kéo dài đến khoảng giữa tháng 7. Sau giữa hoặc cuối tháng 7 có thể sẽ điều chỉnh, vì từ sau ngày 14/7 sẽ có dữ liệu CPI/PPI được công bố, cuối tháng 7 còn có cuộc họp chính sách tiền tệ; khi đó hãy xem các dữ liệu vĩ mô đa dạng có thay đổi gì không. Nếu cần thiết thì cứ chủ động bật chế độ phòng thủ trước.
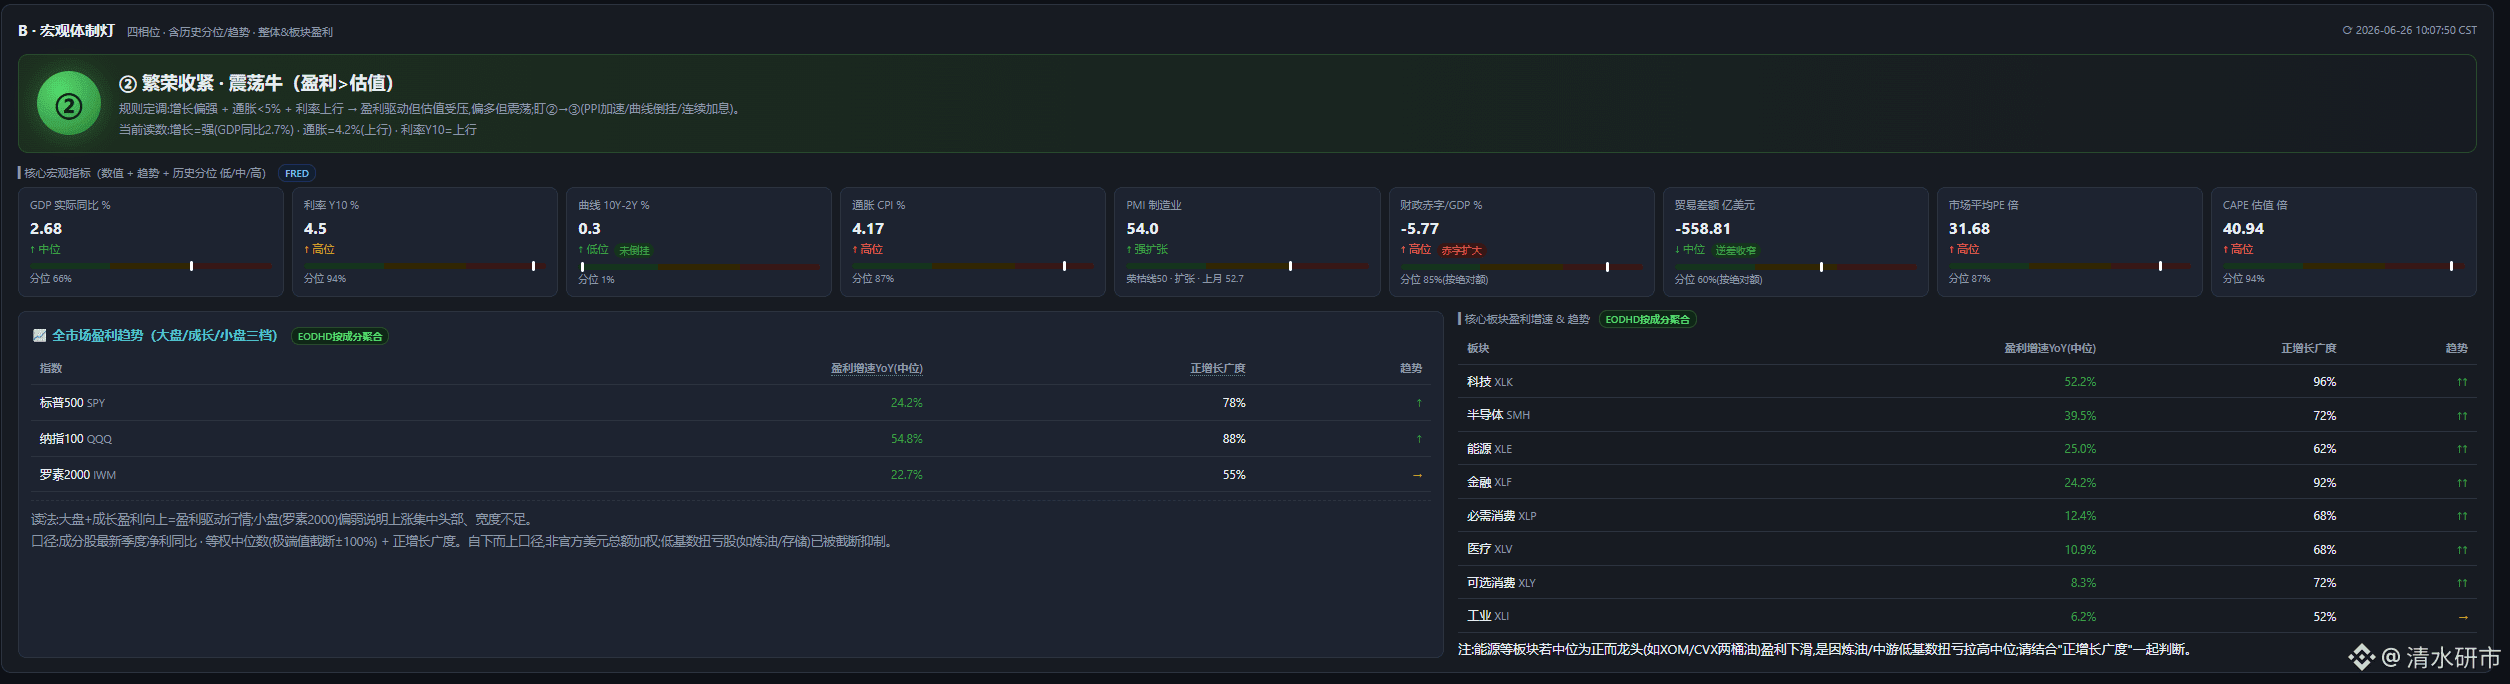
Lần này khác với năm 2000 ở chỗ: hiện tại lợi nhuận/hiệu quả hoạt động đang rất tốt. Lần đó năm 2000 là do hiệu quả hoạt động không theo kịp. Vì vậy nếu đợt bull AI này thật sự gặp vấn đề thì có lẽ cũng là từ sau năm 2028-2029, lúc đó hạ tầng AI cũng gần như đã hoàn thiện, nhiều nhà sản xuất có thể sẽ không còn tình trạng đơn hàng khan hiếm như hiện nay. Lợi nhuận có khả năng sẽ xuất hiện điểm gãy; cộng thêm việc tăng lãi suất thì có thể xảy ra một đợt sụt giảm mạnh. Nhưng hiện tại, theo báo cáo tài chính của MU, thì trong ngắn hạn hiệu quả hoạt động không thể có điểm gãy. Việc tăng lãi suất còn phải tiếp tục theo dõi sự thay đổi của nhiều dữ liệu vĩ mô. Tôi cũng đã tự làm một hệ thống giám sát dữ liệu vĩ mô và chuỗi ngành, và sẽ tiếp tục hoàn thiện dần.
#美光营收激增346%至415亿美元