

32 tỷ USD tài sản thực được token hóa đã có sẵn trên onchain. Trong số đó, 6,2 tỷ USD là tín dụng được token hóa. Nhưng thực sự bao nhiêu trong thế giới Phố Wall có thể được sử dụng trong DeFi?
Horizon là thị trường RWA chuyên biệt của @aave. Nơi đây cho phép người dùng gửi các tài sản thực được token hóa làm tài sản thế chấp và vay stablecoin dựa trên chúng.
Người vay gửi một tài sản thực được token hóa vào Horizon. Aave phát hành một token biên nhận không thể chuyển nhượng, đại diện cho vị thế tài sản thế chấp. Sau đó, người vay có thể vay các stablecoin như USDC, RLUSD hoặc $GHO theo tỷ lệ phần trăm nhất định giá trị tài sản thế chấp đó.
Horizon giữ logic vay mượn bình thường của Aave, nhưng điều chỉnh để phù hợp với các tài sản không “hành xử” như tài sản thế chấp có tính thanh khoản.
Nếu chỉ số sức khỏe của người vay luôn ở trên 1, sẽ không có gì xảy ra. Nếu chỉ số sức khỏe giảm xuống dưới 1, vị thế sẽ đủ điều kiện để bị thanh lý. Người thanh lý sẽ trả một phần nợ của người vay và nhận tài sản thế chấp với mức chiết khấu.
Trong các thị trường Aave thông thường, đây chủ yếu là bài toán về tốc độ và thanh khoản. Các bên thanh lý theo dõi các vị thế không lành mạnh, trả nợ, nhận tài sản thế chấp và bán hoặc phòng hộ phần tài sản thế chấp đó thông qua các thị trường thanh khoản.
Đối với các RWA, vấn đề lại khác.
Câu hỏi không chỉ là liệu người thanh lý có thể trả được khoản nợ hay không, mà còn là liệu họ có thể hợp pháp nhận tài sản đó, nắm giữ nó, tài trợ cho nó, chuộc nó, và chờ việc thanh toán ngoài chuỗi hay không.
$mGLOBAL vừa được đưa lên Aave Horizon. mGLOBAL là một security token của @MidasRWA theo dõi chiến lược Global Diversified Alternative Debt của Fasanara Capital, một danh mục tín dụng tư nhân thời hạn ngắn tập trung vào các tài sản như các khoản phải thu thương mại và hóa đơn kỹ thuật số.
Nếu người vay sử dụng mGLOBAL làm tài sản thế chấp và vị thế trở nên không an toàn, lộ trình thanh lý không thể chỉ giả định rằng sẽ có ngay thanh khoản thứ cấp. Ai đó cần phải hoàn trả khoản nợ stablecoin, nhận tài sản thế chấp mGLOBAL, và quản lý khoảng chênh giữa việc thanh lý trên onchain và việc chuộc lại trên offchain.
Đây là lúc @infiniFi xuất hiện.
infiniFi đang hỗ trợ các lần thanh lý mGLOBAL trên Aave Horizon với vai trò một bên thanh lý được chỉ định. infiniFi đang đóng vai trò là lớp cung cấp thanh khoản chuyên biệt và lớp cân đối kế toán cho tài sản thế chấp RWA, biến chúng thành thứ giống với một “bàn tín dụng” hơn.
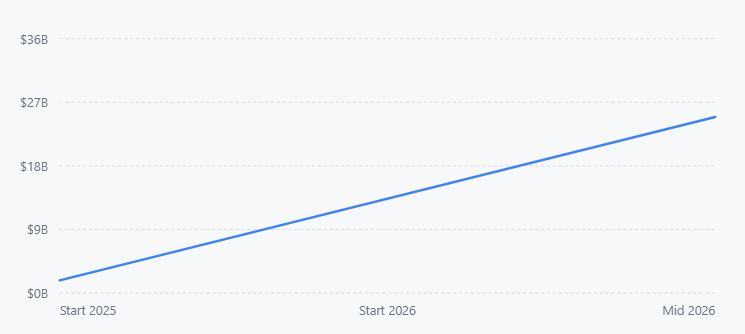
Thị trường RWA được token hóa đã có quy mô hàng chục tỷ USD. Các công cụ theo dõi thị trường hiện tại ước tính giá trị RWA onchain phân tán ở mức khoảng 31,4 tỷ USD, tương ứng với tốc độ tăng trưởng gấp 5 lần kể từ đầu năm.
Aave đã xử lý hơn 1 nghìn tỷ USD các khoản vay lũy kế trong suốt vòng đời của mình. Nếu các RWA trở thành một phần có ý nghĩa của tài sản thế chấp trên Aave, thị trường cần trả lời một câu hỏi đơn giản: điều gì xảy ra khi cần thanh lý 10 triệu USD, 50 triệu USD hoặc 100 triệu USD tín dụng tư nhân được token hóa?
Nếu chỉ số sức khỏe dưới 1 nhưng trên 0,95, và giá trị tài sản thế chấp lẫn nợ đều lớn hơn 2.000 USD, thì tối đa 50% tổng nợ của người vay có thể bị thanh lý. Nếu chỉ số sức khỏe giảm xuống 0,95 hoặc thấp hơn, hoặc nếu quy mô vị thế đủ nhỏ để tạo ra vấn đề “dust”, thì có thể thanh lý tối đa 100% khoản nợ.
Binance Research, tháng 5/2026. Giá trị suy ra cho giai đoạn đầu năm 2025 từ “cao hơn khoảng năm lần so với đầu năm 2025”.
Một khoản vay được bảo đảm bằng mGLOBAL trị giá 1 triệu USD có thể tạo ra mức thanh lý 500 nghìn USD trong một “vi phạm mềm”, hoặc thanh lý 1 triệu USD trong một “vi phạm sâu hơn”.
Kiến trúc thanh khoản của mGLOBAL được thiết kế dựa trên thực tế đó. Midas có nhiều lớp thanh khoản, một “lớp” thanh khoản nội bộ 10%, một cơ sở thanh khoản được cam kết (Committed Midas Staked Liquidity), một mạng lưới OTC và các bên thanh lý, cùng với các lần chuộc NAV theo tháng tiêu chuẩn.
Các RWA không trở nên hữu ích trong DeFi chỉ vì chúng được token hóa, mà vì chúng có thể được định giá, được vay dựa trên, được theo dõi, được thanh lý, được tái cấp vốn và có thể được thoát ra mà không làm “gãy” thị trường.
Horizon là một trong những nỗ lực nghiêm túc đầu tiên để xây dựng hệ thống đó bên trong Aave, nhưng theo tôi vẫn còn nhiều điểm cần cải thiện.
Điểm lớn nhất cần cải thiện là sự đa dạng của các bên thanh lý. Các bên thanh lý được chỉ định có ý nghĩa đối với tài sản được cấp phép, nhưng thị trường không nên phụ thuộc vào chỉ một bảng cân đối kế toán. Nếu chỉ có một hoặc hai chủ thể có thể xử lý một khoản thanh lý RWA cụ thể, thì thị trường không thực sự có thanh khoản. Đó là tín dụng được cấp phép với “cửa thoát” hẹp.
Điều thứ hai cần cải thiện là tính minh bạch về năng lực thanh lý. Người dùng cần có thể thấy không chỉ TVL và APY, mà còn cả: lượng thanh khoản tức thời hiện có bao nhiêu, lượng tín dụng cam kết sẵn có bao nhiêu, mỗi bên thanh lý có thể hấp thụ thực tế bao nhiêu tài sản thế chấp, hàng đợi chuộc lại trông như thế nào, và điều gì xảy ra nếu nhiều người vay lớn bị thanh lý cùng lúc.
Điều thứ ba cần cải thiện là định giá thanh lý. Một khoản “phần thưởng thanh lý” cố định có thể quá đơn giản đối với các tài sản có NAV theo tháng, chu kỳ chuộc lại, hạn chế chuyển nhượng và thanh khoản thứ cấp không chắc chắn. Một khoản thanh lý RWA trị giá 1 triệu USD và một khoản thanh lý RWA trị giá 50 triệu USD không mang cùng mức rủi ro. Mức chiết khấu cần phản ánh quy mô, thời lượng, rủi ro thanh toán và thanh khoản đầu ra sẵn có.
Điều thứ tư cần cải thiện là trải nghiệm người dùng khi tất toán. Người vay cần có một lộ trình rõ ràng để giảm rủi ro trước khi bị thanh lý: dùng một phần tài sản thế chấp để trả nợ, đặc biệt khi tài sản thế chấp có thanh khoản ngắn hạn hơn hoặc các “cửa sổ” chuộc lại có thể tận dụng trước khi vị thế trở nên không an toàn.
Tài sản ngoài đời thực cuối cùng đang trở thành tài sản thế chấp có thể sử dụng được trong DeFi.