



Vào ngày 10 tháng 11 năm 1494, Luca Pacioli đã đặt
nền móng cho hệ thống tài chính hiện đại. Kể từ đó, nó vận hành dựa trên các hợp đồng giấy và các cơ sở dữ liệu tách biệt. Nếu bạn muốn mua một cổ phần của một công ty đại chúng, quá trình này tương đối nhanh, nhưng nếu bạn muốn mua một phần của một tòa nhà thương mại, hoặc một khoản vay tín dụng tư nhân, hoặc một tác phẩm nghệ thuật tinh xảo, thì quá trình đó lại chậm một cách hết sức đau đớn. Những tài sản này có tính thanh khoản rất thấp. Chúng đòi hỏi phải có các nhà môi giới, luật sư và mức vốn tối thiểu rất lớn để có thể giao dịch.
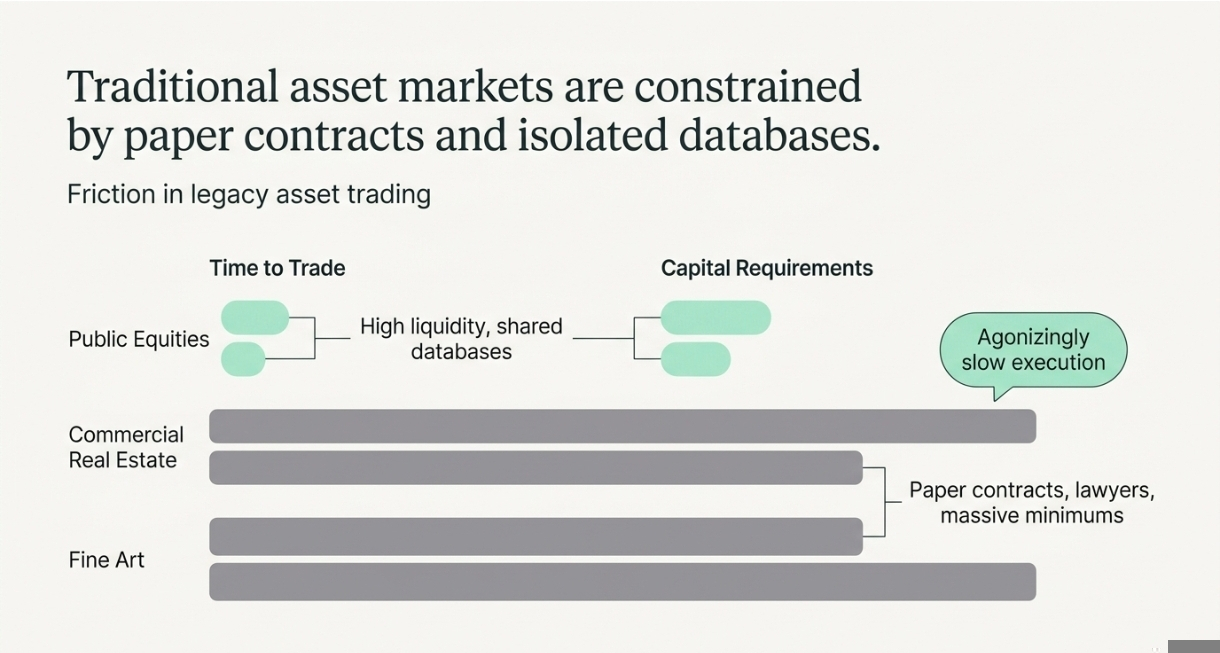
Token hóa tài sản thế giới thực là một nâng cấp công nghệ nhằm khắc phục sự cản trở này. Nó chuyển quyền sở hữu của các tài sản vật chất hoặc tài sản tài chính truyền thống thành các token kỹ thuật số được ghi nhận trên blockchain. Nó lấy tốc độ của tiền mã hóa và áp dụng vào thế giới tài chính truyền thống vốn chịu sự quản lý chặt chẽ.
Nhưng điều đó vận hành như thế nào? Hãy cùng tìm hiểu.
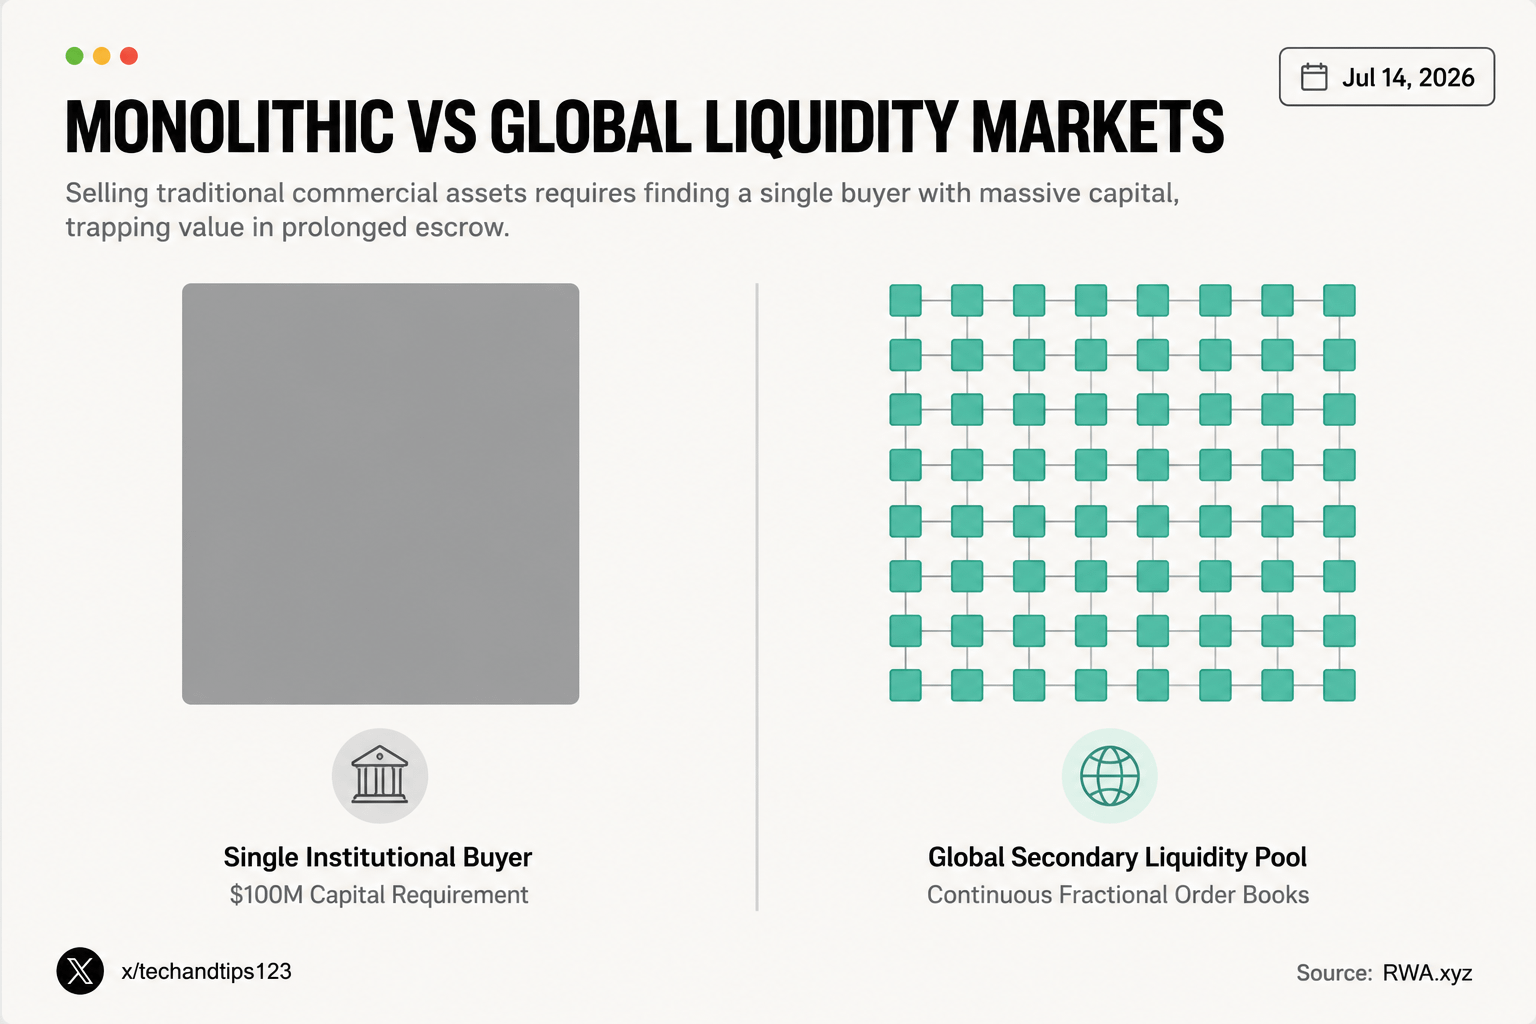
Giả sử công ty của bạn sở hữu một tòa nhà chọc trời thương mại trị giá một trăm triệu đô la.
Trên thị trường truyền thống, việc bán tòa nhà đó đòi hỏi tìm được một người mua duy nhất với lượng vốn cực lớn. Giao dịch liên quan đến nhiều tháng thủ tục pháp lý, tài khoản ký quỹ (escrow) và các độ trễ ngân hàng. Về bản chất, lượng vốn bị “giam” trong thời gian đó.
Token hóa thay đổi phép toán cơ bản của quyền sở hữu tài sản. Thay vì bán toàn bộ tòa nhà cho một pháp nhân, công ty bạn chuyển quyền sở hữu chính thức sang một tổ chức ủy thác pháp lý chuyên biệt. Sau đó, các nhà phát triển tạo ra một triệu token kỹ thuật số trên blockchain. Mỗi token đại diện chính xác 100 đô la vốn chủ sở hữu trong chính tổ chức ủy thác đó.
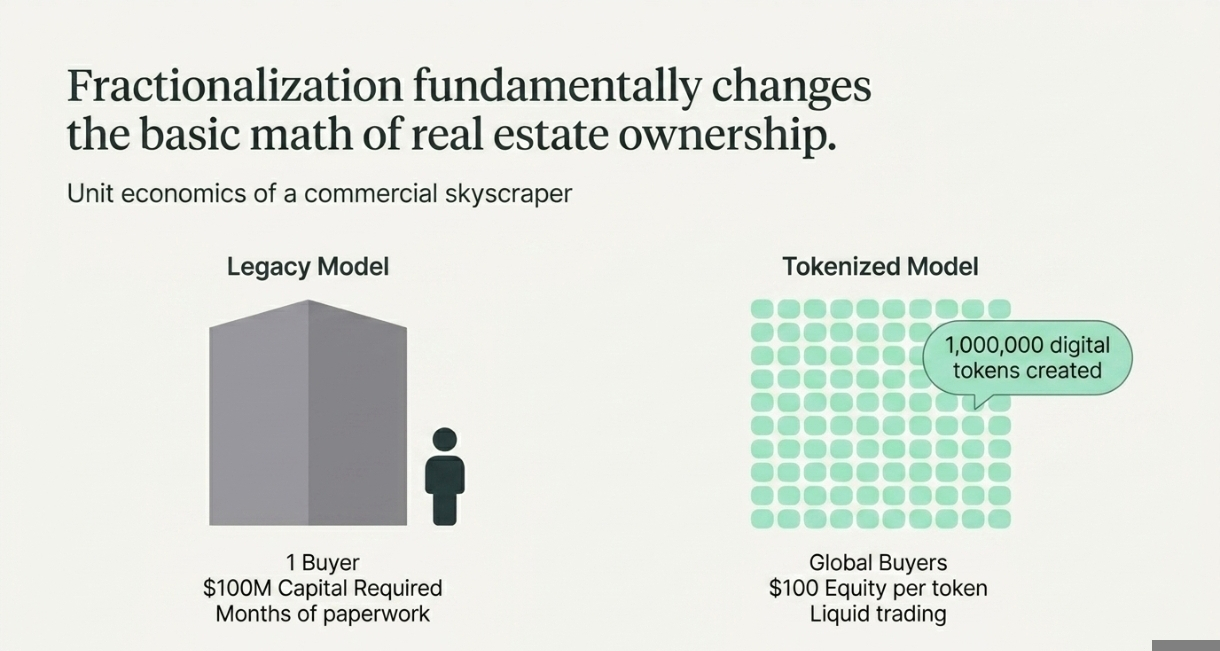
Những token này có thể được giao dịch trên toàn cầu tại các thị trường thứ cấp 24 giờ mỗi ngày. Bạn có thể mua 10 token vào thứ Ba và bán 5 token vào thứ Tư. Blockchain ghi lại mọi lần chuyển giao một cách hoàn hảo mà không cần một bên môi giới trung tâm cập nhật sổ cái riêng tư. Tòa nhà không di chuyển về mặt vật lý, nhưng quyền sở hữu kinh tế trở nên hoàn toàn có tính thanh khoản.
II. Cơ chế hiện thực của dòng chảy token hóa
Tạo một token kỹ thuật số là phần dễ nhất trong toàn bộ quy trình. Thách thức thực sự của việc token hóa tài sản là tạo “cầu nối” giữa mã của blockchain và các tòa án ngoài đời thực. Nếu token không đứng vững trước một thẩm phán, thì nó hoàn toàn vô giá trị đối với nhà đầu tư.
Dưới đây là luồng cơ chế (step-by-step) chính xác để một tài sản đi từ thế giới vật lý đến sổ cái kỹ thuật số.
❍ Lựa chọn tài sản và cấu trúc pháp lý
Trước khi viết một dòng code nào, các luật sư phải tạo một “cầu nối” pháp lý. Thông thường, họ lập một Công ty Mục đích Đặc biệt (Special Purpose Vehicle - SPV). Đây là một pháp nhân doanh nghiệp chuyên biệt được tạo ra vì đúng một lý do duy nhất.
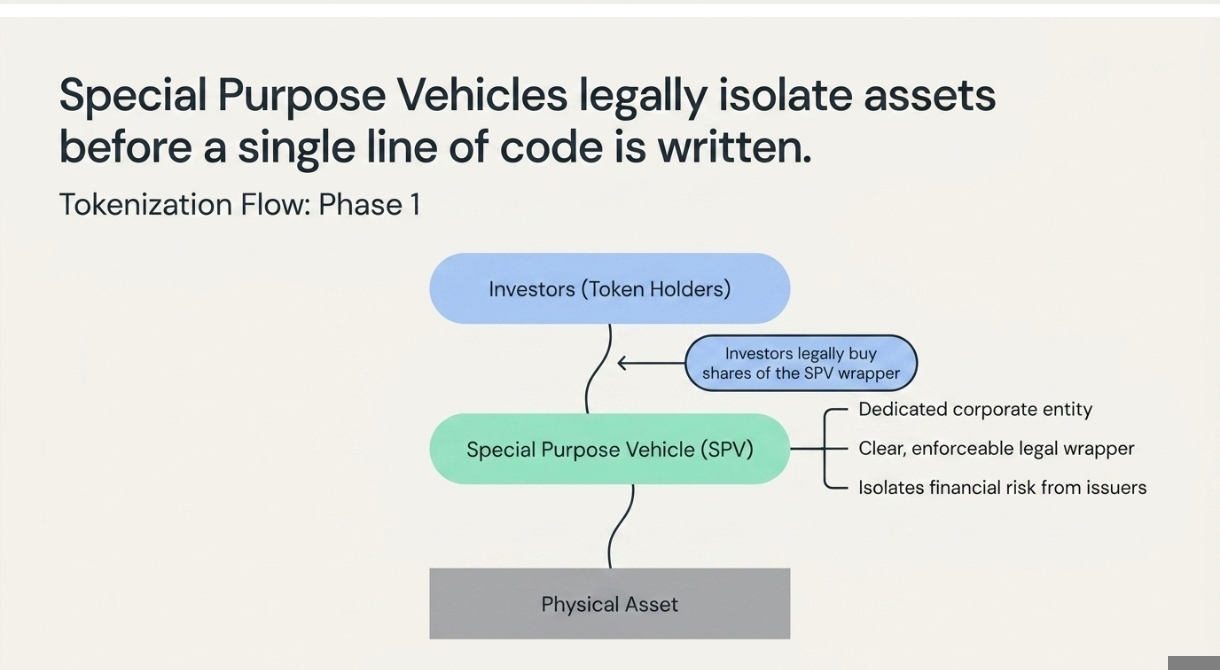
SPV mua và nắm giữ hợp pháp tài sản vật lý. Khi nhà đầu tư mua các token kỹ thuật số, họ về mặt pháp lý đang mua cổ phần của SPV, mà SPV lại sở hữu tài sản. Điều này tách biệt rủi ro tài chính và tạo ra một “lớp vỏ” pháp lý rõ ràng, có thể thực thi được.
❍ Tạo hợp đồng thông minh và các chuẩn mực
Các nhà phát triển viết hợp đồng thông minh trên các mạng như Ethereum hoặc Polygon. Họ không sử dụng các token crypto tiêu dùng chuẩn. Họ dùng các chuẩn bảo mật chuyên biệt như ERC-3643 hoặc chuẩn mới hơn ERC-7518.
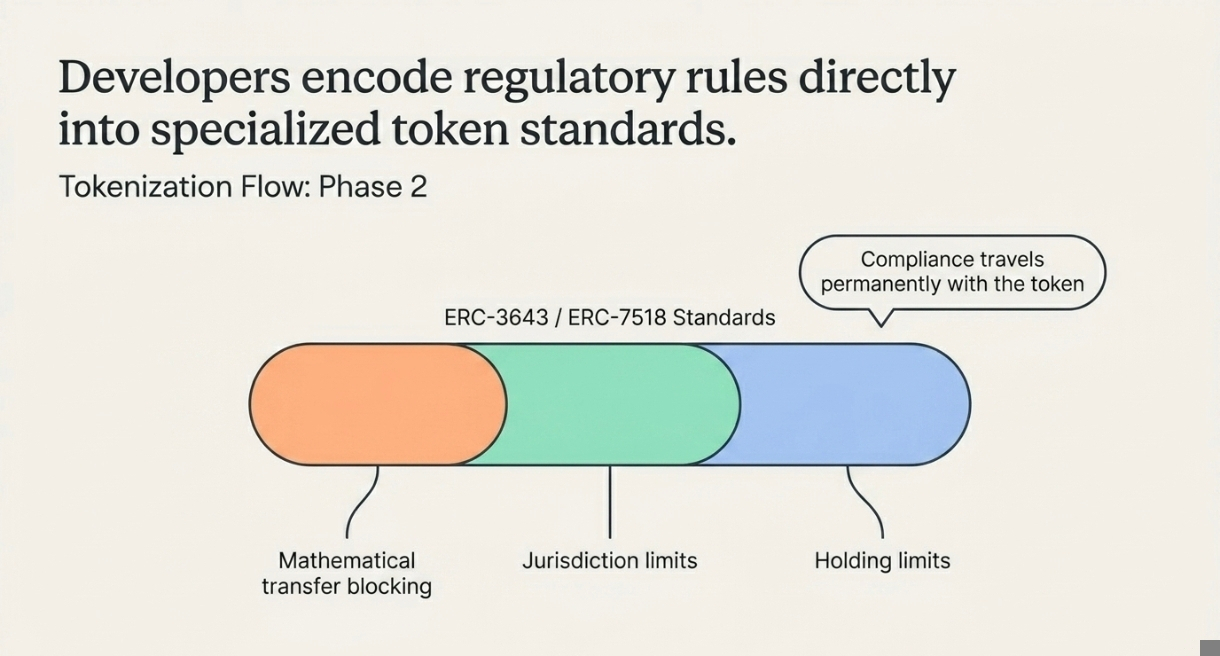
Những chuẩn token cụ thể này được xây dựng hoàn toàn nhằm mục tiêu tuân thủ pháp lý. Chúng cho phép nhà phát triển mã hóa trực tiếp các quy tắc quản lý vào chính token đó. Ví dụ, hợp đồng có thể chặn toán học một lệnh chuyển giao nếu người mua sống ở một khu vực pháp lý bị hạn chế, vượt quá giới hạn nắm giữ, hoặc chưa vượt qua kiểm tra lý lịch. Việc tuân thủ “đi cùng” token vĩnh viễn.
❍ Tạo token (minting) và xác minh danh tính
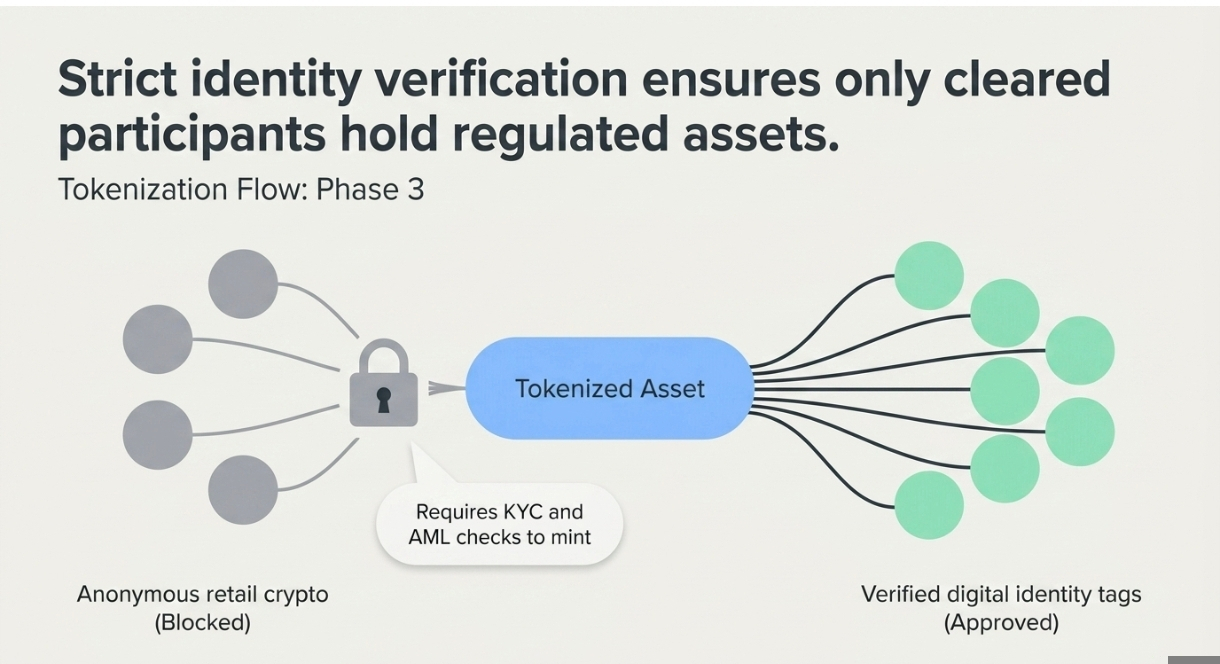
Khi các quy tắc đã được mã hóa, token sẽ được tạo (mint). Người dùng không thể chỉ đơn giản mua chúng một cách ẩn danh. Vì đây là các chứng khoán tài chính được quản lý, nhà đầu tư phải vượt qua các kiểm tra nghiêm ngặt về Biết Khách Hàng (Know Your Customer - KYC) và Chống Rửa Tiền (Anti-Money Laundering). Blockchain ghi lại một thẻ danh tính kỹ thuật số đã được xác minh cho mọi ví đã được phê duyệt, đảm bảo chỉ những bên tham gia đã được “thanh lọc” mới có thể nắm giữ tài sản.
❍ Phân phối thu nhập tự động
Đây là nơi phần mềm vượt trội đáng kể so với tài chính truyền thống. Nếu tòa nhà chọc trời được token hóa tạo ra tiền thuê hằng tháng, hoặc một trái phiếu kho bạc được token hóa tạo ra lãi, thì hợp đồng thông minh sẽ xử lý việc chi trả.
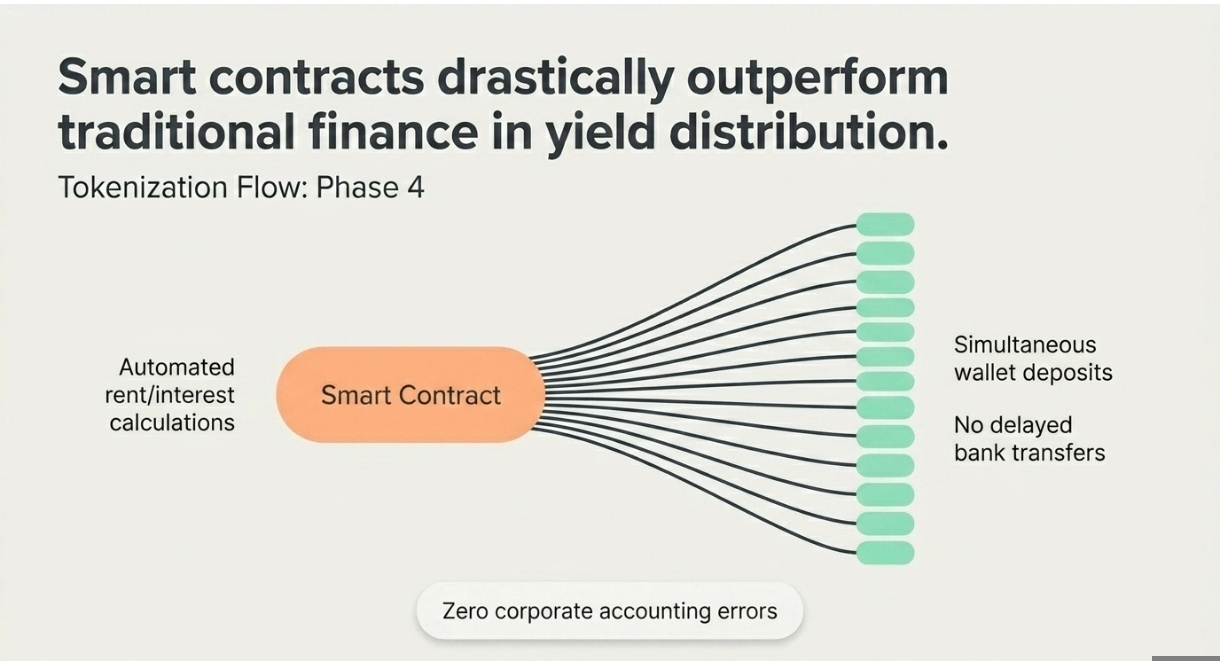
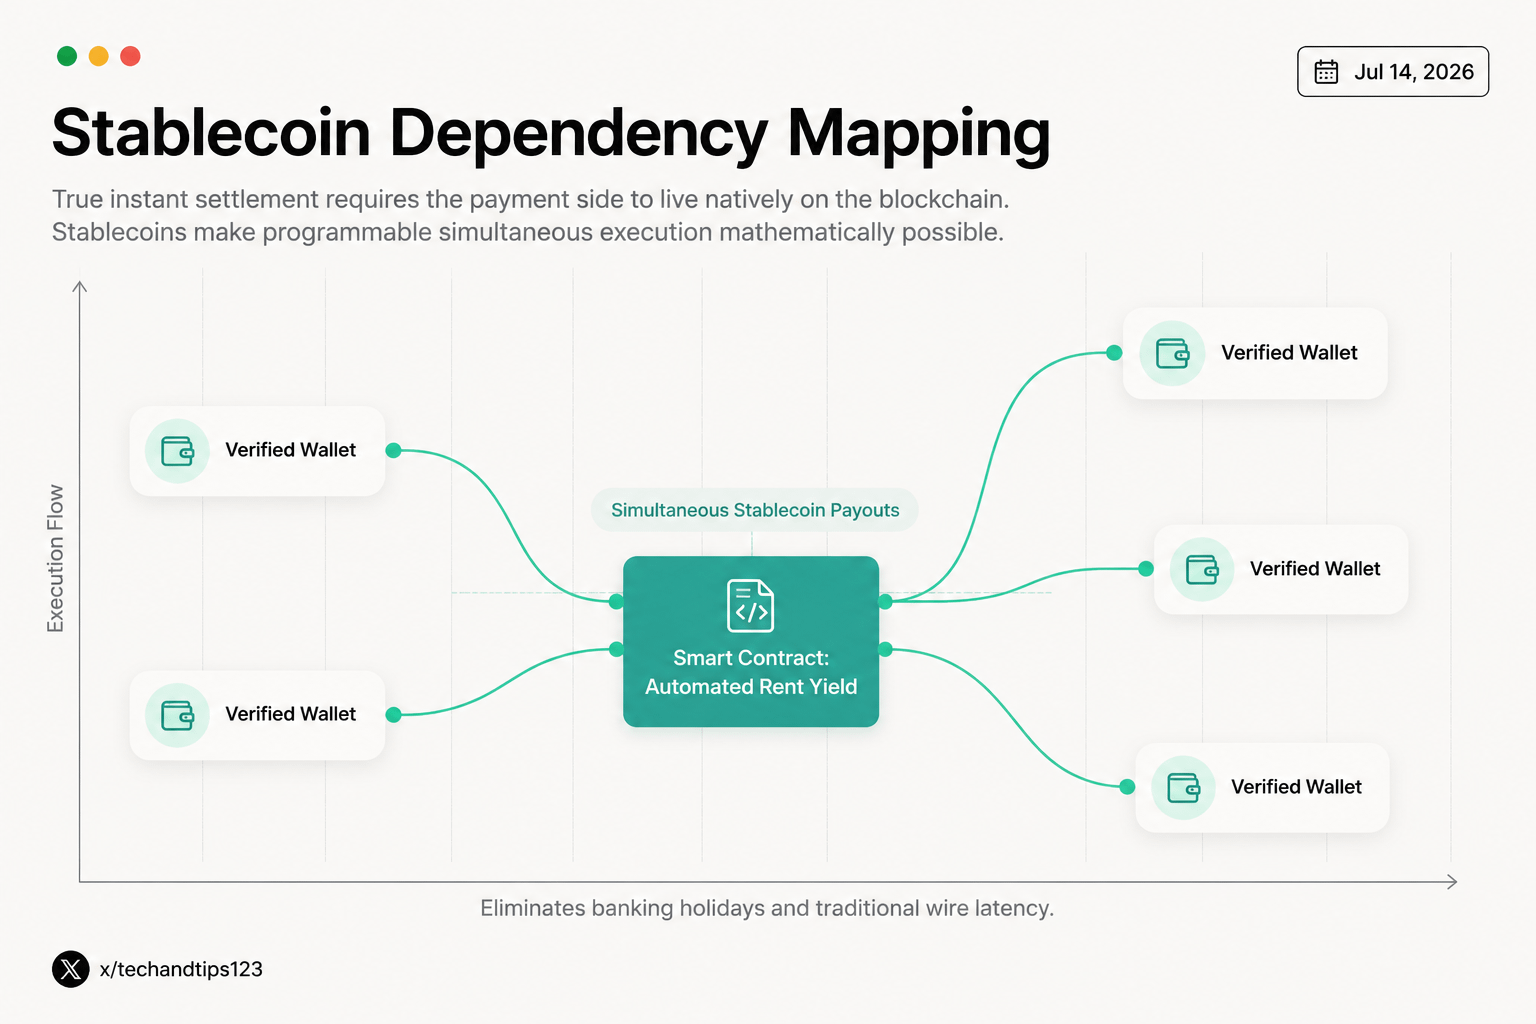
Hợp đồng tự động tính chính xác mỗi ví nắm giữ bao nhiêu token và đồng thời chuyển lợi suất trực tiếp vào các ví đó. Không có giấy tờ thủ công, không có sai sót kế toán doanh nghiệp, và không có độ trễ chuyển khoản ngân hàng.
III. Cấu trúc của thanh khoản
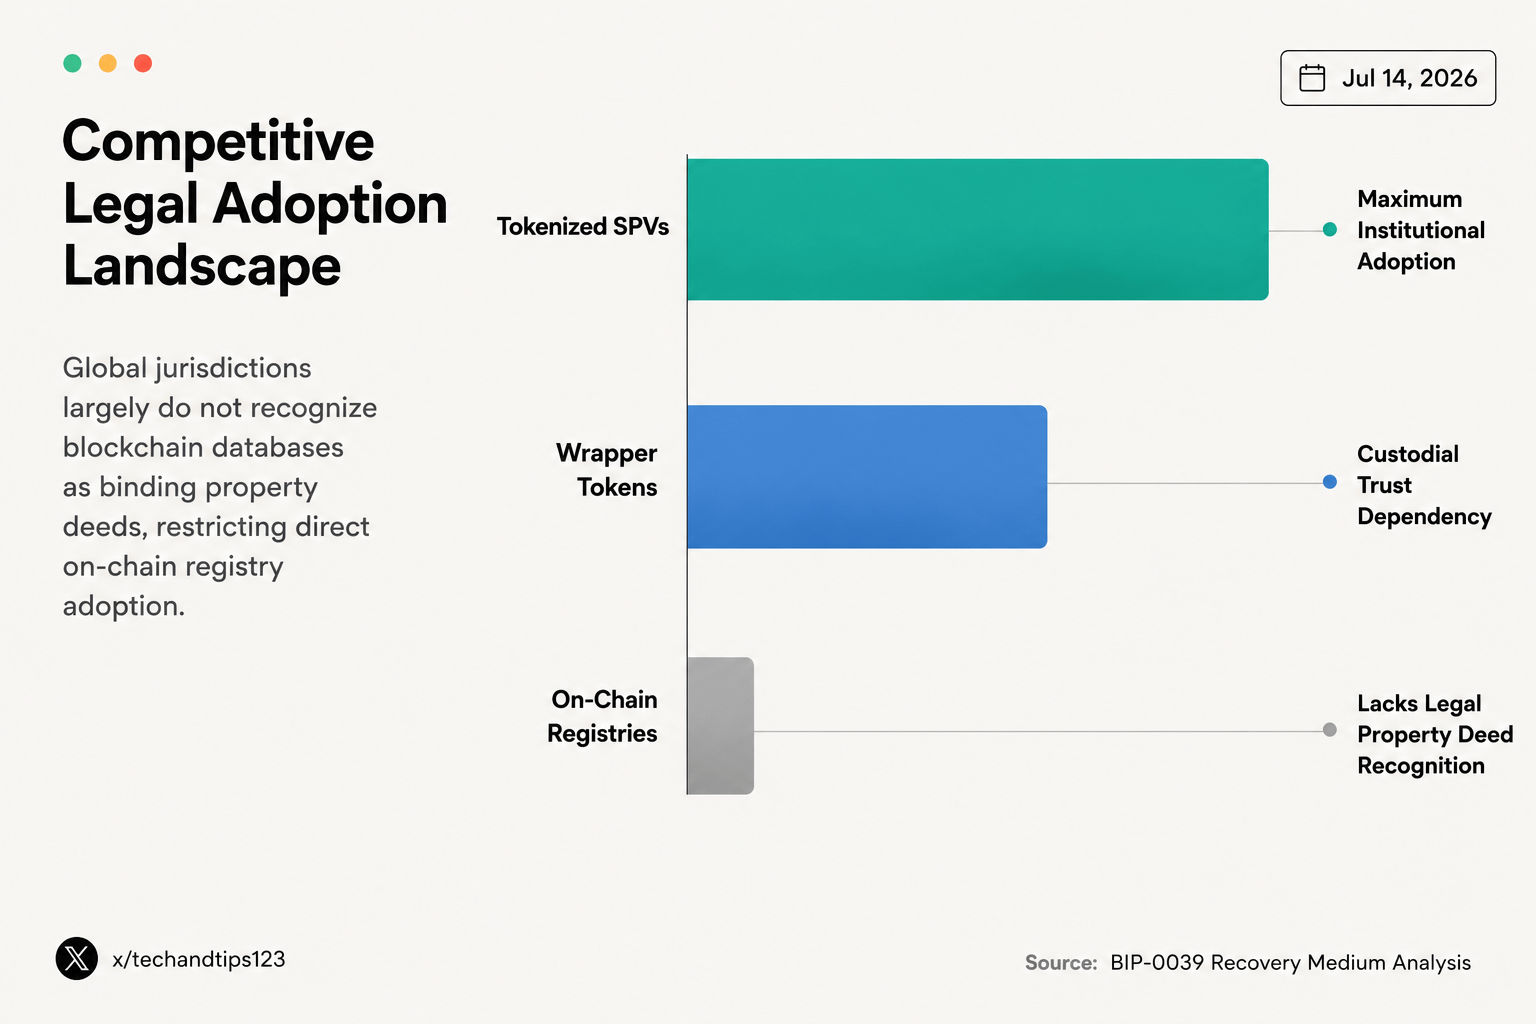
Tính đến năm 2026, thị trường thể chế đã kiên định đón nhận token hóa. Các đối tác tài chính lớn đang chuyển hàng tỷ đô la lên on-chain. Tuy nhiên, họ tiếp cận thanh khoản bằng những mô hình cấu trúc khác nhau. Cấu trúc pháp lý quyết định chính xác ai là người sẵn sàng giao dịch token.
❍ Token dạng wrapper
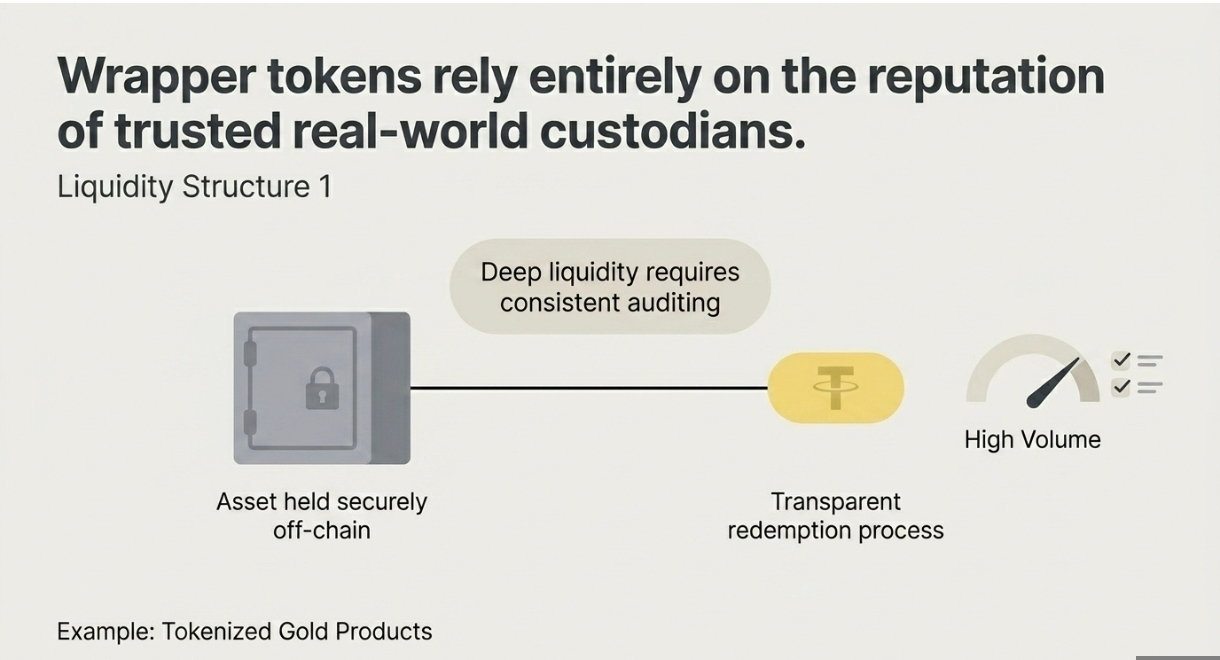
Các token dạng “wrapper” đại diện cho một tài sản ngoài chuỗi (off-chain) được nắm giữ trực tiếp bởi một bên lưu ký đáng tin cậy. Sản phẩm vàng được token hóa là một ví dụ tiêu biểu. Token số đại diện cho một thỏi vàng vật lý nằm trong một kho bảo quản an toàn. Thanh khoản phụ thuộc hoàn toàn vào uy tín của bên lưu ký và mức độ minh bạch của quy trình đổi trả. Nếu việc kiểm toán rõ ràng và nhất quán, các token này sẽ giao dịch với khối lượng cao.
❍ Các SPV được token hóa
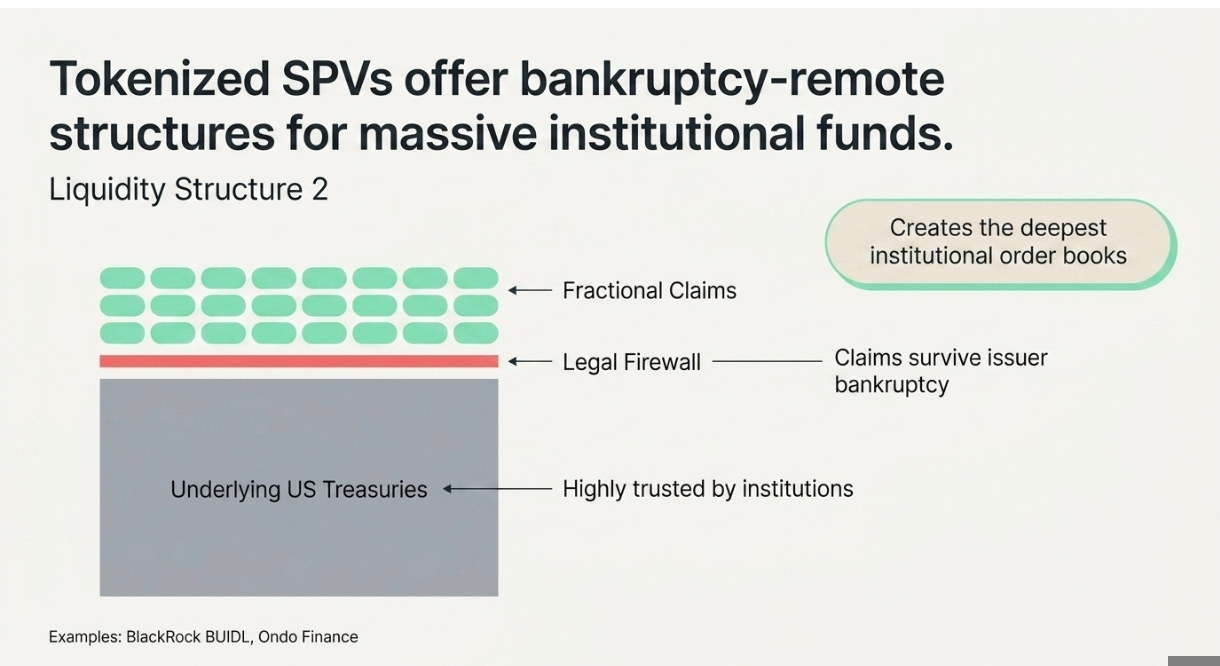
Đây là lộ trình được ưu tiên cho các sản phẩm quy mô lớn mang tính thể chế như quỹ BlackRock BUIDL và các gói phát hành trái phiếu/treasury của Ondo Finance. Các token đại diện cho các yêu cầu đòi theo tỷ phần đối với phần vốn của phương tiện nắm giữ các Tín phiếu Kho bạc Hoa Kỳ (United States Treasuries). Các tổ chức tin cậy mô hình này vì cấu trúc pháp lý đảm bảo các quyền đòi của họ vẫn được bảo toàn ngay cả khi công ty phát hành phá sản. Tài sản gốc được tách biệt hợp pháp. Sự tin cậy này tạo ra các sổ lệnh sâu nhất trong không gian các nhà đầu tư thể chế.
❍ Sổ đăng ký tài sản on-chain
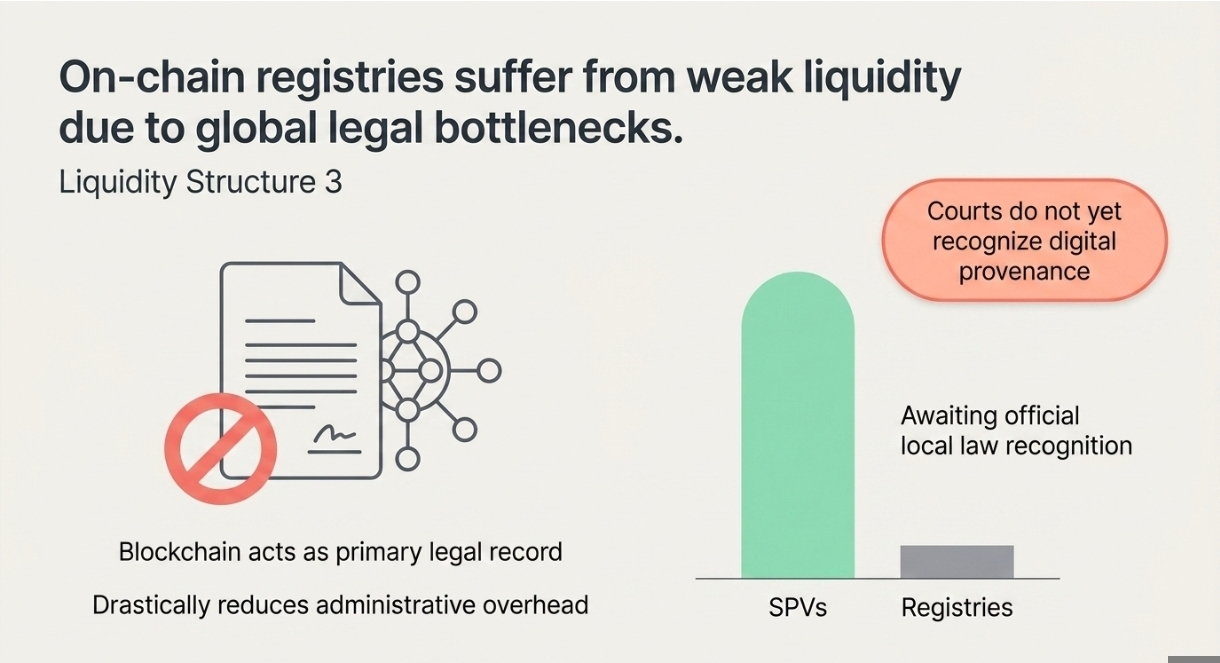
Trong mô hình này, chính blockchain đóng vai trò là sổ đăng ký pháp lý chính cho tài sản. Điều này giúp giảm đáng kể chi phí hành chính. Thanh khoản của nó thường lại yếu hơn nhiều. Nhiều khu vực pháp lý trên toàn cầu vẫn chưa công nhận bằng mặt pháp lý cơ sở dữ liệu blockchain như một hồ sơ ràng buộc. Các tổ chức có xu hướng tránh những token này cho đến khi các quy định địa phương chính thức công nhận nguồn gốc số.
IV. Lợi ích thực tế và các đánh đổi
Token hóa không phải là một giải pháp kỳ diệu hoàn hảo. Nó mang lại các nâng cấp vận hành quy mô lớn, nhưng đồng thời cũng đưa vào hệ thống tài chính những rủi ro kỹ thuật mới.
❍ Chia nhỏ theo phần và tiếp cận toàn cầu
Bằng cách chia các tài sản có giá trị cao thành những đơn vị nhỏ hơn, token hóa giúp hạ đáng kể rào cản gia nhập. Nhà đầu tư bán lẻ có thể tiếp cận các quỹ tín dụng tư nhân, bất động sản thương mại hoặc mỹ thuật bậc cao mà trước đây thường cần hàng triệu đô la vốn ban đầu. Nó dân chủ hóa khả năng tiếp cận lợi suất mang tính thể chế.
❍ Các chu kỳ thanh toán có thể dự đoán
Việc thanh toán cổ phiếu và trái phiếu truyền thống thường mất hai ngày làm việc đầy đủ để hoàn tất. Độ trễ này làm “đọng lại” một lượng vốn khổng lồ và tạo ra rủi ro đối tác. Vì các tài sản token hóa được thanh toán trực tiếp trên một sổ cái phân tán, việc chuyển quyền sở hữu và chuyển tiền diễn ra đồng thời trong vài giây. Điều này giải phóng vốn ngay lập tức.
❍ Sự cần thiết của stablecoins
Token hóa tài sản chỉ mới là một nửa của bài toán. Để đạt được thanh toán tức thời thực sự, phía thanh toán của giao dịch cũng phải nằm trên blockchain. Vì vậy stablecoins là yếu tố then chốt đối với hệ sinh thái. Bạn không thể thanh toán một trái phiếu kho bạc được token hóa trong vài giây nếu người mua trả bằng lệnh chuyển khoản ngân hàng truyền thống mất ba ngày để hoàn tất. Stablecoins cung cấp “đô la kỹ thuật số” cần thiết để biến việc hoán đổi tức thì thành hiện thực.
❍ Rủi ro dễ tổn thương của Oracle
Tài sản ngoài đời thực cần dữ liệu ngoài đời thực. Một hợp đồng thông minh cần biết giá trị thị trường hiện tại của bất động sản vật lý để thực hiện giao dịch chính xác. Chúng dựa vào các nguồn dữ liệu từ bên thứ ba gọi là oracles để cung cấp mức giá này. Nếu oracle hoạt động sai hoặc bị tin tặc thao túng, hợp đồng thông minh sẽ thực hiện giao dịch dựa trên thông tin hoàn toàn sai lệch, có thể làm cạn kiệt giá trị của nhà đầu tư.
FIN
Nếu bạn muốn đánh giá một tài sản token hóa một cách chính xác, bạn phải tách công nghệ khỏi chất lượng của tài sản nền.
Token hóa không tự nhiên tạo ra nhu cầu thị trường. Một phiên bản token hóa của một khoản vay thương mại tệ hại vẫn là một khoản vay thương mại tệ hại. Đưa một tài sản xấu lên blockchain chỉ đơn giản giúp bạn giao dịch tài sản xấu nhanh hơn.
Giá trị thực của công nghệ này nằm ở khả năng ghép vốn (capital composability). Mục tiêu cuối cùng không chỉ là mua bất động sản theo phần. Mục tiêu là lấy một tín phiếu Kho bạc Hoa Kỳ đã được token hóa và gửi trực tiếp vào một giao thức cho vay phi tập trung làm tài sản thế chấp để vay stablecoins vào lúc hai giờ sáng vào một ngày Chủ nhật.
Điều này tạo ra một sổ cái toàn cầu thống nhất, nơi các tài sản tài chính truyền thống tương tác liền mạch với phần mềm phi tập trung. Hãy đánh giá dự án dựa trên khả năng thực thi pháp lý và khả năng tích hợp với hệ sinh thái DeFi phi tập trung rộng lớn hơn. Nếu một tài sản token hóa không thể được dùng làm tài sản thế chấp trên các giao thức khác, thì nó chỉ là một biên nhận số, và nó mang lại rất ít giá trị thực cho thị trường.