
Cổ phiếu công nghệ toàn cầu đã trải qua một cơn hoảng loạn hiếm gặp suốt thời gian dài.
KOSPI Hàn Quốc có lúc lao dốc hơn 8%, kích hoạt cơ chế ngắt mạch.
SK Hynix giảm hơn 12% trong một ngày, Samsung Electronics giảm hơn 10%.
Trong phiên giao dịch trước giờ mở cửa Mỹ, Micron, SanDisk, Intel và Micron (Meiwei/Maywell) cùng giảm mạnh, hợp đồng tương lai Nasdaq có lúc giảm gần 800 điểm.
Nhiều người bắt đầu hỏi:
Vậy logic HBM đã kết thúc chưa?
Chu kỳ bộ nhớ đã đạt đỉnh chưa?
Tôi đã tra lại toàn bộ thông tin mặt tin tức, dòng tiền và dữ liệu chuỗi ngành lần nữa.
Kết luận của tôi chỉ có một câu:
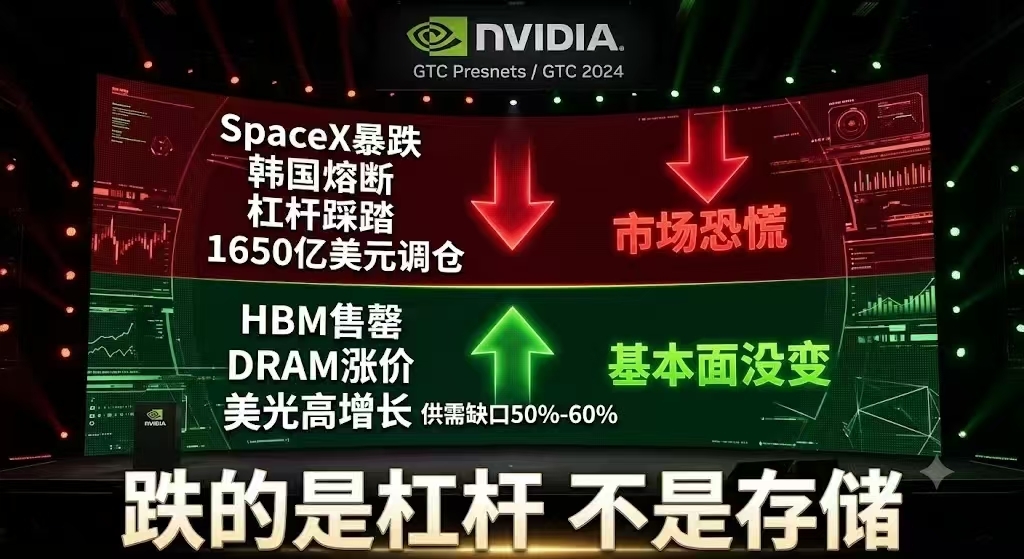
Thị trường giảm là do tâm lý và đòn bẩy, không phải do nền tảng cơ bản.
1. Trước hết, hãy xem “ngòi nổ”: lần sụt giảm này, về bản chất, không bắt đầu từ bộ nhớ
Thực ra, có hai thứ mới là yếu tố kích hoạt thực sự tâm lý công nghệ toàn cầu hôm nay.
① SpaceX giảm sâu
Trong ba ngày gần đây, SpaceX từ 225 USD giảm xuống 154,6 USD.
Thị trường ước tính, trong ba ngày giá trị vốn hóa bốc hơi hơn 6000 tỷ USD.
đồng thời, công ty công bố phát hành trái phiếu 20 tỷ USD.
Thị trường bắt đầu lo lắng:
Vừa mới lên sàn đã huy động vốn?
Định giá có phải quá cao không?
Cộng thêm việc công cụ quyền chọn được đưa vào hoạt động, phe khống cuối cùng cũng có kênh để bán khống.
Thế là, tâm lý đối với cổ phiếu tăng trưởng công nghệ định giá cao sụp đổ trước.
② Đòn bẩy ETF của Hàn Quốc bị đạp (giẫm)
Cơ quan quản lý của Hàn Quốc công khai tuyên bố:
hối tiếc vì đã phê duyệt ETF đòn bẩy của Samsung Electronics và SK Hynix.
ban đầu định ổn định thị trường.
Nhưng kết quả lại gây ra hoảng loạn.
Người nắm giữ bắt đầu chạy trước.
ETF bị buộc phải giảm tỷ trọng.
việc giảm tỷ trọng khiến cổ phiếu gốc giảm giá.
Cổ phiếu gốc giảm kéo theo kích hoạt mạnh hơn việc buộc thanh lý.
việc hình thành vòng phản hồi âm.
Cuối cùng:
SK Hynix giảm sâu.
Samsung Electronics sụp đổ giảm sâu.
KOSPI ngắt mạch (circuit breaker).
về bản chất đây là một cuộc “thanh lý/giải phóng đòn bẩy”.
không liên quan gì đến việc bán được hay không với HBM.
II. Cuối quý, vừa có “bài viết ngắn” vừa có bán tháo thật sự xảy ra đồng thời
Hôm nay còn có một biến số nữa mà nhiều người bỏ qua.
Đó chính là cuối quý.
Những ngày gần đây:
Bank of America (BofA) Hartnett nhắc nhở về bong bóng công nghệ.
Morgan Stanley Wilson nhắc nhở rủi ro của thị trường.
Khắp nơi bay đầy “những bài viết ngắn”;
Nhưng điều đáng chú ý thật sự không phải là quan điểm.
Mà là tiền.
JPMorgan ước tính:
Cuối quý tái cân bằng có thể mang lại lượng cổ phiếu bán ra khoảng 1650 tỷ USD.
Trong đó:
GPIF của Nhật khoảng 60 tỷ USD;
Quỹ hưu trí Mỹ khoảng 55 tỷ USD;
Phần còn lại đến từ dòng vốn của các loại tổ chức.
Tăng quá nhiều, cần điều chỉnh cơ cấu danh mục.
Cuối quý, phải nộp bài.
Vì thế:
Cảm xúc + điều chỉnh danh mục + đòn bẩy bị “giẫm” mạnh (tạo cú đạp).
Ba việc xảy ra cùng lúc.
trông giống như logic sụp đổ.
Thực ra chỉ là việc thanh khoản/giải phóng vị thế bằng dòng tiền.
III. Vấn đề thực sự đến rồi:
Nền tảng cơ bản của mảng lưu trữ có thay đổi không?
Đáp án của tôi:
Không.
Hơn nữa, có ba dữ liệu cốt lõi, cái nào cũng không đổi.
① SK Hynix
Công suất HBM đã được bán đến tận năm 2026.
Lỗ hổng cung-cầu của ngành vẫn ở mức 50%-60%.
HBM cao cấp tiếp tục thiếu cung so với nhu cầu.
Logic tăng giá không thay đổi.
② Micron
Dự báo của thị trường:
Doanh thu tăng trưởng khoảng 270% so với cùng kỳ.
EPS 同比 tăng trưởng vượt quá 900%.
Thứ mà thị trường thực sự chờ đợi là việc xác nhận bằng báo cáo tài chính.
mà không phải là giá cổ phiếu hôm nay.
③ Cả ngành
Máy chủ AI tiếp tục mở rộng.
Nhu cầu HBM tiếp tục tăng trưởng.
Nguồn cung vẫn thiếu.
Không hề xuất hiện tình trạng tồn kho bị ứ đọng.
Không xuất hiện tình trạng nhu cầu biến mất.
Không xuất hiện tình trạng sụp đổ giá.
tuần trước là như vậy.
Hôm nay vẫn như vậy.
IV. Nhiều người mắc một sai lầm
“đạp cấu trúc”
được dùng như
“Nền tảng cơ bản sụp đổ”.
Đây là hai việc hoàn toàn khác nhau.
giảm là:
Cảm xúc của SpaceX;
ETF đòn bẩy của Hàn Quốc;
Cuối quý điều chỉnh cơ cấu;
Bán tháo trong hoảng loạn.
Không giảm là:
Nhu cầu HBM;
Chi tiêu vốn cho AI;
lỗ hổng cung-cầu;
khả năng sinh lời của doanh nghiệp đầu ngành.
Vậy nên:
Hôm nay giảm là giảm ở giá.
Không phải là nhu cầu.
Giảm là giảm ở đòn bẩy.
Không phải là HBM.
Vì sao tôi lại nghĩ ngược rằng không cần phải hoảng sợ?
Bởi sai lầm dễ mắc nhất của thị trường là coi biến động ngắn hạn như thể đó là sự thay đổi của logic tăng trưởng dài hạn.
Năm 2018 cũng như vậy.
Năm 2020 cũng như vậy.
Năm 2022 cũng như vậy.
Cơ hội lớn thực sự, rất nhiều khi xuất hiện ở:
Thị trường vì “giết” định giá bằng cảm xúc,
Trong khi nền tảng cơ bản hoàn toàn không thay đổi.
Nếu nhu cầu không thay đổi,
Đơn hàng không đổi,
Lợi nhuận không đổi,
Như vậy, dao động lớn của giá,
Nhiều lúc chỉ là sự phân phối lại cổ phần/“chip” trong thị trường.
VI. Đối với riêng tôi
Từ 500.000 đến 1.000.000.
Không cần đoán chỉ số mỗi ngày.
Cũng không cần lần nào giảm mạnh lại nghi ngờ cuộc đời.
Tôi quan tâm hơn đến:
Ai đang kiếm tiền?
Ai nắm quyền định giá?
Ai có lỗ hổng cung-cầu vẫn đang tiếp tục mở rộng?
Lợi nhuận của ai vẫn sẽ tiếp tục tăng?
Người khác nhìn thấy đó là một đợt sụp đổ giảm mạnh.
Tôi nhìn thấy là:
Đòn bẩy đang được giải phóng trong quá trình thanh lý.
Cảm xúc đang được giải phóng.
Còn logic của việc lưu trữ,
Vẫn không thay đổi.
Vậy nên.
Hôm nay giảm là giảm ở thị trường.
Không phải là HBM.
Sụt giảm là ở giá.
Không phải là nhu cầu.
Đòn bẩy mới là thứ giảm.
Không phải ở tương lai.
Buy the moat, ride the bull — Mua lợi thế phòng thủ, nắm giữ tăng trưởng dài hạn.