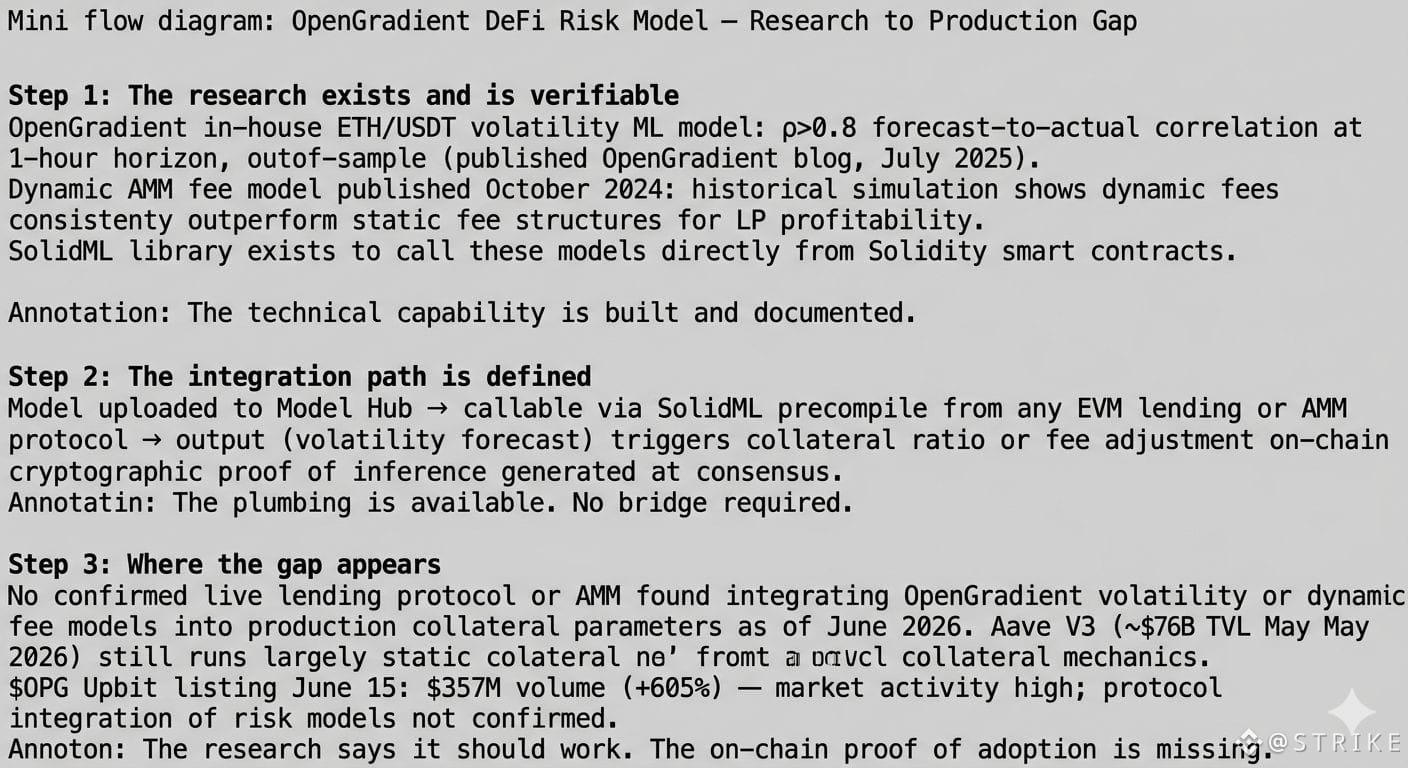
Điều cụ thể ngăn cản tôi trong nhiệm vụ này là một con số mà tôi không ngờ tới khi tìm thấy trong blog nghiên cứu của OpenGradient. Mô hình biến động ETH/USDT nội bộ của họ tạo ra mối tương quan dự đoán-thực tế ρ>0.8 trong các bài kiểm tra ngoài mẫu ở các khoảng thời gian một giờ. OpenGradient #OPG @OpenGradient đã âm thầm công bố nghiên cứu ML ứng dụng về rủi ro DeFi từ trước khi TGE — các mô hình phí động của AMM, tối ưu hóa tỷ lệ tài sản thế chấp, dự đoán tổn thất tạm thời. Tất cả những điều đó không phải là marketing. Đó là phương pháp.
Điều khiến tôi chú ý không phải là kết quả chính nó. Mà là cách diễn đạt. Họ không đang quảng bá một "bot lợi suất thông minh hơn." Họ đang lập luận rằng tỷ lệ tài sản thế chấp tĩnh và phí AMM cố định là không hiệu quả về mặt cấu trúc — và rằng các mô hình ML có thể xác minh, có thể gọi trực tiếp từ các hợp đồng thông minh qua SolidML, mới là giải pháp thực sự. Một giao thức cho vay phản ứng với dự đoán biến động của họ có thể điều chỉnh tỷ lệ tài sản thế chấp trước khi một chuỗi thanh lý bắt đầu, chứ không phải sau khi nó đã diễn ra.
Sau đó Upbit đã niêm yết $OPG vào ngày 15 tháng 6, đẩy $357M khối lượng trong 24 giờ, tăng 605%, trên hợp đồng Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 hiện đang ở mức ~$76B TVL với cơ chế tài sản thế chấp tĩnh. Khoảng cách giữa những gì đã được triển khai trong sản xuất và những gì nghiên cứu chứng minh là khả thi là rất thực tế.
Tôi đã tìm kiếm bất kỳ giao thức trực tiếp nào thực sự tích hợp các mô hình biến động của OpenGradient vào các tham số tài sản thế chấp hôm nay. Không thể tìm thấy một cái được xác nhận…
Liệu kết quả tương quan ρ>0.8 có đang nuôi dưỡng bất kỳ giao thức cho vay nào trên chuỗi chưa, hay nó vẫn đang nằm trong một bài viết trên blog?
Điều khiến tôi chú ý không phải là kết quả chính nó. Mà là cách diễn đạt. Họ không đang quảng bá một "bot lợi suất thông minh hơn." Họ đang lập luận rằng tỷ lệ tài sản thế chấp tĩnh và phí AMM cố định là không hiệu quả về mặt cấu trúc — và rằng các mô hình ML có thể xác minh, có thể gọi trực tiếp từ các hợp đồng thông minh qua SolidML, mới là giải pháp thực sự. Một giao thức cho vay phản ứng với dự đoán biến động của họ có thể điều chỉnh tỷ lệ tài sản thế chấp trước khi một chuỗi thanh lý bắt đầu, chứ không phải sau khi nó đã diễn ra.
Sau đó Upbit đã niêm yết $OPG vào ngày 15 tháng 6, đẩy $357M khối lượng trong 24 giờ, tăng 605%, trên hợp đồng Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 hiện đang ở mức ~$76B TVL với cơ chế tài sản thế chấp tĩnh. Khoảng cách giữa những gì đã được triển khai trong sản xuất và những gì nghiên cứu chứng minh là khả thi là rất thực tế.
Tôi đã tìm kiếm bất kỳ giao thức trực tiếp nào thực sự tích hợp các mô hình biến động của OpenGradient vào các tham số tài sản thế chấp hôm nay. Không thể tìm thấy một cái được xác nhận…
Liệu kết quả tương quan ρ>0.8 có đang nuôi dưỡng bất kỳ giao thức cho vay nào trên chuỗi chưa, hay nó vẫn đang nằm trong một bài viết trên blog?