

Chào bạn, mình là Lô哥~
Nhiều người quen thói nói về câu chuyện vĩ mô bằng một câu:
Giảm lãi suất = Tốt cho tài sản
Tăng lãi suất = Xấu cho tài sản
Những phát biểu kiểu này lan truyền rất nhanh, vì nó đơn giản, dễ nghe, giống như kết luận. Nhưng nếu bạn kéo dài chu kỳ lịch sử một chút, bạn sẽ nhận ra thực tế không tuyến tính như vậy.
Gần đây mình đã so sánh diễn biến của chỉ số A cổ phiếu, cổ phiếu Mỹ và chỉ số USD từ 1990-2026, cùng với các chu kỳ tăng giảm lãi suất của Fed, cảm giác lớn nhất không phải là "quy luật rất rõ ràng", mà là:
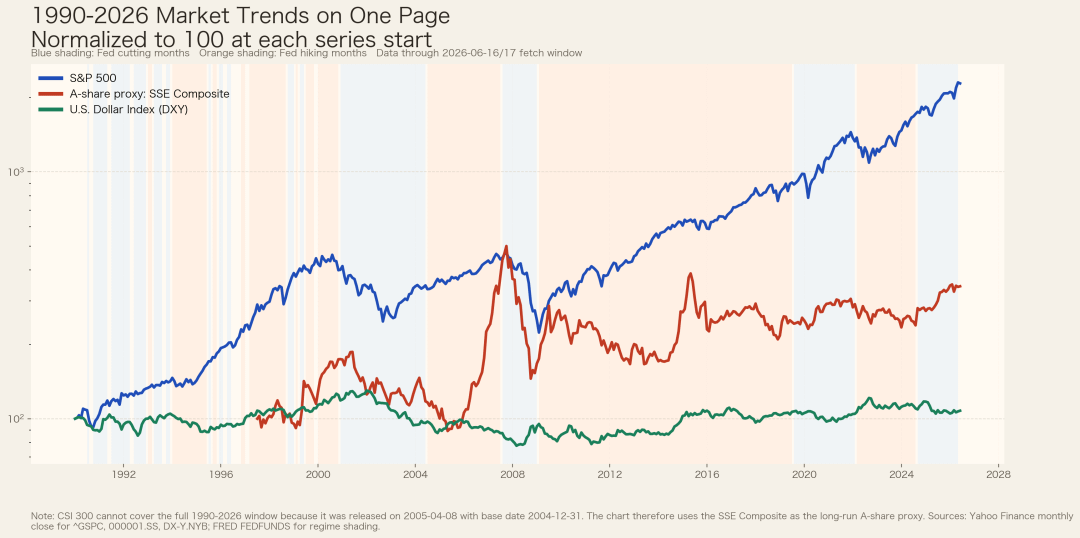
Thị trường tài chính không bao giờ chỉ bị tác động bởi một biến số, lãi suất cũng không phải là nút bấm có thể giải thích mọi thứ.
Vấn đề đúng là nằm ở đây:
Nếu mục tiêu tăng lãi suất là hạ nhiệt cho nền kinh tế và thị trường tài sản, thì tại sao trong thực tế lại thường xuất hiện tình huống như vậy:
Sau khi Fed bắt đầu tăng lãi suất, đồng USD mạnh lên.
Vốn toàn cầu chảy từ các khu vực lãi suất thấp sang Mỹ.
Một phần giá tài sản ở Mỹ giai đoạn đầu khi tăng lãi suất lại không giảm mà còn tăng.
Như vậy chẳng phải nhìn thì có vẻ mâu thuẫn sao?
Bề ngoài giống như “tăng lãi suất để dập bong bóng”, nhưng rốt cuộc lại thành “vì tăng lãi suất, nhiều tiền chảy vào hơn nên bong bóng lại tiếp tục được thổi phồng”.
Trong khủng hoảng 08, vì sao mâu thuẫn này lại đặc biệt điển hình?
Sách giáo khoa thường tóm tắt bối cảnh quan trọng của cuộc khủng hoảng tài chính năm 2008 bằng cụm từ global imbalances, tức là mất cân bằng toàn cầu.
Dấu mốc này không sai, nhưng nếu chỉ dừng lại ở từ đó, nhiều người vẫn sẽ cảm thấy trừu tượng. Khi triển khai theo dòng thời gian, thì sẽ hiểu dễ hơn.
Sau khi bong bóng internet vỡ và sự kiện ngày 11/9 năm 2001 xảy ra, để giữ nền kinh tế, Cục Dự trữ Liên bang Mỹ (Fed) đã liên tục giảm lãi suất từ năm 2001 đến 2003, đưa lãi suất mục tiêu của quỹ liên bang xuống mức 1%. Trong môi trường lãi suất thấp, chi phí đi vay giảm và mức độ ưa thích rủi ro tăng lên, khiến bất động sản và mở rộng tín dụng bắt đầu nóng dần.
Đến tháng 6/2004, Fed bắt đầu bước vào một chu kỳ tăng lãi suất mới. Sau đó liên tiếp điều chỉnh tăng 17 lần, đến tháng 6/2006 thì nâng lãi suất mục tiêu lên 5,25%. Theo logic sách giáo khoa trực tiếp nhất, bước này nhằm hạ nhiệt đối với bất động sản và bong bóng tín dụng đang quá nóng.
Nhưng vấn đề nằm ở chỗ, cơ chế truyền dẫn chính sách không bao giờ là một kênh duy nhất.
Một bên là Mỹ tăng lãi suất, bên kia là thặng dư xuất khẩu của châu Á, thu nhập dầu mỏ từ Trung Đông… khoản tiết kiệm toàn cầu vẫn tiếp tục chảy ngược về Mỹ. Lượng tiền lớn không đơn giản là “vì nhìn tốt thị trường chứng khoán Mỹ” mà đổ vào, mà là thông qua việc mua các tài sản bằng USD, trái phiếu chính phủ Mỹ, trái phiếu doanh nghiệp/định chế và các chứng khoán liên quan đến thế chấp… để liên tục hạ thấp chi phí tài trợ dài hạn. Kết quả là:
Lãi suất ở kỳ hạn ngắn được Fed đẩy lên, nhưng điều kiện tài trợ ở kỳ hạn dài không được siết chặt nhanh như vậy.
Điều này có nghĩa là, Fed muốn kiềm chế bong bóng tín dụng, nhưng dòng vốn toàn cầu quay trở lại và sự mở rộng của các trung gian tài chính đã làm suy yếu hiệu quả thắt chặt đó trong một khoảng thời gian đáng kể.
Vì vậy, lịch sử thực sự không phải là “tăng lãi suất hoàn toàn không có tác dụng”, cũng không phải “tăng lãi suất nhất định đè giá tài sản xuống”, mà là:
Trong khi tăng lãi suất đang kiềm chế một phần bong bóng, thì nó cũng có thể, thông qua các kênh như tỷ giá, dòng vốn và chênh lệch lãi suất theo kỳ hạn, làm cho một phần khác của giá tài sản vẫn được hỗ trợ ở mức độ nhất định theo từng giai đoạn.
Điểm mấu chốt không nằm ở “tăng lãi suất hay giảm lãi suất”, mà nằm ở việc bong bóng được thổi phồng nhờ cái gì
Nếu tạm chia bong bóng tài sản thành hai loại thì nhiều hiện tượng tưởng như mâu thuẫn sẽ trở nên “khớp” hơn:
Loại thứ nhất: bong bóng do tín dụng thúc đẩy
Trọng tâm của kiểu bong bóng này là sự mở rộng đòn bẩy.
Tiền rẻ, tài trợ dễ dàng, ngân hàng sẵn sàng cho vay, người dân và doanh nghiệp sẵn sàng dùng đòn bẩy thì giá tài sản càng dễ tăng. Bất động sản thường là ví dụ điển hình nhất, vì nó phụ thuộc tự nhiên vào tài trợ.
Với kiểu bong bóng này, tăng lãi suất thường có hiệu quả, vì nó trực tiếp làm tăng chi phí vay, thu hẹp mở rộng tín dụng và đánh vào đòn bẩy mới.
Loại thứ hai: bong bóng do dòng vốn chảy vào thúc đẩy
Loại bong bóng này có thể không bắt đầu đầu tiên nhờ mở rộng tín dụng trong nước, mà nhiều khả năng đến từ:
Tái phân bổ vốn toàn cầu
Kỳ vọng đồng nội tệ lên giá
Vốn phòng thủ và vốn thích lợi nhuận tập trung chảy vào
Premium do tính khan hiếm của tài sản cốt lõi
Trong bối cảnh như vậy, dù bước vào chu kỳ tăng lãi suất, một số tài sản cũng chưa chắc đã lập tức giảm. Bởi vì tăng lãi suất sẽ mang lại chênh lệch lợi suất cao hơn, kỳ vọng tỷ giá mạnh hơn và sức hút thu hút vốn quốc tế lớn hơn.
Nói cách khác là:
Việc tăng lãi suất kiềm chế động lực “vay tiền để mua tài sản”, nhưng chưa chắc đã lập tức dập tắt động lực “vốn toàn cầu tranh nhau mua tài sản”.
Đó là lý do vì sao với cùng một “bong bóng”, các loại tài sản khác nhau, các giai đoạn khác nhau, và các quốc gia khác nhau sẽ cho phản ứng với thay đổi lãi suất rất khác nhau.
Vậy rốt cuộc tăng lãi suất là tin tốt hay tin xấu?
Nếu nhất định phải trả lời bằng một câu thì chỉ có thể nói là:
Không phải là tin tốt tuyệt đối, cũng không phải là tin xấu tuyệt đối. Điều quan trọng là sức mạnh nào đang chi phối thị trường ở thời điểm hiện tại.
Ít nhất phải đồng thời nhìn vào bốn biến số:
Hiện tại, giá tài sản đi lên chủ yếu dựa vào mở rộng tín dụng hay dựa vào dòng vốn chảy vào?
Việc tăng lãi suất đánh vào tài trợ ngắn hạn hay đã truyền dẫn tới lợi nhuận doanh nghiệp và tỷ lệ chiết khấu dài hạn?
Sau khi vốn quốc tế chảy vào Mỹ, họ mua cổ phiếu, bất động sản hay mua tiền mặt, trái phiếu ngắn hạn và trái phiếu Mỹ?
Thị trường đang ở giai đoạn đầu hay giai đoạn giữa của chu kỳ tăng lãi suất, hay đã bước vào giai đoạn sau khi “kỳ vọng tăng trưởng bị bóp nghẹt”?
Nếu đang ở giai đoạn đầu của chu kỳ tăng lãi suất, dữ liệu kinh tế vẫn chưa tệ, lợi nhuận doanh nghiệp vẫn vững, và dòng vốn toàn cầu tiếp tục chảy vào, thì thị trường chứng khoán không những không nhất định giảm, mà thậm chí có thể tiếp tục tăng.
Tuy nhiên, khi việc tăng lãi suất đi vào nửa sau, chi phí tài trợ tiếp tục tăng, kỳ vọng lợi nhuận bị điều chỉnh giảm, chênh lệch tín dụng mở rộng; khi đó các tài sản có độ nhạy cao như cổ phiếu, tiền mã hóa và trái phiếu rủi ro cao thường bắt đầu chịu áp lực.
Lúc này, hướng hưởng lợi có tính chắc chắn hơn thường không phải là “tất cả các tài sản USD”, mà là:
1. Bản thân đồng USD
2. Các tài sản USD chất lượng cao, kỳ hạn ngắn hoặc có tính chất phòng thủ/né tránh rủi ro mạnh hơn
Còn thời điểm tài sản rủi ro quay đầu thì không ai có thể dự đoán chính xác. Thứ quyết định bước ngoặt thường không phải là “bản thân việc tăng lãi suất”, mà là một chất xúc tác đột ngột xuất hiện tại một thời điểm nào đó, ví dụ như sự kiện tín dụng, thắt chặt thanh khoản, kỳ vọng lợi nhuận bị điều chỉnh giảm, hoặc một mắt xích yếu kém bị thị trường định giá tập trung mà trước đó bị bỏ qua.
Vì sao câu “giảm lãi suất là tin tốt” cũng thường xuyên bị mất hiệu lực?
bởi vì việc giảm lãi suất cũng không phải là một chiều.
Giảm lãi suất đương nhiên sẽ giải phóng thanh khoản, giảm tỷ lệ chiết khấu và cải thiện điều kiện tài trợ, nên nó thường được xem là tin tốt cho giá tài sản.
Nhưng đừng quên rằng, việc giảm lãi suất rất nhiều lần chính là vì kinh tế đang yếu đi, hoặc hệ thống tài chính đã xuất hiện vết nứt. Nói cách khác, thị trường đối mặt không phải chỉ là “nước nhiều hơn”, mà là “tại sao bây giờ bắt buộc phải bơm tiền”.
Nếu kỳ vọng lợi nhuận xấu đi, mức độ ưa thích rủi ro giảm xuống, và người dân lẫn doanh nghiệp không muốn đòn bẩy, thì giảm lãi suất có thể không thể ngay lập tức đẩy giá tài sản lên lại.
Vì vậy, điều kiện để “giảm lãi suất là tin tốt” đúng là thị trường coi trọng hơn việc cải thiện thanh khoản; còn điều kiện để “giảm lãi suất mà không tăng” đúng là thị trường coi trọng hơn sự suy giảm tăng trưởng và mức độ lộ diện rủi ro.
Một kết luận sát thực hơn
Cách diễn đạt càng sát thực tế hơn không nên là:
1. Giảm lãi suất chắc chắn là tin tốt,
2. Tăng lãi suất chắc chắn là tin xấu.
mà phải là:
Thay đổi lãi suất sẽ tác động đến thị trường đồng thời qua nhiều kênh như tín dụng, tỷ giá, dòng vốn, tỷ lệ chiết khấu, kỳ vọng lợi nhuận và khẩu vị rủi ro.
Hiệu quả cuối cùng về giá sẽ phụ thuộc vào kênh nào đang chi phối ở giai đoạn đó.
Cũng vì vậy mà nhiều “bậc thầy” thích dùng nhân quả tuyến tính để nói về thị trường, nhưng nếu kéo dài lịch sử ra, mối quan hệ giữa các biến số sẽ không còn gọn gàng như vậy.
Thị trường chưa bao giờ chỉ trả lời một câu hỏi:
“Tiền trở nên đắt hơn hay rẻ hơn?”
Nó đồng thời cũng đang trả lời thêm một vài câu hỏi:
“Liệu tăng trưởng có đi xuống không?”
“Vốn toàn cầu sẽ chảy đến đâu?”
“Lợi nhuận doanh nghiệp còn chịu nổi không?”
“Khâu nào của thị trường hiện tại là mong manh nhất?”
Lần sau khi thấy kiểu phán đoán quá tuyến tính như “giảm lãi suất là tin tốt, tăng lãi suất là tin xấu” thì ít nhất cũng có thể hỏi thêm một bước:
Lần này, thứ bị tác động bởi lãi suất rốt cuộc là mở rộng tín dụng, hay là dòng vốn xuyên biên giới?
Hãy nghĩ rõ câu hỏi này, thì nhiều hiện tượng thị trường trông có vẻ mâu thuẫn thực ra không còn mâu thuẫn nữa.

Về anh lô-gơ
Hiện tôi phụ trách mảng phân tích doanh nghiệp ở nước ngoài, chia sẻ sự trưởng thành cá nhân, phản tư và mong có thể giúp được nhiều người bình thường đang mơ hồ.
Nếu bạn thích những dòng chữ của tôi, đã có thu hoạch sau khi đọc, hãy bấm 「Thích」、「Chia sẻ」 hoặc 「Theo dõi」 nhé; sự ủng hộ của bạn là động lực lớn nhất của tôi~
Nếu bạn quan tâm đến AI giao tiếp, tiền mã hóa, có thể 「theo dõi」 tôi, để lại bình luận ở phần bình luận hoặc nhắn trong hậu trường để tìm tôi, tham gia cộng đồng AIalpha của tôi và cùng trao đổi kinh nghiệm về tiền mã hóa.
⚠️ Lời nhắc rủi ro: “Chuyên gia phân tích doanh nghiệp Lô-gơ” chỉ là việc ghi chép một cách máy móc những ý tưởng lộn xộn của tác giả mỗi ngày, vì vậy mỗi bài viết có thể nói cùng lúc về nhiều việc hoàn toàn không liên quan với nhau. Tất cả nội dung chỉ nhằm mục đích trao đổi quan điểm cá nhân và chia sẻ kiến thức, hoàn toàn không cấu thành bất kỳ lời khuyên đầu tư nào hay sự tham khảo. Người đọc vui lòng tự đánh giá rủi ro, kết hợp mục tiêu đầu tư cá nhân, tình hình tài chính và nhu cầu của mình, tư duy độc lập, ra quyết định thận trọng. Bài viết dựa trên phân tích chính sách và các trường hợp công khai, không tạo thành lời khuyên tư vấn pháp lý. Vui lòng nghiêm túc tuân thủ các quy định pháp luật về xuất nhập cảnh và quản lý hộ khẩu tại Trung Quốc.