


Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
Một, chỉ báo gió vĩ mô: Phân hóa chính sách tiền tệ Mỹ - Nhật và thách thức thanh khoản vào cuối năm
Trong tuần này, bức tranh kinh tế vĩ mô toàn cầu xuất hiện những tín hiệu phức tạp và mâu thuẫn. Một mặt, kỳ vọng cắt giảm lãi suất của Cục Dự trữ Liên bang Mỹ dần dần được định hình, thậm chí bắt đầu thảo luận về “mở rộng bảng cân đối” một cách kỹ thuật, mang lại một chút ấm áp cho thị trường; mặt khác, hành động tiềm tàng tăng lãi suất của Ngân hàng Trung ương Nhật Bản như một viên đá ném xuống nước, đã tạo ra những gợn sóng trên thị trường tài chính toàn cầu, đặc biệt là gây ra cú sốc tiềm tàng cho tính thanh khoản toàn cầu vốn phụ thuộc lâu dài vào giao dịch chênh lệch đồng Yên (Carry Trade). Thêm vào đó, việc siết chặt tính thanh khoản theo mùa vào cuối năm, cũng như phán quyết của Tòa án Tối cao Mỹ về tính hợp pháp của thuế quan đối với Trump đang đến gần, khiến thị trường dưới sự kéo của nhiều lực lượng này, xuất hiện rõ ràng một cấu trúc dao động.
Giảm lãi suất từ Cục Dự trữ Liên bang và ‘mở rộng kỹ thuật bảng cân đối’: từ kỳ vọng nới lỏng đến con đường rõ ràng
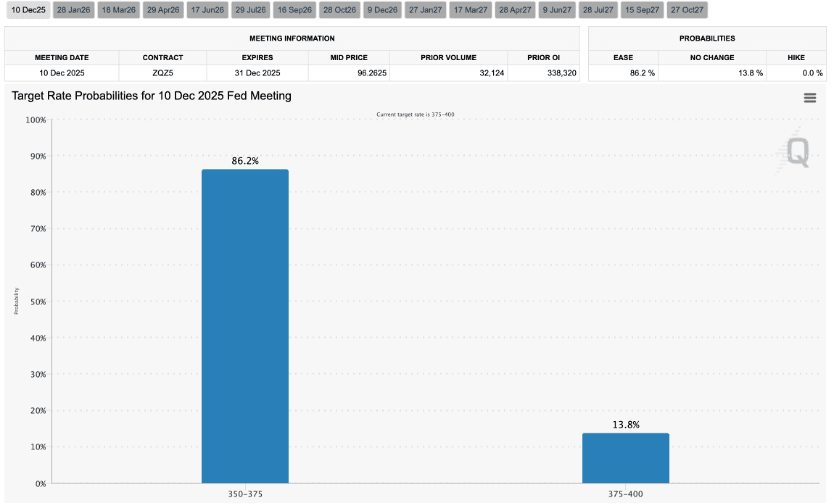
Theo dữ liệu mới nhất từ CME Group FedWatch, thị trường đã đánh giá xác suất Cục Dự trữ Liên bang giảm lãi suất lần thứ ba trong năm vào ngày 10 tháng 12 lên tới 86%, điều này giữ nguyên so với kỳ vọng tuần trước, gần như xác nhận sự xuất hiện của việc giảm lãi suất. Sự chắc chắn này đã làm dịu biến động ngắn hạn trước đó do kỳ vọng giảm lãi suất không rõ ràng.
Cần lưu ý rằng chiến lược bảng cân đối của Cục Dự trữ Liên bang đang có sự thay đổi tinh vi. Mặc dù ngày kết thúc của việc thắt chặt định lượng (Quantitative Tightening, QT) được đặt vào ngày 1 tháng 12 năm 2025, nhưng thị trường đã bắt đầu thảo luận về việc Cục Dự trữ Liên bang có thể bước vào thời kỳ ‘mua quản lý dự trữ’ (Reserve Management Purchase, RMP).
RMP không phải là nới lỏng định lượng truyền thống (Quantitative Easing, QE), mục tiêu chính là đảm bảo hệ thống tài chính có đủ dự trữ ngân hàng nhằm ngăn chặn lãi suất thị trường repo tăng vọt và thiếu hụt thanh khoản. Bằng cách mua trái phiếu chính phủ ngắn hạn (T-bills), Cục Dự trữ Liên bang có thể thực hiện ‘mở rộng kỹ thuật bảng cân đối’ mà không làm giảm lãi suất dài hạn trực tiếp hoặc kích thích nền kinh tế quá nóng.
Hành động này có nghĩa là Cục Dự trữ Liên bang sẽ có chính sách bồ câu hơn, cam kết duy trì sự ổn định của thị trường tài chính và thanh khoản dồi dào. Đối với thị trường tiền điện tử, xu hướng nới lỏng của Cục Dự trữ Liên bang thường được hiểu là tích cực, vì nó làm giảm sức hấp dẫn của tài sản tài chính truyền thống và có thể kích thích đầu tư vào tài sản rủi ro.
Cuộc khủng hoảng tăng lãi suất Nhật Bản và giao dịch chênh lệch toàn cầu: rủi ro tiềm ẩn của dòng thanh khoản ngược
Khi Cục Dự trữ Liên bang chuyển sang chính sách bồ câu, Ngân hàng trung ương Nhật Bản lại phát tín hiệu có thể kết thúc thời kỳ lãi suất âm, tạo ra kỳ vọng thị trường về việc tăng lãi suất yên Nhật. Chính sách lãi suất bằng không hoặc thậm chí lãi suất âm của Nhật Bản từ lâu đã là nền tảng quan trọng cho giao dịch chênh lệch toàn cầu (Carry Trade).
Giao dịch chênh lệch là việc nhà đầu tư vay tiền tệ có lãi suất thấp (như yên Nhật), sau đó đầu tư vào tài sản có lãi suất cao hơn hoặc tài sản rủi ro để kiếm lợi từ chênh lệch lãi suất. Yên Nhật, với tư cách là một đồng tiền có lãi suất thấp trong thời gian dài, đã là đồng tiền vay chủ yếu cho các nhà đầu tư toàn cầu trong giao dịch chênh lệch. Nếu Ngân hàng trung ương Nhật Bản tăng lãi suất và kết thúc chính sách lãi suất âm, điều này sẽ làm tăng đáng kể chi phí vay yên, dẫn đến việc thanh lý quy mô lớn các giao dịch chênh lệch. Các nhà đầu tư sẽ bán tài sản có lợi suất cao, mua lại yên Nhật để trả nợ.
Điều này sẽ dẫn đến:
Thắt chặt thanh khoản toàn cầu: Rút một lượng lớn tiền từ thị trường toàn cầu.
Tài sản rủi ro chịu áp lực: Dòng tiền quay trở lại Nhật Bản có thể dẫn đến áp lực bán đối với tài sản rủi ro, bao gồm cả tiền điện tử.
Đô la Mỹ mạnh lên: Tâm lý tránh rủi ro gia tăng và dòng tiền quay về cũng có thể đẩy giá đô la lên cao. Sự khác biệt chính sách ‘bồ câu từ Cục Dự trữ Liên bang, bồ câu từ Ngân hàng trung ương Nhật Bản’ là động lực chính cho sự dao động của thị trường trong tuần này, mang lại sự không chắc chắn cấu trúc cho thị trường tài chính toàn cầu.
Tính mùa vụ vào cuối năm và thuế quan của Trump: những ‘đá ngầm’ tiềm năng
Vào tháng 12 hàng năm, do ảnh hưởng của Giáng sinh và kỳ nghỉ năm mới, hoạt động giao dịch của các tổ chức giảm đáng kể, thanh khoản trên thị trường thường co lại đáng kể. Trong môi trường thiếu thanh khoản, bất kỳ sự kiện bất ngờ hoặc giao dịch lớn nào cũng có thể được khuếch đại, dẫn đến biến động giá tài sản mạnh mẽ, gia tăng sự không ổn định của thị trường.
Ngoài ra, Tòa án tối cao Hoa Kỳ dự kiến sẽ công bố phán quyết về tính hợp pháp của thuế quan đối ứng quy mô lớn từ thời Trump vào tháng 12. Nếu phán quyết cho rằng thuế quan là không hợp pháp, sẽ mang lại nhiều sự chắc chắn hơn cho chính sách thương mại quốc tế, có khả năng thúc đẩy thêm tâm lý thị trường. Nếu phán quyết ủng hộ chính sách hiện tại, có thể tái phát sinh lo ngại về chủ nghĩa bảo hộ thương mại, tăng thêm sự không chắc chắn về địa chính trị và kinh tế vĩ mô, đẩy phí rủi ro lên cao. Hiện tại, các thẩm phán bảo thủ tại Tòa án tối cao chiếm đa số, và trước đó có thẩm phán đã đặt câu hỏi về tính hợp pháp của thuế quan, nên kết quả phán quyết vẫn còn nhiều không chắc chắn.
Tổng hợp lại, thị trường tuần này đã ổn định dưới tín hiệu bồ câu từ Cục Dự trữ Liên bang, nhưng khả năng tăng lãi suất từ Nhật Bản lại như một thanh kiếm Damocles treo lơ lững trên đầu thanh khoản toàn cầu. Cùng với việc thanh khoản cuối năm bị hạn chế và những phán quyết pháp lý chưa được giải quyết, thị trường vẫn đang trong trạng thái giao dịch đan xen giữa mua và bán. Trong môi trường này, nhà đầu tư cần phòng ngừa rủi ro tiềm ẩn và duy trì sự cảnh giác cao.
Hai, Phân tích sâu về dữ liệu thị trường quyền chọn BTC và ETH
Kết hợp dữ liệu biểu đồ từ Amberdata và Derive.XYZ, thị trường quyền chọn BTC và ETH trong tuần này đã thể hiện cấu trúc biến động đặc biệt dưới sự đan xen của bất ổn vĩ mô. Mặc dù kỳ vọng giảm lãi suất ổn định mang lại tác động tích cực ngắn hạn, nhưng độ lệch âm sâu và cấu trúc VRP, cùng với ‘gò’ trong cấu trúc kỳ hạn, đều cảnh báo rằng thị trường vẫn rất chú ý đến rủi ro sự kiện ngắn hạn và duy trì sự cảnh giác đối với rủi ro đuôi xuống.
Độ lệch (Skew): cảm xúc giảm giá trong dài hạn vẫn rõ rệt
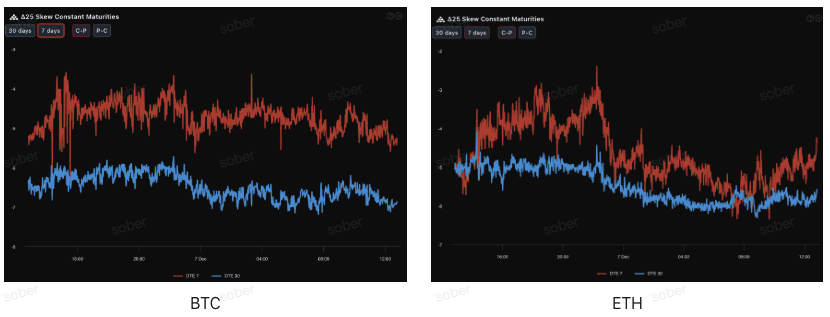
Bằng cách quan sát Delta 25 Skew (biến động ngụ ý của quyền chọn mua - biến động ngụ ý của quyền chọn bán), độ âm của chỉ số này phản ánh nhu cầu phòng ngừa rủi ro đuôi xuống từ thị trường.
Độ âm sâu trở thành bình thường: Độ lệch delta 25 của BTC và ETH vẫn duy trì trong khoảng âm, cho thấy nhu cầu quyền chọn bán vẫn cao hơn quyền chọn mua, thị trường tiếp tục phòng ngừa rủi ro đuôi xuống.
Cấu trúc kỳ hạn: cảm xúc giảm giá trong dài hạn (30 ngày) rõ ràng hơn so với ngắn hạn (7 ngày). So với phân tích tuần trước, mặc dù độ âm tổng thể đã trở thành bình thường, nhưng mức âm gần đây có thể đã giảm nhẹ so với trước đây, điều này phù hợp với sự giảm bớt cảm xúc ngắn hạn rõ ràng do kỳ vọng giảm lãi suất từ Cục Dự trữ Liên bang, nhưng lo ngại về rủi ro vĩ mô tiềm ẩn (như tăng lãi suất Nhật Bản, phán quyết thuế quan, thanh khoản cuối năm) không hề giảm bớt, thậm chí còn gia tăng.
Cấu trúc kỳ hạn (Term Structure): hình thái ‘gò’ do sự kiện điều khiển
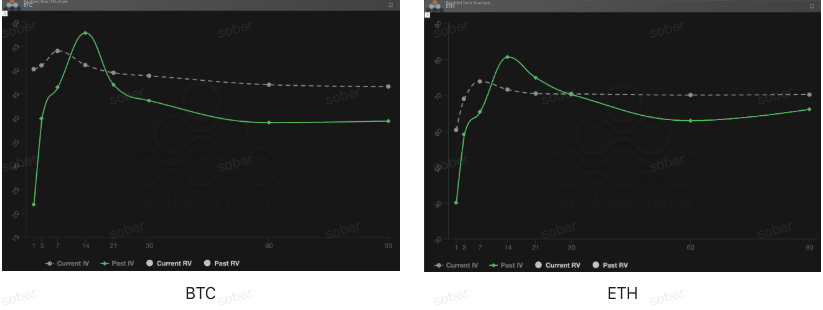
Về cấu trúc kỳ hạn, đường cong độ biến động ngụ ý của BTC và ETH trong tuần trước không phải là hình thái Contango điển hình (gần thấp xa cao), mà là xuất hiện cấu trúc ‘gò’ rõ ràng ở đầu gần, trong khi đầu xa giữ ở mức cao.
Hình thái đường cong bất thường: Đường cong độ biến động ngụ ý hiện tại không phải là hình thái Contango tiêu chuẩn, mà xuất hiện ‘gò’ rõ ràng ở vị trí khoảng 7 ngày, cho thấy thị trường đang định giá tập trung cho kết quả cuộc họp FOMC vào tháng 12.
Độ biến động IV do sự kiện tăng vọt: IV hiện tại ở đầu ngắn rõ rệt cao hơn IV quá khứ (đường thực màu xanh lá). Đây không phải là trạng thái thị trường bình thường, mà là mô hình ‘phòng ngừa sự kiện’ điển hình. Thị trường đang điên cuồng mua vào quyền chọn ngắn hạn trước và sau cuộc họp chính sách của Fed vào tháng 12, dẫn đến IV gần đó bị đẩy lên đáng kể. Cấu trúc này thường xuất hiện trước những sự kiện bất ổn lớn.
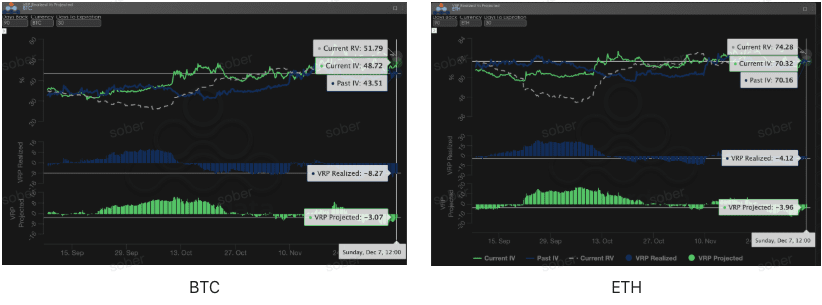
Phí rủi ro biến động (VRP): độ âm sâu liên tục, nhà bán vẫn cần thận trọng
VRP (phí rủi ro biến động = biến động ngụ ý - biến động thực tế) là chỉ số quan trọng để đo lường tính hợp lý của giá quyền chọn. Thị trường hiện đang trong giai đoạn điều chỉnh.
Biến động RV trong tuần này đã giảm, khiến độ âm của VRP giảm nhẹ. Tuy nhiên, cấu trúc độ âm sâu của VRP vẫn không thay đổi, VRP đã thực hiện và VRP dự đoán vẫn liên tục âm.
Mặc dù độ âm đã thu hẹp, nhưng sự sâu âm liên tục của VRP cảnh báo mạnh mẽ các nhà bán quyền chọn thuần túy: phí quyền chọn hiện tại có vẻ hấp dẫn, nhưng có thể không đủ để bù đắp cho những biến động giá mạnh mẽ tiềm ẩn trong tương lai. Đặc biệt trong bối cảnh bất ổn vĩ mô liên tục, rủi ro bán quyền chọn không được bảo hiểm vẫn cao, khuyến nghị áp dụng chiến lược mua hoặc chênh lệch rủi ro có kiểm soát để đối phó với biến động tiềm ẩn.
Ba, khuyến nghị chiến lược quyền chọn: khóa rủi ro giảm với chênh lệch quyền chọn bán thị trường gấu (Bear Put Spread)
Xét đến sự phức tạp chồng chéo hiện tại về mặt vĩ mô, tín hiệu bồ câu từ Cục Dự trữ Liên bang và các hành động có thể có từ phía Nhật Bản, cùng với sự thắt chặt thanh khoản vào cuối năm và sự không chắc chắn từ phán quyết thuế quan, cũng như dữ liệu từ thị trường quyền chọn với độ lệch liên tục sâu âm và VRP liên tục âm, chúng tôi nhận thấy rằng thị trường vẫn có thể đối mặt với rủi ro xuống tiềm ẩn. Do đó, chúng tôi tiếp tục khuyến nghị sử dụng chiến lược chênh lệch quyền chọn bán thị trường gấu (Bear Put Spread) để thực hiện bố trí phòng thủ.
Mục tiêu chiến lược:
Phòng ngừa rủi ro tiềm ẩn do hạn chế thanh khoản vào cuối năm.
Giới hạn rủi ro và chi phí, tránh rủi ro từ việc bán quyền chọn không bảo hiểm với độ âm sâu VRP.
Tận dụng mức phí quyền chọn bán cao do độ lệch âm sâu mang lại để vào lệnh với chi phí thấp.
Xây dựng chiến lược (lấy BTC/ETH làm ví dụ):
Mua một quyền chọn bán với giá thực hiện cao hơn, hơi xa giá trị nội tại (Slightly OTM).
Bán một quyền chọn bán với giá thực hiện thấp hơn, cùng ngày đáo hạn (Short Put).
Lựa chọn ngày đáo hạn:
Xem xét tác động của phán quyết của Tòa án tối cao vào tháng 12 và sự thắt chặt thanh khoản vào cuối năm, nên chọn hợp đồng trung hạn DTE 30 ngày hoặc DTE 60 ngày để bao phủ toàn bộ khoảng thời gian không chắc chắn.
Lợi thế cốt lõi:
Bằng cách bán quyền chọn Put với giá thực hiện thấp, thu được phí quyền chọn, đã giảm đáng kể chi phí mua quyền chọn Put, đồng thời khóa mức lỗ tối đa là chi phí ròng của phí quyền chọn. Điều này hiệu quả hơn so với việc mua trực tiếp quyền chọn bán (Long Put).
Độ lệch hiện tại vẫn âm sâu, bán quyền chọn Put có thể nhận được mức phí cao hơn, tối ưu hóa thêm tỷ lệ lợi nhuận/lỗ của chênh lệch giá.
Bốn, tuyên bố miễn trừ trách nhiệm
Báo cáo này được viết dựa trên dữ liệu thị trường công khai và mô hình lý thuyết quyền chọn, nhằm cung cấp thông tin thị trường và góc nhìn phân tích chuyên nghiệp cho nhà đầu tư, tất cả nội dung chỉ mang tính tham khảo và trao đổi, không cấu thành bất kỳ hình thức khuyến nghị đầu tư nào. Giao dịch tiền điện tử và quyền chọn có tính biến động và rủi ro cao, có thể dẫn đến mất mát toàn bộ vốn gốc. Trước khi thực hiện bất kỳ chiến lược giao dịch nào, nhà đầu tư nên hiểu rõ đặc tính của sản phẩm quyền chọn, thuộc tính rủi ro và khả năng chịu đựng rủi ro của bản thân, và nhất định nên tham khảo ý kiến của cố vấn tài chính chuyên nghiệp. Nhà phân tích của báo cáo này không chịu trách nhiệm cho bất kỳ tổn thất trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng nội dung của báo cáo này. Hiệu suất thị trường trong quá khứ không dự đoán kết quả trong tương lai, hãy quyết định một cách hợp lý.
Hợp tác sản xuất: Sober Option Studio × Derive.XYZ