

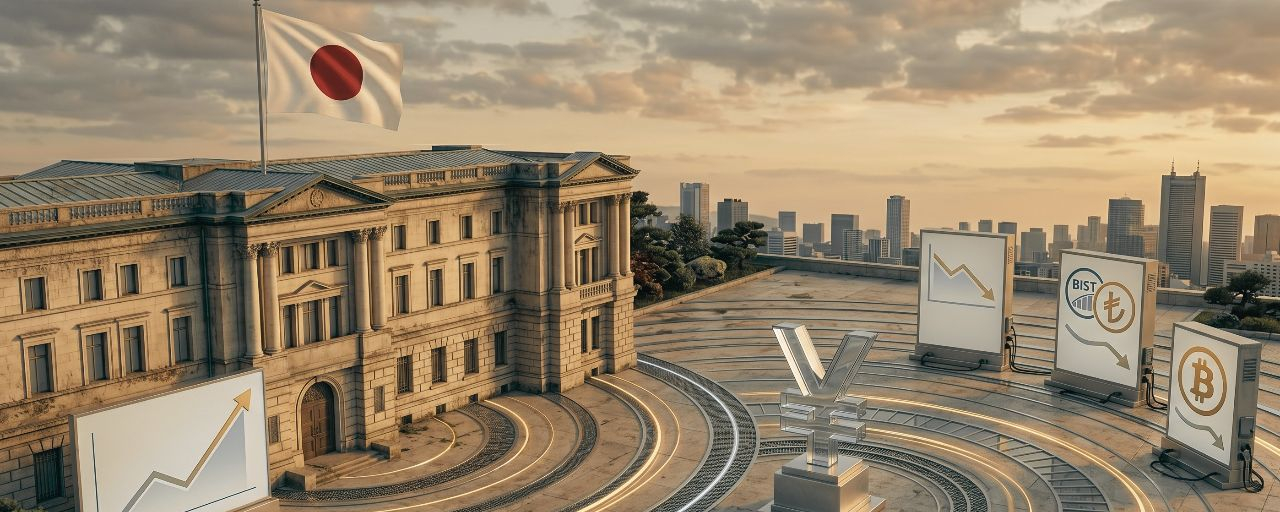
Trong khi tất cả mọi ánh mắt ở Phố Wall đều đổ dồn vào Chủ tịch Fed mới, hay chính xác hơn là buổi họp báo đầu tiên của Kevin Warsh diễn ra vào ngày 17 tháng 6, tôi tin rằng quyết định thực sự định hình số phận của thị trường toàn cầu đang được soạn thảo ở một thủ đô hoàn toàn khác: Tokyo.
Ngân hàng Nhật Bản (BOJ) dự kiến sẽ nâng lãi suất chính sách từ 0,75% lên 1,0% trong cuộc họp ngày 15-16 tháng 6. Thị trường đã định giá cho động thái này với xác suất 97%. Một đợt tăng 25 điểm cơ bản có thể trông có vẻ không đáng kể ngay từ cái nhìn đầu tiên, nhưng bối cảnh thay đổi mọi thứ: Nhật Bản chưa thấy mức này kể từ năm 1995. Đó là 31 năm. Một thế hệ hoàn toàn.
Sức mạnh thầm lặng của giao dịch carry trade
Để hiểu vì sao một quyết định được đưa ra trong phòng họp ở tận Tokyo lại có thể tạo ra các cú sốc đối với các sàn chứng khoán ở Istanbul, New York và Frankfurt, chúng ta cần nói về “yen carry trade”.
Cơ chế của tiền rẻ. Trong suốt ba thập kỷ, Nhật Bản đã đóng vai trò là nguồn vốn rẻ nhất thế giới. Lãi suất gần bằng 0 đã đưa đến cho các nhà đầu tư toàn cầu một công thức toán học đơn giản: vay yên từ Nhật, đầu tư vào các tài sản lợi suất cao ở nơi khác, và bỏ túi phần chênh lệch.
Quy mô của giao dịch. Quy mô khổng lồ của hệ thống này được phác họa rõ ràng qua các tính toán của Bank of America. Nhật Bản hiện là nhà nắm giữ trái phiếu Kho bạc Mỹ lớn nhất ở nước ngoài, nắm giữ khoảng 1,24 nghìn tỷ USD—mức cao nhất kể từ tháng 2/2022. Khi đã tiếp tục mua trái phiếu Kho bạc Mỹ trong 13 trong số 14 tháng gần đây, có thể thấy carry trade vẫn đang “rất sống”, quy mô lớn và hoạt động như xương sống của thanh khoản toàn cầu.
Lịch sử có đang lặp lại?
Việc tháo gỡ carry trade không phải là khái niệm mới trên Phố Wall. Sau lần BOJ bất ngờ tăng lãi suất vào tháng 8/2024, chỉ số Nikkei 225 đã lao dốc 12% chỉ trong một ngày, trong khi S&P 500 nhanh chóng mất 6%. Bitcoin chịu đòn lớn, giảm 25% từ 64.000 USD xuống 49.000 USD trong vòng một tuần.
Một mẫu hình các đợt điều chỉnh. Những ví dụ sau đó đã đi theo một lộ trình tương tự một cách đáng chú ý:
Sau lần BOJ nâng lãi suất vào tháng 3/2024, Bitcoin giảm 23%.
Sau lần nâng lãi suất vào tháng 7/2024, mức này giảm 25%.
Sau lần nâng lãi suất tháng 1/2025, mức này giảm 30%.
Và sau lần nâng lãi suất mới nhất vào tháng 12/2025, Bitcoin lùi về 86.000 USD.
Không có gì ngạc nhiên khi BCA Research mô tả cấu trúc này như một “quả bom hẹn giờ”. Hệ thống càng lớn lên, việc tháo gỡ của nó càng trở nên dữ dội.
Vì sao Lần Này Lại Khác?
Một vài biến số then chốt đang tạo thêm những động lực hoàn toàn mới cho bức tranh hiện tại.
Bế tắc Lạm phát và Tăng trưởng. Thứ nhất, triển vọng lạm phát của Nhật Bản đã thay đổi. BOJ đã điều chỉnh dự báo lạm phát cơ bản cho năm tài khóa 2026 lên 2,8%, khiến việc bình thường hóa chính sách trở thành điều kiện bắt buộc tuyệt đối. Đồng thời, dự báo tăng trưởng bị hạ xuống còn 0,5%. Điều này khiến ban lãnh đạo đối mặt với một “câu đố kinh điển” của ngân hàng trung ương: chống lạm phát hay hỗ trợ tăng trưởng.
Dịch chuyển địa chính trị và năng lượng. Thứ hai, bối cảnh địa chính trị đã thay đổi. Trong suốt cuộc xung đột Iran, giá năng lượng đã đẩy lạm phát nhập khẩu của Nhật Bản lên cao hơn. Tuy nhiên, thỏa thuận hòa bình do Trump công bố ngày 14/6, dự kiến được ký tại Thụy Sĩ vào ngày 19/6, sẽ mở lại eo biển Hormuz. Giá dầu đã bắt đầu giảm lại, nhưng quyết định sắp tới của BOJ vẫn chưa thực sự được phản ánh vào trạng thái cân bằng mới này.
Bất định về lãnh đạo Thứ ba, và có lẽ quan trọng nhất, Thống đốc BOJ Kazuo Ueda đã phải nhập viện ngay trước cuộc họp. Như Bloomberg đã lưu ý, diễn biến này đã làm dấy lên lo ngại của thị trường về khả năng ngân hàng trung ương truyền tải thông điệp. Ngay cả cách thức quyết định lãi suất này được công bố cũng mang một “trọng lượng” đặc biệt.
Điều này có ý nghĩa gì đối với các thị trường mới nổi và Thổ Nhĩ Kỳ?
Thoạt nhìn, một quyết định của BOJ có vẻ chỉ là một diễn biến ở rất xa. Tuy nhiên, việc đọc hiểu các thị trường nội địa giờ đây là điều không thể nếu không hiểu dòng chảy thanh khoản toàn cầu. Tôi theo dõi sát việc “tái tháo” carry trade lan sang thị trường của chúng ta qua hai kênh chính:
Kênh trực tiếp. Khi đồng yên mạnh lên, dòng vốn rút khỏi các tài sản ở thị trường mới nổi tăng tốc. Sàn Borsa Istanbul chứng kiến dòng rút ròng của nhà đầu tư nước ngoài, tạo áp lực lên đồng Lira Thổ Nhĩ Kỳ. Dữ liệu lịch sử cho thấy trong ba lần nâng lãi suất của BOJ gần đây, BIST giảm trung bình từ 4% đến 7%.
Kênh gián tiếp. Khi khẩu vị rủi ro toàn cầu suy giảm, chi phí vay của các thị trường mới nổi tăng vọt. Biên độ vay nợ từ bên ngoài của Kho bạc được nới rộng, và thị trường Eurobond doanh nghiệp có thể đối mặt với những đợt thu hẹp nghiêm trọng.
Bom hẹn giờ hay một làn sóng thoáng qua?
Ngay lúc này, hai trường phái tư duy khác biệt đang va chạm với nhau.
Trại Rủi ro Hệ thống. Trại đầu tiên, gồm BCA Research, Bank of America và một số nhà phân tích có trụ sở tại Mỹ, cho rằng quy mô khổng lồ của hoạt động giao dịch carry trade hiện nay đang tạo ra rủi ro mang tính hệ thống. Như một nhà phân tích của Goldman Sachs là Geoffrey Kendrick nhận định: "Lần này có thể khác, vì lợi suất trái phiếu trong nước đang trở nên cạnh tranh đối với các nhà đầu tư Nhật Bản."
Trại Bình thường hóa. Bên đối lập, được ủng hộ bởi các nền tảng như Advisor Perspectives và LondonCryptoClub, cho rằng quyết định này chỉ đơn thuần là “bình thường hóa” và các kịch bản ngày tận thế đã bị thổi phồng quá mức. Họ lập luận rằng hành vi danh mục của các nhà đầu tư tổ chức Nhật Bản sẽ không thay đổi qua đêm, và việc tháo gỡ carry trade diễn ra chậm rãi là một quá trình mà thị trường hoàn toàn có thể hấp thụ.
Kết luận: Một tác nhân mà chúng ta không thể bỏ qua
Chúng ta sẽ thấy bên nào đúng trong những tuần tới. Nhưng có một điều chắc chắn: quyết định của BOJ đến chỉ một ngày trước quyết định của Fed. Thứ tự sắp xếp này không phải ngẫu nhiên. Tokyo muốn cho thấy rằng họ không còn chỉ việc đi theo “quán tính” của Phố Wall, mà là một tác nhân độc lập trong chính sách tiền tệ toàn cầu.
Với nhà đầu tư, việc giải mã một quyết định lãi suất của Tokyo giờ không còn chỉ là một bài tập mang tính học thuật. Trong các giai đoạn dòng vốn toàn cầu đổi hướng, câu hỏi trung tâm trong quản lý danh mục là: Khi “làn sóng rời bỏ rủi ro” ập đến, việc thoát khỏi các thị trường mới nổi sẽ diễn ra nhanh đến mức nào?
Không ai có câu trả lời chính xác. Nhưng chúng ta có nghĩa vụ phải đặt ra câu hỏi đó. Bởi vì “bộ khung thanh khoản” của 30 năm chủ nghĩa tư bản vừa qua đang âm thầm được xây dựng lại—một cách lặng lẽ nhưng chắc chắn—và giờ đây, kiến trúc sư trưởng lại đang ngồi ở Tokyo.
Tài liệu tham khảo
(Bank of America Global Research, 2026, Global Impact of BOJ Rate Shift)
(BCA Research, 2026, Carry Trade Analysis)
(Bloomberg, 2026, BOJ Ueda Hospitalization)
(CoinDesk, 2026, BOJ April Meeting Minutes, )
(BeInCrypto, 2026, BOJ Rate Hike Analysis)
(Advisor Perspectives, 2026, Japan Normalizing)
(OFX, 2026, Global Impact of Japan's Rate Shift)
(Bitcoin.com, 2026, Trump Iran Deal)