


Yang Jinlong phát biểu chuyên đề
Tại hội nghị thường niên hệ thống thông tin tài chính năm 114 của Công ty Tài chính được tổ chức vào ngày 4 tháng 12, Tổng thống Ngân hàng Trung ương Yang Jinlong đã có bài phát biểu chuyên đề với chủ đề "Đổi mới số trong thanh toán và vai trò của ngân hàng trung ương".
Đối mặt với sự lặp lại nhanh chóng của công nghệ tài chính toàn cầu, từ sự phổ biến của thanh toán điện tử đến sự nổi lên của công nghệ blockchain, Yang Jinlong đã xác định rõ lập trường của ngân hàng trung ương: bất kể công nghệ tiến triển như thế nào, "sự tin tưởng" luôn là nền tảng của hệ thống tiền tệ.
Ông nhấn mạnh rằng, sự đổi mới trong thanh toán trong tương lai vẫn cần phải dựa vào ngân hàng trung ương để cung cấp nền tảng tin cậy, và áp dụng chiến lược "song song hai đường", một mặt tối ưu hóa hệ thống thanh toán hiện có, mặt khác tiến triển ổn định trong nghiên cứu và phát triển tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC), đặc biệt là trong việc kết hợp CBDC kiểu bán buôn với tài sản được mã hóa, thể hiện sự bố trí kinh tế tổng thể của ngân hàng trung ương đối với cơ sở hạ tầng tài chính trong tương lai.
貨幣體系的定錨與雙層架構的堅持
楊金龍首先從貨幣的本質切入,指出支付創新必須建立在健全的貨幣體系之上。他引用了國際清算銀行(BIS)的觀點,強調央行貨幣具有三個不可或缺的支柱:「單一性」(Singleness)、「彈性」(Elasticity)以及「完整性」(Integrity)。
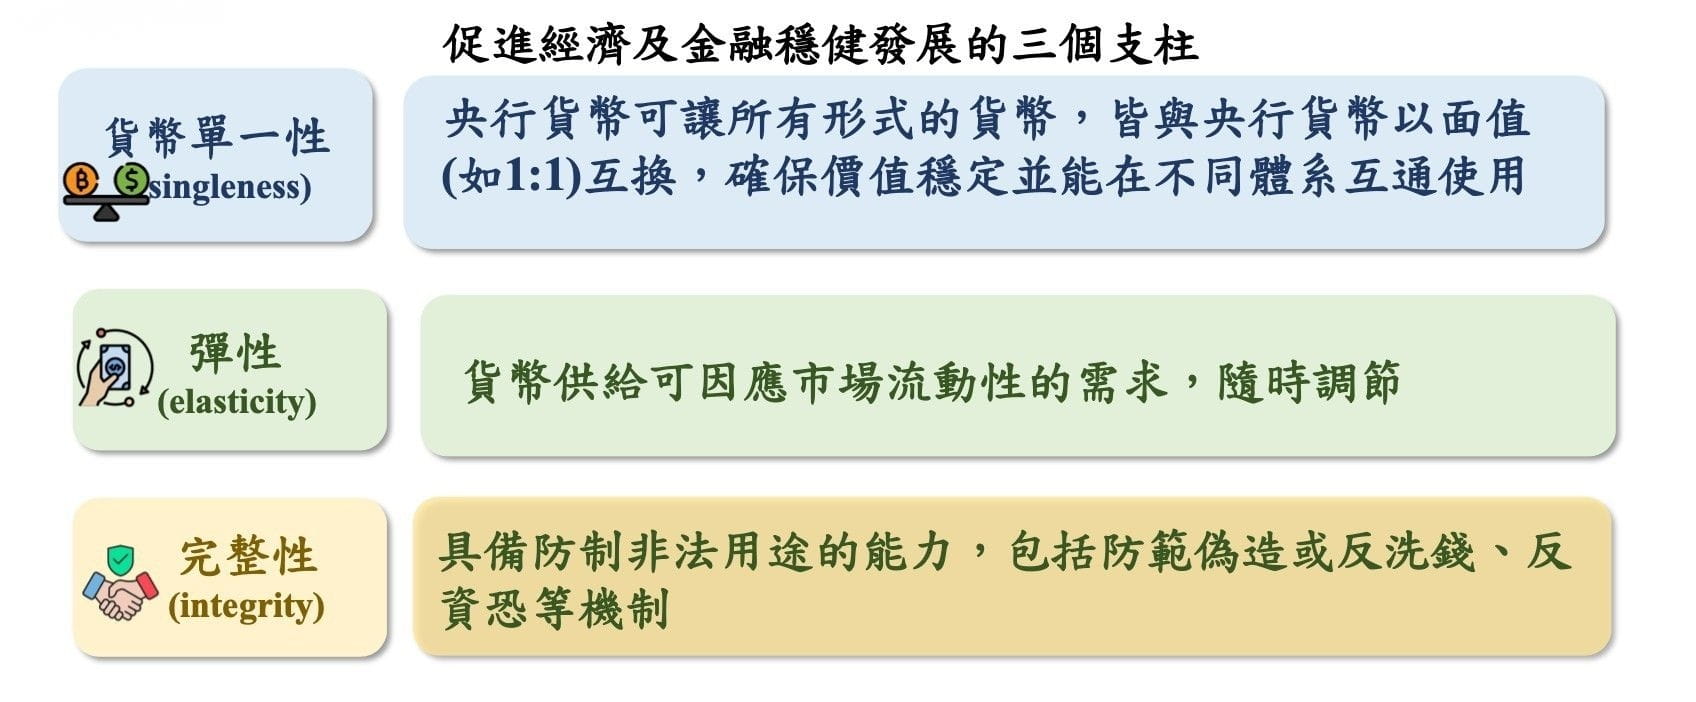 央行貨幣具有三個不可或缺的支柱:「單一性」(Singleness)、「彈性」(Elasticity)以及「完整性」(Integrity)。中央銀行
單一性是指央行貨幣能確保所有形式的貨幣(如商業銀行存款、電子支付餘額)皆能以面值1:1進行互換,這也是貨幣體系穩定的關鍵
彈性則是指央行能隨時調節貨幣供給以應對市場流動性需求
完整性則涉及防制洗錢與資恐的能力
在這樣的基礎上,楊金龍重申了「雙層運作架構」(Two-Tier System)的重要性。他認為,無論支付科技如何去中心化,央行作為最後貸款者以及清算資產提供者的角色不可取代。
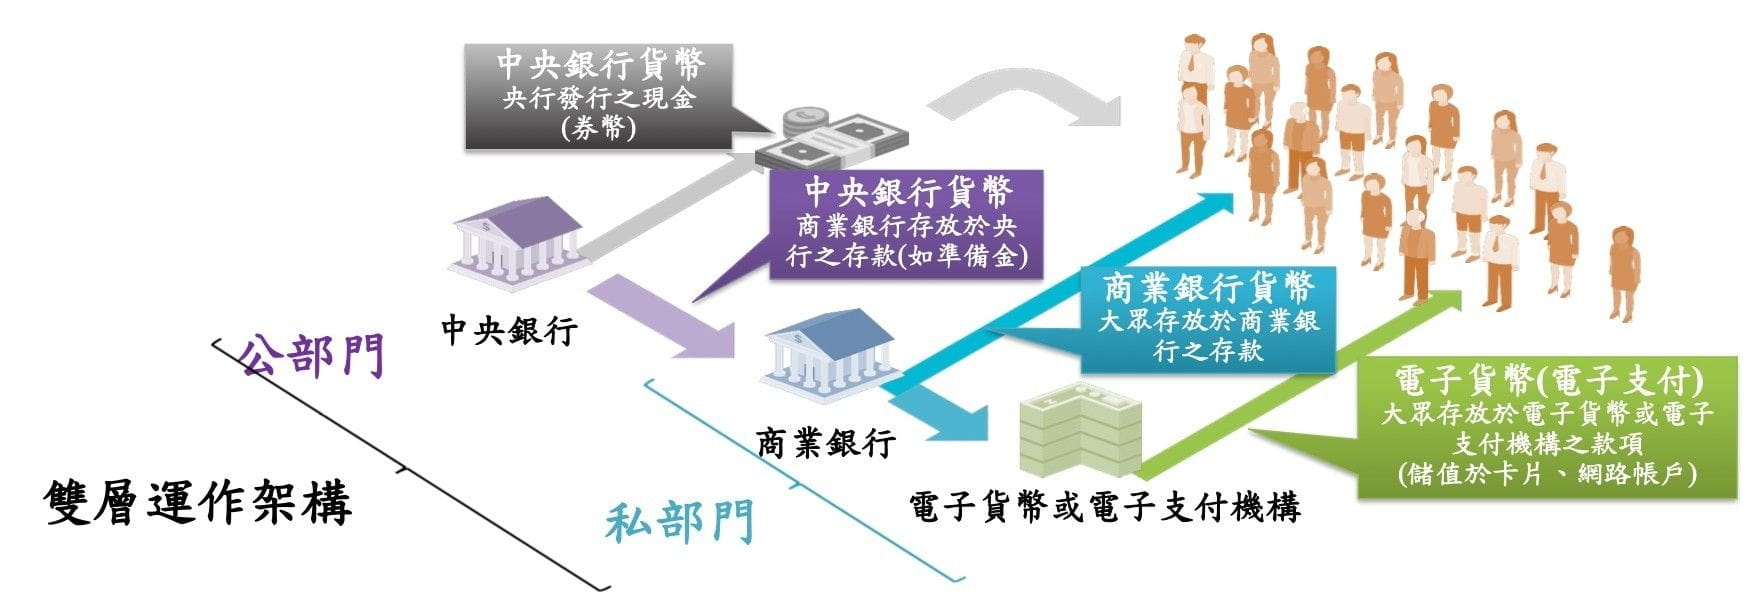 楊金龍重申了「雙層運作架構」(Two-Tier System)的重要性。中央銀行
透過央行對商業銀行、商業銀行對客戶的層級設計,搭配存款保險與審慎監理,才能確保公私部門協力的最佳發展。
這意味著,即便在數位資產興起的當下,央行並不打算讓科技完全取代傳統的金融仲介角色,而是希望透過數位化來強化現有的信任機制。
雙軌並進:TWQR的普及與零售型CBDC的務實應用
針對台灣支付市場的發展路徑,楊金龍提出了「雙體系並行」的策略。首先在優化現行體系方面,他特別點出「TWQR」的推動成效。為了解決市面上各種QR Code規格不互通的痛點,財金公司自2021年起建置「電子支付跨機構共用平台」,串聯了銀行與電支機構。
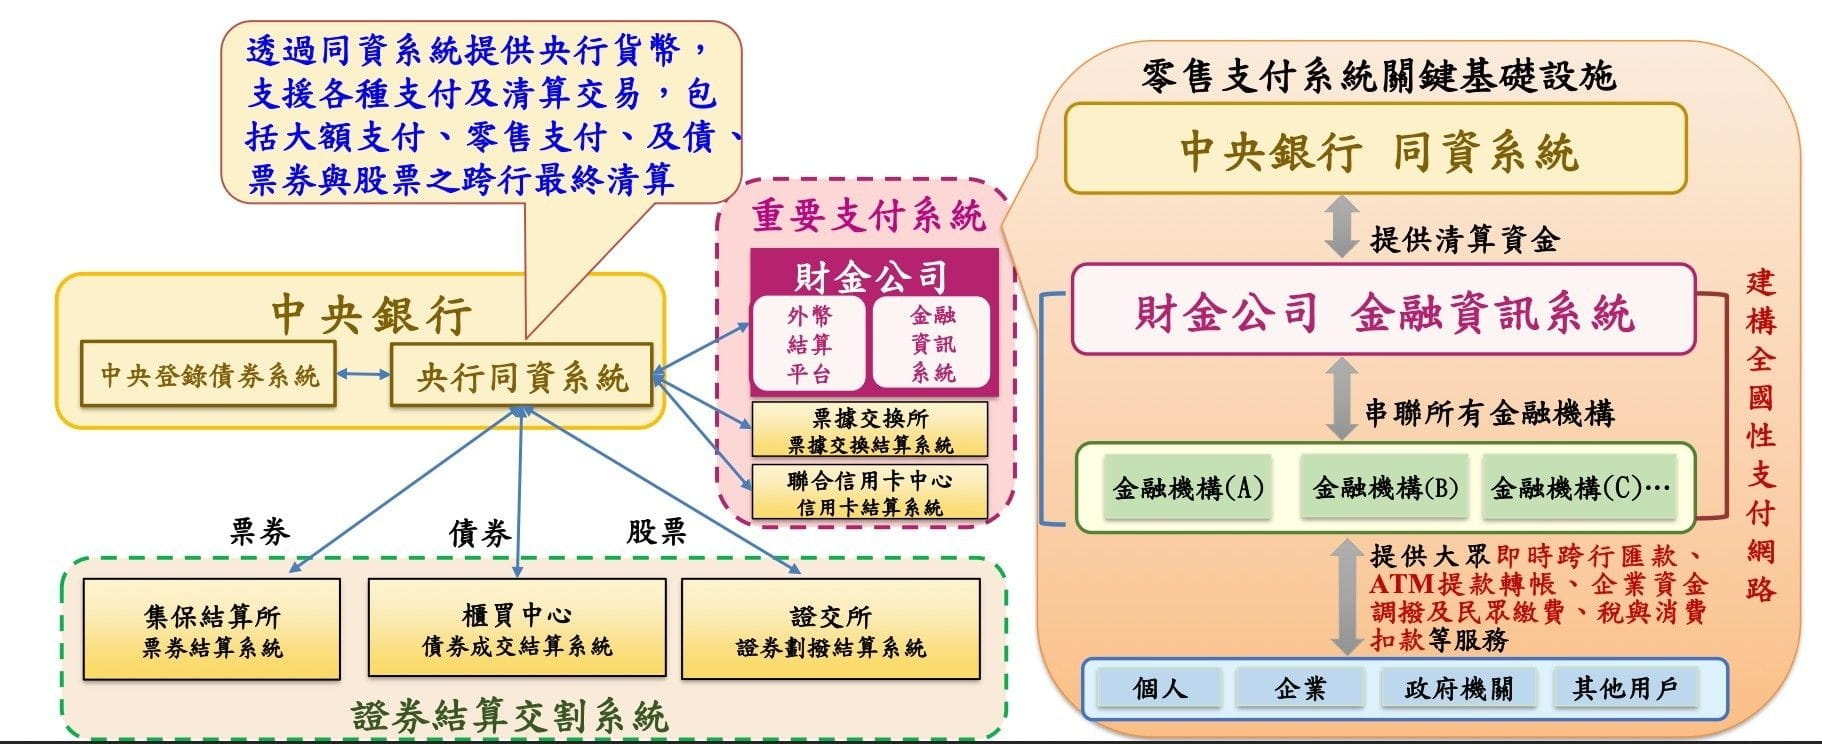 針對台灣支付市場的發展路徑,楊金龍提出了「雙體系並行」的策略。中央銀行
根據央行數據,TWQR的交易量逐年成長,2024年的營運量已達新台幣582兆元,是該年度GDP的23倍,顯示出台灣在零售支付整合上的巨大成功。此外,為了提升跨境支付效率,財金公司也正積極推動與日本(PayPay)、韓國(BCCard)及新加坡(NETS)等國的雙向支付互通,並持續關注國際間對於快捷支付系統(FPS)互連的趨勢。
然而,這並不代表計劃停滯。央行轉而將技術應用於「數位公共建設金流平台」,並與數位發展部合作,將其用於政府的數位券發放與現金補助。
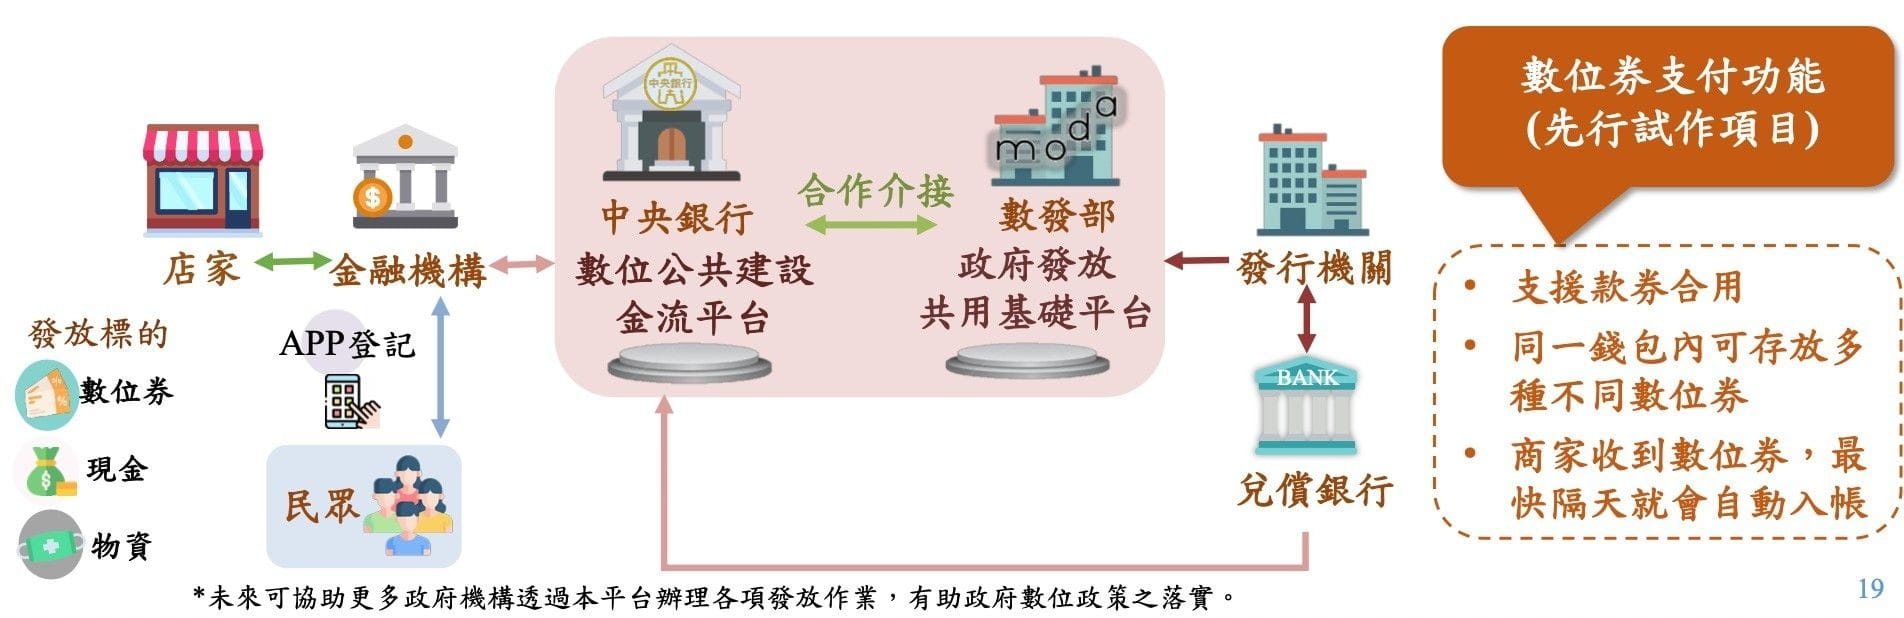 數位公共建設金流平台。中央銀行
例如在2025年8月啟動的客委會客家幣專案,以及11月協作普發現金1萬元的試作項目中,該平台展現了每秒處理2,505筆交易的高承載量能,證明了技術的可行性與穩定性。這種「先試行、後推廣」且聚焦於政府效率提升的策略,顯示央行在零售端更傾向於解決特定場景的痛點,而非貿然改變大眾的支付習慣。
批發型CBDC:建構代幣化金融的基礎設施
相較於零售端的審慎,楊金龍在演講中對於「批發型CBDC」與「資產代幣化」(Tokenization)的結合則展現了更多前瞻性的規劃。隨著現實世界資產(RWA)代幣化的趨勢興起,全球主要央行皆投入批發型CBDC的研究,主要聚焦於跨境支付與作為代幣化資產的清算工具。
楊金龍引用BIS的「聯合帳本」(Unified Ledger)概念,指出未來的代幣化金融體系需要將代幣化的央行準備金、商業銀行存款與公債整合在同一可程式化平台上,以實現款券同步交割(DvP)或外幣間的同步交割(PvP)。
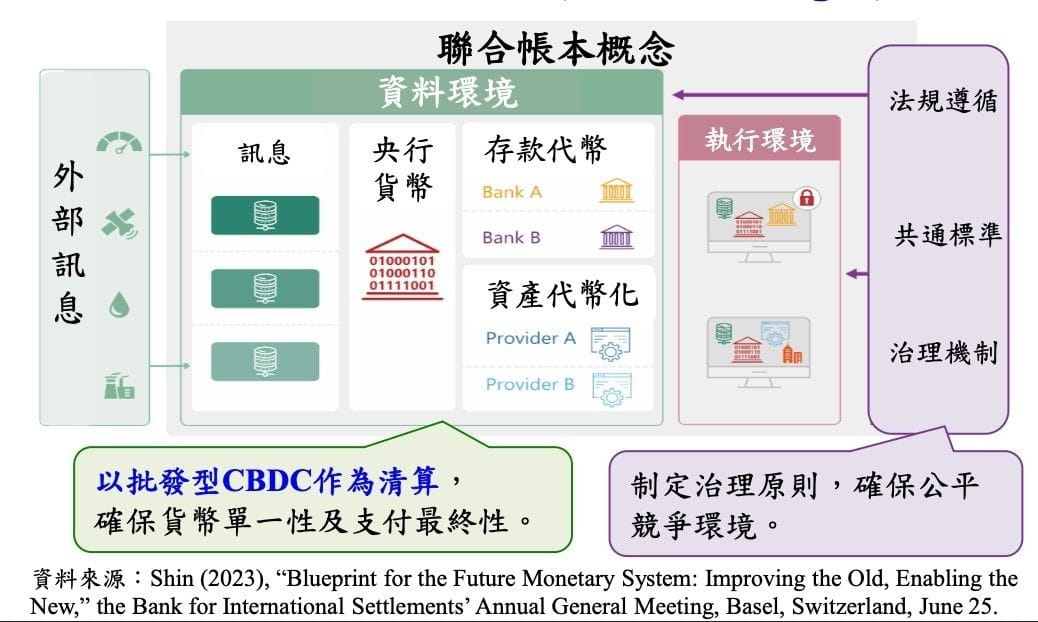 BIS的「聯合帳本」(Unified Ledger)概念。中央銀行
為此,央行已於2024年協同財金公司建置「代幣化金流試驗平台」,成功驗證了以批發型CBDC支援存款代幣的技術可行性。
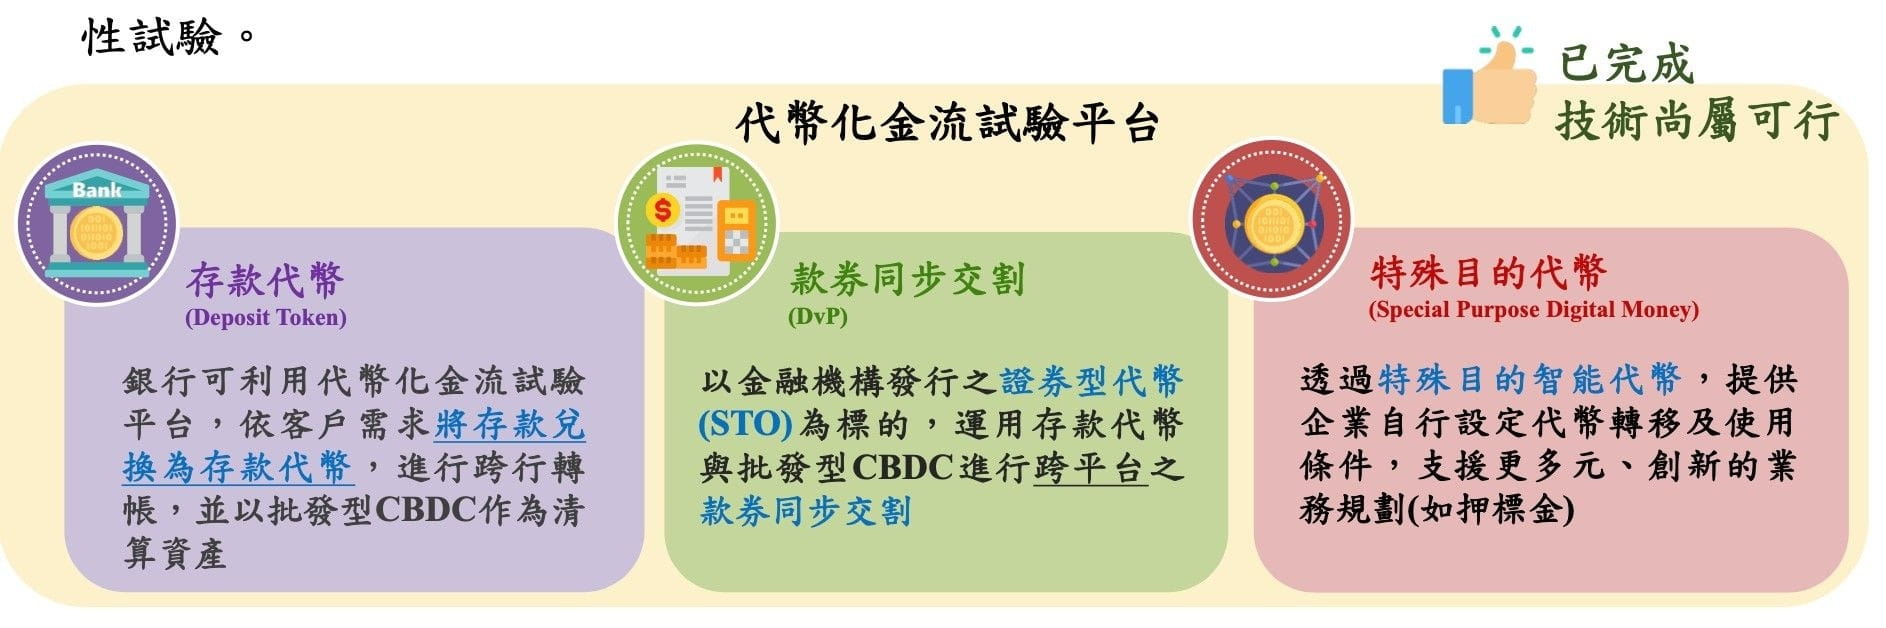 央行已於2024年協同財金公司建置「代幣化金流試驗平台」。中央銀行
更進一步,央行目前正與集保結算所合作,進行更深度的技術介接。該試驗計劃以「公司債代幣」為標的,測試如何在同一平台上完成款券交割。
這項實驗若能成功落地,將為台灣未來的代幣化金融基礎設施打下重要地基,大幅提升金融資產的流動性與交割效率。
穩定幣的挑戰:現代版「野貓銀行」與台灣的發展空間
在演講的最後部分,楊金龍花了相當大的篇幅討論穩定幣(Stablecoin)。他直言,雖然穩定幣目前在虛擬資產交易中扮演重要角色,市值雖僅佔整體虛擬資產不到10%,但交易量佔比卻高達80%,顯示其作為避險工具的重要性。
然而,從貨幣管理的角度來看,穩定幣存在顯著風險。
楊金龍犀利地指出,穩定幣並不符合貨幣的「單一性」、「彈性」與「完整性」測試。由於穩定幣在次級市場價格可能偏離面值,且發行商多註冊在監管寬鬆地區,他甚至引用學者觀點,將其比喻為19世紀美國混亂的「野貓銀行」(WildcatBanking)時代之翻版。
**備註:美國1830~1860年代曾發生「野貓銀行」亂象,直到美國通過國家銀行法(National Bank Act),於1913年成立美國聯邦準備體系(Fed),由Fed獨占貨幣發行權,才解決貨幣體系的亂象**
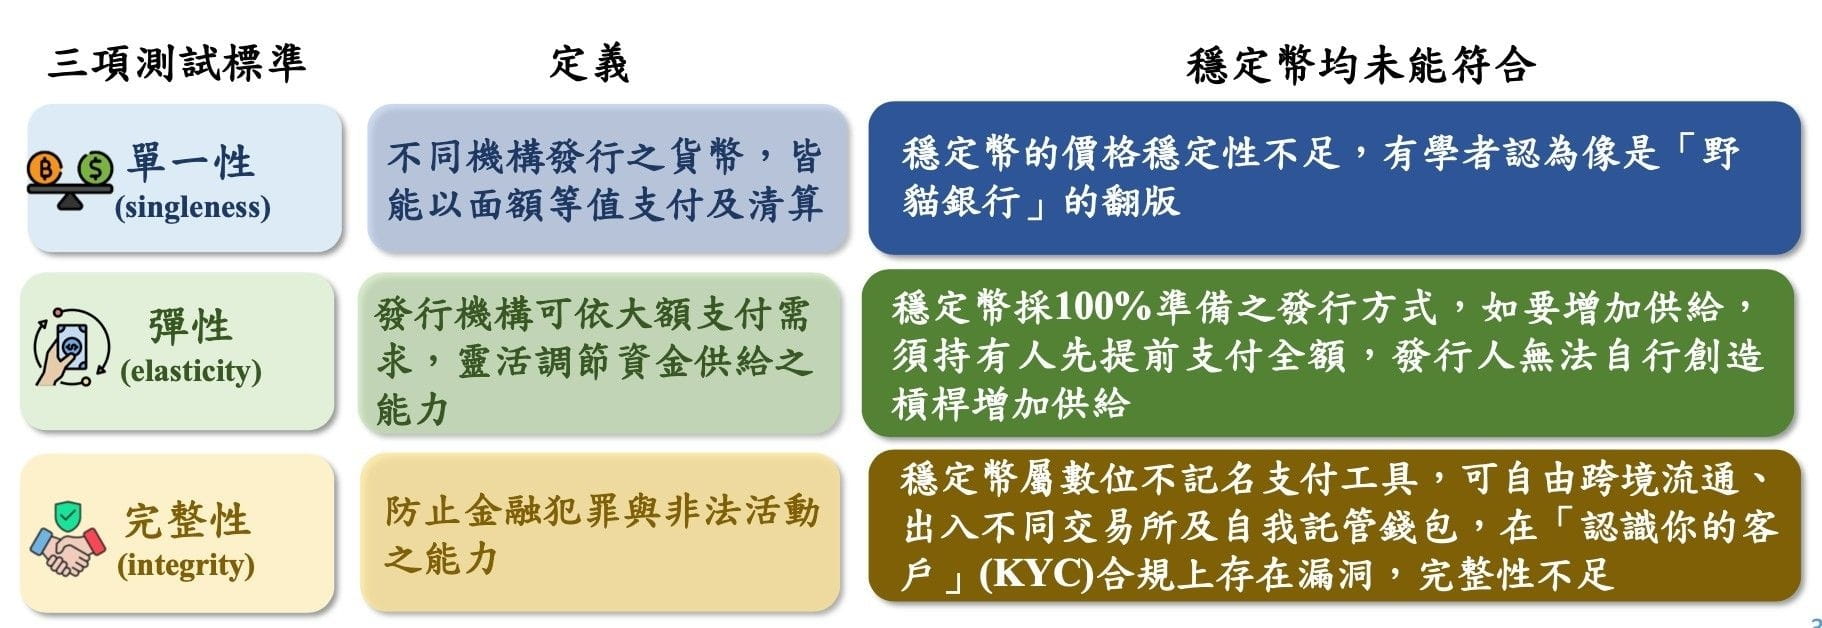 穩定幣並不符合貨幣的「單一性」、「彈性」與「完整性」測試。中央銀行
此外,穩定幣採100%準備發行,無法像央行一樣具備調節資金供給的彈性,且在KYC合規上存在漏洞,容易成為洗錢工具。
針對監管趨勢,楊金龍提到歐盟(MiCA法案)與美國(GENIUS法案)皆嚴格規範穩定幣發行商,特別是禁止支付利息,以避免其演變成「影子銀行」,造成銀行存款流失並墊高貸放成本。
至於台灣是否需要發展自己的新台幣穩定幣?楊金龍的看法相對保留。
加上台灣支付體系已相當完整且低成本,消費端的實際需求有待商榷。
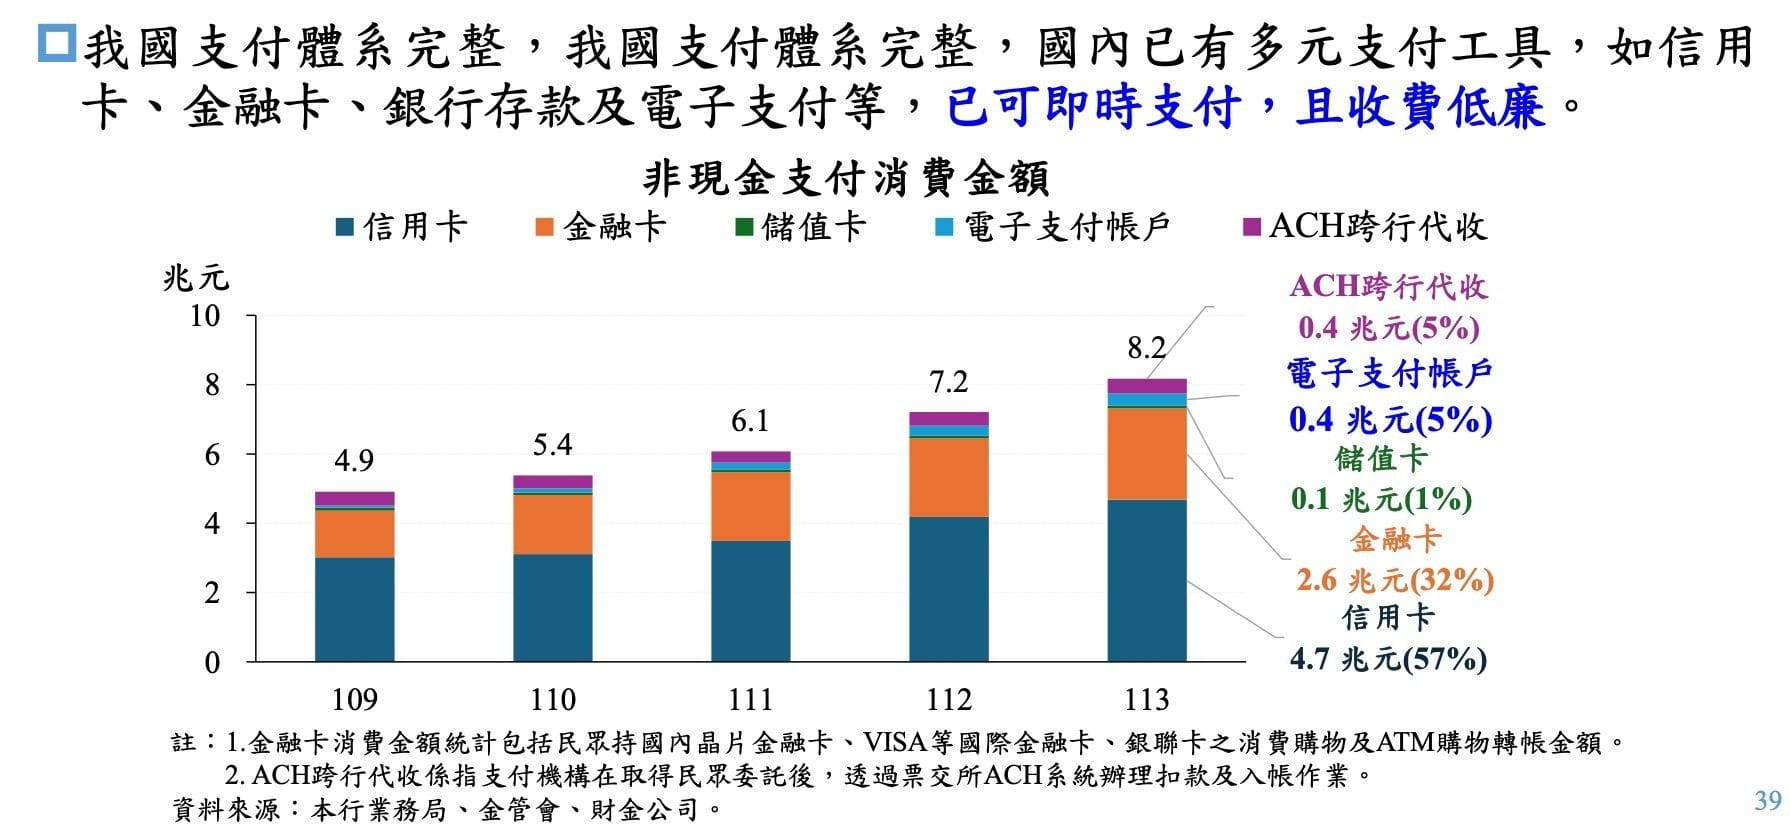 台灣支付體系已相當完整且低成本。中央銀行
央行將持續與金管會合作,在洗錢防制與投資人保護的前提下,審慎研擬相關法規。
本文授權轉載自(加密城市)
更多報導
台灣「穩定幣國家隊」成團倒數!專法2026年上路可期,銀行領軍試行
葛如鈞再提比特幣戰略儲備!盤點國際案例,台灣有必要跟上嗎?
央行鬆口台幣穩定幣有發行空間!楊金龍:將比照美國監管模式