

BitMine通过9.5%分红的优先股募集3亿美元,将资金投入ETH质押生态。这一转型将矿工从高成本的算力竞赛转向质押收益模式,但5%的质押收益率能否覆盖分红?渣打银行认为ETH国库模式优于比特币,但波动性仍是隐忧——当一家公司控制5%的ETH流通量时,价格风险与收益机会同样巨大。"
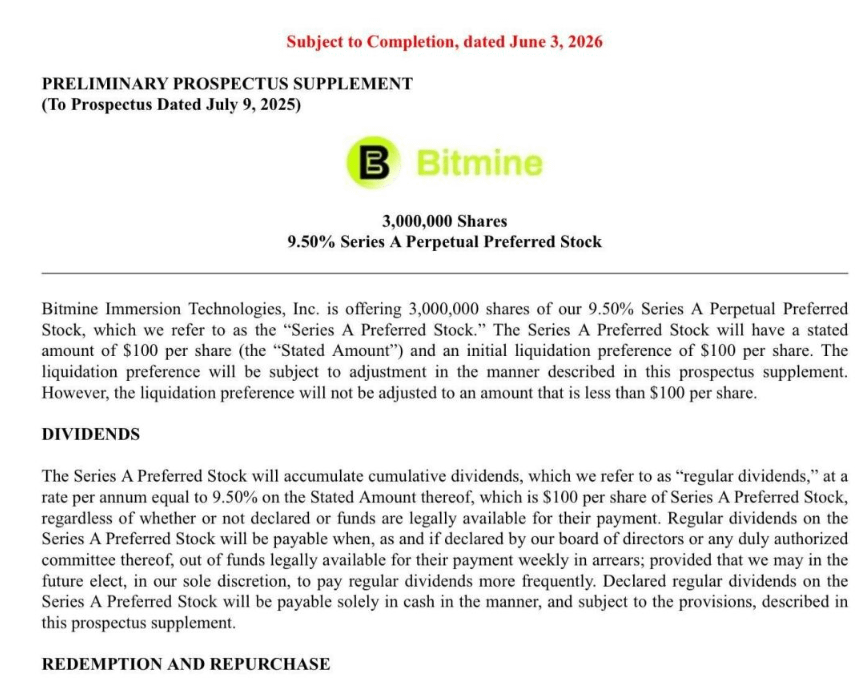
在以太坊新闻中,BitMine Immersion Technologies于周三向SEC提交申请,启动A轮永恒优先股发行,300万股,每股100美元,年累分红率9.5%,收益专门用于以太坊收购、ETH质押基础设施扩展和生态系统投资。
该发行方式与比特币财库公司Strategy开创的结构相似,但采用了比特币无法复制的机制:质押。
市场现在在问的问题是,BitMine的举措是一次性的资本提升,还是更广泛矿工轮换的明显边缘,从依赖算力的收入转向以机构化ETH质押收益作为商业模式。
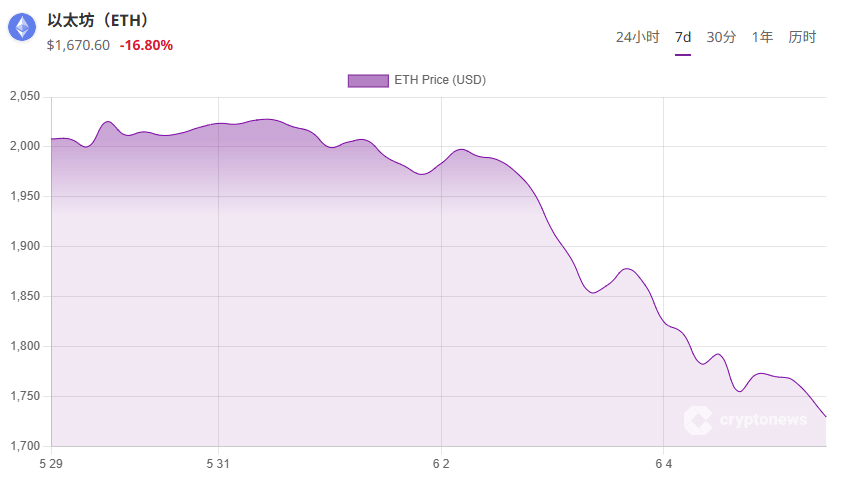
以太坊新闻:挖矿策略与质押模式:为何国库转型在财务上合理,以及哪些地方不合理
这一转型的核心理由是结构性质。比特币挖矿通过区块奖励和交易手续费获得收入,但需要持续的资本投入硬件、能源合约和冷却基础设施。
每个减半周期,利润率都会被压缩。相比之下,ETH质押则为资产负债表资产创造收益率,目前年化率在3%至5%之间,且运营开销不大。
BitMine的优先股结构进一步加深了这一论点。Strategy今年早些时候卖出了32个BTC,这是自2022年以来的首次比特币销售,专门用于支付其STRC优先股的股息,该股股息为11.5%。
该抛售短暂将比特币推跌至62,000美元以下,引发了更广泛的市场风险避险行为。BitMine的对立立场明确无误:持有大量ETH储备的公司可以通过质押收益来支付股息义务,而非清算标的资产。这是一种实质上不同的资本结构。
BitMine董事长Thomas Lee在法国Proof of Talk大会上强调这一点,认为ETH数字资产国库可以利用质押收益为以太坊生态系统提供资助,将收益生成转化为金融和治理的飞轮。
公司明确表示通过其专有质押计划MAVAN扩展验证者基础设施,这表明这是一种运营规划,而不仅仅是口头定位。
渣打银行数字资产研究负责人Geoffrey Kendrick认为,这种结构性优势——质押融资操作与强制硬币销售——是ETH国债公司可能长期表现优于比特币等价机构的核心原因。
牛市观点所忽略的一点是:质押收益不是固定的,过渡成本是真实存在的
“质押收益即股息”论点只有在以太坊质押收益足够稳定以覆盖优先股义务的情况下才成立。
它们不是固定的。ETH质押年收益率会随着网络参与率、MEV条件和协议层面的变化而波动。
9.5%的优先股息,由3%到5%的质押收益率资助,若没有额外的ETH积累或额外收入,就无法自我维持,这正是BitMine新闻稿中将额外ETH的获取列为收益的主要用途的原因。
矿业公司还承载着纯财务公司所没有的传统运营结构。债务契约、实体基础设施成本以及围绕采矿经济学构建的股东预期不会一蹴而就。
从挖矿策略向质押金库的转变并非资产负债表的重新分类;这是一项商业模式的全面改造,每个阶段都存在执行风险。
注意力风险使情况更加复杂。BitMine 公开控制了以太坊总流通供应量的约 5%。
分析师指出,单一企业持有者在如此规模上成为ETH价格动态的关键变量,放大了市值的上涨和下跌。
采矿策略论点和财政部论点并非同一个论点。其中之一是运营效率。另一个是关于市场结构。另外,以太坊生态系统基础设施正在改善,使大规模质押操作更具可行性,但这并未消除持有集中且波动性高资产在杠杆资本结构上的资产负债表风险。