

Công ty WOLF này, trước tiên hãy nói một sự thật kịch tính nhất: tháng 9 năm ngoái họ vừa thoát khỏi phá sản, vậy mà bây giờ lại đang ngồi vào bàn cờ một lần nữa.
Nhiều người nghe đến cacbua silic (SiC) thì nói rằng năng lực sản xuất dư thừa, không có cửa nữa. Nhưng câu chuyện của Wolfspeed không chỉ là chu kỳ của SiC. Câu chuyện của họ là một công ty suýt chết liệu có thể dựa vào năng lực công nghệ để đứng dậy lại hay không. Kịch bản kiểu này hoặc là cú lội ngược dòng mang tầm sử thi, hoặc là lần tử vong lần hai, không có vùng ở giữa.
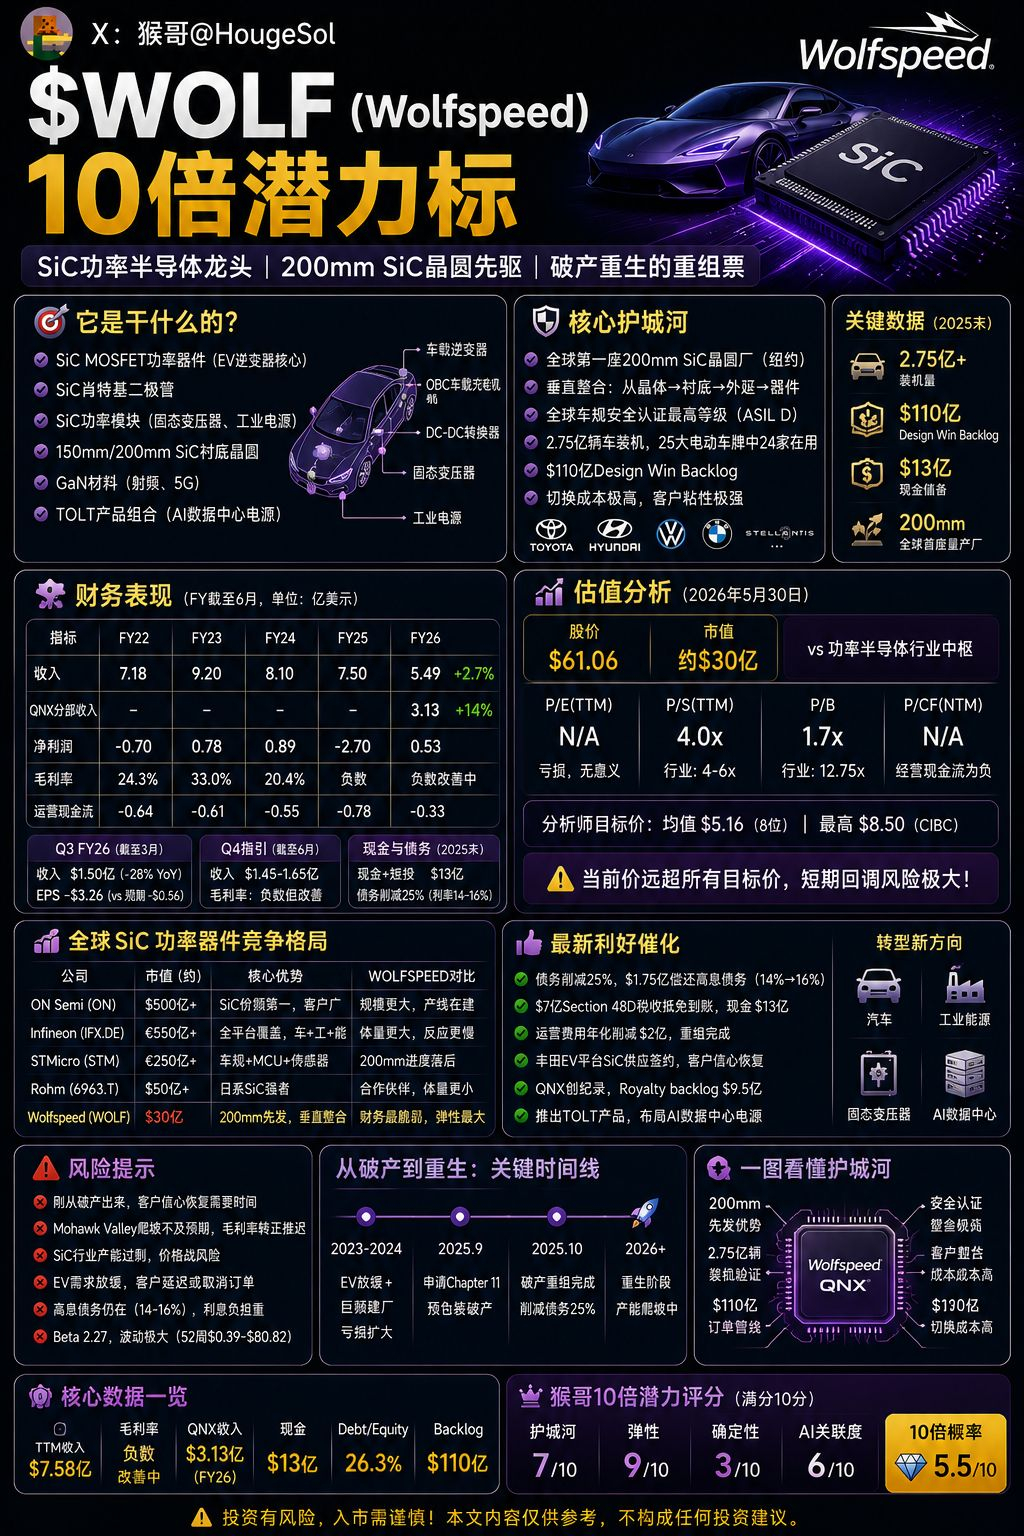
Những gì họ làm thì nói đơn giản cũng đơn giản: sản xuất chip công suất cacbua silic. Thứ cốt lõi nhất trong bộ điều khiển động cơ của xe điện chính là SiC MOSFET. Một chiếc xe dùng cacbua silic có thể đi thêm 5% đến 15% quãng đường. Wolfspeed là công ty đầu tiên trên thế giới sản xuất hàng loạt SiC, họ bắt đầu từ năm 1987, sớm hơn khoảng hai mươi năm so với phần lớn đối thủ cạnh tranh.
Điểm mạnh nhất là công ty sở hữu nhà máy wafer carbide silic (SiC) 200mm đầu tiên trên thế giới tại Mohawk Valley, New York. 150mm hiện là quy chuẩn chủ đạo trong ngành. Wafer 200mm có diện tích lớn hơn 70%, mỗi tấm cắt được nhiều chip hơn nên chi phí đơn vị giảm mạnh. Các dây chuyền 200mm của ON Semi và Infineon vẫn đang được xây dựng, ít nhất còn chậm thêm 1 đến 2 năm.
Hơn nữa, đây là công ty SiC duy nhất trên thế giới tự làm toàn bộ chuỗi từ tăng trưởng tinh thể đến cắt lát wafer, epitaxy rồi đến sản xuất linh kiện. ON Semi và Infineon đều mua wafer của bên khác hoặc chỉ làm một vài công đoạn. Wolfspeed thì “ôm trọn” cả chuỗi.
Nhưng những hào quang ấy không che được một thực tế phũ phàng: nó suýt chết.
Năm 2024 đến 2025, nhu cầu xe điện chậm lại. Mohawk Valley xây nhà máy tốn quá nhiều tiền, đứt dòng vốn. Đến tháng 9/2025 nộp đơn xin bảo hộ phá sản, tháng 10 ra khỏi phá sản, khởi động lại với khoản nợ đã bị cắt giảm đáng kể và 1,3 tỷ USD tiền mặt.
Hiện tình hình tài chính thế nào? Nói thẳng cho dễ nghe: vẫn đang chảy máu.
Doanh thu quý gần nhất là 150 triệu USD, giảm 28% so với cùng kỳ; thấp hơn dự báo của Phố Wall 60 triệu USD. Lỗ 3,26 USD/cổ phiếu. Dù phần lớn là các khoản phi tiền mặt liên quan đến tái cơ cấu, các con số vẫn thực sự đáng sợ. Biên lợi nhuận gộp vẫn âm vì tỷ lệ sử dụng công suất của Mohawk Valley quá thấp, chi phí cố định không được phân bổ mỏng. Cũng giống như bạn thuê một nhà hàng có sức chứa 500 người nhưng mỗi ngày chỉ có 20 khách; tiền bán bữa chẳng đủ bù tiền thuê nhà.
Tin tốt là công ty có 1,3 tỷ USD tiền mặt. Trong đó 700 triệu là tiền hoàn thuế tín dụng thuế liên bang. Nợ lãi suất bằng 0 đã hoàn trả được 43%. Chi phí vận hành đã cắt giảm 200 triệu USD theo năm. Sa thải và đóng nhà máy đều đã làm xong; cấu trúc chi phí tốt hơn rất nhiều so với trước phá sản.
Hàng tồn backlog “design win” trị giá 11 tỷ USD vẫn còn đó. Toyota vừa ký thỏa thuận cung cấp SiC cho nền tảng xe điện, cho thấy niềm tin của khách hàng đang phục hồi. Nhưng backlog không đồng nghĩa với đơn đặt hàng chắc chắn; khách hàng có thể trì hoãn hoặc hủy. Đừng coi con số này như kinh thánh.
Gần đây còn bắt đầu chuyển hướng sang lĩnh vực AI: ra mắt bộ sản phẩm TOLT cho quản lý nguồn điện tại trung tâm dữ liệu AI. Ở San Francisco thành lập đội ngũ Data Center Solutions. Từ một công ty thuần ô tô, đi theo hướng đa dạng hóa sang ô tô linh kiện, năng lượng và AI.
So với các đối thủ: ON Semi có vốn hóa hơn 50 tỷ USD, đứng đầu về thị phần thị trường SiC; Infineon 55 tỷ euro là tập đoàn bán dẫn công suất lớn nhất toàn cầu; STM 25 tỷ euro là nhà cung cấp SiC chính của Tesla; Wolfspeed 3 tỷ USD, thấp hơn 16 lần. Về kỹ thuật thì dẫn đầu nhất, nhưng về tài chính thì mong manh nhất—giống như đứa trẻ trong lớp có điểm thi tốt nhất nhưng gia đình nghèo nhất.
Tôi phải nói rõ rủi ro.
Thứ nhất, biên lợi nhuận gộp âm là vấn đề cốt lõi nhất. Doanh thu năm ước 758 triệu USD vẫn chưa tạo được dù chỉ biên lợi nhuận gộp dương. Cho đến khi giải quyết được vấn đề này, mọi bàn luận về định giá đều chỉ là “lâu đài trên không”.
Thứ hai, việc Mohawk Valley “leo dốc” là lần đầu tiên trên toàn cầu. Chưa ai từng sản xuất hàng loạt SiC 200mm. Tỷ lệ đạt chất lượng (yield), mức sử dụng công suất, kiểm soát chi phí—mỗi yếu tố đều là điều chưa biết.
Thứ ba, vừa mới thoát khỏi phá sản, uy tín vẫn chưa hồi phục hoàn toàn. Một số khách hàng có thể đã chuyển sang ON hoặc Infineon làm phương án dự phòng.
Thứ tư, nguồn cung SiC toàn cầu đang dư thừa. ON, Infineon, STM và Tiến An Quang Điện đều đang mở rộng sản xuất. Nếu ngành lao vào cuộc chiến giá, cấu trúc chi phí cao của Wolfspeed sẽ là cái chịu đòn đầu tiên.
Thứ năm, lãi suất trên phần nợ còn lại từ 14% đến 16%. Chi phí lãi vay tiếp tục ăn mòn lợi nhuận; dù đã hoàn trả được một phần, phần còn lại vẫn là gánh nặng nặng nề.
Thứ sáu, biên độ 52 tuần từ 0,39 đến 80,82 USD. Biến động đến mức vô lý, nhưng do dữ liệu này trải qua giai đoạn trước và sau phá sản, cấu trúc vốn thay đổi hoàn toàn nên giá trị tham khảo rất hạn chế.
Hào lũy 7 điểm, độ co giãn 9 điểm, tính chắc chắn 3 điểm, xác suất lên gấp 10 lần đạt 5,5 điểm.
Thứ tự trong đường đua SiC: ON > Infineon > STM > Rohm > WOLF. Xếp cuối không phải vì công nghệ kém, mà vì tài chính quá mong manh.
Bản chất là đặt cược vào một điều: liệu nhà máy SiC 200mm đầu tiên trên thế giới có thể biến từ “hố đốt tiền” thành “máy in tiền” hay không. Nếu Mohawk Valley trong năm 2027 kéo tỷ lệ sử dụng công suất từ 20% lên trên 60% và biên lợi nhuận gộp chuyển dương, thì vốn hóa 3 tỷ USD có thể tăng lên hơn 10 tỷ USD. Con đường này tồn tại vì ON Semi đã từng làm điều tương tự. Nhưng nếu việc “leo dốc” thất bại hoặc nhu cầu xe điện tiếp tục ảm đạm, thì 3 tỷ USD có thể rơi xuống dưới 1 tỷ USD.
Phù hợp với những người hiểu sâu về công nghệ SiC và chuỗi công nghiệp xe điện, đồng thời chịu được biến động cực đoan. Không khuyến nghị tỷ trọng vượt quá 2% đến 3% tổng tài sản. Với loại cổ phiếu này, nếu bạn dám gom tỷ trọng lớn thì đó không còn là đầu tư nữa mà là cược mạng.