
Công ty IMSR, trước tiên hãy nói về điều quan trọng nhất: không có doanh thu, chưa xây dựng một lò phản ứng nào, hiện chỉ có bản thiết kế và một đống thỏa thuận ý định, hiểu rõ điều này trước khi xem tiếp.
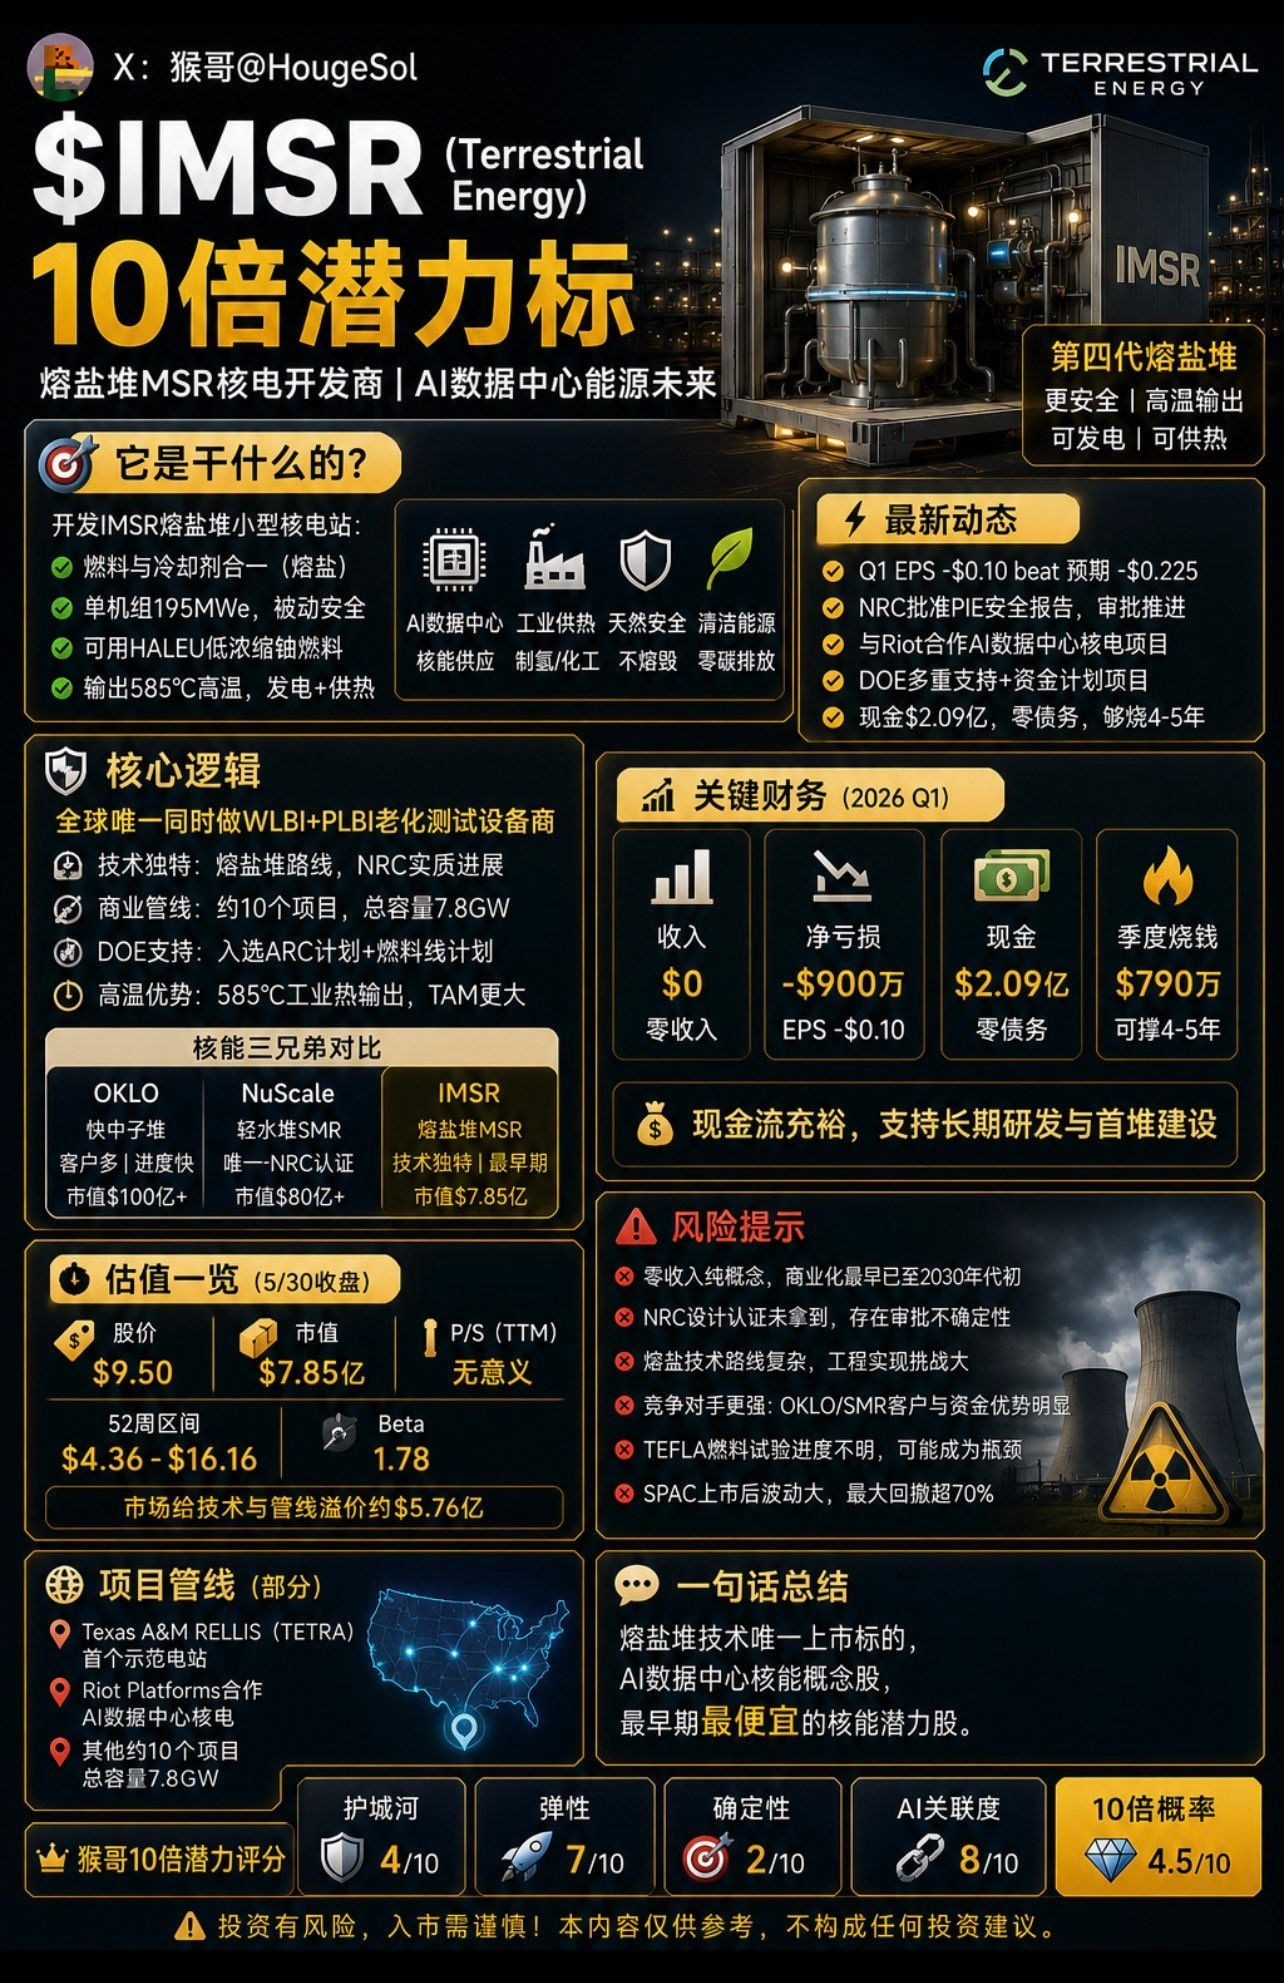
Nó đang phát triển nhà máy điện hạt nhân muối nóng chảy thế hệ thứ tư, không giống như OKLO và NuScale về công nghệ.
Nhà máy điện hạt nhân truyền thống sử dụng thanh nhiên liệu rắn và nước làm chất làm mát, IMSR hòa tan nhiên liệu vào muối nóng chảy, tuần hoàn ở nhiệt độ cao, nhiên liệu và chất làm mát kết hợp thành một, tự nhiên an toàn hơn, vì nhiên liệu vốn đã ở trạng thái lỏng, không có chuyện lõi phản ứng bị tan chảy, giống như bạn không thể làm tan một cốc kem đã chảy.
Nghe có vẻ ngầu đúng không? Vấn đề là dù ngầu, nó vẫn còn rất xa mới xây được một nhà máy điện thực sự.
Trong ba anh em hạt nhân, nó xếp cuối cùng.
OKLO có Sam Altman đứng ra bảo chứng, đơn hàng Switch 12GW, tiền đặt cọc từ Meta, hợp tác với Nvidia, vốn hóa hơn 10 tỷ USD. NuScale đã nhận được chứng nhận thiết kế duy nhất từ NRC, có 1 tỷ USD tiền mặt, pipeline 6GW, vốn hóa hơn 8 tỷ USD.
IMSR thì sao? Vốn hóa 785 triệu, NRC vẫn chưa có chứng nhận, chỉ có một thỏa thuận ý định từ Riot Platforms, nhà máy điện thương mại đầu tiên phải đến đầu thập kỷ 2030.
Ba anh em đi hẹn hò cùng nhau, OKLO lái Porsche, NuScale lái Mercedes, IMSR thì đi xe đạp. Nhưng trên xe đạp có dán một tờ giấy, viết rằng 'công nghệ của tôi có thể là tương lai'.
Dữ liệu tài chính trông như thế nào?
Doanh thu: không có, một xu cũng không.
Quý 1 lỗ khoảng 9 triệu USD, lỗ mỗi cổ phiếu 0.10 USD, nhưng tốt hơn một nửa so với dự báo của thị trường là 0.225, cho thấy tốc độ tiêu tiền được kiểm soát khá ổn.
Tiền mặt 209 triệu USD, không nợ, với tốc độ tiêu tiền hiện tại có thể sống sót ít nhất bốn đến năm năm, ban quản lý nói năm nay sẽ tăng tốc chi tiêu, mở rộng đội ngũ làm thử nghiệm vật liệu, dù tiêu tiền gấp đôi cũng có thể trụ được nhiều năm. Ít nhất sẽ không đột ngột hết tiền.
Định giá thì nhìn thế nào?
Công ty không có doanh thu không thể tính P/E và P/S, chỉ có thể nhìn vào hai thứ: tiền mặt trong tay và so sánh với đồng nghiệp.
Tiền mặt 209 triệu, vốn hóa 785 triệu, chênh lệch 576 triệu là mức giá thị trường đặt lên công nghệ và pipeline của nó. So với 10 tỷ của OKLO, 8 tỷ của NuScale, nó rẻ quá trời!
Rẻ là có lý do, thương mại hóa chậm nhất, ít khách hàng nhất, nhưng ngược lại, nếu bạn tin rằng lò muối sẽ mạnh hơn lò nước nhẹ và lò nhanh trong dài hạn, 785 triệu so với 10 tỷ, chênh lệch định giá này chính là cơ hội!
Giá mục tiêu của các nhà phân tích là 13.5 USD, hiện tại là 9.5 USD, lý thuyết tăng 42%!
Nói về điểm mạnh xong thì đến rủi ro:
Đầu tiên, thu nhập bằng không, chỉ là ý tưởng.
Tất cả phụ thuộc vào câu chuyện, nếu đến năm 2027-2028 mà vẫn chưa có tiến triển thực sự, thị trường sẽ hết kiên nhẫn.
Thứ hai, độ khó kỹ thuật lò muối cao hơn nhiều so với lò nước nhẹ.
Tính ăn mòn của nhiên liệu lỏng, độ tương thích vật liệu, xử lý sau khi đưa vào hoạt động, mỗi thứ đều là bài toán khó trong kỹ thuật, không giải được thì mãi mãi chỉ dừng lại trên giấy.
Thứ ba, NRC vẫn đang khám phá khung phê duyệt cho công nghệ mới lò muối, chưa có kinh nghiệm trưởng thành, thời gian có thể lâu hơn bạn nghĩ nhiều.
Thứ tư, OKLO và NuScale đã gần như khóa được khách hàng lớn.
Khi IMSR chuẩn bị xong, vị trí tốt có thể đã bị chiếm hết.
Giống như bạn mất năm năm học nấu ăn, ra ngoài thì thấy cả đường phố đã bị thuê hết.
Thứ năm, cổ phiếu niêm yết SPAC nhìn chung hiệu suất rất kém.
IMSR sau khi niêm yết đã giảm hơn 70%, từ 16 USD xuống hơn 4 USD, thị trường có thành kiến tự nhiên với SPAC.
Thứ sáu, cổ phiếu vốn hóa nhỏ 785 triệu, giao dịch lớn ra vào sẽ gây ra biến động mạnh, tính thanh khoản trung bình.
Hồ sơ phòng thủ 4 điểm, độ đàn hồi 7 điểm, độ chắc chắn 2 điểm, xác suất 10 lần 4.5 điểm.
Nếu xếp hạng cổ phiếu hạt nhân:
LEU > OKLO = NuScale > NNE > IMSR
LEU là người bán cuốc, độ chắc chắn cao nhất.
OKLO có khách hàng hàng đầu và sự bảo chứng từ Sam Altman.
NuScale có chứng nhận NRC duy nhất.
NNE rất nhỏ nhưng có trí tưởng tượng.
IMSR xếp cuối cùng, công nghệ độc đáo nhất nhưng thương mại hóa còn xa, ít khách hàng nhất.
Mua IMSR chỉ có một lý do:
Bạn cược rằng công nghệ lò muối sẽ mạnh hơn tất cả các con đường khác trong dài hạn.
Nếu phán đoán này đúng, 785 triệu so với 10 tỷ của OKLO, tiềm năng tái định giá cực lớn.
Nhưng phán đoán này cần 5 đến 10 năm mới có thể xác minh!
Phù hợp cho những ai có vị thế cực kỳ nhỏ trong dài hạn, có thể chấp nhận 'có thể về 0 nhưng cũng có thể 20 lần'.
Nếu không giữ vững được thì đừng đụng vào, loại cổ phiếu này sẽ làm bạn mất kiên nhẫn đến nghi ngờ cuộc sống.