


 Tổng kết tuần
Tuần này từ 18 tháng 5 đến 25 tháng 5, giá băng đường cam cao nhất gần $78200, thấp nhất gần $74289, biên độ dao động đạt khoảng 5%.
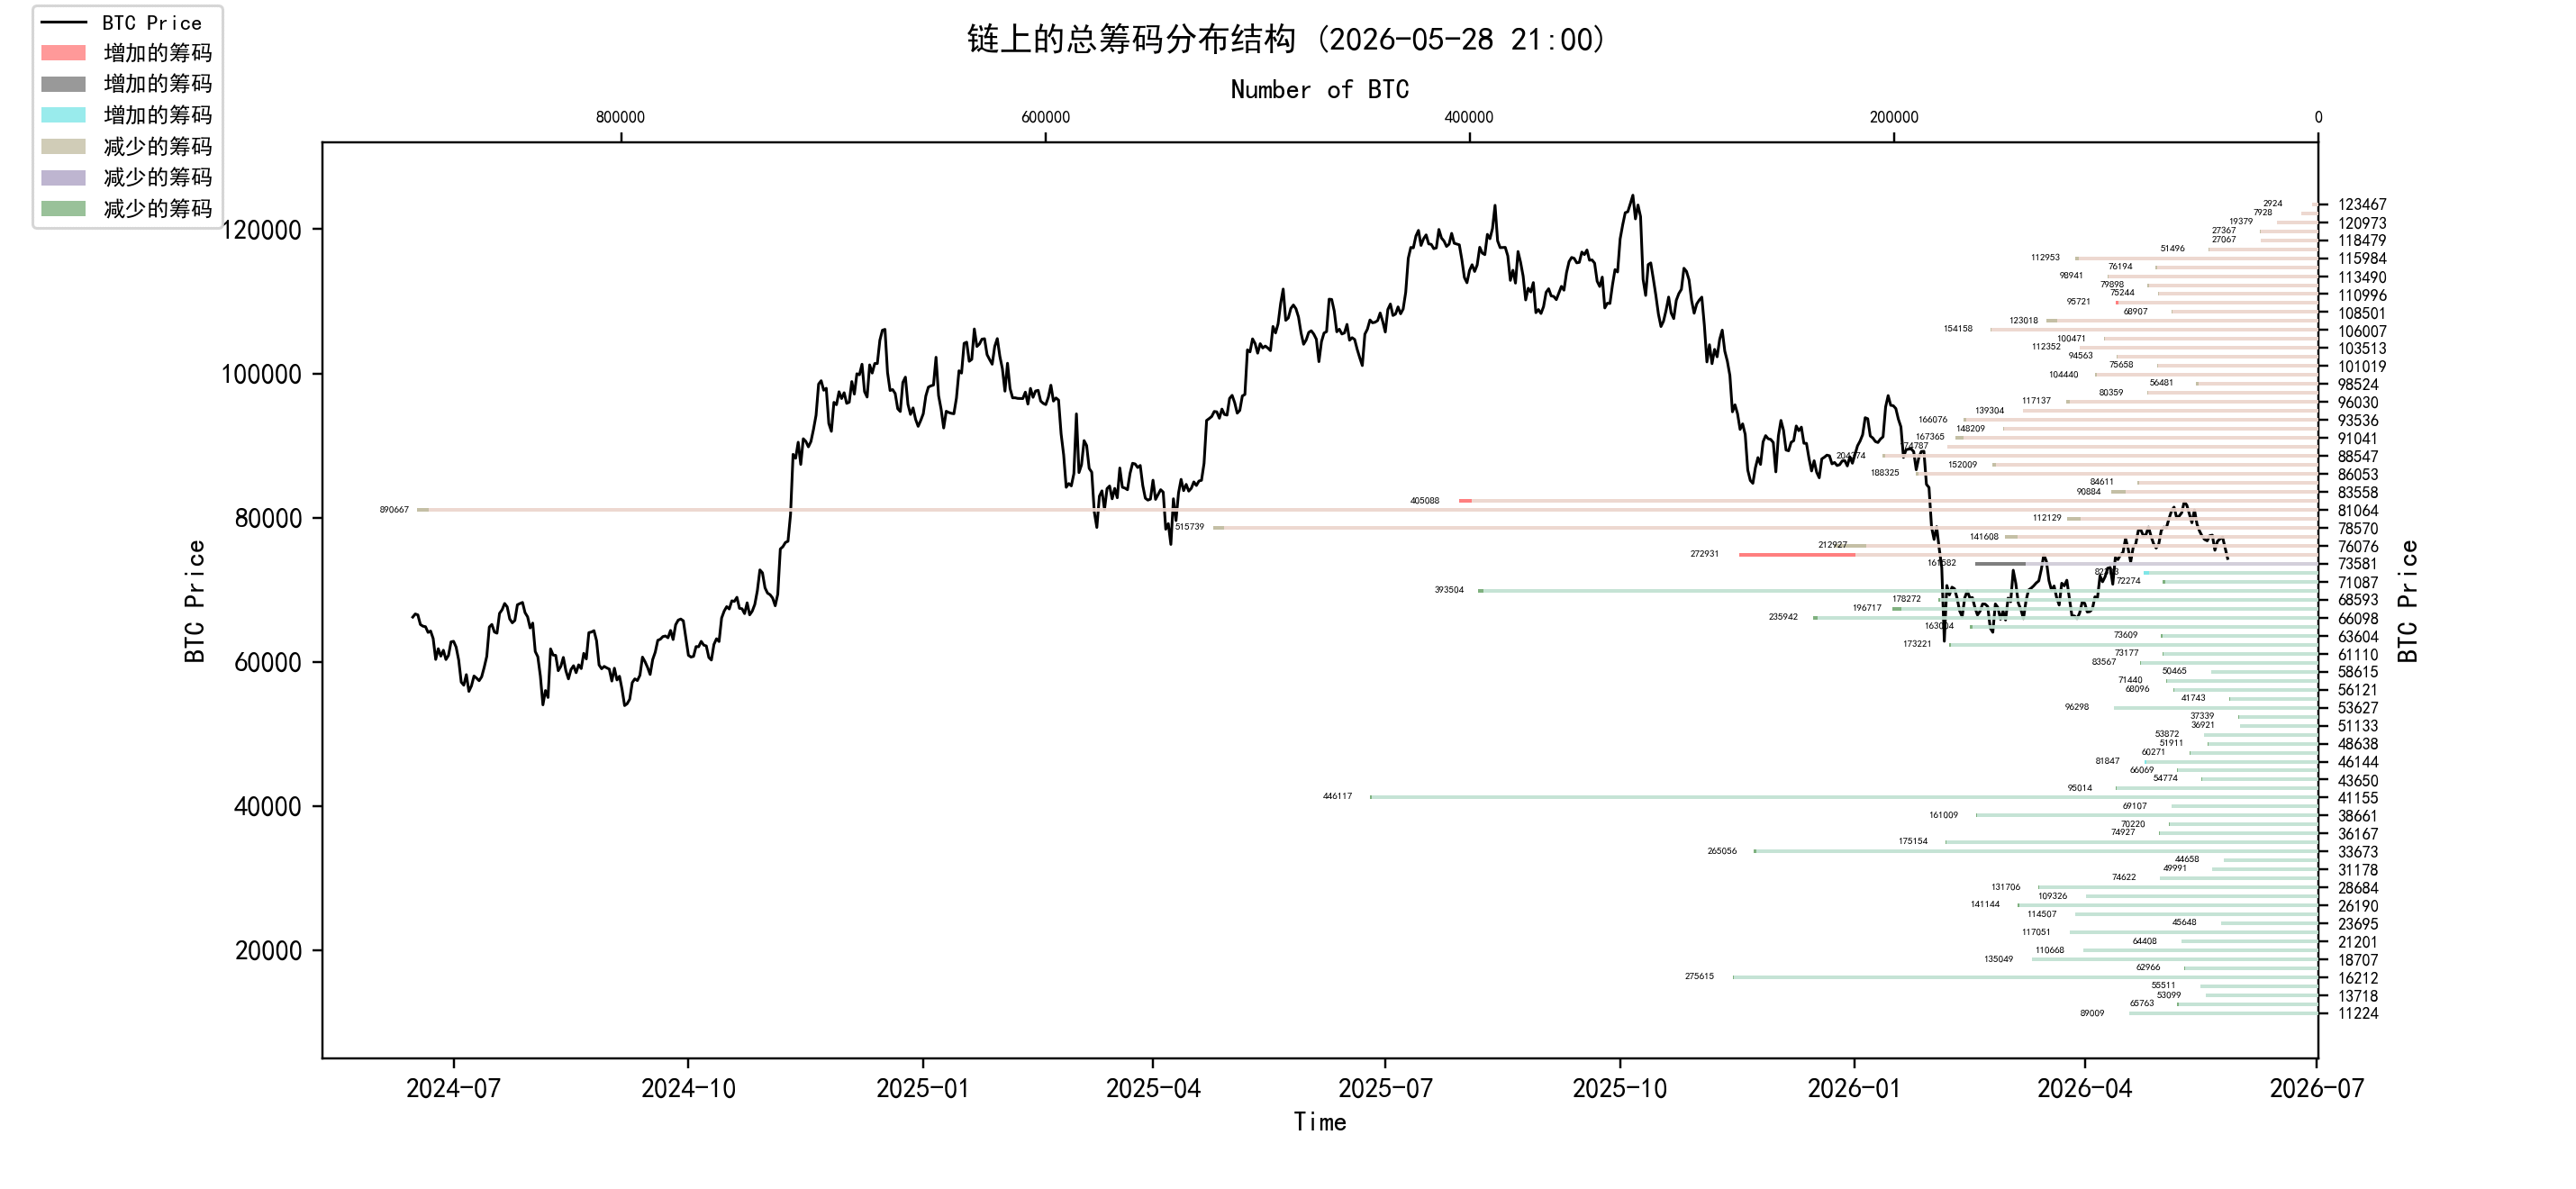
Quan sát biểu đồ phân phối chip, xung quanh 80000 có khối lượng giao dịch lớn, sẽ có một sự hỗ trợ hoặc áp lực nhất định.
Phân tích:
60000-68000 khoảng 1.09 triệu đồng;
76000-89000 khoảng 2.98 triệu đồng;
90000-100000 khoảng 1.15 triệu đồng;
Trên 100000 khoảng 1.39 triệu đồng;
Về thông tin quan trọng
Về thông tin kinh tế
Giá dầu giảm mạnh, nhưng Eo biển Hormuz vẫn là biến số chính của thị trường toàn cầu. Thay đổi quan trọng nhất tuần này là giá dầu giảm rõ rệt từ mức cao. Vào ngày 27 tháng 5, do truyền thông Iran cho biết đã thấy khung thỏa thuận sơ bộ để Mỹ-Iran chấm dứt xung đột và mở lại Eo biển Hormuz, giá dầu Brent đã giảm xuống gần 95 USD, WTI giảm xuống gần 89 USD. Theo Reuters, Iran đã hiệu quả đóng Eo biển Hormuz trước đó khiến hơn 14 triệu thùng/ngày nguồn cung dầu từ Trung Đông bị ngắt kết nối, do đó việc phục hồi đường này sẽ ảnh hưởng trực tiếp đến kỳ vọng lạm phát toàn cầu. Quan điểm của các tổ chức/thị trường: Giám đốc giao dịch BOK Financial, Dennis Kissler, cho rằng, tình hình “cung cấp cực kỳ căng thẳng” mà thị trường trước đó đã tính toán đang được cải thiện; nhưng Wealthspire Advisors cho rằng, việc khôi phục lưu thông sau một tháng tới vẫn chưa đủ để khiến thị trường hoàn toàn yên tâm, vì vẫn có thể xảy ra biến động.
Lợi suất trái phiếu Mỹ trở thành nguồn áp lực chính cho thị trường chứng khoán và crypto. Trong tuần này, lợi suất trái phiếu Mỹ có giảm trở lại do giá dầu giảm, nhưng vẫn cao đáng kể so với mức trước chiến tranh. Reuters cho biết từ khi chiến tranh tại Iran bắt đầu từ cuối tháng Hai, lợi suất trái phiếu Mỹ kỳ hạn 10 năm đã tăng khoảng 50 điểm cơ bản, trong khi lợi suất kỳ hạn 2 năm tăng khoảng 70 điểm cơ bản. Nhận định của tổ chức/thị trường: mô hình của Ngân hàng Société Générale cho rằng lợi suất trái phiếu Mỹ 10 năm quanh mức 4,5% là một vị trí then chốt; nếu tiếp tục đi lên, tương quan giữa chứng khoán và trái phiếu có thể chuyển sang rõ rệt tiêu cực—tức là “lợi suất tăng thêm thì nhìn chung cổ phiếu sẽ tiêu cực”.
Rủi ro USD quay lại mạnh lên, vốn toàn cầu có thể tiếp tục nghiêng về tài sản Mỹ. Tuần này USD lại nhận được sự chú ý. Reuters cho biết lợi suất trái phiếu Mỹ cao hơn và độ bền của kinh tế Mỹ đã mở rộng lợi thế về chênh lệch lợi suất của USD so với các đồng tiền khác. Macquarie cho rằng nếu giá dầu duy trì ở mức cao và Fed phát đi tín hiệu thắt chặt, USD có thể tiếp tục mạnh lên; UBS cũng cho rằng miễn là chênh lệch lợi suất tiếp tục mở rộng theo hướng có lợi cho USD, đường đi tự nhiên của USD vẫn nghiêng về đi lên.
Fed thay người đứng đầu cộng với lạm phát biến động lặp lại, thị trường tiếp tục giao dịch “lãi suất cao lâu hơn”. Kevin Warsh đã tuyên thệ nhận nhiệm vụ Chủ tịch Fed vào ngày 22/5, tiếp quản trong bối cảnh rất phức tạp gồm giá khí đốt tăng, lạm phát tăng và niềm tin người tiêu dùng suy giảm. Reuters cho biết Warsh cam kết lãnh đạo một Fed “định hướng cải cách”, đồng thời một số quan chức Fed cũng đang thảo luận liệu có cần hủy bỏ xu hướng nới lỏng hay không. Nhận định của tổ chức/thị trường: hiện thị trường không còn đơn thuần giao dịch việc cắt giảm lãi suất, mà bắt đầu giao dịch rủi ro có khả năng Fed tăng lãi suất trước cuối năm. Reuters cũng dẫn báo cáo về thị trường cho vay mua nhà của Mỹ rằng CPI tháng 4 đã tăng 3,8% so với cùng kỳ năm trước, cao hơn mức 2,9% của tháng 8 năm ngoái; ngày càng nhiều quan chức Fed lo ngại đây không chỉ là cú sốc năng lượng tạm thời mà có thể diễn biến thành lạm phát kéo dài.
Áp lực lên người tiêu dùng Mỹ gia tăng, bất động sản tiếp tục chịu cú sốc từ lãi suất cao. Chỉ số niềm tin người tiêu dùng của Đại học Michigan chốt tháng 5 giảm xuống 44,8, mức thấp kỷ lục, thấp hơn 49,8 của tháng 4. Người phụ trách khảo sát Joanne Hsu cho biết 57% người tiêu dùng tự đề cập rằng giá cao đang bào mòn tài chính cá nhân, cao hơn mức 50% của tháng trước.
Cổ phiếu Mỹ vẫn dựa vào AI và lợi nhuận để đỡ, nhưng mức độ tập trung của thị trường khá cao. Tuần này, cổ phiếu Mỹ vẫn vận hành quanh vùng kỷ lục. Khảo sát của Reuters cho thấy 47 nhà chiến lược và quản lý quỹ có dự báo trung vị rằng S&P 500 sẽ đạt 7.620 điểm vào cuối năm 2026, chỉ cao hơn khoảng 1,3% so với hiện tại; đồng thời họ dự báo đến giữa năm 2027, S&P 500 có thể đạt 8.050 điểm.
Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Nhật Bản tiếp tục nghiêng về thắt chặt, khiến chu kỳ nới lỏng toàn cầu bị dời lại Ở phía châu Âu, ủy viên ECB Isabel Schnabel cho biết lạm phát khu vực đồng euro đã lên 3%, thị trường dự báo đến cuối năm có thể tiến gần 4%; bà cho rằng cú sốc năng lượng hiện nay rất lớn và tính dai dẳng đã vượt giả định bất lợi trước đó.
Lợi nhuận công nghiệp của Trung Quốc cải thiện, nhưng cấu trúc phục hồi vẫn chưa cân đối Theo số liệu của Trung Quốc, lợi nhuận của các doanh nghiệp công nghiệp quy mô trên 4 tháng 4 tăng 24,7% so với cùng kỳ năm trước, mức nhanh nhất kể từ tháng 11/2023; lũy kế 1-4 tháng tăng 18,2%. Tuy nhiên, Reuters cho rằng đà phục hồi chủ yếu đến từ việc giá ở thượng nguồn tăng, nhu cầu liên quan đến AI và hỗ trợ từ xuất khẩu; trong khi nhu cầu nội địa còn yếu và cạnh tranh ở hạ nguồn vẫn là áp lực.
Quan hệ thương mại Trung-Mỹ đi vào trạng thái “giảm nhẹ có giới hạn, giữ áp lực” Đại diện Thương mại Hoa Kỳ Jamieson Greer cho biết Hoa Kỳ sẽ lấy ý kiến công chúng để quyết định những mặt hàng của Trung Quốc nào được đưa vào phạm vi giảm thuế; Trung Quốc và Mỹ đồng ý lập Ủy ban thương mại chung, thảo luận ban đầu khoảng 30 tỷ USD hàng hóa phi chiến lược về việc giảm thuế hoặc dỡ bỏ thuế quan. Tuy nhiên ông cũng nhấn mạnh Hoa Kỳ sẽ tiếp tục duy trì thuế quan đối với Trung Quốc, và mức thuế của Mỹ với Trung Quốc nhiều khả năng sẽ còn cao hơn so với các nước khác trong thời gian dài.
Chuỗi cung ứng AI tiếp tục mở rộng, Đài Loan vẫn là nút cốt lõi phần cứng AI toàn cầu Nvidia CEO Hoàng Nhân Quân cho biết công ty dự kiến mỗi năm đầu tư khoảng 150 tỷ USD vào Đài Loan và gọi Đài Loan là khu vực cốt lõi của “cuộc cách mạng AI”. Trụ sở Nvidia tại Đài Loan dự kiến khởi công trong năm nay, đến năm 2030 đi vào vận hành và sẽ ngày càng tiến sát các đối tác máy chủ và sản xuất tiên tiến như TSMC, Foxconn, Wistron, Quanta… Ảnh hưởng thị trường: CapEx cho AI vẫn là một trong những trụ đỡ cấu trúc mạnh nhất cho chứng khoán toàn cầu, có lợi cho bán dẫn, đóng gói tiên tiến, máy chủ, điện, trung tâm dữ liệu và chuỗi cung ứng liên quan. Nhưng nếu lợi suất trái phiếu Mỹ tiếp tục tăng, các tài sản AI định giá cao vẫn có thể điều chỉnh theo từng giai đoạn.
Tin tức về hệ sinh thái crypto
BTC, ETH, SOL tiếp tục suy yếu; thị trường crypto vẫn đi theo định giá vĩ mô Tính đến 27/5, thị trường crypto hiện không có xu hướng độc lập rõ rệt, chủ yếu chịu tác động đồng thời từ lợi suất trái phiếu Mỹ, USD, dòng tiền ETF và khẩu vị rủi ro tổng thể.
Tác động thị trường: Nếu giá dầu tiếp tục giảm và dòng vốn ETF ngừng chảy ra, thị trường crypto có cơ hội đứng vững; nếu USD và lợi suất trái phiếu Mỹ quay đầu tăng trở lại, BTC và các altcoin có độ biến động cao vẫn sẽ chịu áp lực. 2. Các ETF liên quan đến Solana tương đối vững hơn, nhưng quy mô vẫn nhỏ. Dữ liệu của Farside cho thấy ETF liên quan đến Solana có dòng ròng khoảng 5,8 triệu USD vào ngày 22/5, còn ngày 26/5 gần như bằng 0. So với dòng ETF rút ra ở BTC và ETH, dòng tiền vào SOL thể hiện tương đối kiên cường hơn, nhưng quy mô tổng thể vẫn hạn chế. 3. SoFi đẩy stablecoin đến người dùng bán lẻ, tài chính truyền thống tiếp tục tiến vào thanh toán on-chain. SoFi công bố 15 triệu người dùng có thể mua, bán và nắm giữ SoFiUSD ngay trong ứng dụng SoFi. SoFiUSD hoạt động trên Ethereum và Solana, neo 1:1 với USD và có thể được quy đổi thông qua SoFi Bank.
Tổng quy mô stablecoin nhìn chung ổn định, trong đó stablecoin gắn với USD vẫn chiếm ưu thế tuyệt đối. Theo DefiLlama, tổng vốn hóa stablecoin khoảng 322,57 tỷ USD, biến động 7 ngày khoảng -0,02%; tỷ trọng USDT khoảng 58,67%; quy mô USDT khoảng 189,2 tỷ USD, USDC khoảng 76,6 tỷ USD.
ECB phản đối nới lỏng quy tắc stablecoin đồng euro, tuyến đường stablecoin ở châu Âu và Mỹ phân hóa ECB cảnh báo Bộ trưởng tài chính các nước châu Âu rằng việc nới lỏng quy định phát hành stablecoin đồng euro có thể làm suy giảm năng lực cho vay của ngân hàng và tăng độ khó trong việc điều hành lãi suất của ngân hàng trung ương. Chủ tịch ECB Lagarde và các quan chức ngân hàng trung ương khác lo ngại stablecoin sẽ khiến tiền gửi ngân hàng kém ổn định hơn và làm gia tăng rủi ro “tách trung gian” của hệ thống ngân hàng.
Cổ phiếu mã hóa và RWA tiếp tục được thúc đẩy, nhưng lực cản từ quy định vẫn còn Trước đó Reuters dẫn Bloomberg cho biết SEC chuẩn bị triển khai “cơ chế miễn trừ sáng tạo”, cho phép giao dịch các tài sản như cổ phiếu mã hóa tokenized, có thể mở ra lộ trình quản lý mới để đưa cổ phiếu truyền thống lên chuỗi. Nhưng các bản tin tiếp theo trong tuần này cho thấy kế hoạch này vấp phải sự phản đối từ sàn giao dịch và những người tham gia thị trường; SEC đã hoãn các đề xuất liên quan. Các điểm gây tranh cãi bao gồm việc liệu cổ phiếu mã hóa có được quyền chi trả cổ tức, quyền biểu quyết, quyền hậu thuẫn/đồng xác nhận của công ty hay không, và liệu có cho phép bên thứ ba phát hành các token liên quan mà không cần sự đồng ý của công ty niêm yết hay không.
CLARITY Act vẫn là mạch chính quản lý crypto của Mỹ CLARITY Act trước đó đã được Ủy ban Ngân hàng Thượng viện Mỹ thúc đẩy. Dự luật này nhằm xác định rõ ranh giới giám sát của SEC và CFTC đối với các loại tài sản số khác nhau, đồng thời xử lý các vấn đề như sàn giao dịch, công ty môi giới, phần thưởng stablecoin và tuân thủ DeFi. Trong đó, tranh cãi quan trọng nhất vẫn là phần thưởng đối với stablecoin: dự luật có xu hướng cấm việc thưởng cho số dư stablecoin nhàn rỗi tương tự lãi suất tiền gửi ngân hàng, nhưng cho phép một phần thưởng dựa trên hoạt động giao dịch.
Nhận định dài hạn: dùng để quan sát hoàn cảnh dài hạn của chúng ta; thị trường bò/thị trường gấu/thay đổi cấu trúc/trạng thái trung tính
Thăm dò trung hạn: dùng để phân tích chúng ta đang ở giai đoạn nào, giai đoạn này kéo dài bao lâu và sẽ đối mặt với tình huống gì
Quan sát ngắn hạn: dùng để phân tích trạng thái thị trường ngắn hạn; đồng thời đánh giá khả năng xuất hiện một số hướng nhất định và một sự kiện nào đó dưới một tiền đề nào đó
Nhận định dài hạn
Cá voi dài hạn kém thanh khoản
Tổng áp lực bán giao ngay trên chuỗi
Dòng tiền ETF giao ngay BTC ròng
Người nắm giữ dài hạn trên 6 tháng
Chuyển khoản của cá voi khổng lồ trên sàn
Người nắm giữ dài hạn trên 1 năm so với người nắm giữ ngắn hạn
Ngưỡng chi phí của nhà đầu tư dài hạn
Phân tích cộng hưởng giữa BTC trên chuỗi và vĩ mô: lượng hàng đang nhẹ đi, vốn vẫn chưa quay lại. Trạng thái cốt lõi của BTC hiện rất rõ ràng: cấu trúc cung trên chuỗi đang được cải thiện, nhưng phía dòng tiền vẫn khá lạnh. Đây không phải là một vấn đề thuần on-chain. Phía vĩ mô: lãi suất cao, áp lực USD, ETF chảy ra, cá voi lớn trên sàn nạp vào—tất cả cùng đè lên giá. Phía on-chain: tỷ trọng người nắm giữ dài hạn tăng trở lại, nhà đầu cơ ngắn hạn rút khỏi thị trường, lượng hàng nổi giảm—và các yếu tố này lại tạo điều kiện cho đáy trung hạn. Hình ảnh thật nhất của thị trường lúc này là: cấu trúc đáy đang hình thành, nhưng chưa được xác nhận là đảo chiều.
Cá voi dài hạn kém thanh khoản: dòng vốn mạnh nhất vẫn chưa ra tay quyết đoán
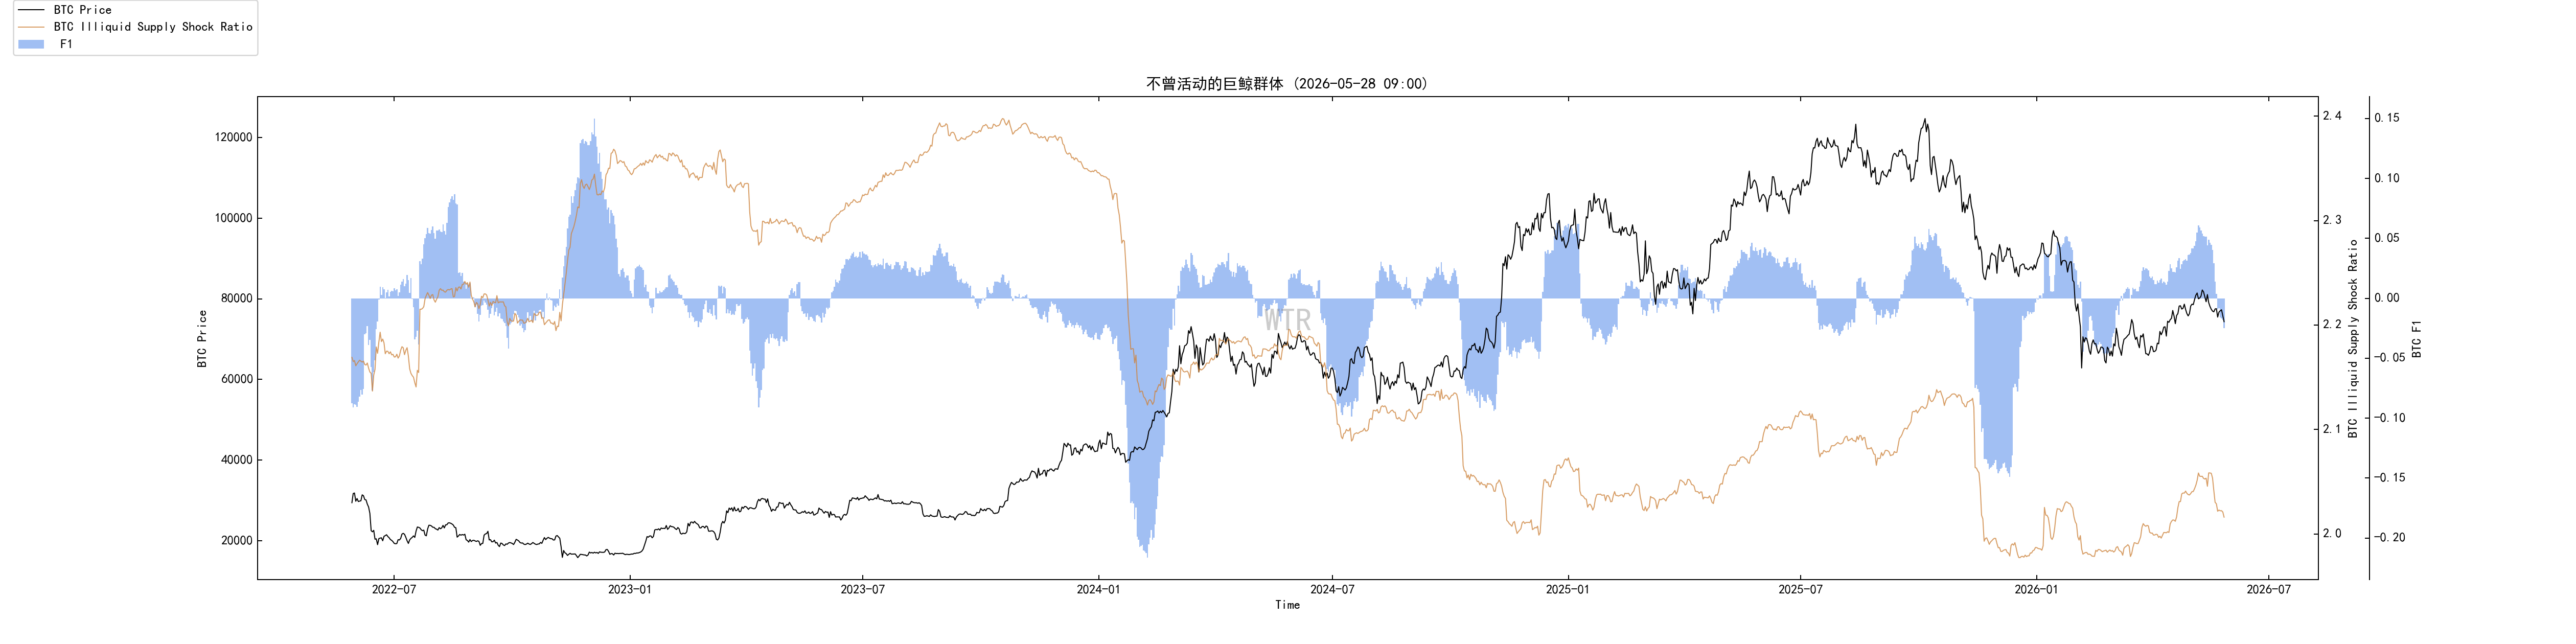 Trước đó các “cá voi” dài hạn không thanh khoản đúng là từng có xu hướng tăng trưởng, cho thấy một phần vốn dài hạn sẵn sàng hấp thụ hàng. Nhưng mức tăng trưởng này suy yếu rõ rệt phía trên 81.000 USD; chỉ khi giá rơi trở lại dưới 80.000 USD thì mới xuất hiện lại một chút động lượng tăng trưởng.
Quan trọng hơn, khi giá tiếp tục yếu đi, tỷ trọng của nhóm này bắt đầu giảm nhanh. Ở khu vực quanh 72.900 USD, các “cá voi” dài hạn kém thanh khoản vẫn đang giảm đi.
Điều này cho thấy các dòng vốn lớn không hề “trụ đỡ vô điều kiện”. Họ sẽ mua các phần hàng rẻ, nhưng sẽ không ngồi chờ để nhận hàng một cách mù quáng khi thị trường yếu thế. Hành vi của nhóm này giống như gom hàng nhạy với giá hơn là kiểu phòng thủ mạnh.
Vì vậy, tín hiệu từ bộ dữ liệu này không mạnh. Nó chứng minh rằng ở vùng thấp có người nhìn thấy, nhưng chưa chứng minh được rằng ở vùng thấp có người sẵn sàng tiếp tục mua.
Tổng áp lực bán giao ngay trên chuỗi: vấn đề thực sự không phải bán quá mạnh, mà là mua quá yếu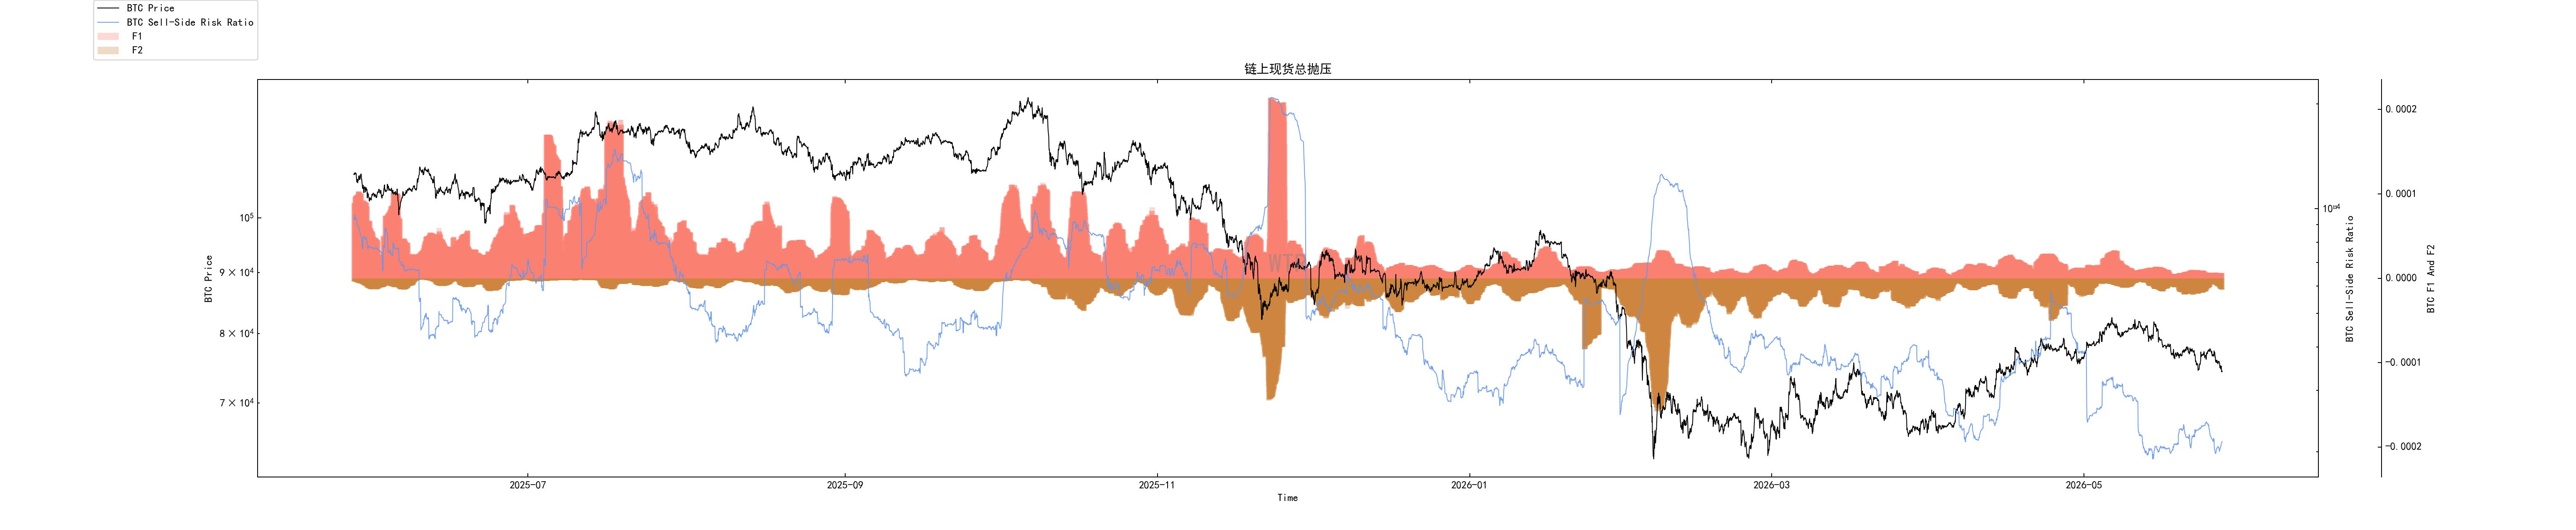 Tổng áp lực bán giao ngay trên chuỗi sau khi lần thứ hai chạm lên trên 82.000 USD đã giảm rõ rệt, nhưng phía sau đó giá lại càng yếu hơn. Hiện tượng này rất quan trọng.
Nếu áp lực bán giảm mà giá vẫn không đi được, thì vấn đề không nằm ở bên bán mà ở bên nhu cầu. Thị trường không thiếu “ít người bán hơn”, mà thiếu “có người sẵn sàng mua liên tục”.
Bây giờ giá đã rơi xuống quanh 78.000 USD, tổng áp lực bán giao ngay bắt đầu tăng trở lại, đặc biệt là trong quá trình hồi. Điều này cho thấy phía trên có một nhóm vốn đang xem nhịp hồi là “cửa sổ thoát”.
Điều này khiến nhịp hồi trở nên kém sắc. Áp lực bán ở vùng thấp không phải cực đoan, nhưng hễ giá đi lên thì lệnh bán sẽ lại xuất hiện. Thị trường không phải không có không gian để hồi, mà là mỗi lần hồi đều cần trước tiên tiêu hóa ý định thoát hàng ở phía trên.
Dòng tiền BTC ETF: khối tổ chức vẫn đang rút lui, lực mua ngắn hạn chưa quay lại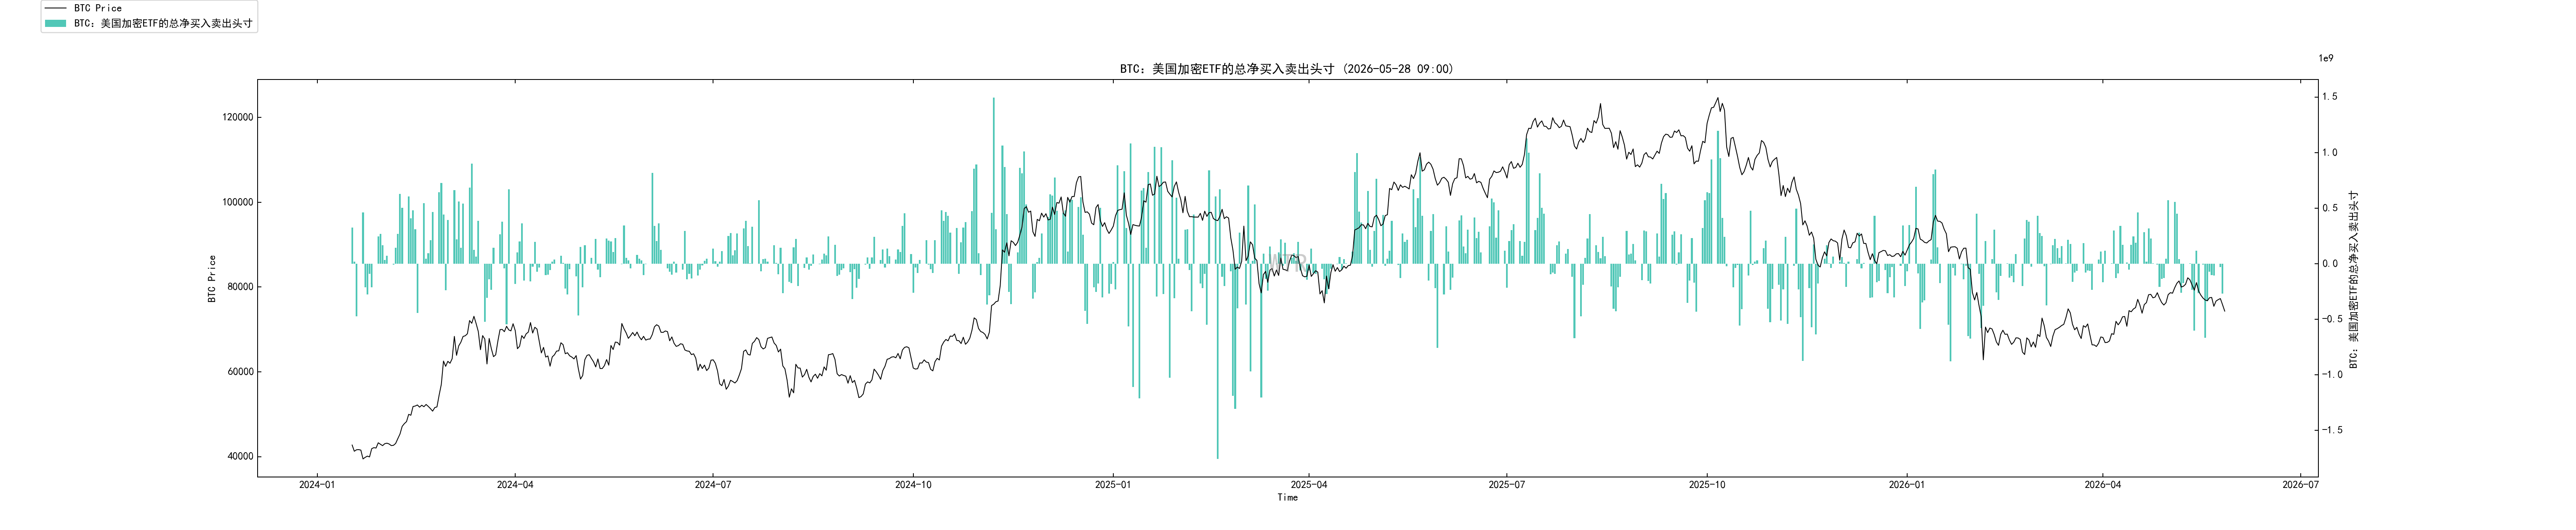 Tín hiệu trực tiếp nhất của BTC ETF hiện là vừa giảm giá vừa chảy ra.
Tệ hơn là, ngay cả khi bật lên trước đó cũng đã xuất hiện dòng chảy ra mạnh.
Điều này cho thấy vốn của tài chính truyền thống không xem việc giá giảm là cơ hội để mua vào tích lũy ổn định; ngược lại, họ xem nhịp hồi như một kênh xuất dòng thanh khoản. ETF ban đầu là kênh cốt lõi định giá theo hướng tổ chức trong chu kỳ này của BTC; hiện kênh đó tạm thời chuyển từ “trụ đỡ” thành “áp lực”.
Tác động đến diễn biến ngắn hạn là rất lớn. Dù lượng “hàng” dài hạn trên chuỗi có thể tiếp tục lắng đọng, nếu dòng tiền ETF không ngừng chảy ra, thì giá sẽ khó có thể phục hồi mượt mà.
BTC hiện không thiếu câu chuyện, mà thiếu lực mua biên. Nếu ETF không quay trở lại dòng tiền vào, thì thị trường chỉ cải thiện về cấu trúc trên chuỗi, xu hướng giá khó có thể chuyển mạnh theo chiều tăng một cách dễ dàng.
Cơ cấu nắm giữ của người tham gia dài hạn: điều kiện đáy trung hạn đang được tích lũy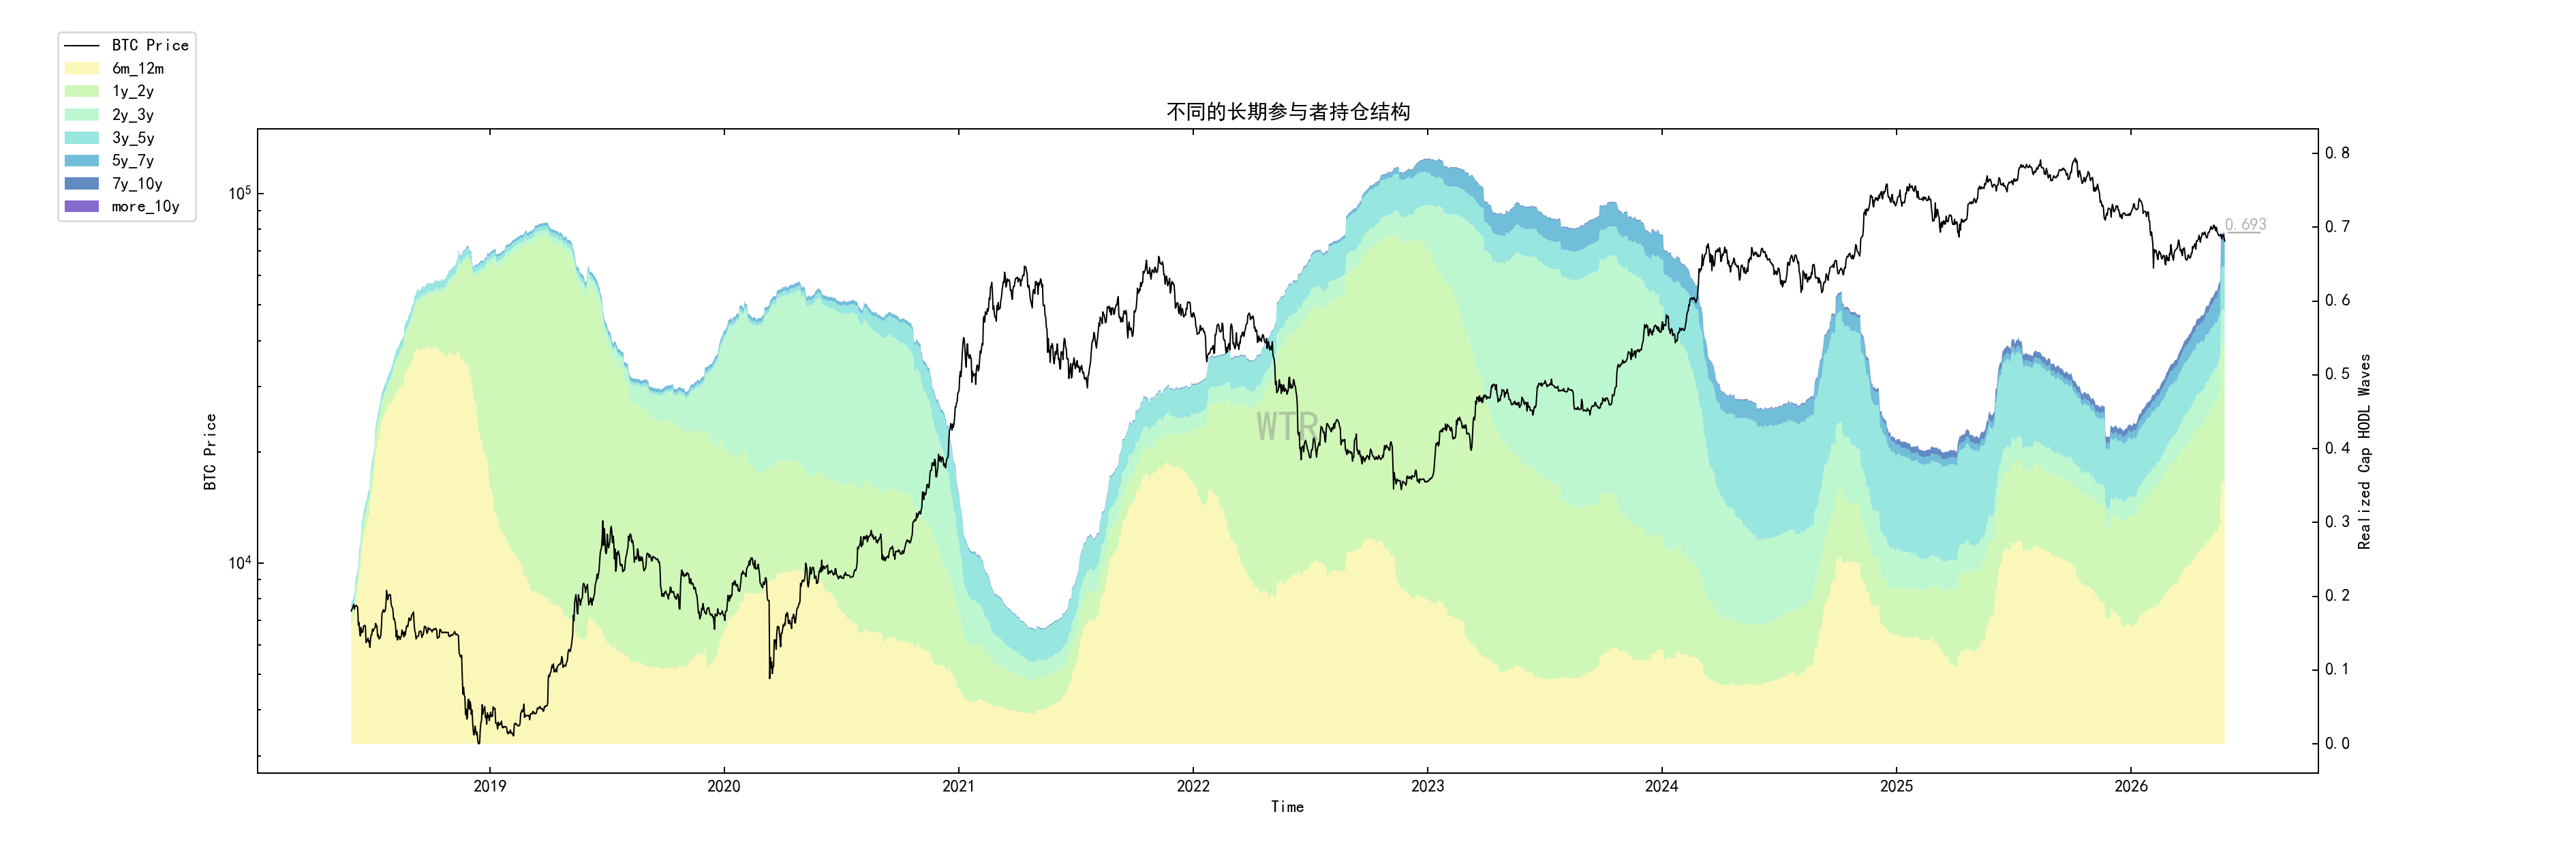 Tỷ trọng người tham gia dài hạn trên 6 tháng tăng từ mức khoảng 0,527 trước đó lên 0,693; trong tuần gần đây tăng rất nhanh. Đây là tín hiệu trung hạn có giá trị nhất trong bộ dữ liệu on-chain này.
Lịch sử cho thấy khi tỷ trọng hàng dài hạn tăng nhanh và tiến gần vùng cao, thường sẽ tương ứng với khu vực gần đáy lớn của thị trường. Lý do khá đơn giản: hàng đầu cơ ngắn hạn bị rửa sạch, hàng dần trầm tích vào tay những người không dễ giao dịch; lượng cung nổi trên thị trường giảm. Về sau, chỉ cần có dòng mua mới, độ co giãn của giá sẽ tăng rõ rệt.
Nhưng không thể suy ra cơ học. Tỷ trọng nắm giữ dài hạn tăng lên một phần đến từ việc hấp thụ thực sự, và một phần nữa đến từ việc hàng tự “già đi” tự nhiên và dòng tiền ngắn hạn rút lui. Điều đó cho thấy thị trường đang nhẹ đi, nhưng không đồng nghĩa ngay lập tức với việc giá sẽ tăng.
Chỉ báo này giống “xương sống” của cấu trúc đáy hơn là “ga tăng tốc” để khởi động xu hướng.
Chuyển khoản ròng quy mô lớn trên sàn: cá voi vẫn đang đẩy hàng sang vị trí có thể hiện thực hóa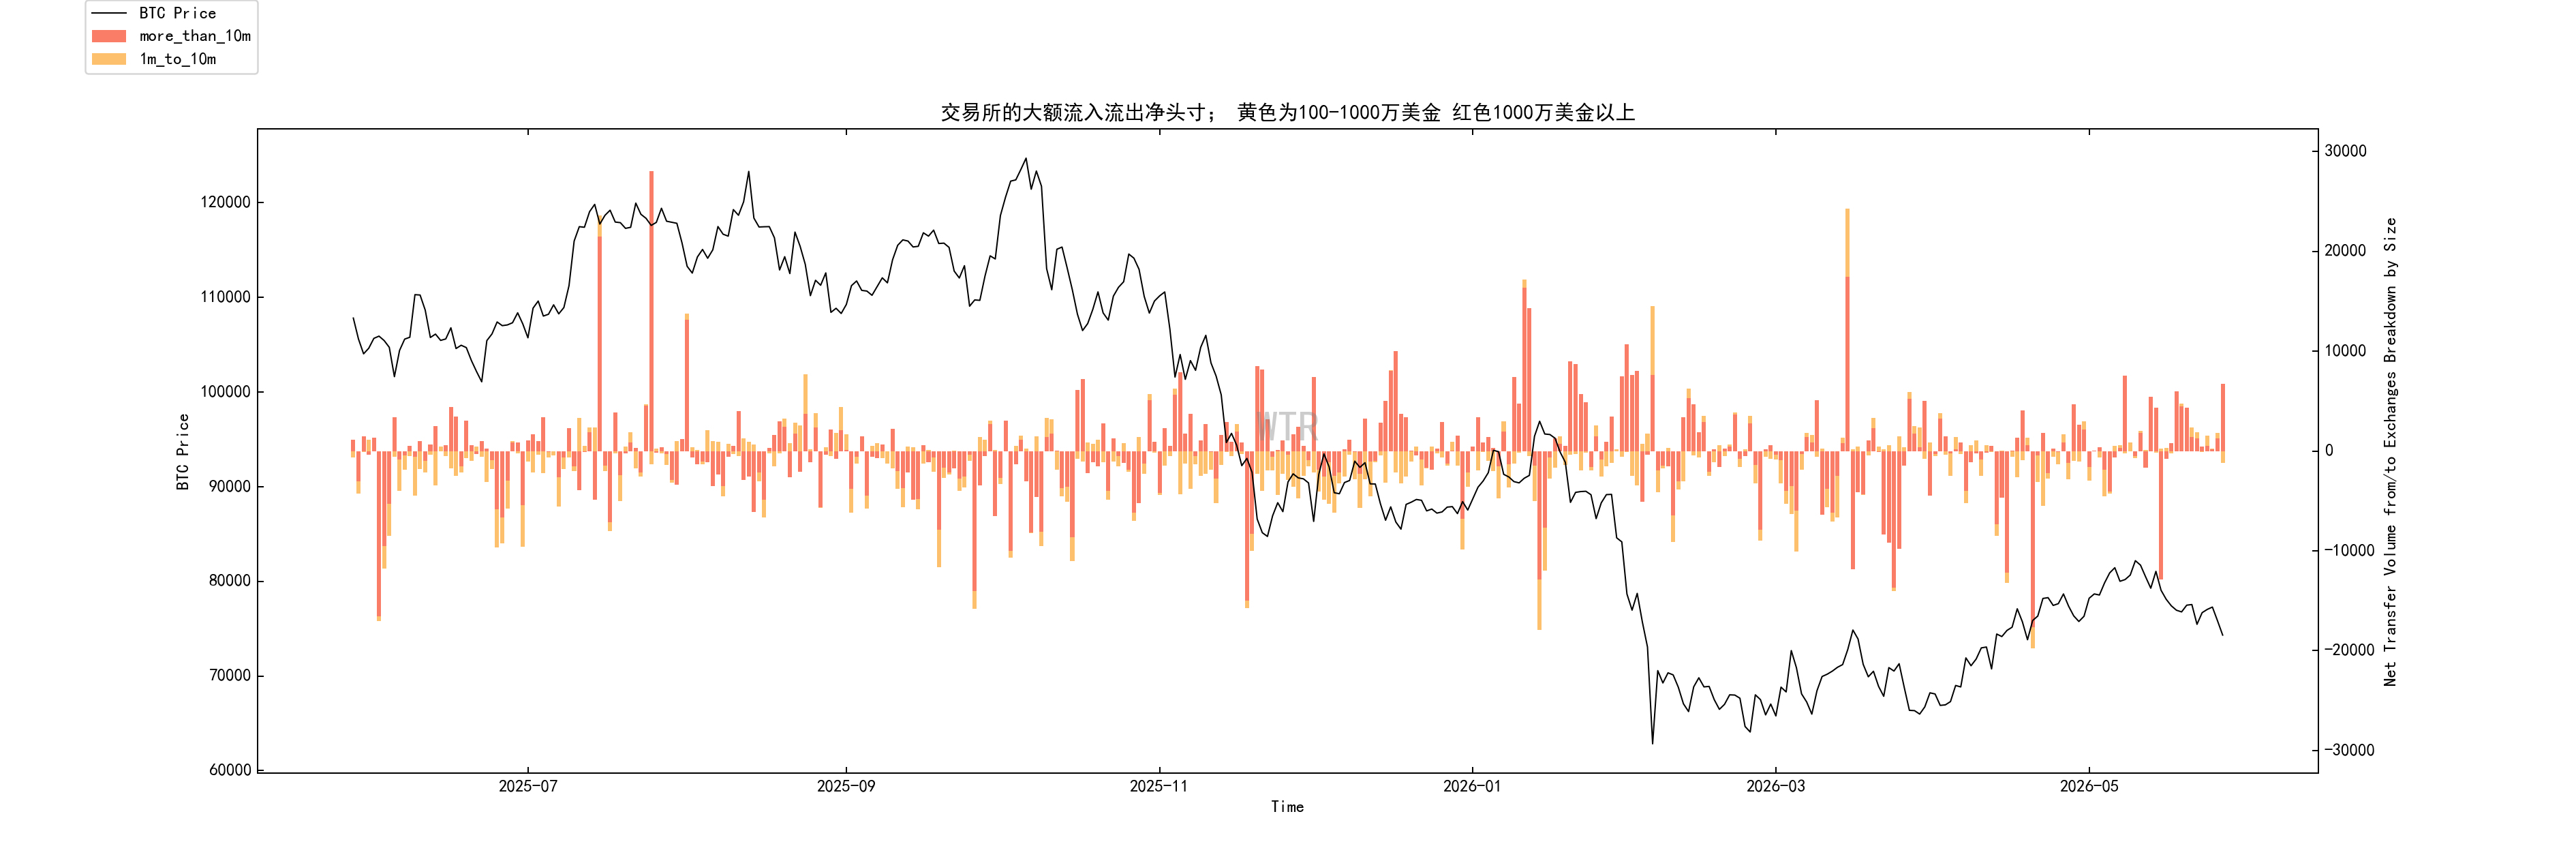 Chuyển khoản ròng quy mô lớn trên sàn nhìn chung nghiêng về dòng vào, cho thấy dòng tiền lớn vẫn đang chuyển đồng vào sàn giao dịch.
Điều này không nhất định đồng nghĩa ngay lập tức sẽ bán ra, nhưng ít nhất nó đại diện cho ba hành động: hiện thực hóa lợi nhuận/thanh khoản, phòng hộ (hedge) và giảm mức độ rủi ro. Dù là hành động nào, đều không phải tín hiệu hấp thụ mạnh.
Phiền phức hơn là dữ liệu này xuất hiện đồng thời với dòng tiền ETF chảy ra. Một bên đại diện cho sự rút lui của vốn từ khối tài chính truyền thống, bên kia đại diện cho việc các quỹ vốn lớn trên chuỗi đưa hàng vào sàn giao dịch. Cả hai phía đều thiên về thận trọng nên thị trường rất khó tạo nhịp hồi mạnh.
Đây cũng là lý do khiến nhịp hồi dễ thất bại. Giá vừa nhích lên một chút là sẽ đụng nhu cầu thanh khoản của dòng vốn lớn.
Người nắm giữ dài hạn trên 1 năm và nhà đầu cơ ngắn hạn: hàng dài hạn ổn định, còn vốn ngắn hạn rút đi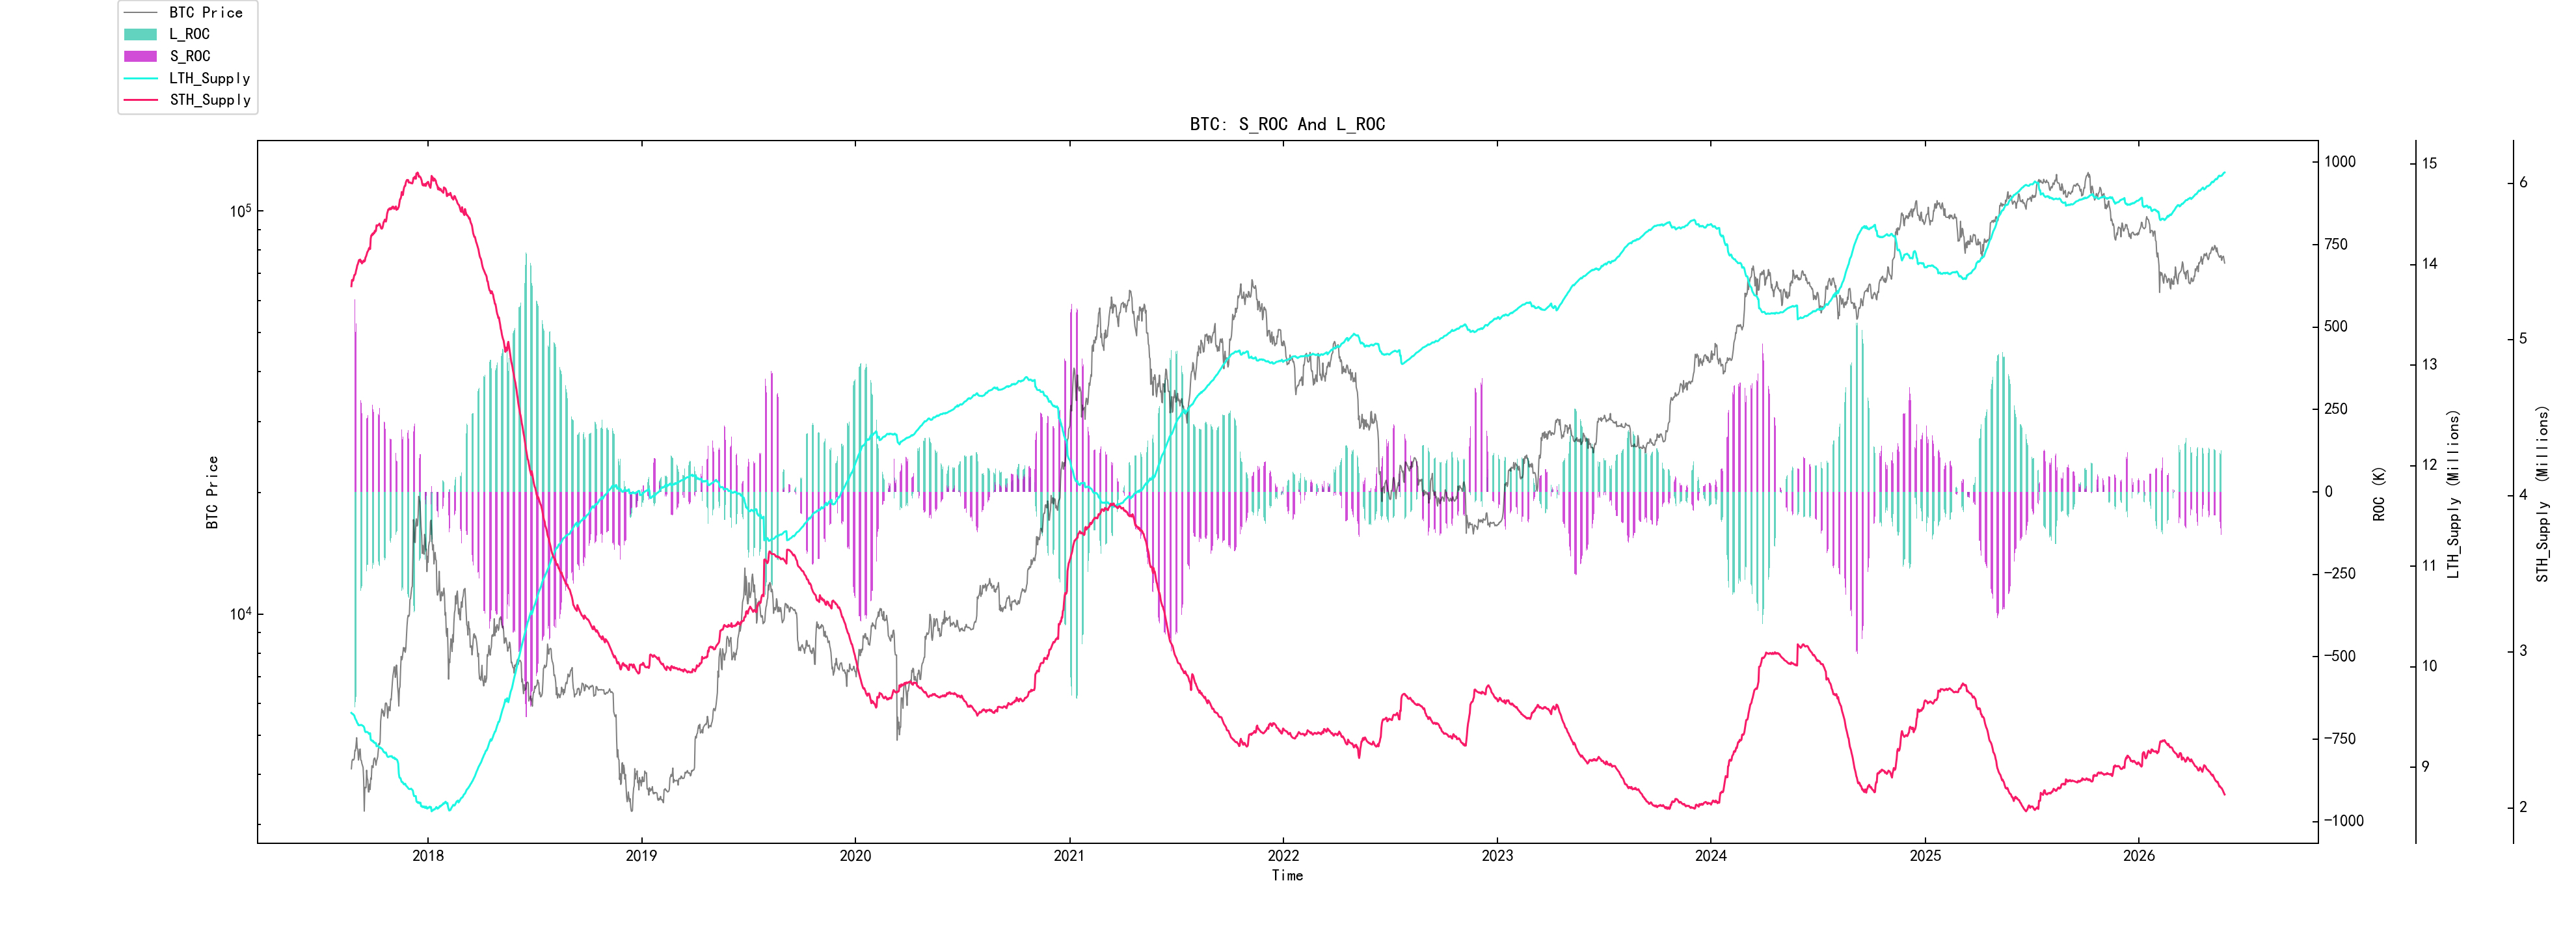 Người nắm giữ dài hạn trên 1 năm vẫn tăng nhẹ, còn nhà đầu cơ ngắn hạn bắt đầu giảm đôi chút.
Trong lịch sử có vài giai đoạn tăng tốt, về cơ bản đều được xây dựng dựa trên việc người nắm giữ dài hạn tiếp tục tăng lên, hàng ngắn hạn bị nén lại và lượng cổ phần lưu thông trở nên chặt hơn. Cấu trúc này hiện đang xuất hiện.
Nhưng việc nhà đầu cơ ngắn hạn giảm cũng có mặt trái: vốn hoạt động của thị trường ít đi, lực đẩy ngắn hạn yếu hơn. Người nắm giữ dài hạn chịu trách nhiệm giảm nguồn cung, còn dòng tiền ngắn hạn chịu trách nhiệm thúc đẩy giá. Hiện tại, vế đầu đang cải thiện còn vế sau đang rút khỏi thị trường.
Vì vậy, bộ dữ liệu này cho thấy: thị trường đang chuyển từ trạng thái bốc đồng sang lắng đọng. Điều này tốt cho trung hạn, nhưng không nhất thiết ngay lập tức thân thiện với ngắn hạn.
Đường chi phí của người nắm giữ ngắn hạn: 77.800 USD là ranh giới trực tiếp nhất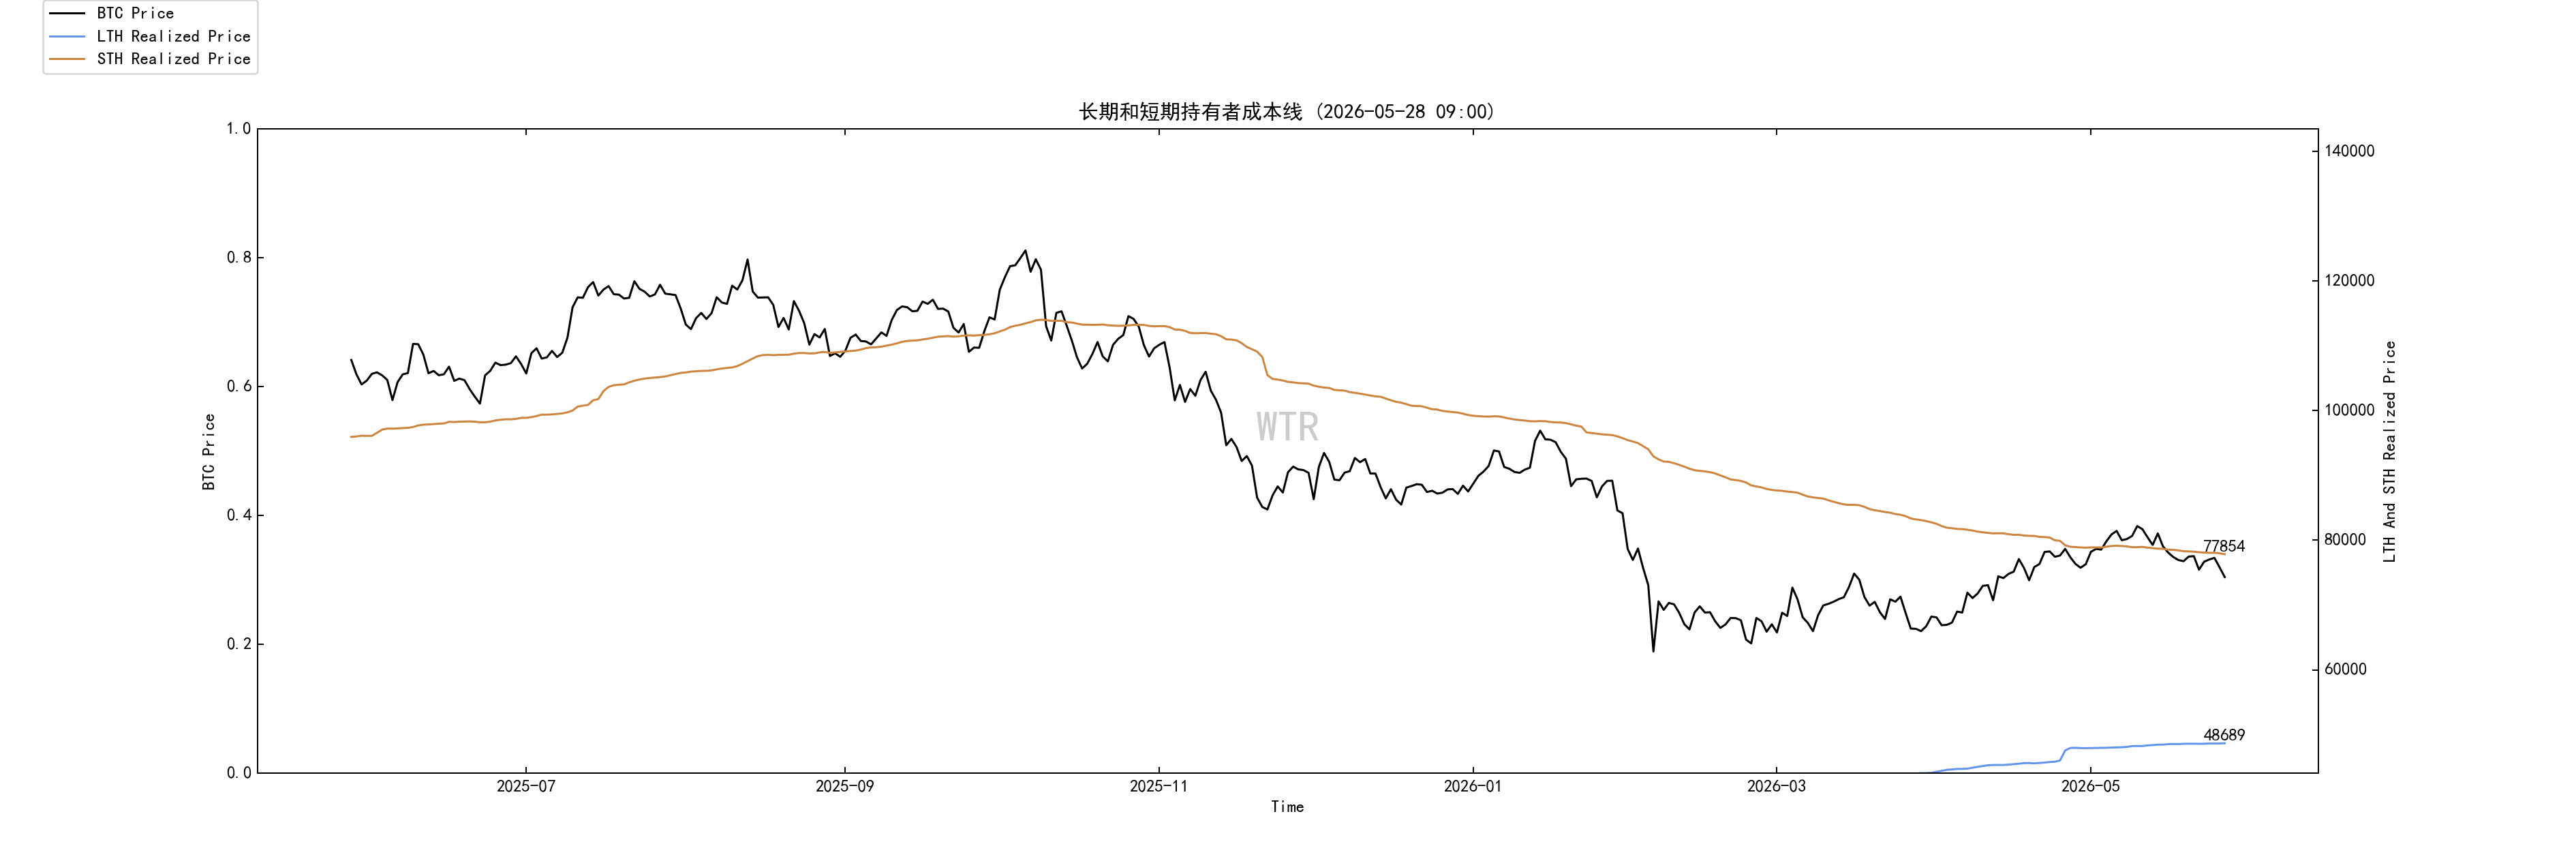
Đường chi phí của người nắm giữ ngắn hạn nằm quanh 77.800 USD. Vị trí này rất then chốt. Giá nằm dưới nó, nhìn chung những người tham gia ngắn hạn ở trạng thái thua lỗ hoặc chịu áp lực; nếu hồi đến gần vùng này, dễ xuất hiện hành vi gỡ vị thế (break-even), giảm bớt và bán do quản trị rủi ro. Nếu giá quay lại đứng lên và giữ vững, áp lực tâm lý của lượng hàng ngắn hạn sẽ hạ nhiệt, và thị trường mới có cơ hội chuyển từ “hồi bị bán” sang “đi lùi xuống có người đỡ”. Vì vậy 77.800 USD không phải điểm bình thường; đó là ranh giới trạng thái vốn ngắn hạn. Nếu không đứng vững, thị trường vẫn là cấu trúc hồi yếu. Nếu đứng lên và giữ vững, thì mới có tư cách bàn về mức phục hồi cao hơn.
II. Phân tích tổng quan: on-chain đang xây đáy, còn phía vĩ mô và dòng tiền vẫn đang kìm nén
Đặt dữ liệu trên chuỗi và tin tức vĩ mô cùng nhau để nhìn, mạch chính của thị trường hiện rất rõ ràng. Phía vĩ mô: giá dầu giảm đã làm dịu rủi ro lạm phát cực đoan nhất, nhưng chưa thực sự kéo về một đợt giao dịch cắt giảm lãi suất. Lợi suất trái phiếu Mỹ vẫn cao; USD vẫn có rủi ro nghiêng về mạnh. Fed và các ngân hàng trung ương lớn khác vẫn chưa bước vào trạng thái nới lỏng. Tài sản rủi ro hiện không đối mặt với một kịch bản mở rộng thanh khoản, mà là ràng buộc định giá trong môi trường lãi suất cao. Ở phía ETF: dòng tiền của BTC và ETH vẫn yếu. Đặc biệt, BTC ETF vừa giảm vừa chảy ra, cho thấy vốn truyền thống chưa hình thành cơ chế tiếp nhận ổn định. Trước đây ETF là cửa vào của dòng tăng lượng, thì hiện nay trong ngắn hạn nó đã trở thành “cửa sổ rút lui”. Phía on-chain: cấu trúc nắm giữ dài hạn đang cải thiện rõ rệt. Tỷ trọng người nắm giữ từ nửa năm trở lên và trên 1 năm tăng lên; nhà đầu cơ ngắn hạn giảm—điều này cho thấy hàng đang trầm tích. Nguồn cung nổi giảm, điều này cực kỳ quan trọng cho trung hạn. Nhưng dòng tiền ròng lớn trên sàn và sự sụt giảm của cá voi kém thanh khoản lại cho thấy dòng vốn mạnh nhất chưa đồng thuận tăng. Dòng tiền lớn có quan sát ở vùng thấp và một phần hấp thụ, nhưng chưa hình thành phòng thủ kiên định. Vì vậy, bản chất của BTC hiện là: phía cung đang tốt hơn, phía cầu vẫn chưa quay lại. Câu này có thể giải thích mọi mâu thuẫn. Vì sao hàng dài hạn cải thiện mà giá vẫn không mạnh? Vì thiếu lực mua. Vì sao áp lực bán giảm mà thị trường vẫn yếu? Vì ETF và vốn vĩ mô chưa quay lại. Vì sao có dấu hiệu đáy ở vùng thấp nhưng không thể xác nhận đảo chiều? Vì cá voi và tổ chức vẫn đang thận trọng rút lui. Vì sao nhìn ngắn hạn dễ bật nhưng thất bại? Vì quanh 77.800 USD có áp lực chi phí ngắn hạn, và ở phía trên vẫn có lượng bán khi hồi. Đây chính là trạng thái thật của thị trường: điều kiện cho đáy trung hạn đang tăng dần, nhưng xu hướng ngắn hạn vẫn chưa chuyển đổi hoàn tất.
Triển vọng ngắn hạn: trước hết nhìn 77.800 USD, sau đó nhìn dòng tiền ETF. Vị trí cốt lõi nhất trong ngắn hạn là quanh 77.800 USD. Nếu BTC không thể quay lại đứng vững trên vùng này, các nhà giữ ngắn hạn vẫn ở trạng thái chịu áp lực; khả năng cao các nhịp hồi tiếp tục bị bán. Khi đó thị trường sẽ lại kiểm tra vùng đỡ bên dưới, và khu vực quanh 72.900 USD sẽ trở thành điểm quan sát rất quan trọng. Nếu giá quay lại đứng trên 77.800 USD và dòng chảy ETF giảm tốc, dòng tiền vào lớn trên sàn giao dịch giảm đi, thì chất lượng của nhịp hồi sẽ được cải thiện rõ rệt. Lúc đó thị trường mới có cơ hội thách thức lại vùng 80.000—82.000 USD. Nhưng không thể chỉ nhìn giá ở đây. Điều thực sự cần quan sát là hành vi của dòng vốn đằng sau giá. Một nhịp phục hồi ngắn hạn “khỏe” cần đồng thời có vài điều kiện: ETF dừng đà chảy ra liên tục, dòng vào của “cá voi” trên sàn giảm, đường chi phí ngắn hạn được thu hồi hiệu quả, và lợi suất trái phiếu Mỹ cùng USD không còn tiếp tục đè nặng lên tài sản rủi ro. Nếu chỉ có giá bật lên còn dòng tiền vẫn chảy ra, thì đó chỉ là hồi, không phải phục hồi.
Triển vọng trung-dài hạn: cấu trúc đáy đang hình thành, nhưng cần nguồn vốn bên ngoài quay trở lại để khởi động. Nhìn từ góc độ trung-dài hạn, cấu trúc trên chuỗi đã bắt đầu có đặc điểm của đáy. Tỷ trọng người tham gia dài hạn tăng nhanh; người nắm giữ lâu dài trên một năm tiếp tục tăng; nhà đầu cơ ngắn hạn giảm. Đây đều là tín hiệu thị trường chuyển từ hỗn loạn sang lắng đọng. Chỉ cần quá trình này tiếp tục, lượng “cổ phiếu nổi” của BTC sẽ ngày càng ít đi. Về sau, nếu áp lực lãi suất vĩ mô giảm bớt và dòng tiền ETF quay trở lại, thì độ đàn hồi của giá sẽ được khuếch đại. Đây cũng là lý do thị trường hiện không nên quá bi quan. Lượng hàng đang chuyển sang tay vốn kiên nhẫn; cấu trúc kiểu này thường không phản ánh ngay vào giá, nhưng sẽ thay đổi độ đàn hồi của giai đoạn tiếp theo. Vấn đề là: cải thiện cấu trúc trung-dài hạn không thể thay thế dòng tiền vào ngắn hạn. BTC hiện không còn là một tài sản thuần trên chuỗi; nó được định giá chung bởi ETF, USD, lợi suất trái phiếu Mỹ và khẩu vị rủi ro toàn cầu. Nếu không có sự phối hợp của dòng vốn bên ngoài, đáy trên chuỗi chỉ có thể xây dựng dần dần chứ không thể khởi động nhanh. Vì vậy chìa khóa thực sự trong trung-dài hạn không phải hệ sinh thái crypto nội bộ hay câu chuyện của từng dự án, mà là liệu thị trường vốn có sẵn sàng một lần nữa trao cho BTC phần bù rủi ro hay không. Nếu sau này lợi suất trái phiếu Mỹ giảm, USD yếu đi, ETF một lần nữa có dòng ròng vào, trong khi lượng hàng dài hạn tiếp tục được trầm tích, thì xác suất tạo ra một đáy lớn theo trung hạn sau nhịp giảm này sẽ tăng đáng kể. Nếu môi trường lãi suất cao tiếp diễn, ETF tiếp tục chảy ra và cá voi “khổng lồ” trên sàn vẫn nạp vào đều, thì dù tỷ trọng hàng dài hạn tiếp tục tăng, thị trường vẫn có thể hoàn tất việc “rũ bỏ” bằng thời gian dài hơn hoặc ở mức giá thấp hơn.
Thăm dò trung hạn
Điểm tổng hợp sức mua của USDC
Mô hình gia tăng
Vị thế ròng theo xu hướng sàn giao dịch BTC
Vị thế ròng lãi/lỗ đã thực hiện
Tỷ lệ lãi/lỗ đã thực hiện trong năm
(Hình dưới: điểm tổng hợp sức mua của USDC)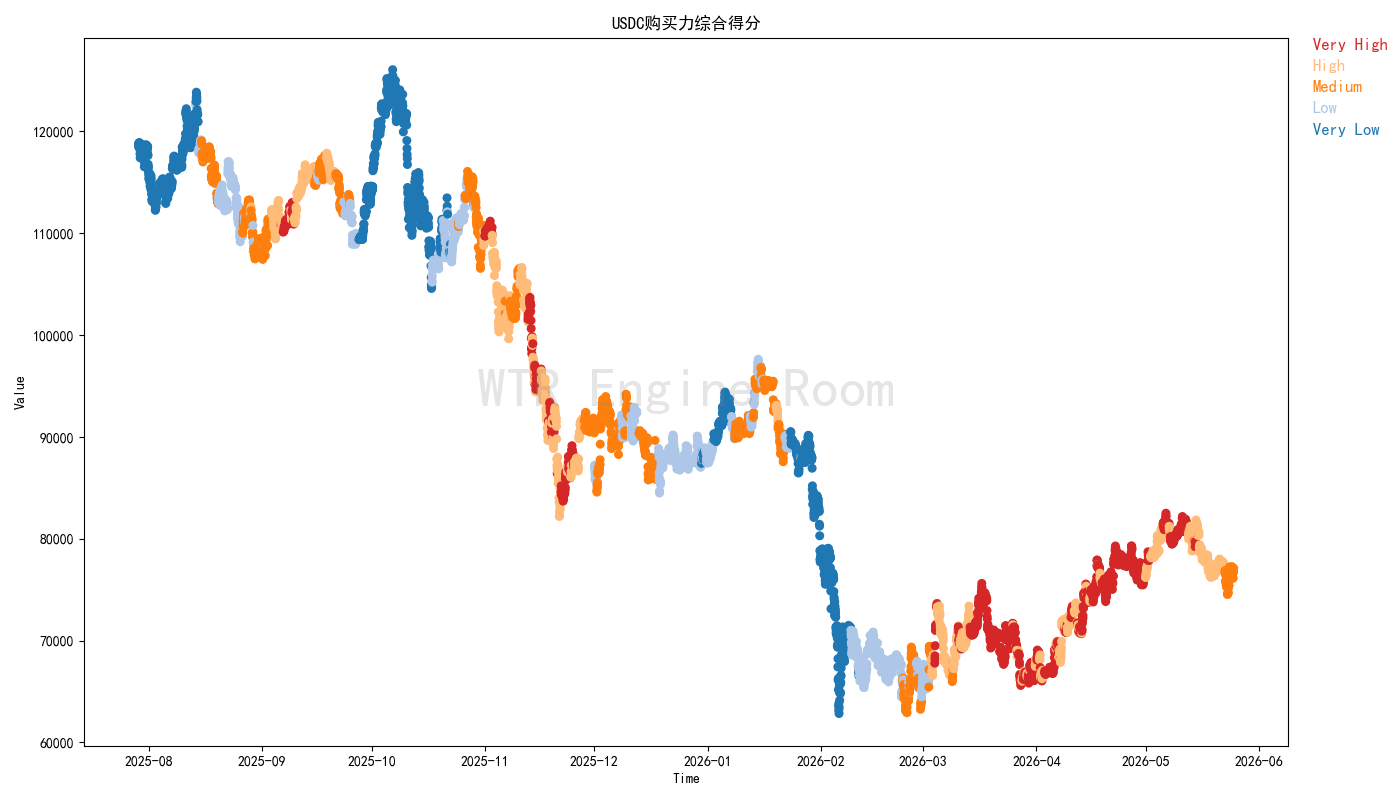 Điểm sức mua USDC gần đây lại xuất hiện xu hướng thu hẹp, phản ánh rằng vốn chủ lực tối đa cho thị trường Mỹ đang trong trạng thái rút lui mang tính tổng thể.
Dựa trên dữ liệu hiện tại, nhóm vốn này chưa cho thấy ý định phân bổ mang tính quyết đoán; trong ngắn hạn họ có xu hướng quan sát hơn là hành động mạo hiểm.
Tư thế thận trọng này sẽ tiếp tục làm lực mua của thị trường suy yếu đi.
(Hình dưới: mô hình tăng trưởng gia tăng)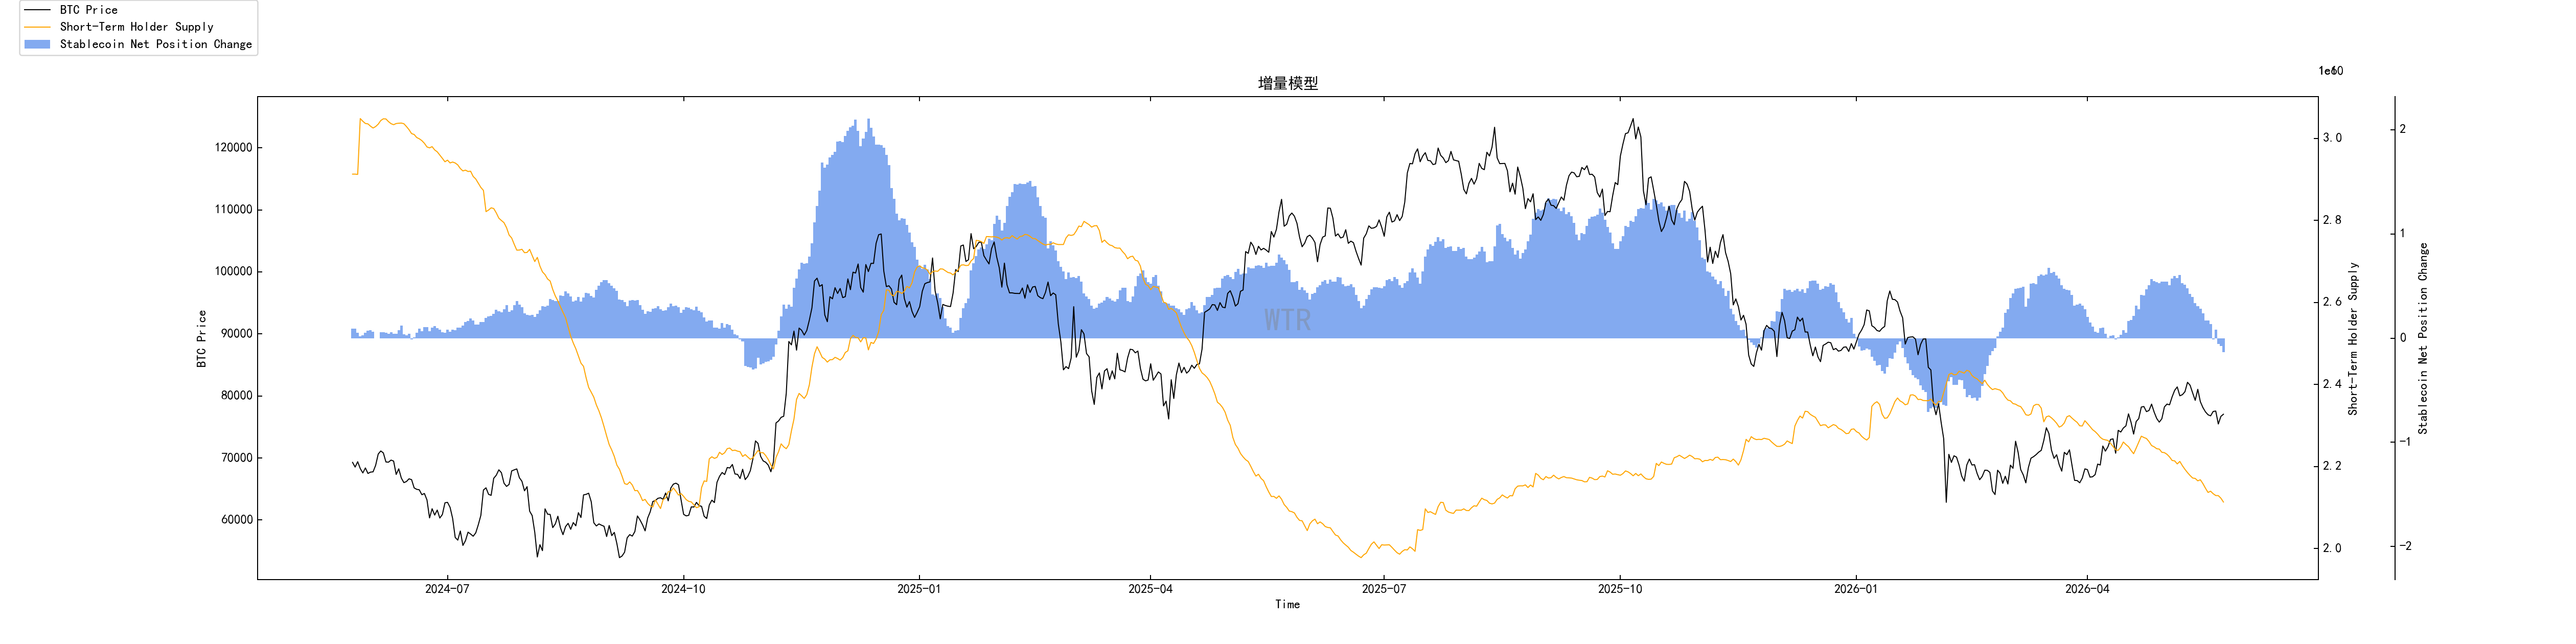 Dòng vốn gia tăng gần đây thể hiện xu hướng rút lui tập thể; lực mua trong phiên đang thu hẹp một cách có trật tự.
Nguồn cung stablecoin và dòng cung thanh khoản ngắn hạn giảm đồng bộ.
Cho thấy hiện không phải chỉ là tình hình cảm xúc dịu xuống đơn giản, mà là không khí rút lui trong nội bộ đang lan rộng.
(Hình dưới: xu hướng vị thế ròng sàn giao dịch BTC)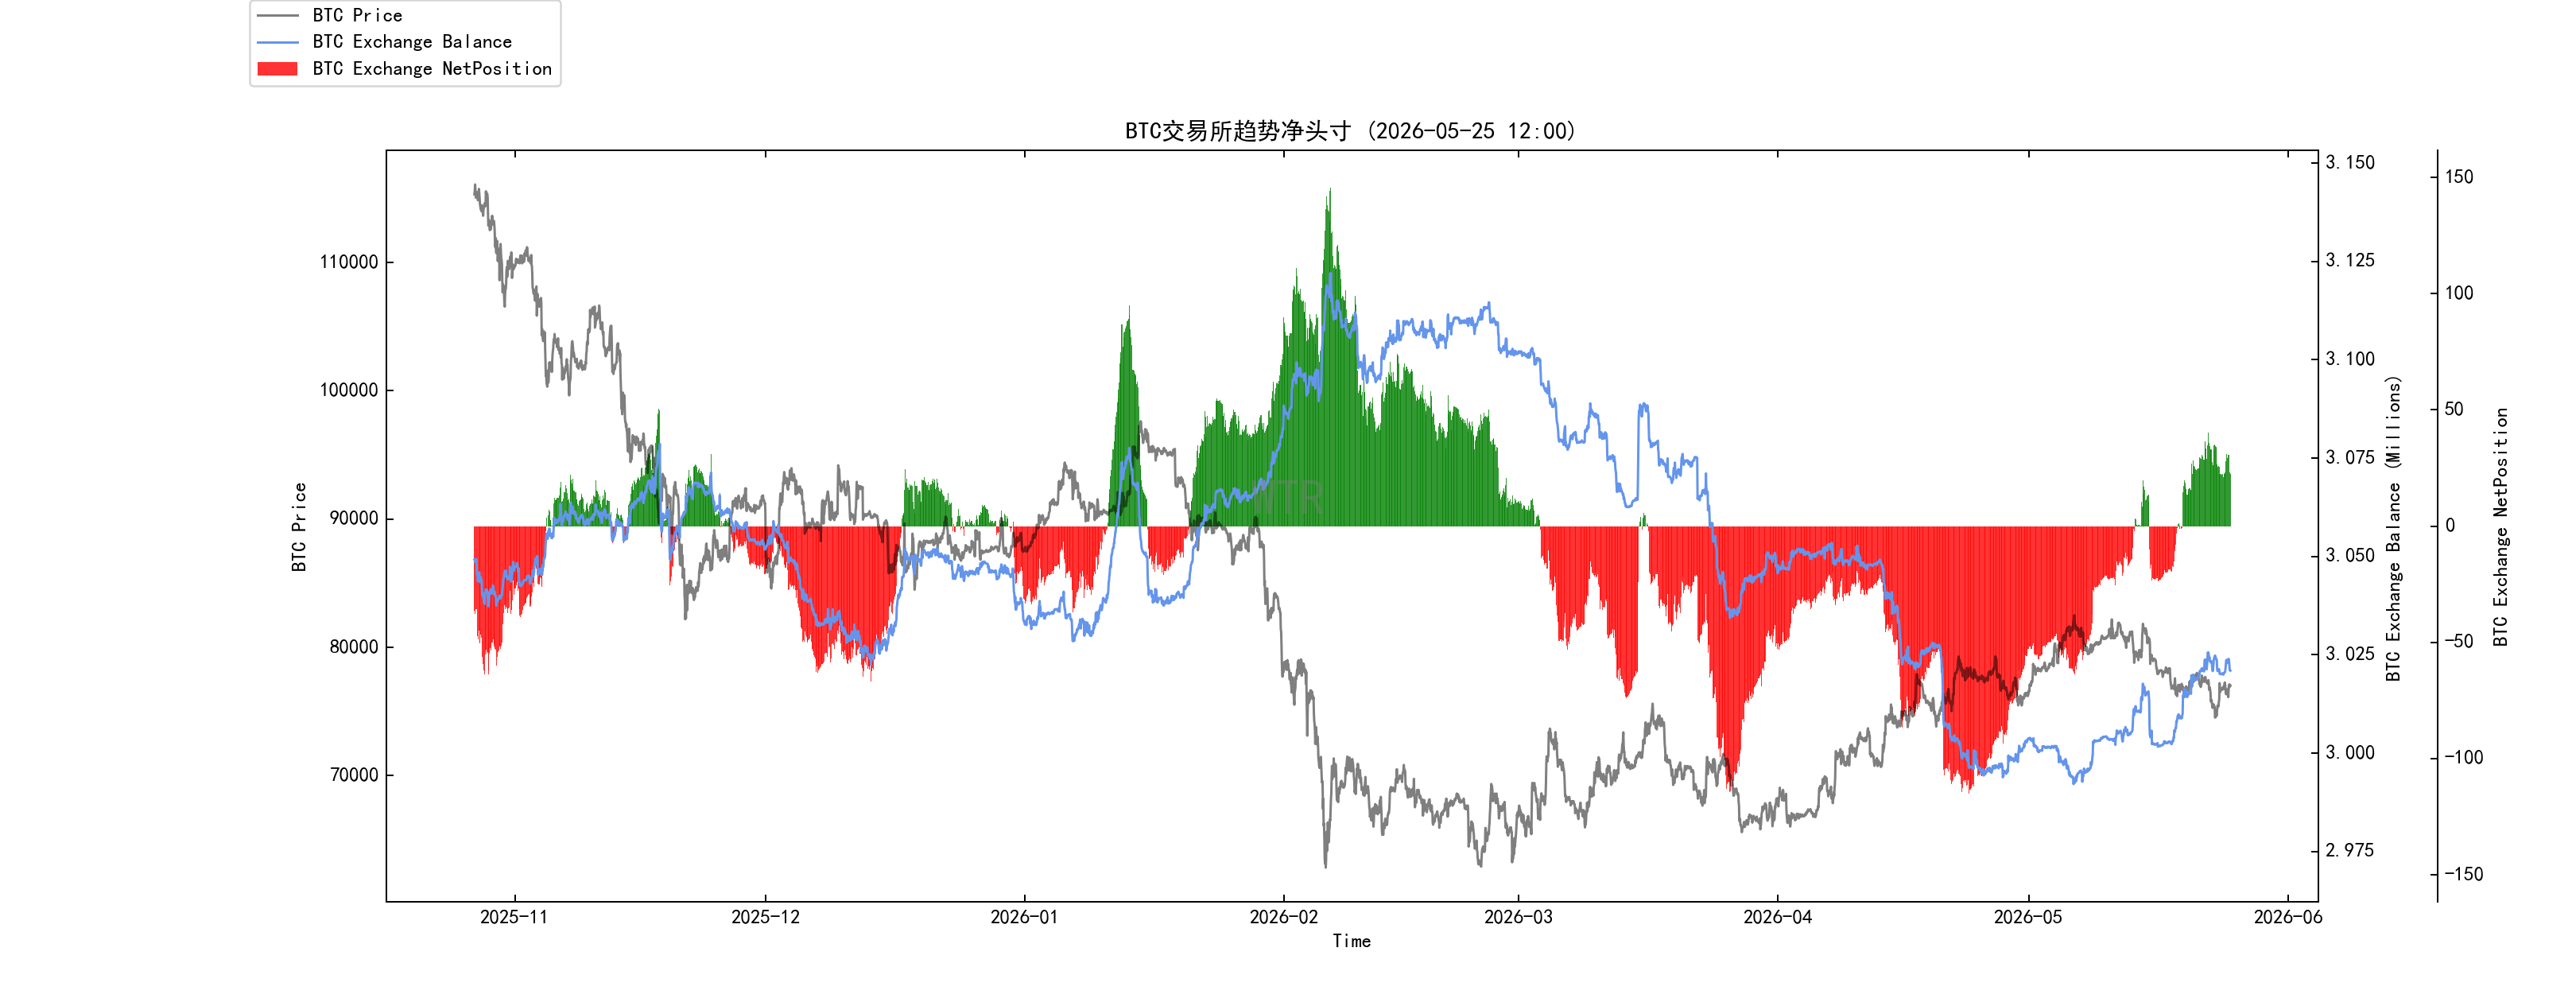 Trong thời gian gần đây, lượng nạp coin của BTC vào sàn giao dịch liên tục tăng cao; hiện tại trong sàn không phải đang trải qua một lần rút tiền đơn giản, mà đang trải qua quá trình “phục hồi—chậm lại—chịu áp lực” mang tính tiến hóa theo cấu trúc.
Định giá hiện tại đang ở trạng thái tiếp nhận áp lực từ phía nhiều bên mua, và cấu trúc chịu áp lực này được tạo ra bởi sự liên động tập thể của các nhóm tham gia trong sàn (cá voi, ETF, nhà giao dịch ngắn hạn…).
Thị trường đang chuyển từ giai đoạn chủ động sửa chữa sang giai đoạn chịu áp lực thụ động.
(Hình dưới: vị thế ròng lãi/lỗ đã thực hiện)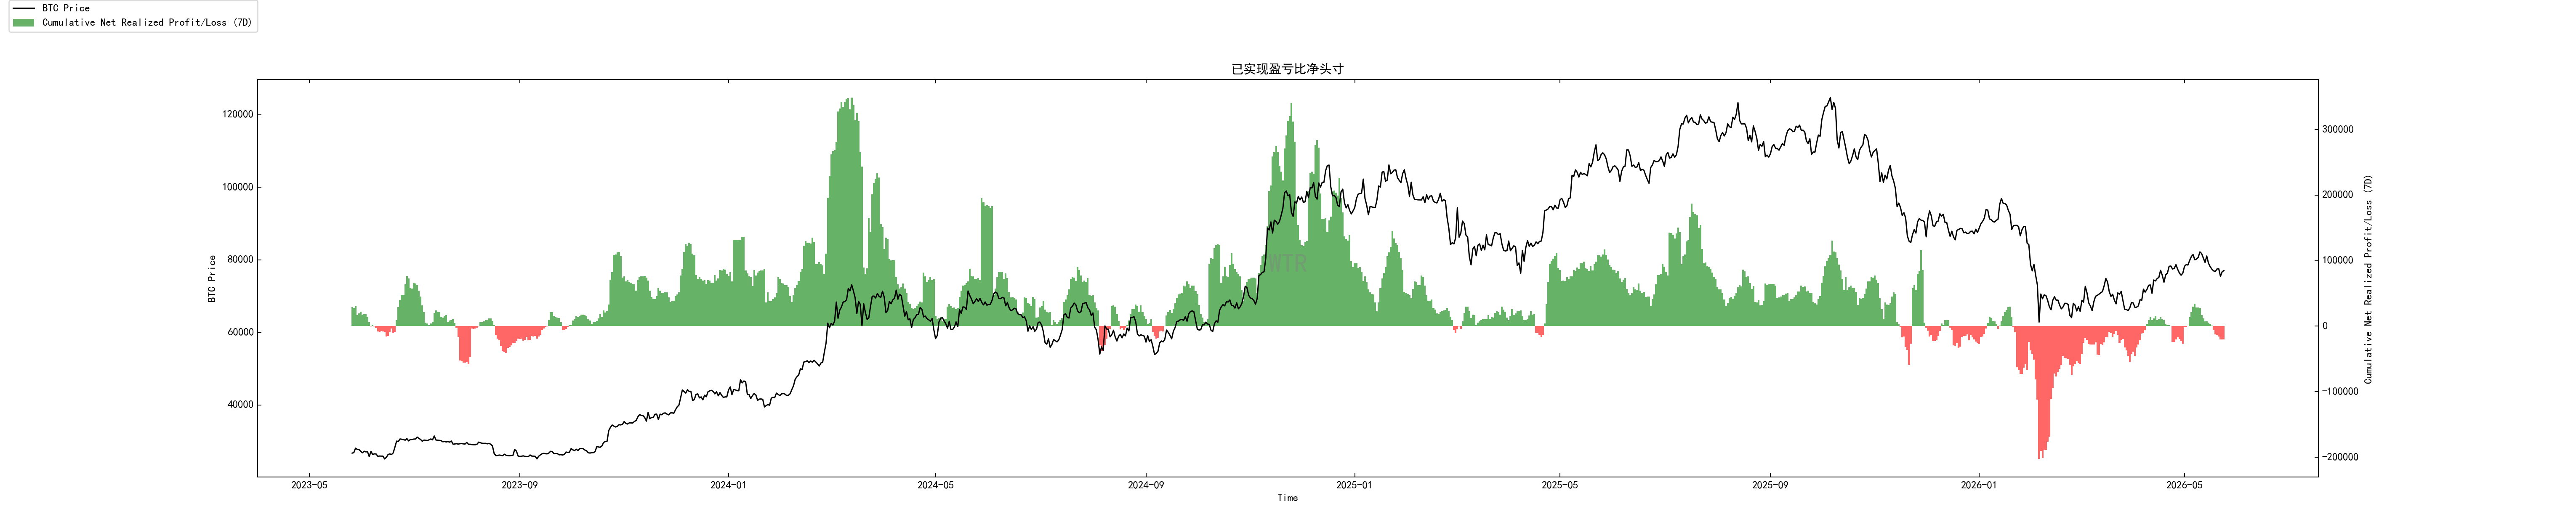 Vị thế ròng lãi/lỗ đã thực hiện trong thời gian gần đây cho thấy tỷ lệ dòng chảy của “hàng lỗ” lại mở rộng, nghĩa là áp lực cắt lỗ rời sàn đang quay trở lại.
Sự thay đổi cấu trúc này nhắc nhở chúng ta cần đánh giá thận trọng độ lớn của nhịp điều chỉnh hiện tại; không nên phán đoán đáy quá sớm.
Nếu tỷ lệ hàng lỗ tiếp tục tăng trong thời gian tới, áp lực giảm có thể sẽ gia tăng hơn nữa.
(Hình dưới: tỷ lệ lãi/lỗ đã thực hiện trong năm)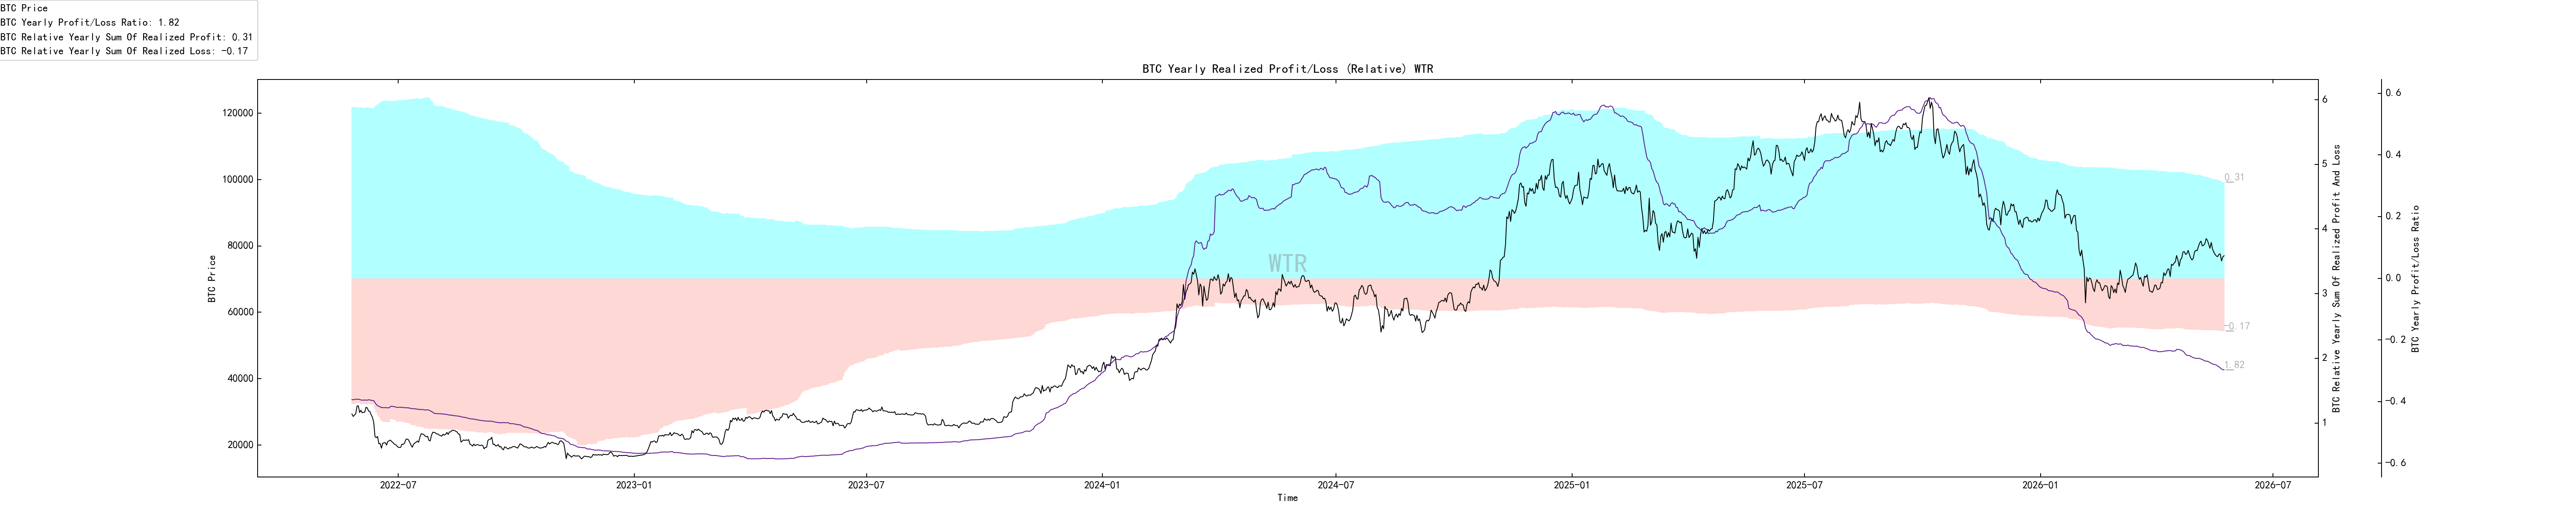
Xét theo tỷ lệ lãi/lỗ đã thực hiện trong năm, thị trường hiện đã quay lại trạng thái “cấu trúc giải phóng lỗ” ở cấp độ lịch sử. Trong sàn đang diễn ra một quá trình làm sạch hàng hóa và giải tỏa cảm xúc sâu. Nói cách khác, ở giai đoạn hiện tại nên lấy góc nhìn kỳ vọng điều chỉnh mang tính cấu trúc làm đường chính; không nên vội kết luận đảo chiều, hãy kiên nhẫn chờ nhịp giải phóng hàng lỗ chậm lại.
Quan sát ngắn hạn
Hệ số rủi ro phái sinh
Tỷ lệ ý định giao dịch quyền chọn
Khối lượng giao dịch phái sinh
Biến động ngụ ý của quyền chọn
Khối lượng chuyển dịch lãi/lỗ
Địa chỉ mới và địa chỉ hoạt động
Vị thế ròng sàn giao dịch Ice Sugar Orange (nghệ danh chỉ loại/nhãn)
Vị thế ròng sàn giao dịch Ether (姨太)
Áp lực bán lớn với trọng số cao
Trạng thái sức mua toàn cầu
Vị thế ròng sàn giao dịch của stablecoin
Xếp hạng phái sinh: hệ số rủi ro nằm trong vùng màu xanh, rủi ro phái sinh thấp. (Hình dưới: hệ số rủi ro phái sinh)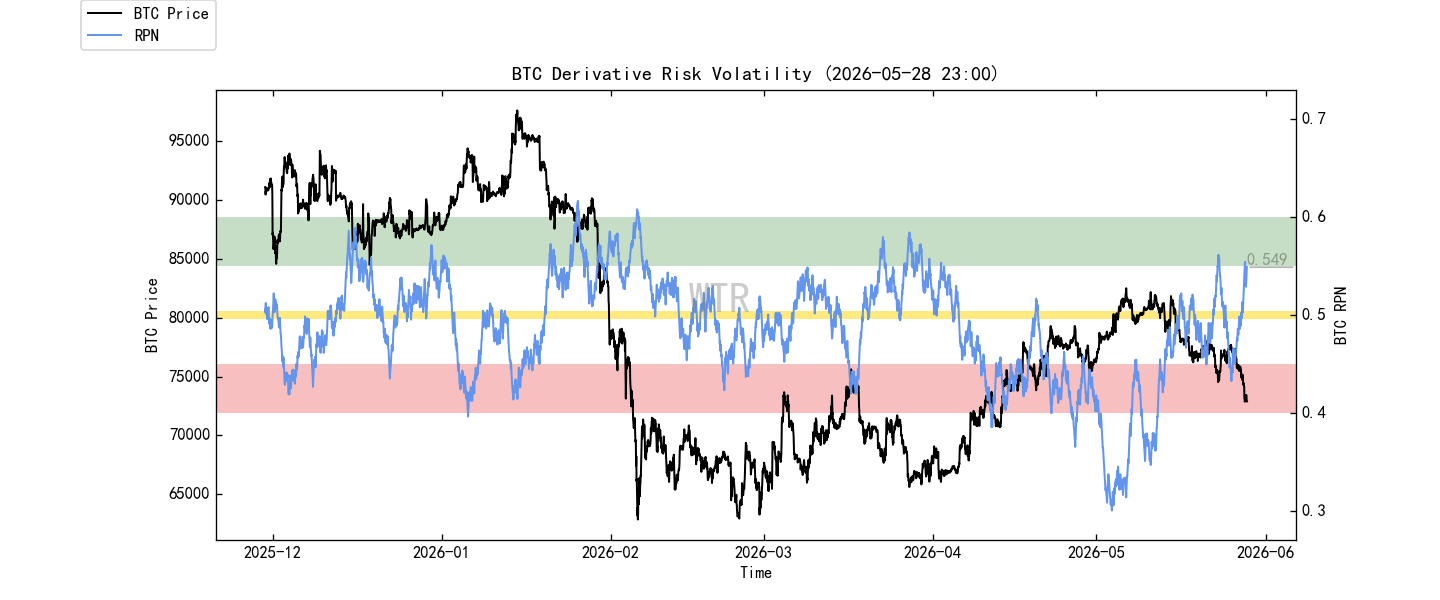 Giá BTC đã giảm nhẹ so với nền tảng tuần trước, nhưng hiện tại đã rơi xuống dưới đường cảm xúc và đường hỗ trợ quan trọng của thị trường—quanh 78K ở đường chi phí người nắm giữ ngắn hạn.
Với phái sinh, tạm thời đã dịu xuống; tuần này không có kỳ vọng đặc biệt.
(Hình dưới: tỷ lệ ý định giao dịch quyền chọn)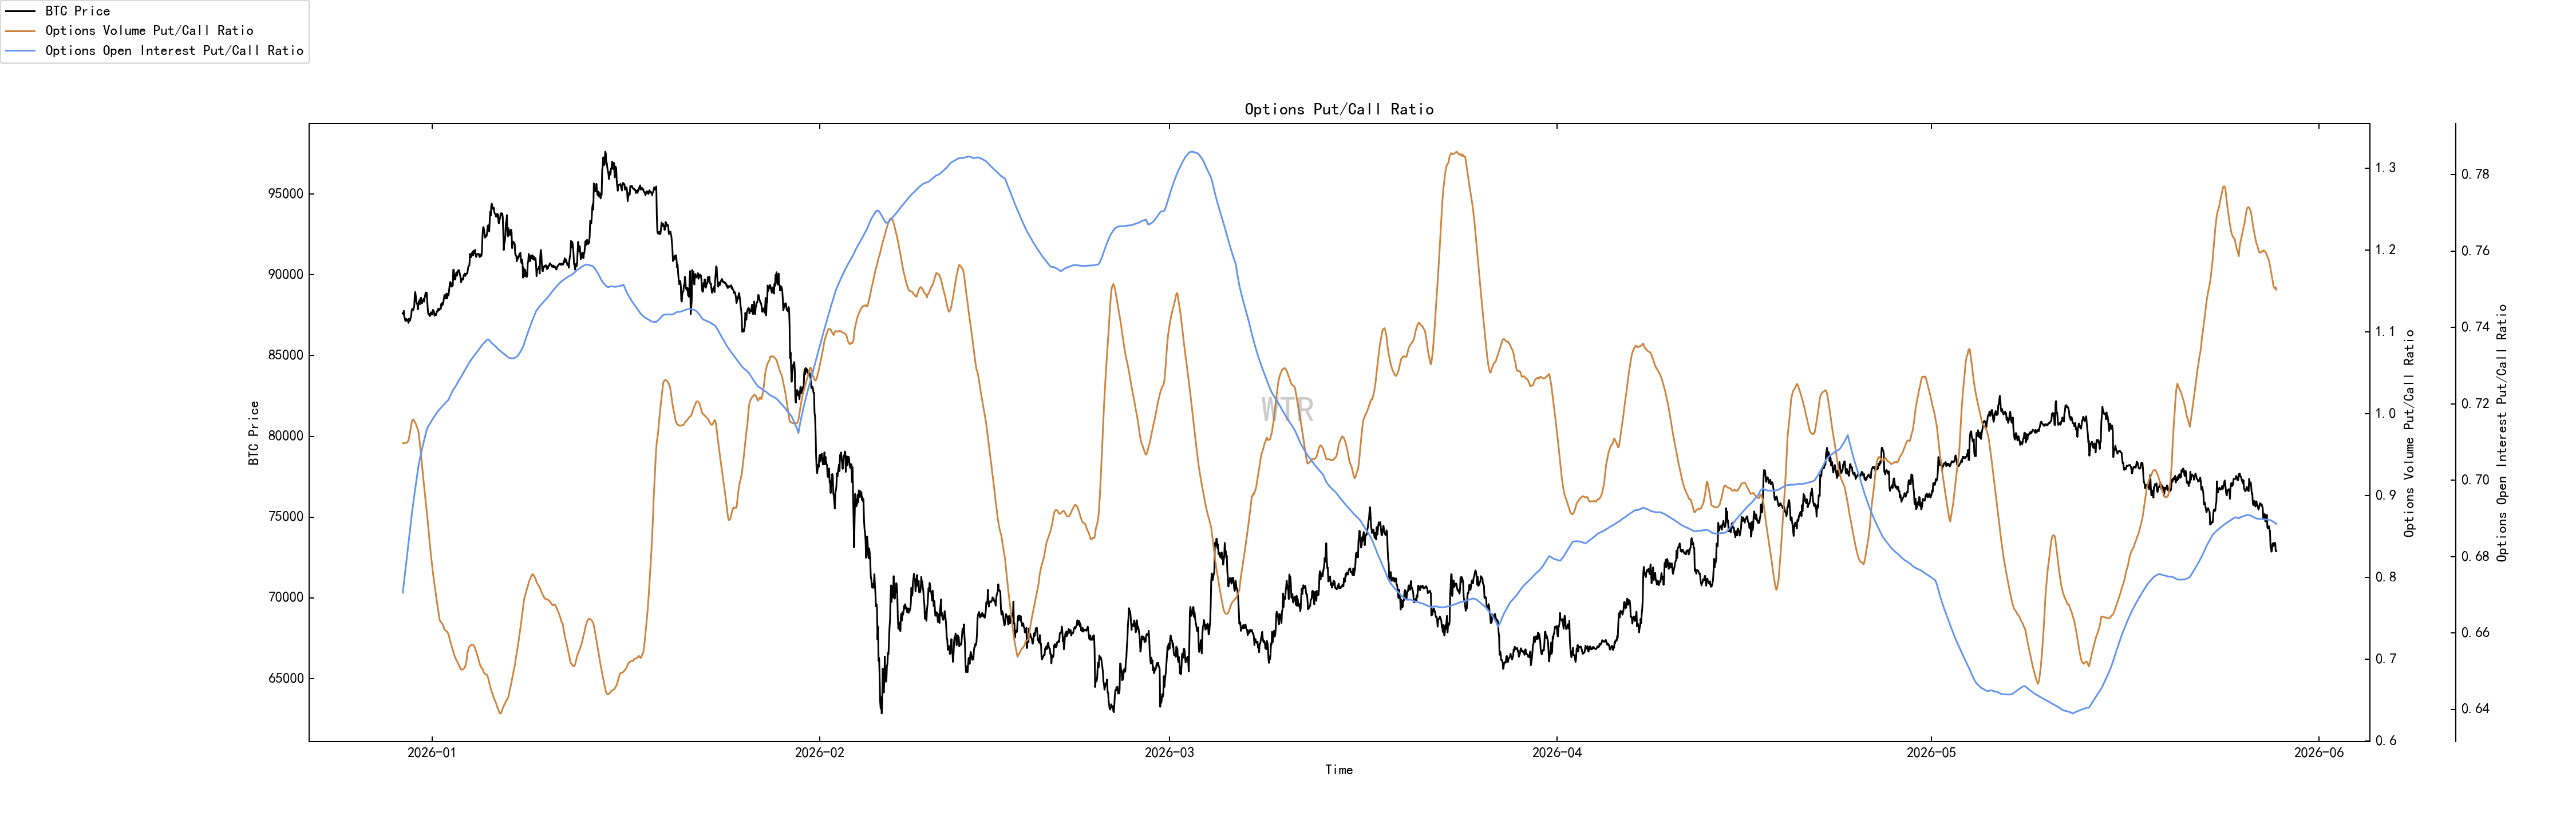 Khối lượng giao dịch quyền chọn tăng đột biến; tỷ lệ PUT/CALL tiến gần mức 1, tâm lý thị trường quyền chọn trung tính.
(Hình dưới: khối lượng giao dịch phái sinh)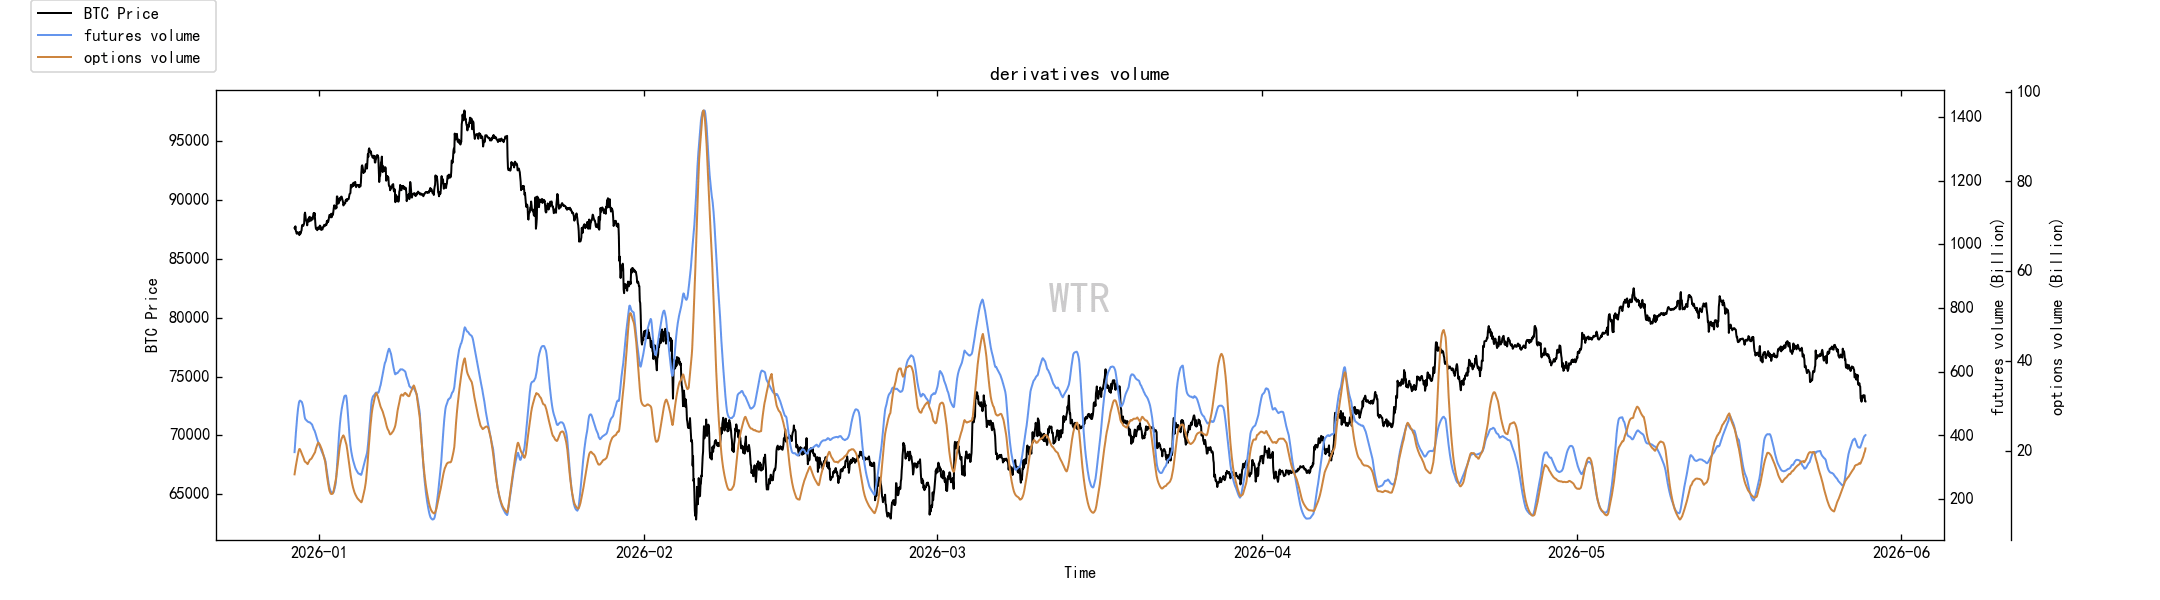 Khối lượng giao dịch phái sinh hiện ở mức trung bình-thấp.
(Hình dưới: biến động ngụ ý của quyền chọn)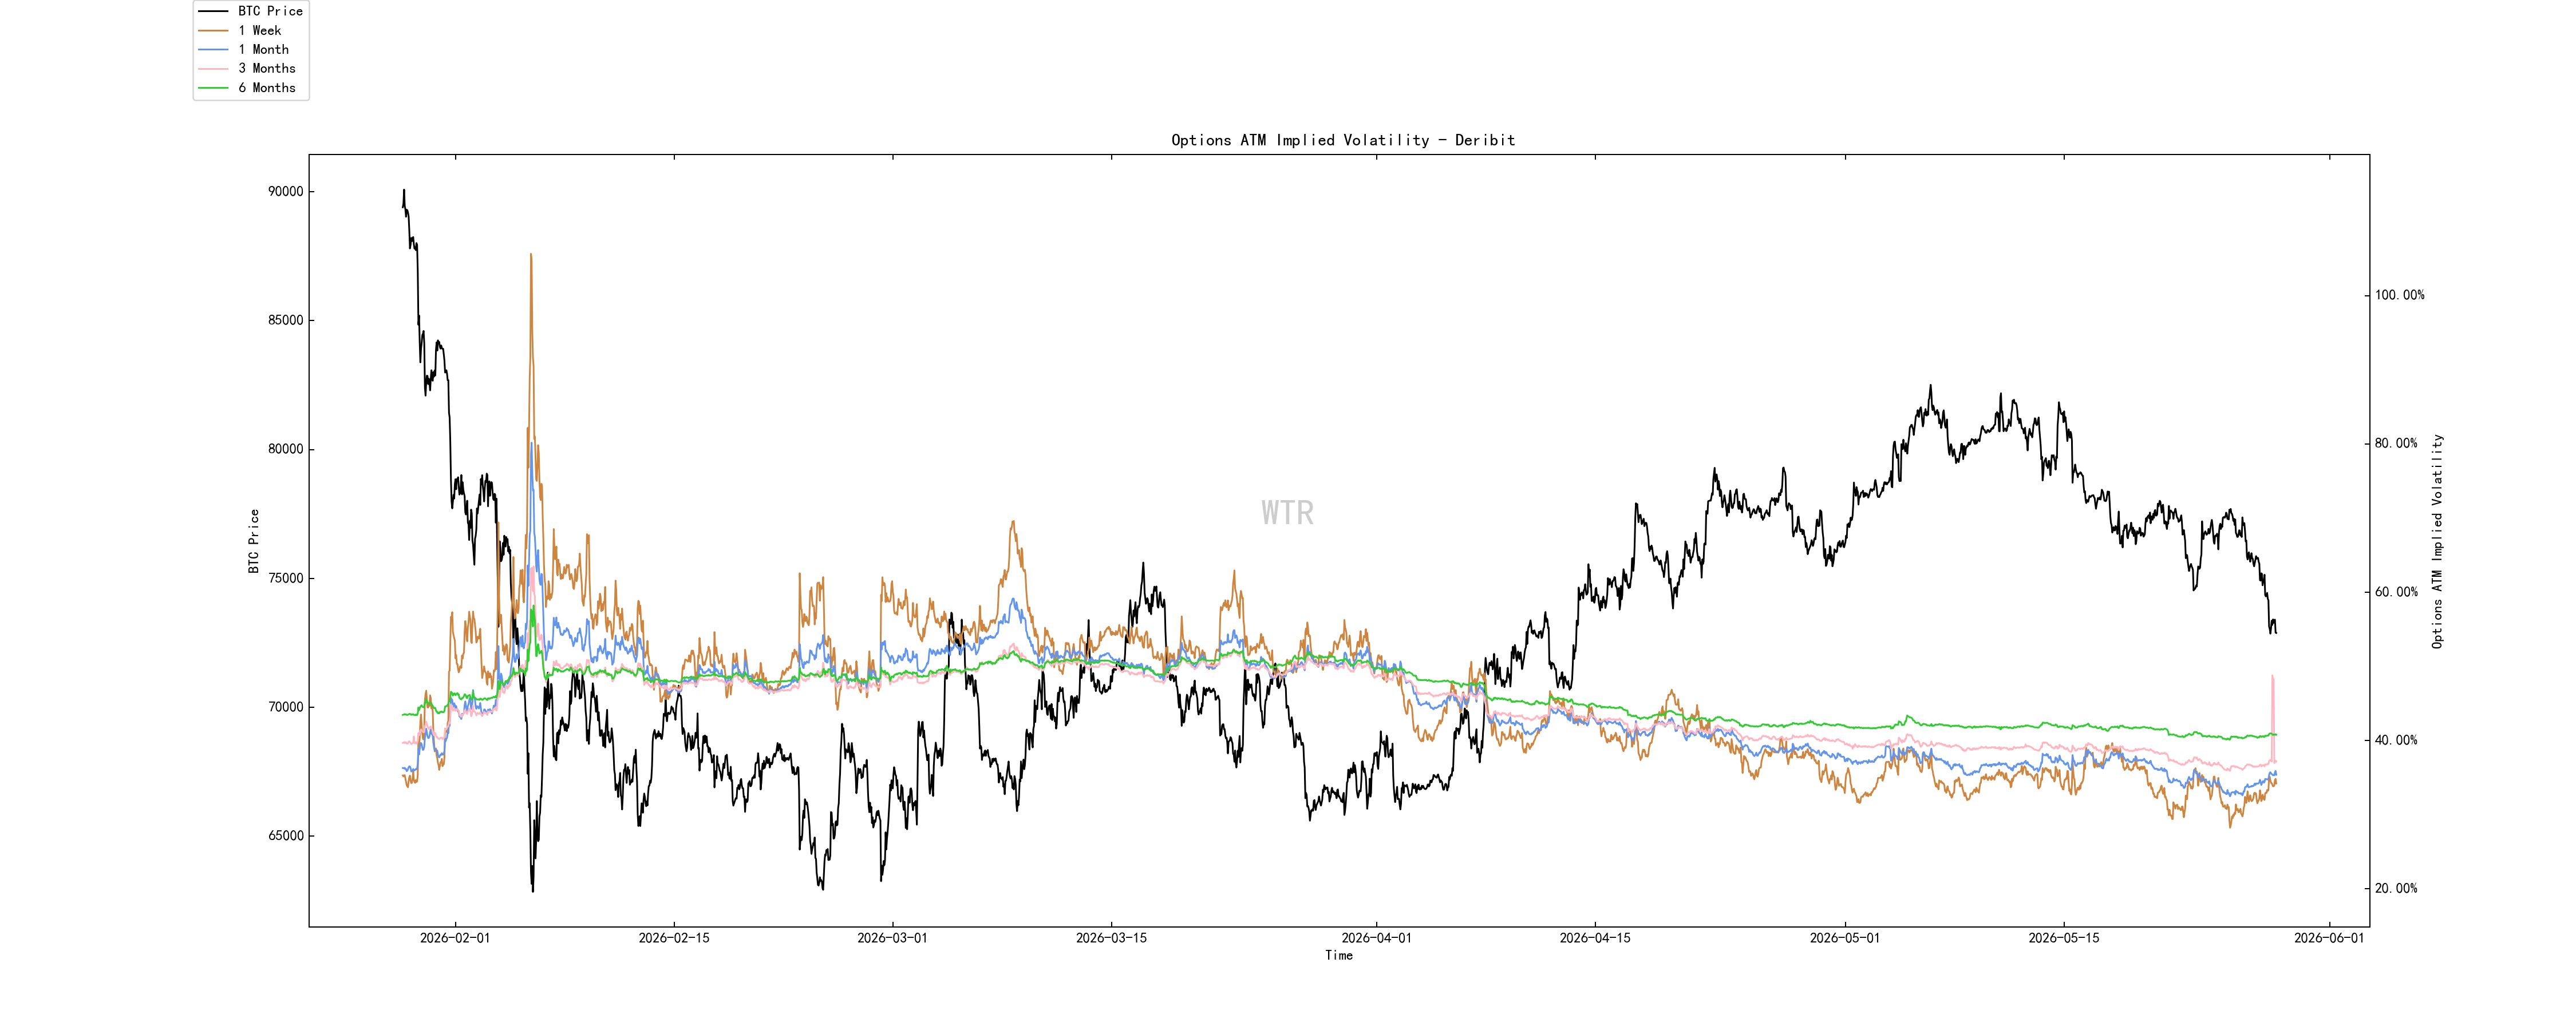 Biến động ngụ ý của quyền chọn có dao động ngắn hạn.
Xếp hạng trạng thái cảm xúc: do dự
(Hình dưới: khối lượng chuyển dịch lãi/lỗ)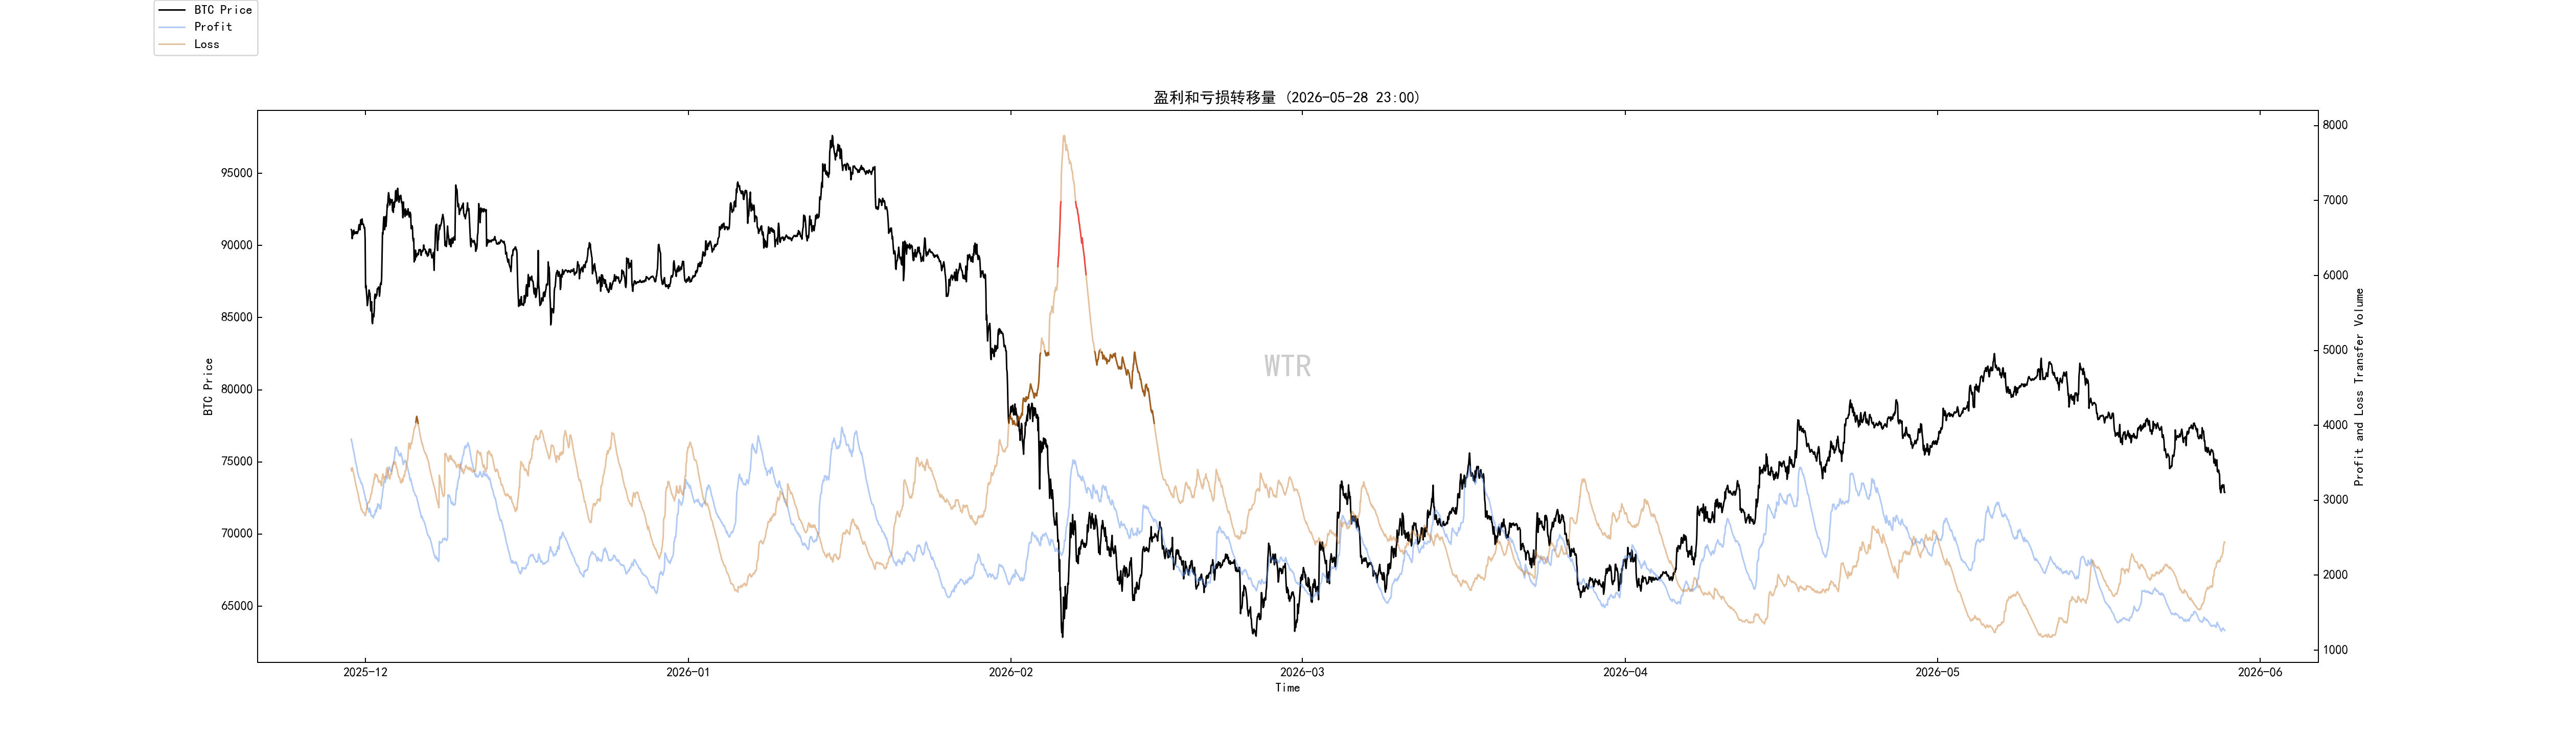 Mức giảm nhẹ không gây ra bán tháo hoảng loạn lớn hơn; tâm lý thị trường hiện khá do dự.
(Hình dưới: địa chỉ mới và địa chỉ hoạt động)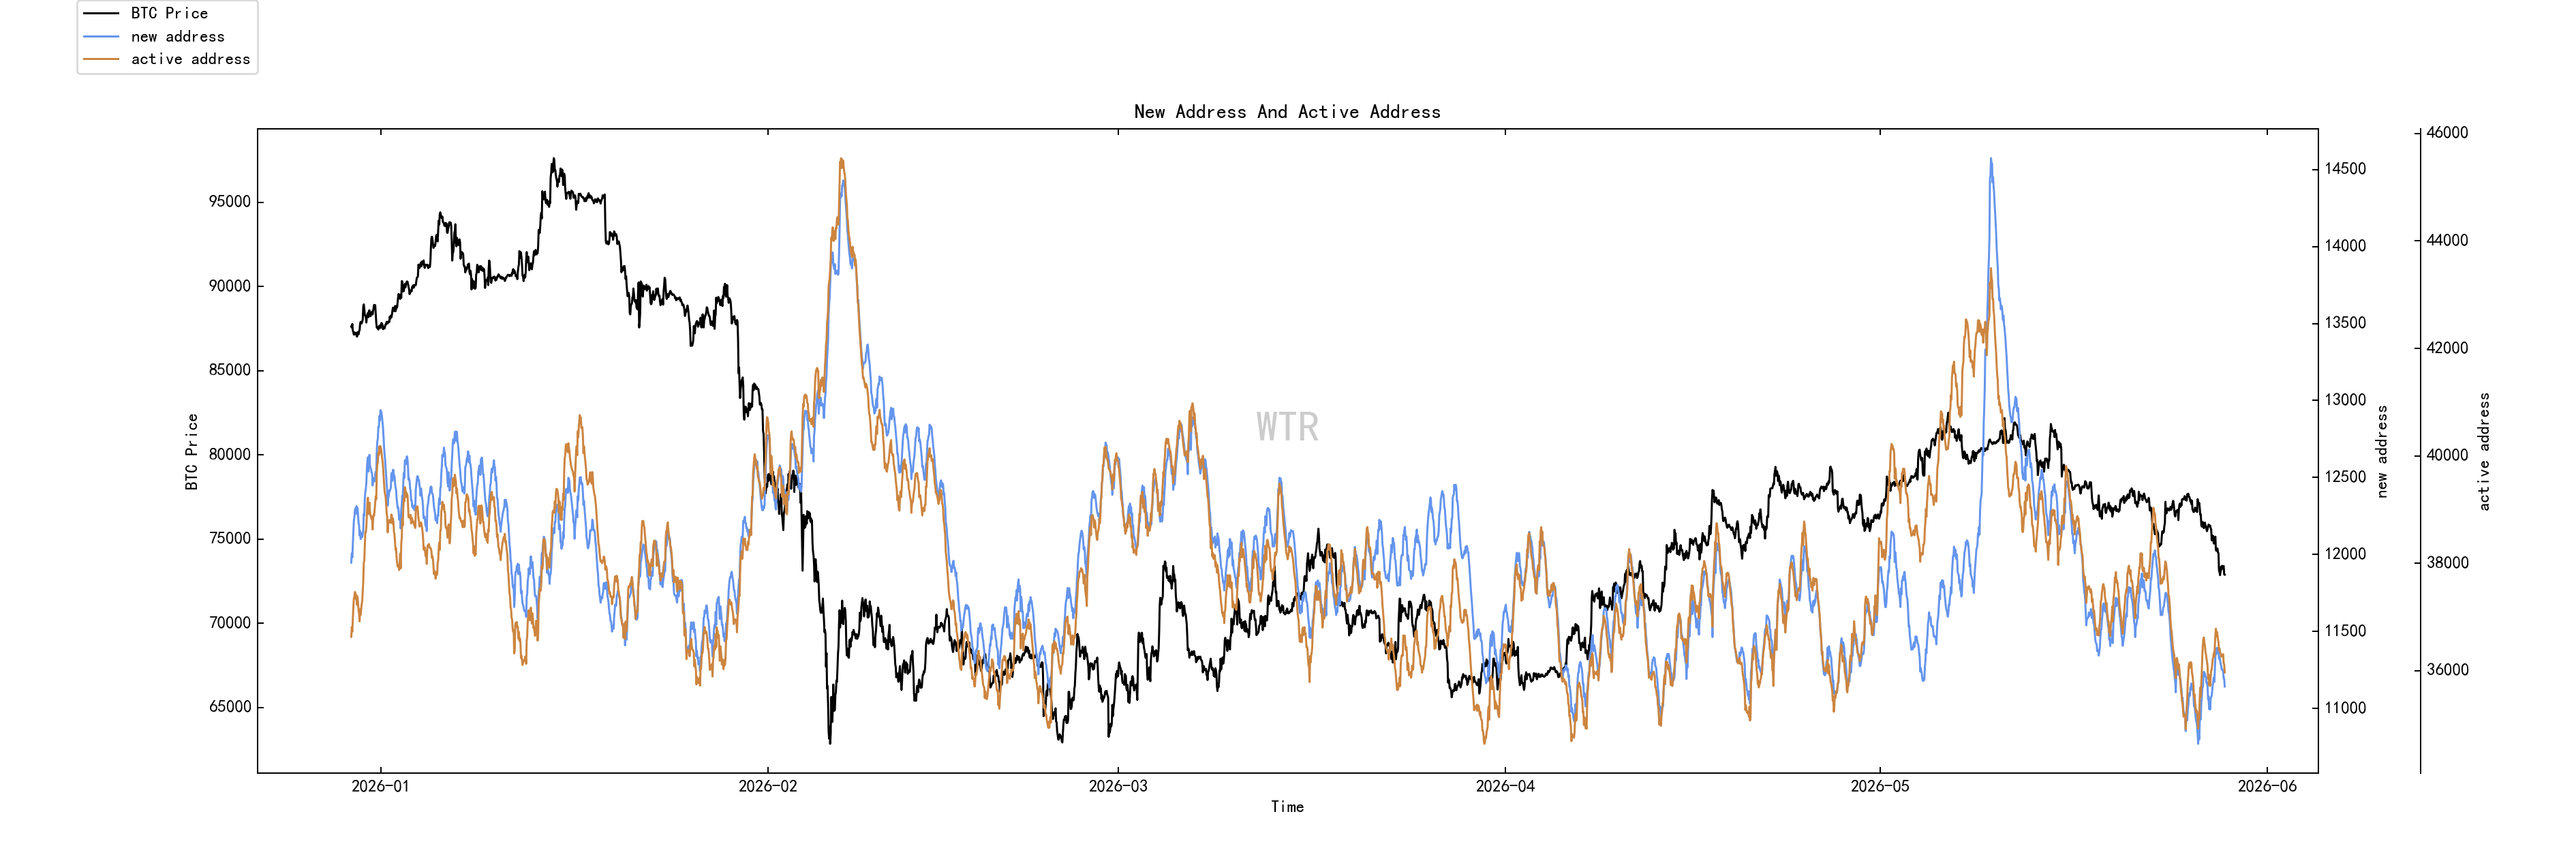 Địa chỉ hoạt động mới ở gần vùng mức thấp.
Xếp hạng cấu trúc vị thế ròng và lực bán trên sàn giao dịch: cả vị thế ròng BTC và ETH trong sàn đều đang ở trạng thái tích lũy dòng tiền vào.
(Hình dưới: vị thế ròng sàn giao dịch Ice Sugar Orange)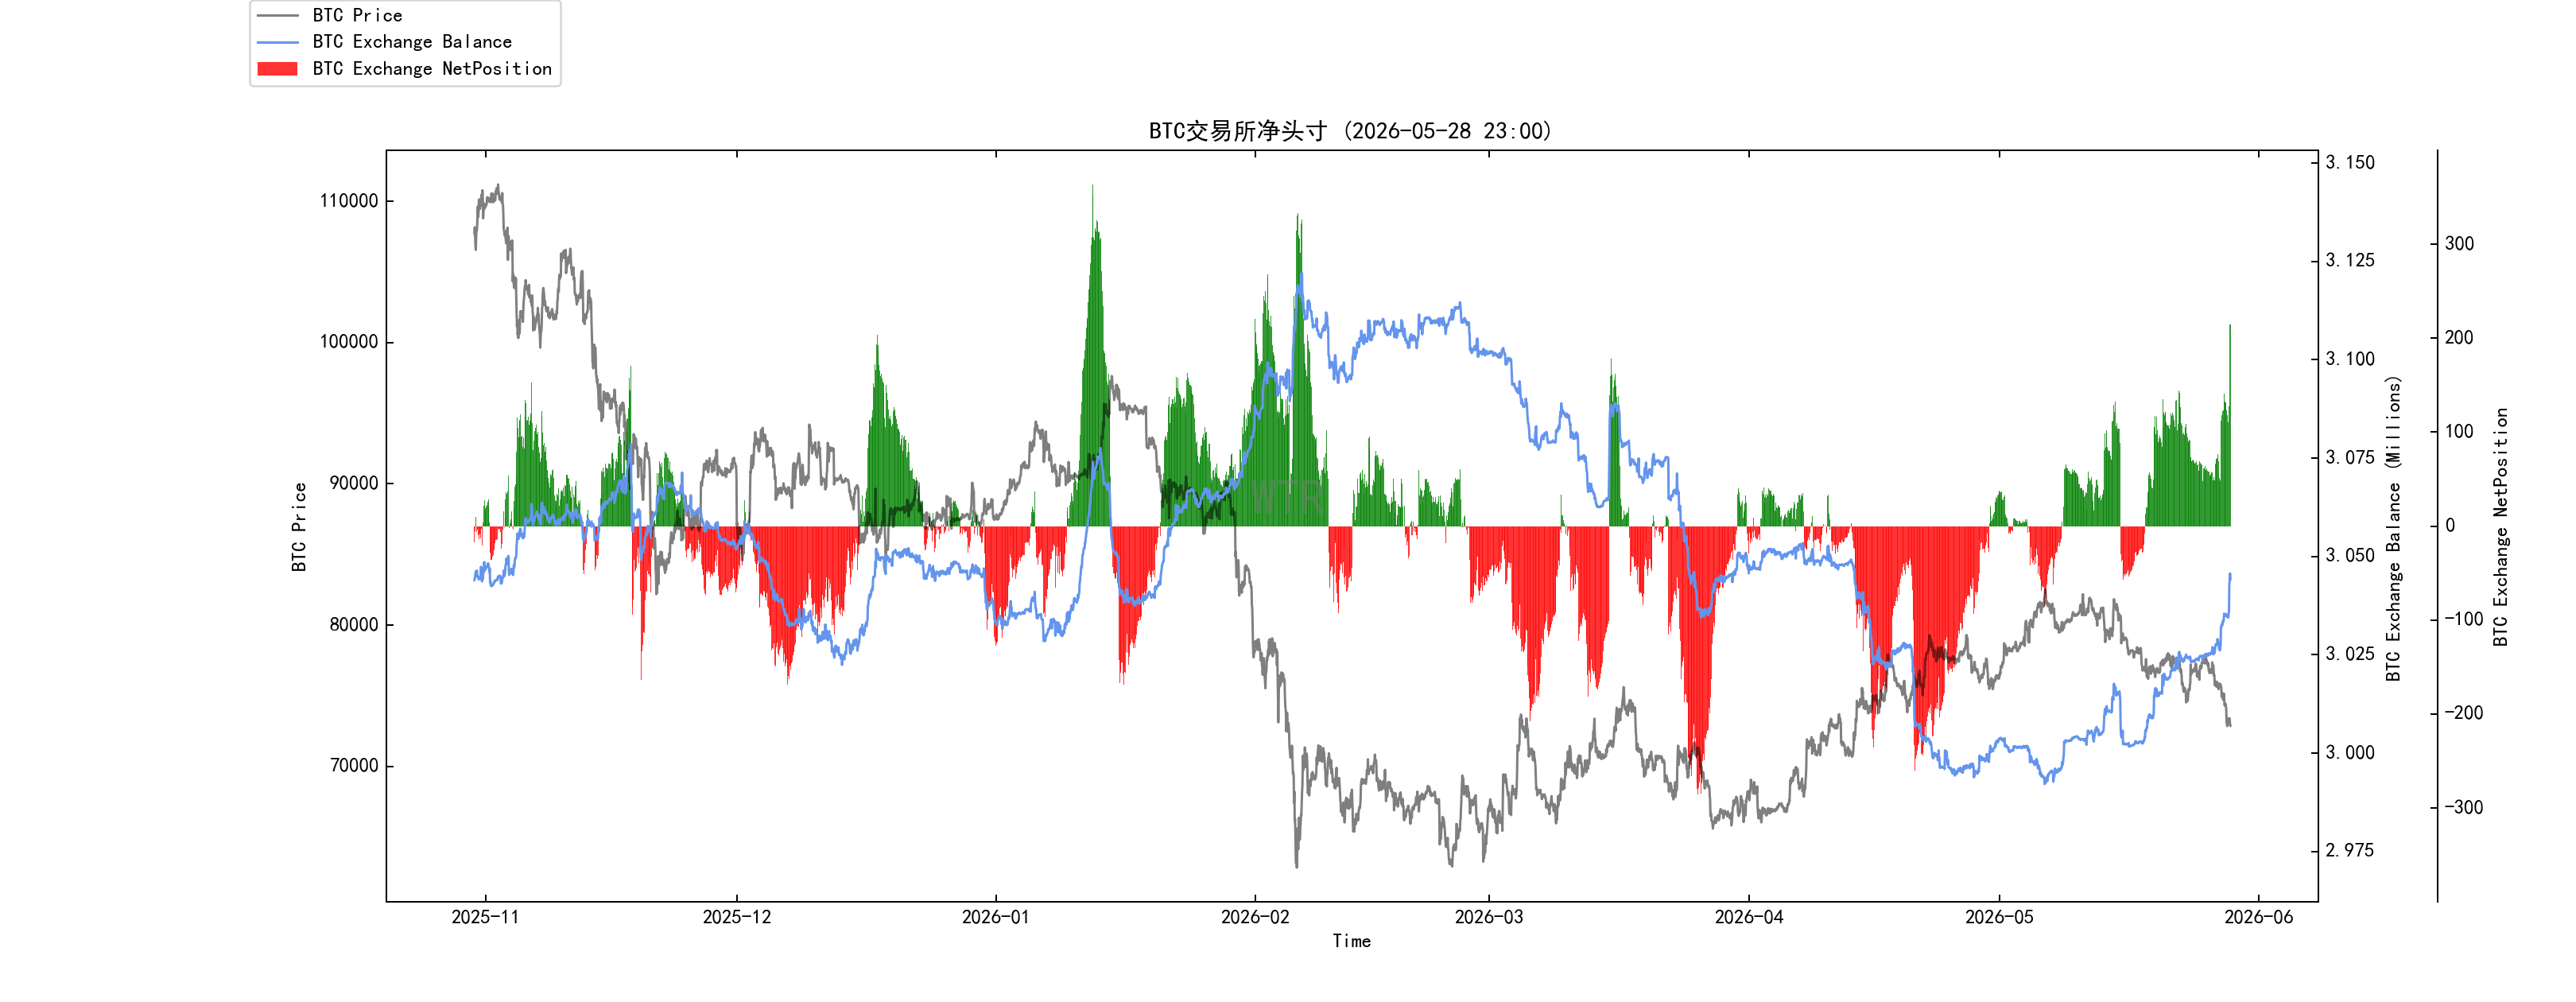 Vị thế ròng sàn giao dịch BTC tuần trước nhìn chung ở trạng thái dòng tiền vào ít và tích lũy.
(Hình dưới: vị thế ròng sàn giao dịch của E-không tên)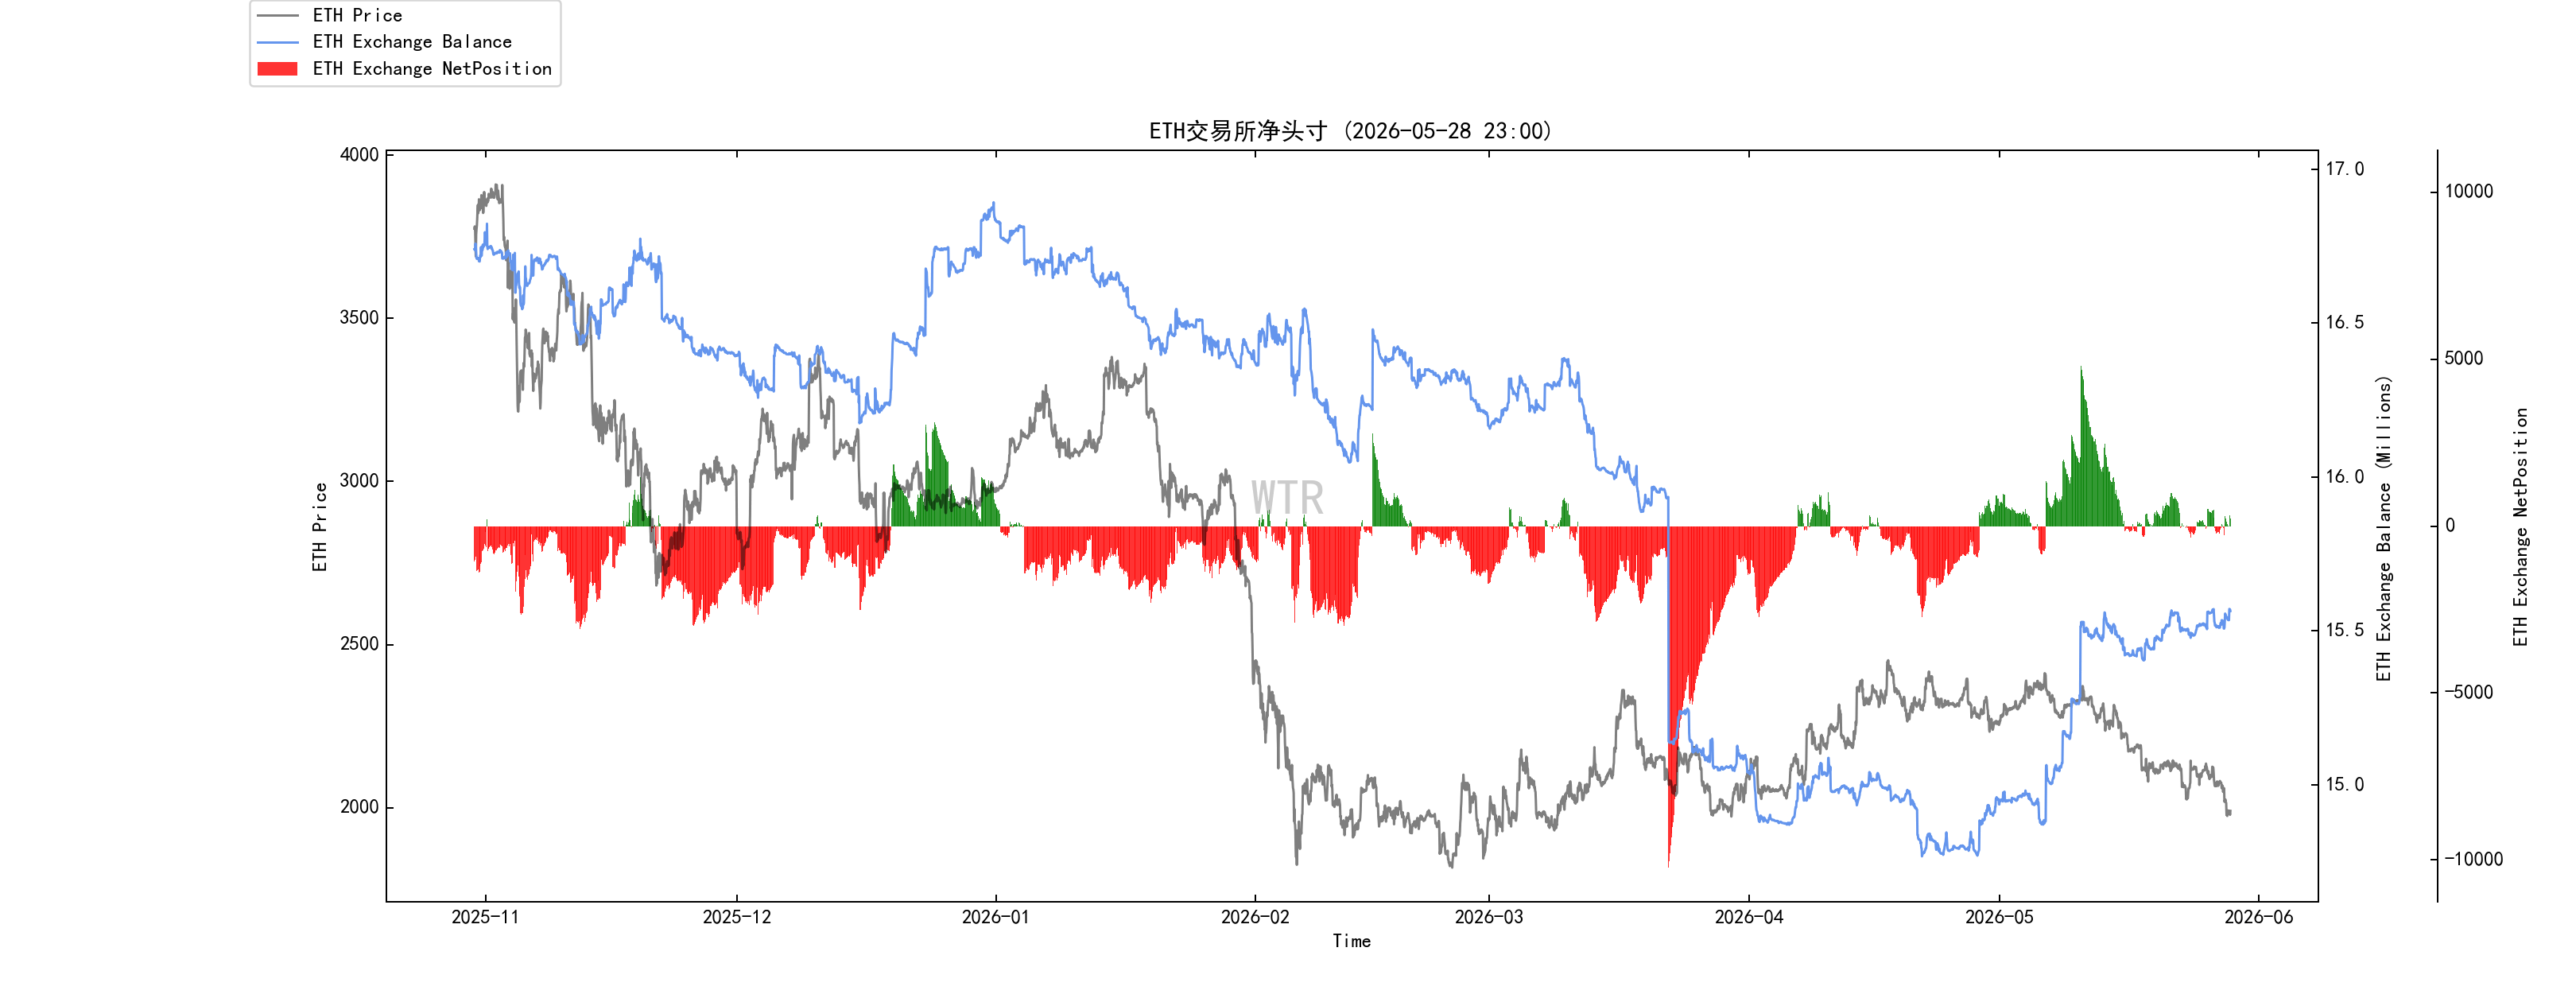 Vị thế ròng trên sàn giao dịch của ETH tuần trước nhìn chung ở trạng thái dòng tiền vào ít và đang tích lũy.
(Hình dưới: áp lực bán trọng số cao)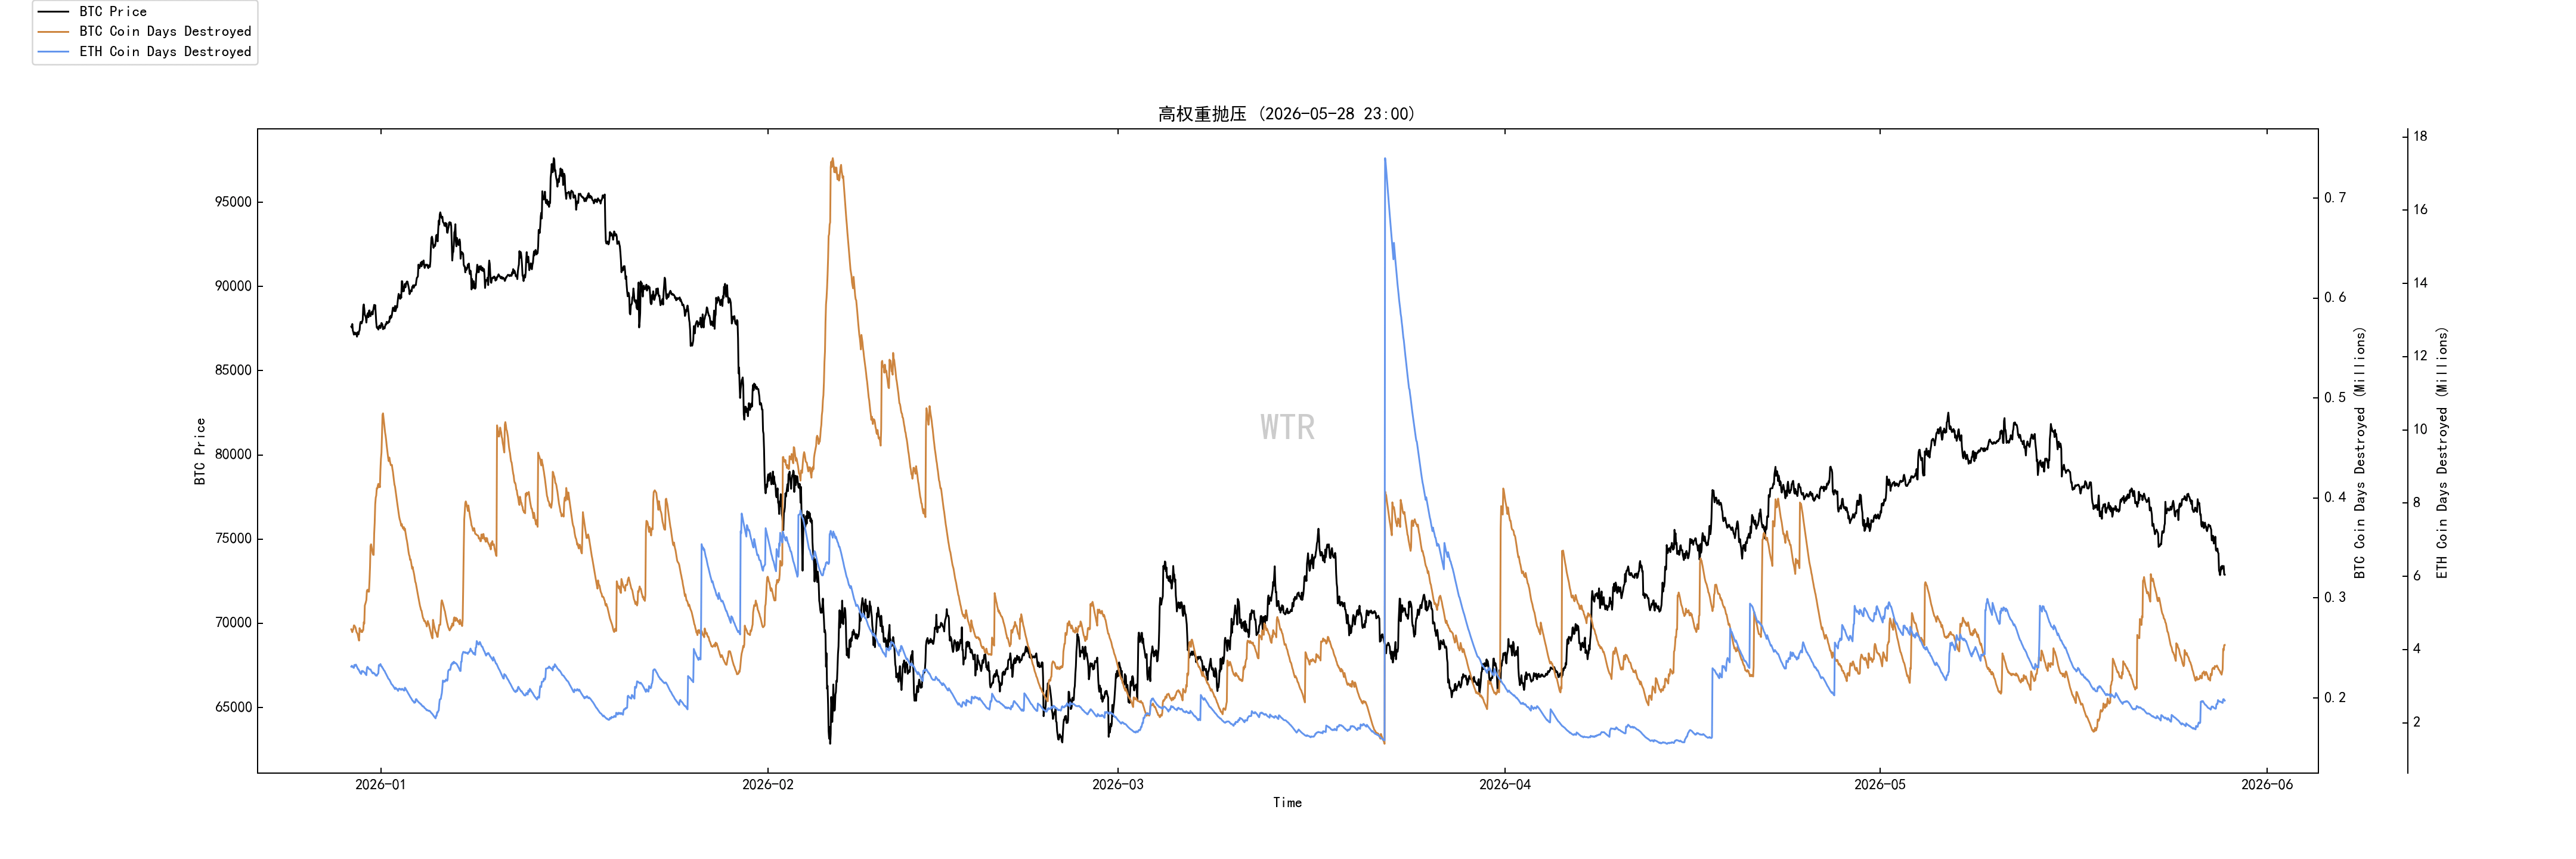 BTC có một lượng nhỏ áp lực bán trọng số cao.
Xếp hạng sức mua: thất thoát sức mua toàn cầu và sức mua stablecoin.
(Hình dưới: trạng thái sức mua toàn cầu)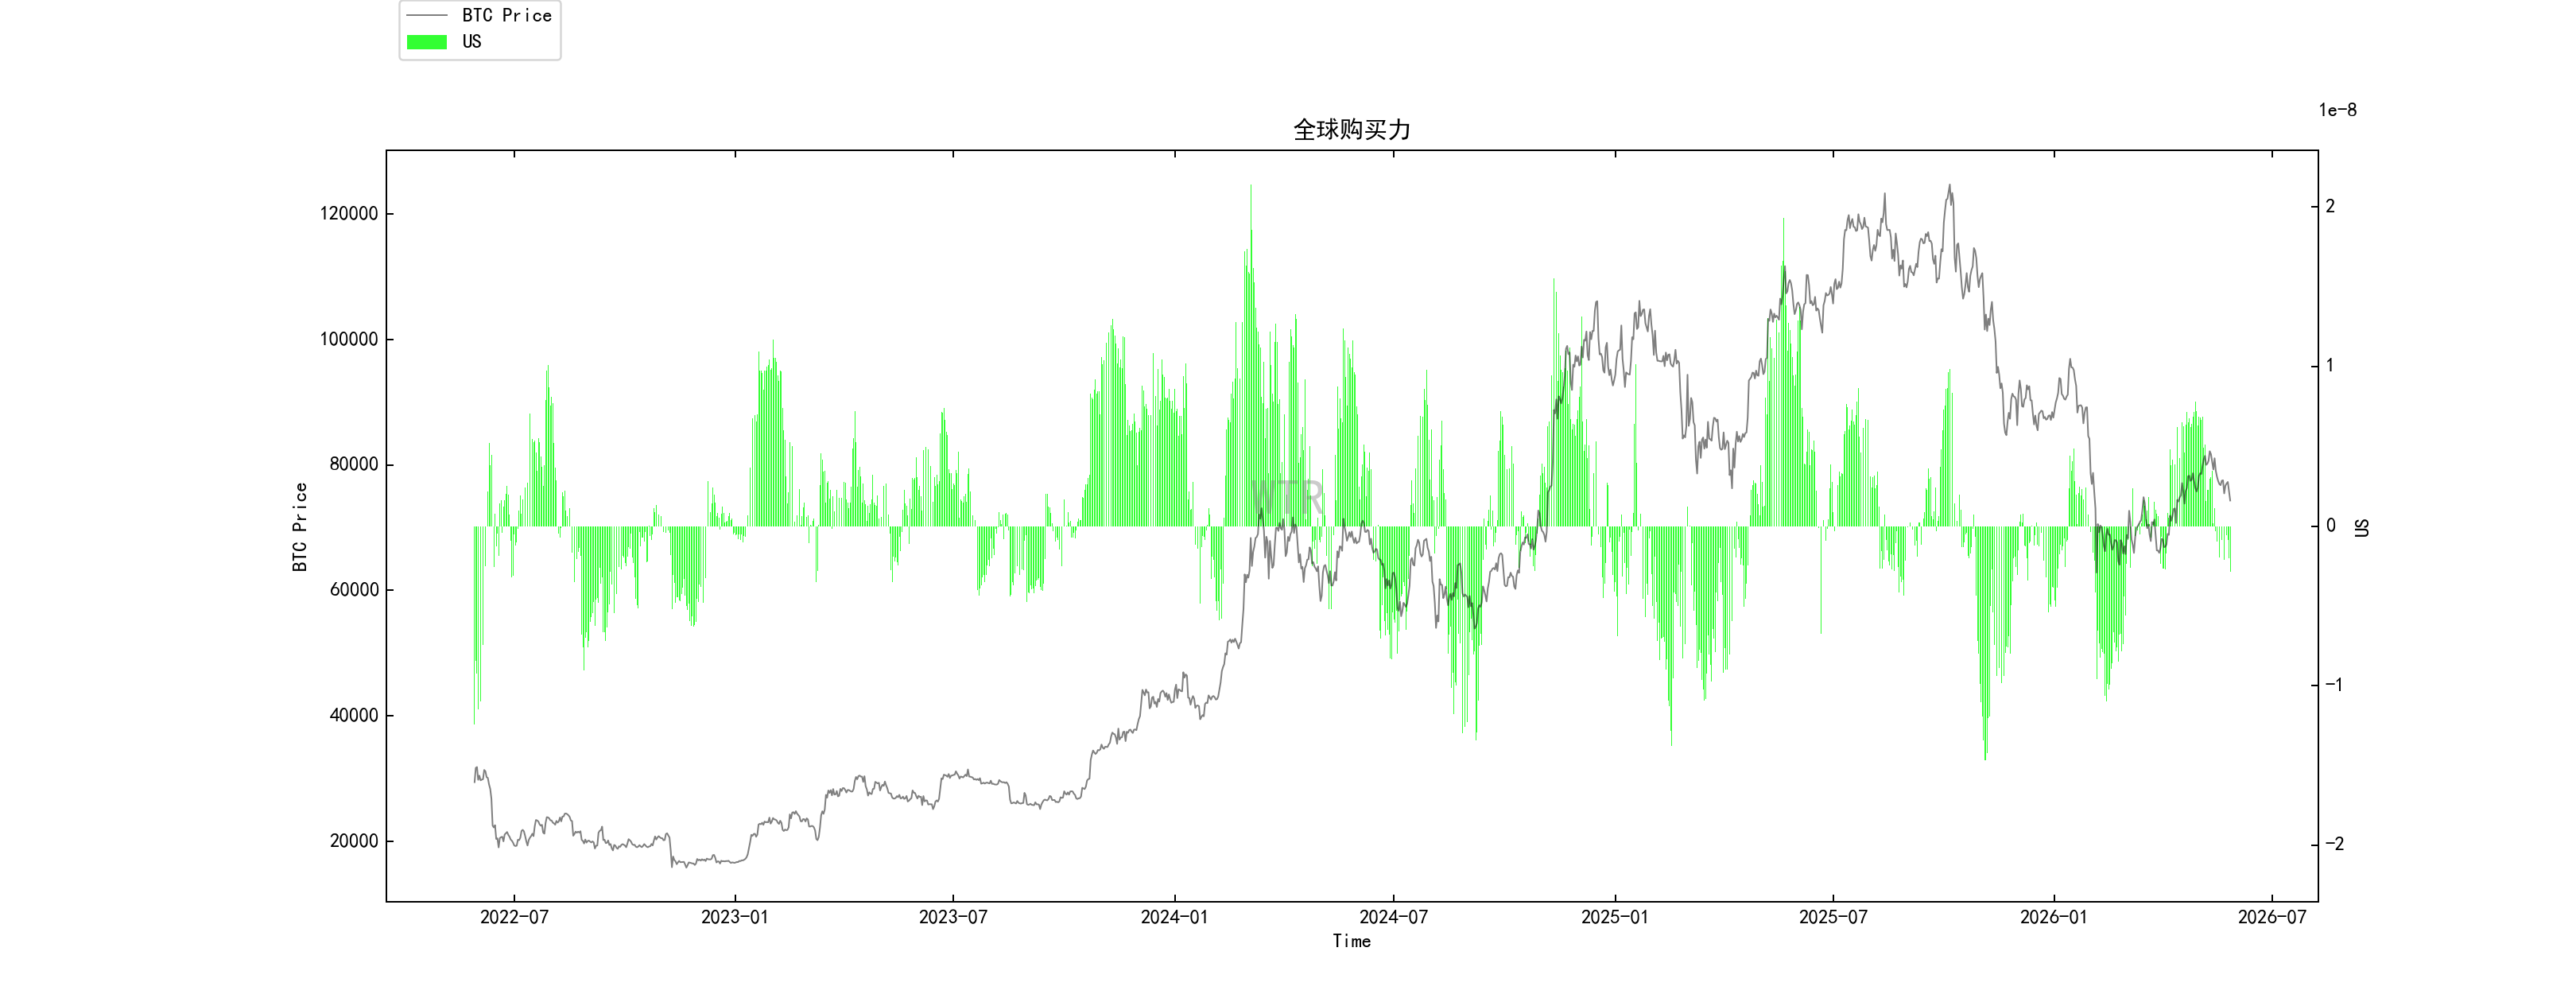 Sức mua toàn cầu đã chảy ra đến giá trị âm.
(Hình dưới: vị thế ròng sàn giao dịch USDC)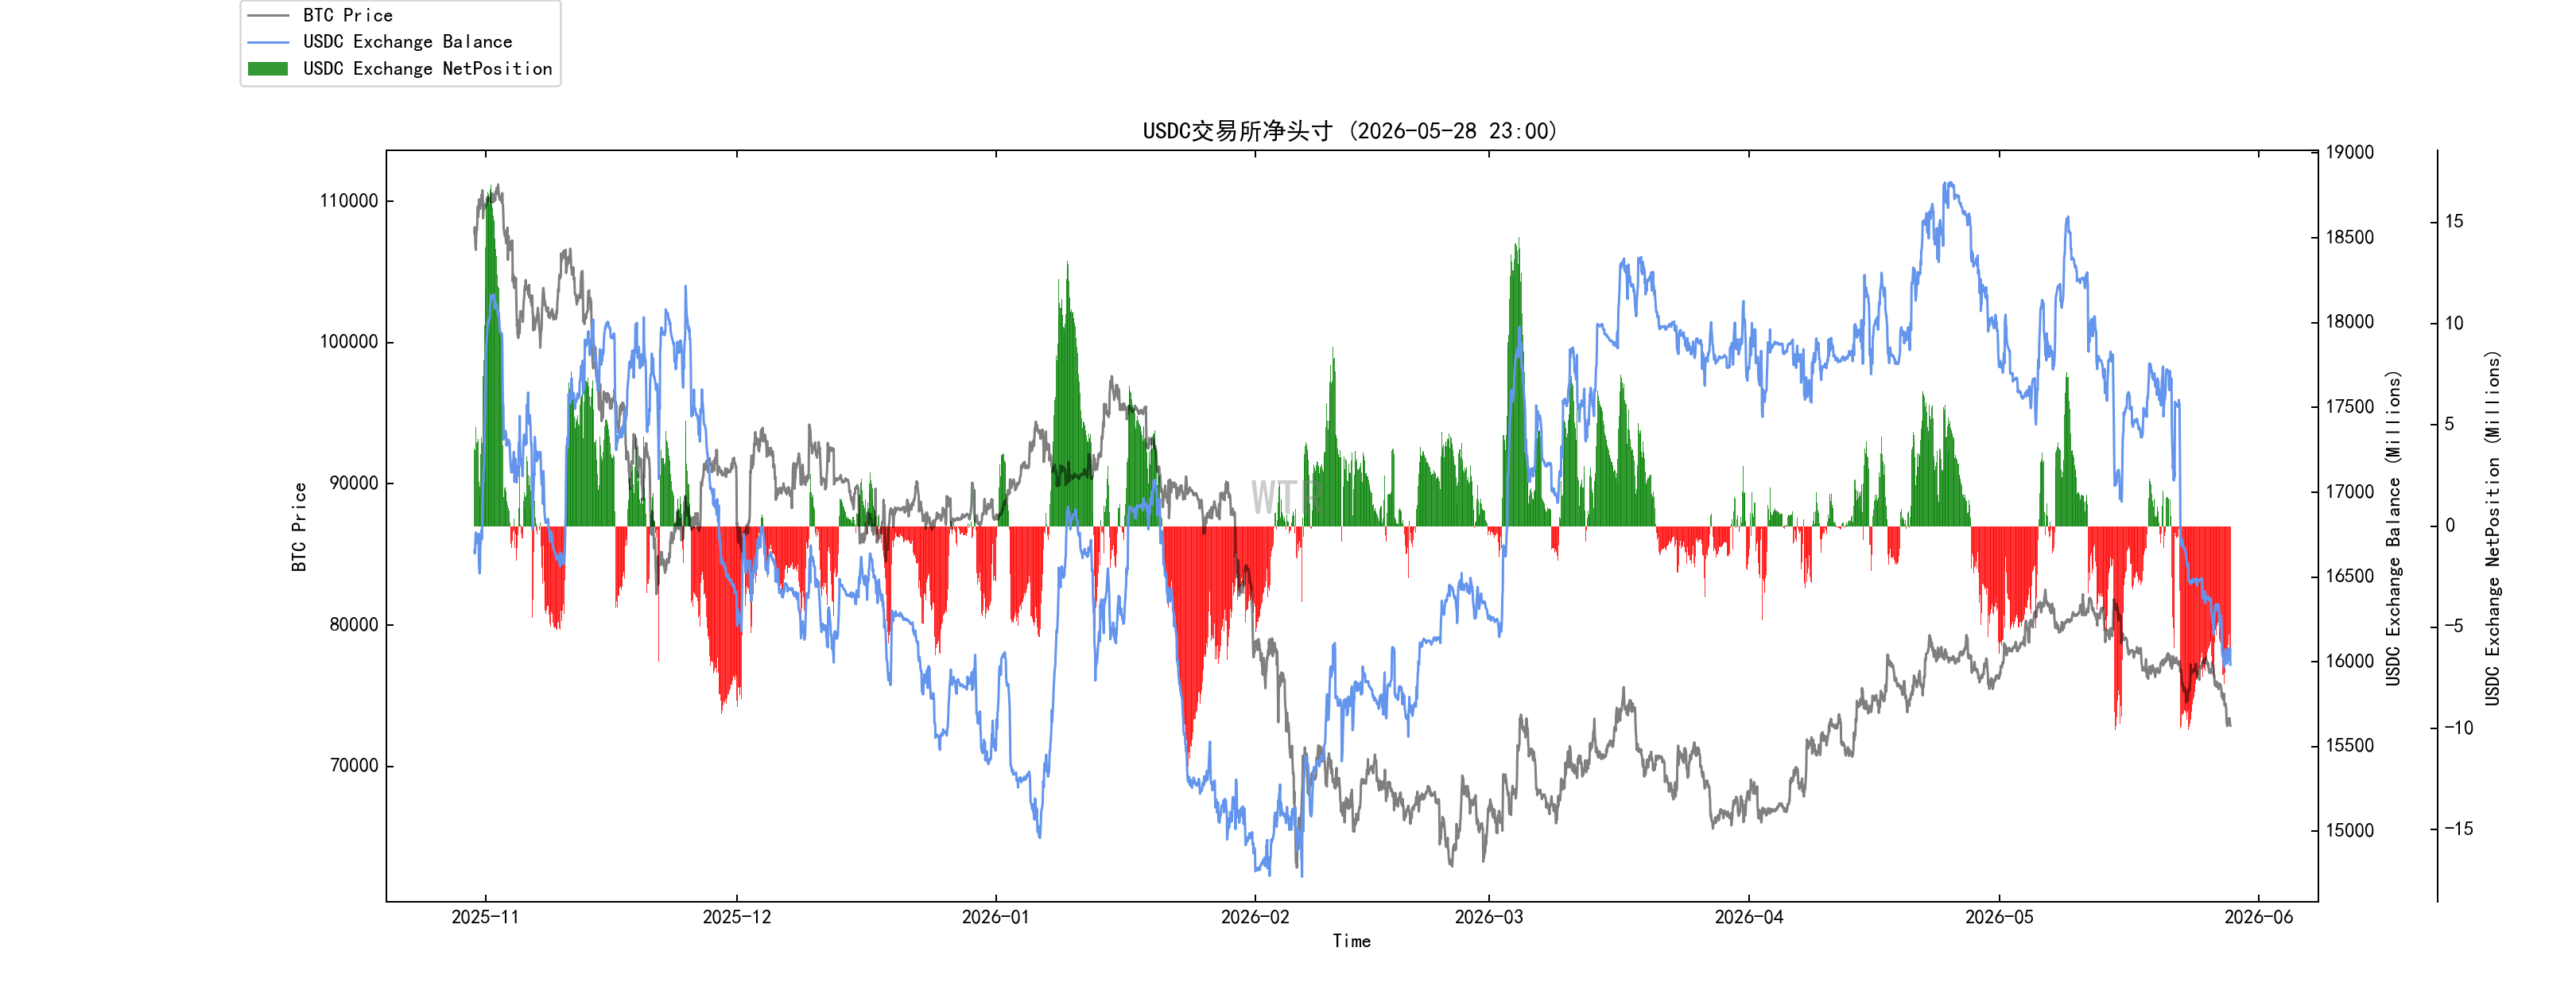
Sức mua stablecoin bị thất thoát một lượng nhỏ.
Tổng kết trong tuần:
Tóm tắt kênh tin tức:
Biến động trọng tâm của thị trường trong tuần này là giá dầu giảm làm dịu tình hình ngắn hạn, nhưng khung lãi suất cao vẫn chưa thay đổi.
Khi có hy vọng eo biển Hormuz được mở lại, giá dầu từ mức cao quay đầu giảm, khiến nỗi lo về lạm phát mất kiểm soát và khả năng tăng lãi suất tiếp theo giảm bớt.
Nhưng đó mới chỉ là hạ nhiệt rủi ro, không phải là loại bỏ rủi ro hoàn toàn. Chừng nào kênh năng lượng chưa hồi phục hoàn toàn, giá dầu vẫn sẽ ảnh hưởng đến kỳ vọng lạm phát và tiếp tục ràng buộc không gian chính sách của Cục Dự trữ Liên bang Mỹ (Fed), ECB và Ngân hàng Trung ương Nhật Bản.
Biến số quan trọng nhất của thị trường vốn hiện tại vẫn là lợi suất trái phiếu Mỹ và đồng USD.
Nếu lợi suất trái phiếu Mỹ kỳ hạn 10 năm tiếp tục duy trì quanh mức 4,5% hoặc cao hơn, cổ phiếu tăng trưởng, công nghệ, bất động sản, vàng và tài sản crypto đều sẽ chịu áp lực định giá.
Nếu USD quay lại mạnh lên, nó cũng sẽ kìm nén khẩu vị rủi ro của tài sản ngoài Mỹ, hàng hóa và thị trường crypto.
Thị trường chứng khoán Mỹ hiện không phải là thị trường bò toàn diện; AI và lợi nhuận doanh nghiệp đang đỡ chỉ số, trong khi lãi suất cao đang kìm trần định giá. Chuỗi cung ứng AI vẫn là mạch chính mạnh nhất, nhưng mức độ tập trung cao cho thấy dòng tiền chưa lan tỏa rộng rãi. Nếu lợi suất trái phiếu Mỹ tiếp tục đi lên, cổ phiếu công nghệ định giá cao cũng sẽ đối mặt áp lực điều chỉnh theo từng giai đoạn.
Ở thị trường crypto, hiện không có xu hướng độc lập; chủ yếu vẫn đi theo biến động của lãi suất vĩ mô, USD và dòng tiền ETF. BTC và ETH ETF tiếp tục chảy ra ròng, cho thấy lực mua ngắn hạn chưa đủ;
BTC vẫn là tài sản thanh khoản vĩ mô; ETH thiếu dòng tiền quay trở lại rõ ràng. SOL dù độ đàn hồi cao hơn nhưng quy mô có hạn; về bản chất vẫn phụ thuộc vào khẩu vị rủi ro chung. Ở giai đoạn này không cần xem quá nhiều hệ sinh thái crypto; thứ thực sự quyết định hướng giá là lợi suất trái phiếu Mỹ, USD, dòng tiền ETF và khẩu vị rủi ro toàn cầu.
Stablecoin, RWA và các tài sản mã hóa vẫn đáng chú ý, nhưng ý nghĩa của chúng không nằm ở việc đầu cơ ngắn hạn; mà là ở việc hệ thống thanh toán, thanh toán bù trừ và lưu thông chứng khoán của tài chính truyền thống có thể thay đổi. Nói cách khác, các hướng này giống như các biến số hạ tầng cho thị trường vốn hơn là chất xúc tác giá trong ngắn hạn.
Nhận định dài hạn trên chuỗi:
Cấu trúc trên chuỗi của BTC hiện tốt hơn phần thể hiện giá.
Hàng dài hạn đang tăng lên, nhà đầu cơ ngắn hạn đang giảm; nguồn cung nổi trên thị trường đang co lại—đây là nền tảng của cấu trúc đáy trung hạn.
Nhưng dòng tiền ETF vẫn đang chảy ra; cá voi khổng lồ trên sàn vẫn thiên về dòng vào; cá voi dài hạn kém thanh khoản chưa có một sự phòng thủ kiên định, đường chi phí ngắn hạn vẫn đang đè lên giá.
Vì vậy hiện tại không thể chỉ đơn giản nhìn tăng; cũng không cần phải cực đoan nhìn giảm. Thị trường đang ở một giai đoạn chuyển tiếp rất điển hình: on-chain bắt đầu có điều kiện của đáy, nhưng phía dòng tiền vẫn chưa đưa ra xác nhận đảo chiều.
Ngắn hạn: liệu có thể đứng vững quanh 77.800 USD hay không.
Trung hạn: liệu ETF có quay trở lại dòng tiền hay không.
Nhìn theo hướng lớn hơn: liệu lợi suất trái phiếu Mỹ và USD có suy yếu hay không.
Cấu hình thị trường: đây là một thị trường mà lượng “hàng” dần nhẹ đi, còn dòng tiền vẫn khá lạnh. Mặc dù phác thảo của đáy đã xuất hiện, nhưng vốn khởi động xu hướng vẫn chưa có mặt. Trước khi ETF dừng chảy ra, cá voi dừng nạp vào sàn và BTC đứng vững trên đường chi phí ngắn hạn, mọi nhịp hồi đều chỉ có thể xem là “sửa chữa yếu”.
Thăm dò trung hạn trên chuỗi:
Điểm USDC co lại, vốn buổi tối Mỹ rút lui, lực mua suy yếu.
Dòng vốn gia tăng rút lui tập thể, stablecoin và nguồn cung giảm đồng bộ.
Nạp BTC tăng cao, thị trường hiện nghiêng về trạng thái chịu áp lực.
Dòng chảy của hàng lỗ đang mở rộng; hiện cần thận trọng khi đưa ra nhận định.
Hàng lỗ đang thể hiện trạng thái giải phóng theo cấu trúc.
Cấu hình thị trường: chịu áp lực, giải tỏa. Hiện tại dòng tiền đang rút lui; các “cục hàng” thua lỗ được giải phóng; thị trường đang ở giai đoạn chịu áp lực và giải tỏa.
Quan sát ngắn hạn trên thị trường chuỗi:
Xếp hạng phái sinh: hệ số rủi ro nằm trong vùng màu xanh, rủi ro phái sinh thấp.
Địa chỉ hoạt động mới ở mức thấp.
Xếp hạng trạng thái cảm xúc: do dự.
Cả vị thế ròng BTC và ETH trên sàn giao dịch đều đang ở trạng thái tích lũy dòng tiền vào.
Sức mua toàn cầu và sức mua stablecoin bị thất thoát.
Cấu hình thị trường: tuần trước thị trường thử thách đường chi phí của người nắm giữ ngắn hạn (78K) rồi quay đầu đi xuống, nhưng thực tế mức giảm không lớn. Tuần này dự kiến thị trường vẫn sẽ dao động qua lại quanh giá hiện tại; xác suất quay đầu giảm mạnh sang hướng mới là thấp.
Cảnh báo rủi ro: Tất cả đều là nội dung thảo luận và khám phá của thị trường, không có ý kiến định hướng đối với đầu tư; hãy cân nhắc thận trọng và phòng ngừa rủi ro “thiên nga đen”. Báo cáo này được cung cấp cho viện nghiên cứu “WTR”.
Chào mừng bạn theo dõi chúng tôi: