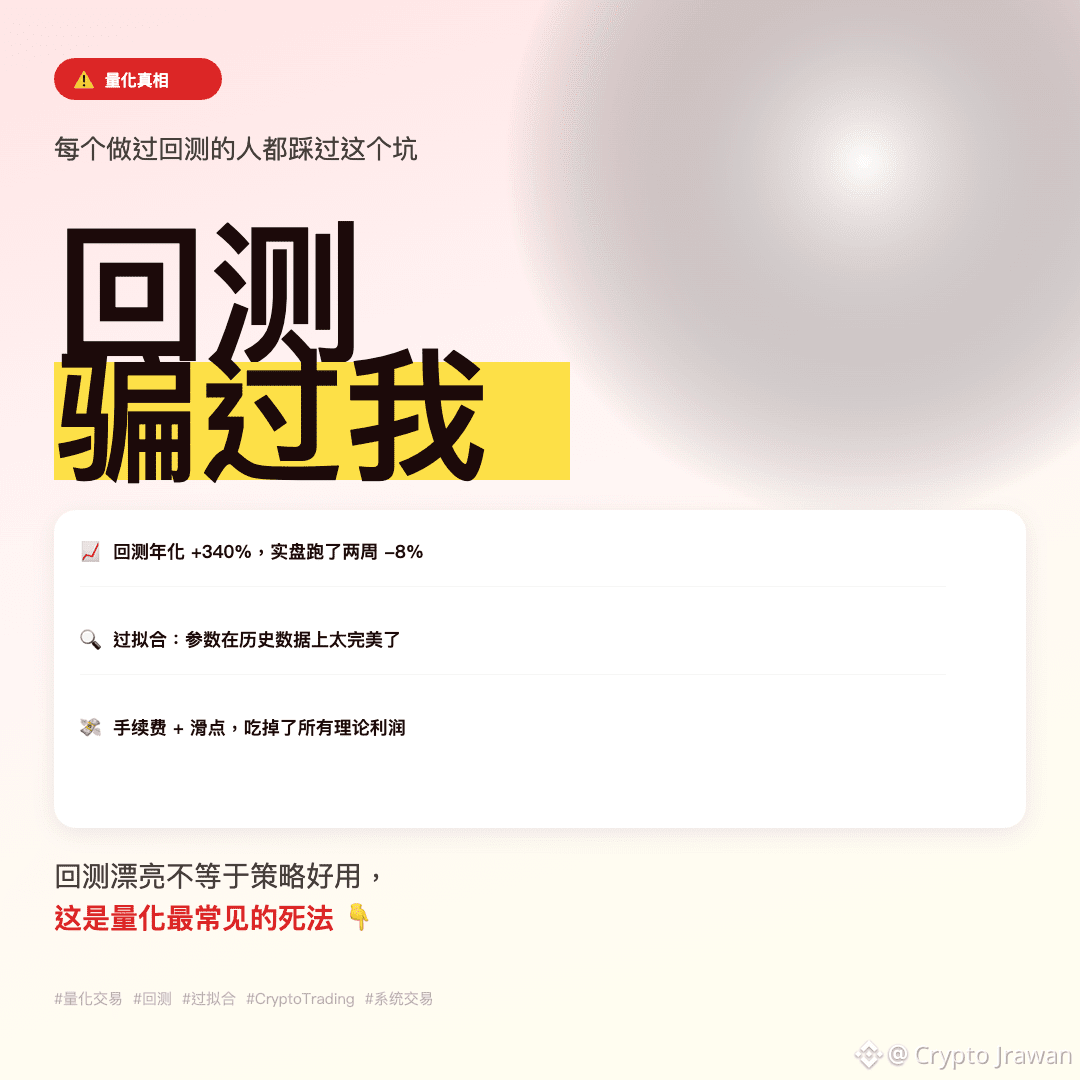
Kiểm tra lại đạt lợi suất hàng năm 340%, thực chiến hai tuần -8%, đây là bài học đắt giá nhất kể từ khi tôi bước vào lĩnh vực định lượng
Nhiều người nghĩ rằng kết quả kiểm tra lại tốt đồng nghĩa với việc chiến lược đáng tin cậy, nhưng thực tế thường không phải như vậy
Ba nguyên nhân phổ biến khiến kiểm tra lại sai lệch:
Thứ nhất, overfitting. Tham số được tối ưu hóa quá mức trên dữ liệu lịch sử, một khi điều kiện thị trường thay đổi thì sẽ không còn hiệu quả. Lịch sử không bao giờ tái hiện chính xác, các tham số dựa vào dữ liệu quá khứ, trong tương lai có khả năng lớn là không còn hiệu dụng
Thứ hai, phí giao dịch và trượt giá. Các chi phí nhỏ bị bỏ qua trong kiểm tra lại, dưới điều kiện giao dịch tần suất cao sẽ bị khuếch đại đáng kể. Nếu chiến lược có tần suất cao, phần này thường sẽ ăn mòn toàn bộ lợi nhuận lý thuyết
Thứ ba, sai lệch trước tầm nhìn. Vô tình đưa dữ liệu tương lai vào mã. Ví dụ, sử dụng giá đóng cửa của nến hiện tại để thực hiện lệnh, nhưng trong thực tế không thể biết giá đóng cửa vào thời điểm đó. Đây là lỗi kín đáo nhưng cũng chết người nhất
Một chiến lược thực sự ổn định cần được xác thực trên dữ liệu ngoài mẫu, cần thêm kiểm tra áp lực chi phí giao dịch thực tế, và cần kiểm tra từng dòng mã để xem có nhìn trộm tương lai hay không
Kiểm tra lại chỉ là điểm khởi đầu, không phải điểm kết thúc
Bạn có từng bị lừa bởi những kiểm tra lại đẹp đẽ không? Hãy để lại bình luận để chúng ta cùng nói chuyện
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Nhiều người nghĩ rằng kết quả kiểm tra lại tốt đồng nghĩa với việc chiến lược đáng tin cậy, nhưng thực tế thường không phải như vậy
Ba nguyên nhân phổ biến khiến kiểm tra lại sai lệch:
Thứ nhất, overfitting. Tham số được tối ưu hóa quá mức trên dữ liệu lịch sử, một khi điều kiện thị trường thay đổi thì sẽ không còn hiệu quả. Lịch sử không bao giờ tái hiện chính xác, các tham số dựa vào dữ liệu quá khứ, trong tương lai có khả năng lớn là không còn hiệu dụng
Thứ hai, phí giao dịch và trượt giá. Các chi phí nhỏ bị bỏ qua trong kiểm tra lại, dưới điều kiện giao dịch tần suất cao sẽ bị khuếch đại đáng kể. Nếu chiến lược có tần suất cao, phần này thường sẽ ăn mòn toàn bộ lợi nhuận lý thuyết
Thứ ba, sai lệch trước tầm nhìn. Vô tình đưa dữ liệu tương lai vào mã. Ví dụ, sử dụng giá đóng cửa của nến hiện tại để thực hiện lệnh, nhưng trong thực tế không thể biết giá đóng cửa vào thời điểm đó. Đây là lỗi kín đáo nhưng cũng chết người nhất
Một chiến lược thực sự ổn định cần được xác thực trên dữ liệu ngoài mẫu, cần thêm kiểm tra áp lực chi phí giao dịch thực tế, và cần kiểm tra từng dòng mã để xem có nhìn trộm tương lai hay không
Kiểm tra lại chỉ là điểm khởi đầu, không phải điểm kết thúc
Bạn có từng bị lừa bởi những kiểm tra lại đẹp đẽ không? Hãy để lại bình luận để chúng ta cùng nói chuyện
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC