


Điểm chính
Lưu lượng thực tế cung cấp một góc nhìn rõ ràng hơn để hiểu tính thanh khoản của token, giúp phân biệt giữa lượng cung lưu thông công bố trên bề mặt và lượng cung thực tế có thể giao dịch trên thị trường.
Khi lưu lượng thực tế thấp, nếu thị trường không thể hiểu rõ về động thái cung cấp cơ bản, việc phát hiện giá, biến động, cũng như các chỉ số đánh giá như vốn hóa thị trường và FDV có thể bị méo mó.
Do đó, kết hợp phân tích lưu lượng thực tế với đánh giá mô hình kinh tế token, dữ liệu trên chuỗi và kế hoạch mở khóa có thể giúp người dùng đánh giá toàn diện và đầy đủ hơn về hành vi của token khi lên sàn và trong thị trường.
Viện Nghiên cứu Binance đã phát hành báo cáo trước đó (Lưu thông thấp, FDV cao: Thị trường crypto đã đi đến bước này như thế nào?) từ đó, cộng đồng đã liên tục quan sát một số dự án có lượng cung thực tương đối thấp khi lên sàn. Điều này không nhất thiết là yếu tố tiêu cực trong mọi trường hợp, nhưng lượng cung thực thấp có thể dẫn đến định giá không tự nhiên, biến động cao hơn và hiệu suất vốn hóa thị trường có thể gây hiểu nhầm hoặc hoàn toàn bị pha loãng.
Bài viết này sẽ giải thích lượng cung thực là gì, tại sao nó quan trọng và cách người dùng và các dự án có thể tiếp cận việc lên sàn token với tính minh bạch cao hơn và nhận thức đầy đủ hơn.
Lượng cung thực là gì?
Lượng cung thực chỉ phần của nguồn cung token có thể giao dịch tích cực trên thị trường công khai.
Trong thị trường tài chính truyền thống, điều này tương tự với khái niệm cổ phiếu tự do lưu thông hoặc cổ phiếu công cộng, tức là sau khi loại trừ các cổ phần bị hạn chế, cổ phần của người nội bộ và cổ phần chiến lược, những cổ phần có thể giao dịch công khai. Trong thị trường crypto, sự khác biệt tương tự cũng có thể tồn tại giữa các token được tính vào lượng cung lưu thông và những token thực sự có thể giao dịch.
Mặc dù lượng cung lưu thông được công bố phản ánh nguồn cung nominal đang ở trạng thái lưu thông, nhưng lượng cung thực phản ánh nguồn cung thực sự có thể giao dịch. Khoảng cách giữa hai bên càng lớn, khả năng lượng thanh khoản thực của token bị đánh giá quá cao càng cao.
Lượng cung thực nên được hiểu như một ước tính, không phải là một công thức chính xác. Người dùng khi đánh giá có bao nhiêu lượng cung thực sự có thể được sử dụng để giao dịch tích cực, có thể xem xét các yếu tố như nguồn cung bị khóa, thỏa thuận sở hữu, token do dự án hoặc kho bạc nắm giữ, tình hình tham gia staking và độ tập trung của người nắm giữ.
Trong thực tế, số dư thị trường quan sát được cũng có thể được coi là một tham khảo thô:
Ước tính lượng cung thực ≈ Số dư pool thanh khoản DEX + Số dư CEX
Điều này không phải là một cách đo lường hoàn hảo, vì số dư trên sàn giao dịch, pool thanh khoản, ví kho bạc, hợp đồng staking và hành vi của người nắm giữ dài hạn sẽ thay đổi theo thời gian. Tuy nhiên, nó vẫn có thể giúp người dùng phân biệt tốt hơn giữa lượng cung lưu thông được công bố trên bề mặt và phần cung thực sự có thể được sử dụng để giao dịch tích cực.
Lượng cung thực thấp có thể xuất hiện trong các trường hợp sau:
Một lượng lớn cung được nắm giữ bởi người nội bộ, quỹ, ví kho bạc hoặc người nắm giữ dài hạn
Phần lớn trong nguồn cung lưu động được sử dụng cho các sắp xếp cung cấp thanh khoản
Staking, thời gian sở hữu, khóa sinh thái hoặc kế hoạch airdrop giảm lượng token có thể giao dịch tự do
Tính thanh khoản tập trung vào một số sàn giao dịch hoặc pool thanh khoản
Một số cá nhân lớn kiểm soát phần lớn lượng cung có sẵn và rất ít giao dịch
Lượng cung thực thấp không nhất thiết là điều tiêu cực. Nó có thể phản ánh sắp xếp phân phối token sớm, khuyến khích dài hạn, tham gia staking hoặc chiến lược kho bạc. Tuy nhiên, khi nó đi kèm với công bố hạn chế, độ tập trung nắm giữ, FDV cao hoặc nhiều sự kiện mở khóa sắp tới, nó có thể trở thành yếu tố rủi ro quan trọng mà người dùng cần xem xét.
Tác động của môi trường lượng cung thực thấp
Để hiểu rõ hơn về điều này, có thể hình dung một kịch bản đơn giản hóa: giao dịch token sớm diễn ra trong môi trường có lượng cung thực mỏng. Trong trường hợp này, ngay cả khi quy mô mua không lớn, nó cũng có thể đẩy giá lên đáng kể, từ đó phóng đại vốn hóa tiềm ẩn hoặc FDV hoàn toàn bị pha loãng. Tuy nhiên, nếu không xuất hiện thêm nhu cầu rộng rãi, hoặc việc mở khóa token sau đó làm tăng đáng kể lượng cung lưu thông, khi thanh khoản mở rộng, giá có thể giảm. Dưới đây, chúng ta sẽ phân tích thêm về tác động của môi trường lưu thông thấp.
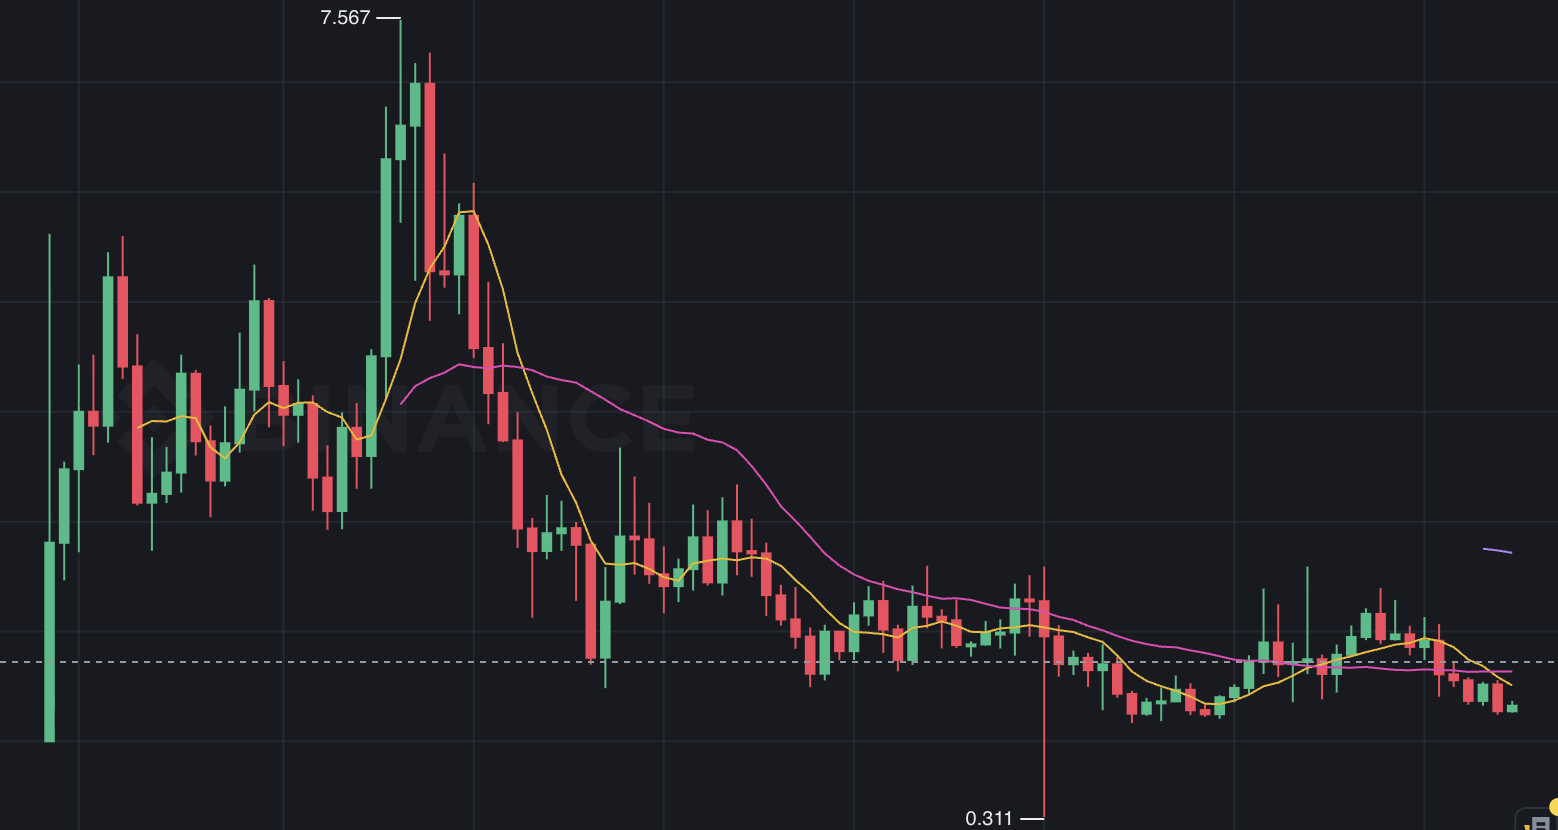
Ví dụ minh họa: Khi lượng cung thực mỏng, xu hướng giá sớm có thể biến động mạnh và khó phản ánh nhu cầu thị trường rộng rãi; khi lượng cung mở rộng, giá có thể có nguy cơ giảm.
Định giá không tự nhiên
Định giá công bằng phụ thuộc vào sự tham gia rộng rãi của thị trường, cung có thể giao dịch đầy đủ và thông tin minh bạch.
Khi chỉ một phần nhỏ của nguồn cung đang được giao dịch tích cực, giá có thể không phản ánh đầy đủ nhu cầu thị trường tổng thể. Ngược lại, việc hình thành giá có thể bị ảnh hưởng bởi một số ví, thanh khoản tập trung, hỗ trợ thanh khoản từ một số bên tham gia nhất định, hoặc các yếu tố liên quan đến việc niêm yết.
Trong môi trường lượng cung thực thấp, ngay cả khi quy mô mua không lớn, nó có thể đẩy giá lên đáng kể và suy ra FDV lớn hơn trong tình huống thiếu sự xác nhận rộng rãi từ thị trường.
Biến động cao hơn
Lượng cung thực thấp cũng có thể dẫn đến biến động cao hơn. Khi nguồn cung có thể giao dịch bị hạn chế, những lệnh tương đối nhỏ cũng có thể ảnh hưởng không tỷ lệ đến giá.
Điều này thường dẫn đến chênh lệch giá rộng hơn, trượt giá cao hơn, biến động giá mạnh hơn và phản ứng mạnh hơn với tin tức, tâm lý thị trường hoặc sự kiện mở khóa. Do đó, người dùng khó có thể phân biệt giữa nhu cầu kéo dài và những biến động giá do tính thanh khoản ngắn hạn thúc đẩy.
Hiệu suất vốn hóa thị trường gây hiểu nhầm
Vốn hóa thị trường và FDV là những chỉ số tham khảo hữu ích, nhưng khi giá được hình thành dựa trên lượng cung thực mỏng, thông tin của những chỉ số này có thể giảm sút.
Ví dụ, một lượng mua nhỏ có thể đẩy giá token lên, và giá này sau đó sẽ phóng đại vốn hóa thị trường tính toán dựa trên cung lưu thông, cũng như FDV tính toán dựa trên tổng cung. Trong trường hợp này, định giá bề mặt có thể đánh giá quá cao dòng tiền thực tế hoặc độ sâu thị trường. Vì vậy, vốn hóa thị trường và FDV nên được giải thích cùng với lượng cung thực, độ sâu thanh khoản, độ tập trung của người nắm giữ và kế hoạch mở khóa sắp tới.
Rủi ro mở khóa token
Khi lượng cung thực thấp được gây ra bởi nguồn cung bị khóa, các sự kiện mở khóa trong tương lai trở thành yếu tố cần chú ý.
Áp lực bán tiềm năng có thể đến từ nhà đầu tư sớm, phân bổ đội ngũ, ví kho bạc hoặc kế hoạch phát hành token. Trong một số trường hợp, ngay cả khi token chưa thực sự vào lưu thông, kỳ vọng của thị trường về việc mở khóa cũng có thể ảnh hưởng đến giá, đặc biệt là khi thông tin công khai liên quan là hạn chế hoặc không rõ ràng.
Người dùng đánh giá lượng cung thực thấp như thế nào?
Người dùng không nên chỉ dựa vào vốn hóa bề mặt, FDV hoặc hiệu suất giá ngắn hạn. Một đánh giá đầy đủ hơn có thể bao gồm:
Xem xét mô hình kinh tế token của dự án, bảng phân bổ token, thỏa thuận sở hữu và lịch trình mở khóa
So sánh lượng cung lưu thông được công bố của dự án với các chỉ số lượng cung thực, chẳng hạn như số dư trên sàn giao dịch, số dư trong pool thanh khoản DEX, phân phối ví trên chuỗi và độ tập trung của người nắm giữ
Đánh giá xem lượng cung có tập trung vào một số ví, sàn giao dịch hoặc pool thanh khoản hay không
Chú ý đến token có dòng vào đáng kể vào sàn giao dịch, vì điều này có thể ảnh hưởng đến thanh khoản ngắn hạn và động lực giá
Sử dụng nền tảng dữ liệu bên thứ ba để hiểu rõ hơn về phân phối ví, dòng chảy token và rủi ro tập trung
Tham khảo sự công bố của dự án, whitepaper, Viện Nghiên cứu Binance, tài liệu DD Hub, và các thông tin công khai khác có sẵn
Như thường lệ, người dùng nên thực hiện nghiên cứu của riêng mình. Mô hình kinh tế token có thể khá phức tạp, không có chỉ số nào đơn lẻ có thể phản ánh đầy đủ chất lượng hoặc tình trạng rủi ro của một đợt lên sàn token.
Lời khuyên dành cho các dự án
Đối với các dự án, sự công bố rõ ràng hơn có thể giúp người tham gia thị trường hiểu rõ hơn về động lực cung cấp cơ bản đằng sau token. Do đó, các dự án có thể xem xét nâng cao tính minh bạch trong các khía cạnh như lượng cung lưu thông ban đầu, giả định về lượng cung thực, phân bổ token, thỏa thuận sở hữu, lịch trình mở khóa, số lượng token trong kho bạc, sắp xếp thanh khoản, tham gia staking và cấu trúc airdrop.
Tính minh bạch không có nghĩa là tất cả các dự án nên áp dụng cùng một cấu trúc lưu thông. Các dự án khác nhau có thể áp dụng thiết kế token khác nhau dựa trên giai đoạn phát triển, cấu trúc cộng đồng và nhu cầu hệ sinh thái.
Tuy nhiên, khi người dùng có thể phân biệt rõ ràng giữa nguồn cung có thể giao dịch tự do, và những token bị khóa, đang staking, bị ràng buộc thanh khoản hoặc được dành riêng, họ có thể đánh giá tốt hơn về định giá, thanh khoản và áp lực cung trong tương lai, từ đó đưa ra quyết định sáng suốt hơn.
Kết luận
Lượng cung thực là yếu tố quan trọng trong việc đánh giá hành vi của token khi lên sàn và trên thị trường thứ cấp.
Mặc dù lượng cung thực thấp không nhất thiết là điều tiêu cực, nhưng khi nó đi kèm với FDV cao, công bố hạn chế, tập trung cung cấp hoặc nhiều sự kiện mở khóa trong tương lai, nó có thể làm giảm khả năng định giá và tăng rủi ro thị trường.
Cuối cùng, một mô hình kinh tế token minh bạch hơn sẽ có lợi cho cả hai bên trên thị trường. Đối với người dùng, hiểu biết về lượng cung thực sẽ giúp họ đưa ra quyết định sáng suốt hơn; đối với các dự án, tính minh bạch cao hơn và thiết kế lượng cung thận trọng hơn sẽ giúp xây dựng độ tin cậy, hỗ trợ định giá bền vững hơn và thúc đẩy thị trường token khỏe mạnh hơn.