Chiến lược! Tỷ trọng cổ phiếu liên quan đến AI chiếm 40% thị trường chứng khoán Mỹ, lịch sử đang nhắc nhở chúng ta điều gì?
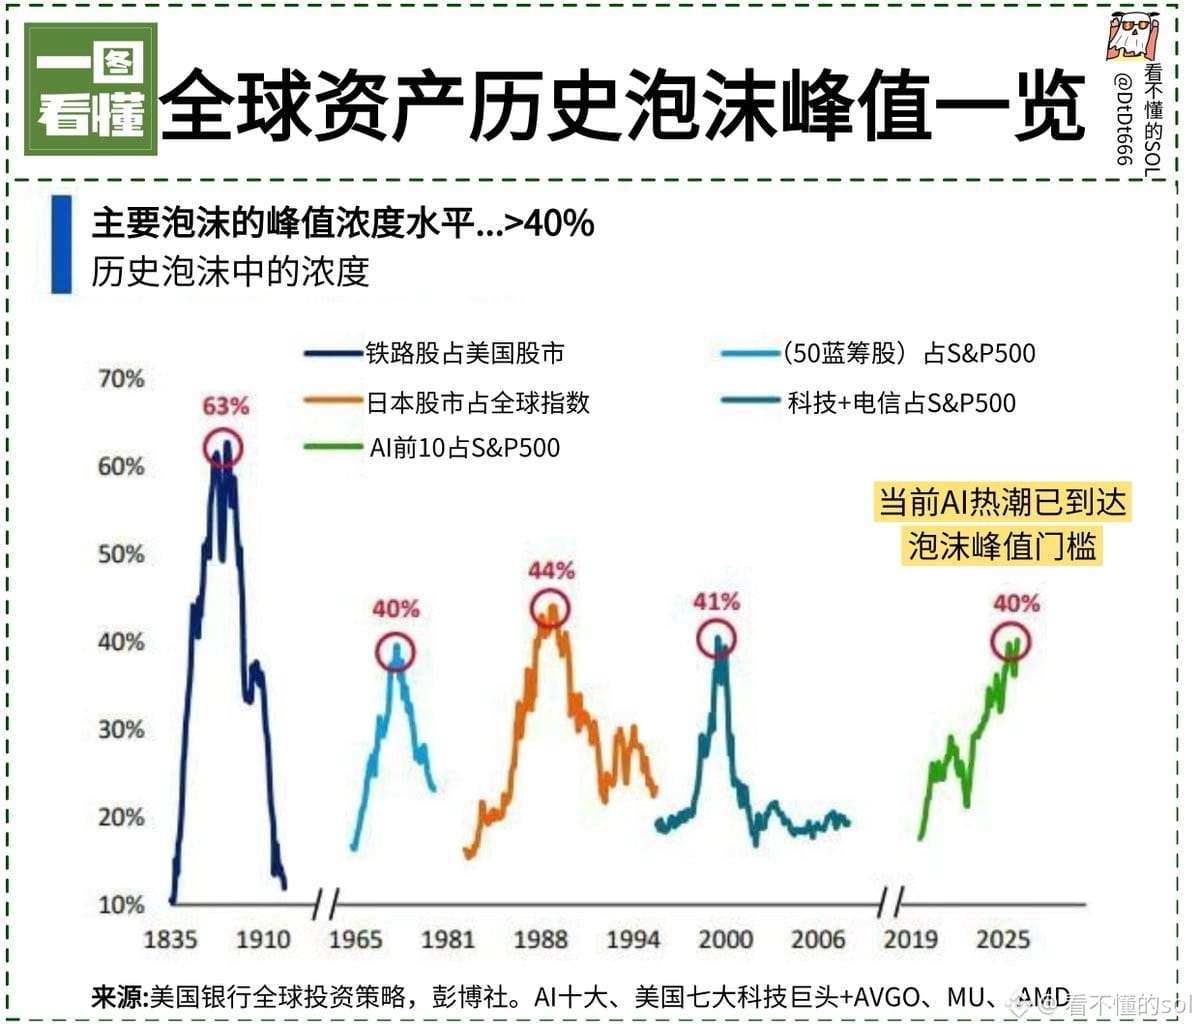
Theo dữ liệu từ Ngân hàng Mỹ, các cổ phiếu liên quan đến AI trong chỉ số S&P 500 đã gần đạt 40%.
Tỷ lệ này đã xuất hiện trong lịch sử ba lần.
Lần đầu tiên là vào năm 1972 "bong bóng đẹp 50", các cổ phiếu đầu ngành chiếm khoảng 40%, sau đó chỉ số chứng khoán Mỹ giảm khoảng 50% theo từng giai đoạn.
Năm 1990, bong bóng thị trường chứng khoán Nhật Bản chiếm khoảng 44%, sau đó Nikkei giảm 63% trong vòng hai năm.
Năm 2000, bong bóng Internet chiếm khoảng 41%, sau đó Nasdaq ghi nhận mức giảm tối đa 78%.
Cả ba lần đều có độ tập trung cao, định giá cao và biến động lớn.
Sau ba lần, thị trường đều trải qua điều chỉnh dài hạn.
Hiện tại, lĩnh vực AI có tỷ trọng gần 40%, định giá không thấp, biến động không nhỏ.
Không phải nói rằng AI không có tương lai, mà là cấu trúc hiện tại, trong lịch sử chưa bao giờ cho phép người ta vào một cách thoải mái và ra một cách dễ dàng.
Vậy phải làm sao?
Tôi khuyên các bạn nên đơn giản, có hai hướng:
Một là duy trì việc đầu tư định kỳ.
Dù là ở điểm cao hay thấp, mỗi tuần/tháng mua một chút, thời gian sẽ làm phẳng chi phí.
Ngay cả khi sau đó có giảm, những người đầu tư định kỳ có khả năng chịu đựng tâm lý tốt hơn nhiều so với việc dồn hết vào một lần, đồng thời đảm bảo không bị bỏ lỡ cơ hội.
Hai là giữ tiền mặt, chờ cơ hội.
Hiện tại không mua không phải là xem thường, mà là chờ một mức giá thoải mái hơn.
Thị trường không bao giờ thiếu cơ hội, thiếu là thiếu tiền khi cơ hội đến.
Warren Buffett hiện đang cầm gần 400 tỷ đô la mà không lo lắng, còn chúng ta lo lắng cái gì?
Lịch sử sẽ không lặp lại, nhưng sẽ có những điệp khúc.
Giữ đầu tư định kỳ, giữ tiền mặt, chờ gió đến.
Theo dữ liệu từ Ngân hàng Mỹ, các cổ phiếu liên quan đến AI trong chỉ số S&P 500 đã gần đạt 40%.
Tỷ lệ này đã xuất hiện trong lịch sử ba lần.
Lần đầu tiên là vào năm 1972 "bong bóng đẹp 50", các cổ phiếu đầu ngành chiếm khoảng 40%, sau đó chỉ số chứng khoán Mỹ giảm khoảng 50% theo từng giai đoạn.
Năm 1990, bong bóng thị trường chứng khoán Nhật Bản chiếm khoảng 44%, sau đó Nikkei giảm 63% trong vòng hai năm.
Năm 2000, bong bóng Internet chiếm khoảng 41%, sau đó Nasdaq ghi nhận mức giảm tối đa 78%.
Cả ba lần đều có độ tập trung cao, định giá cao và biến động lớn.
Sau ba lần, thị trường đều trải qua điều chỉnh dài hạn.
Hiện tại, lĩnh vực AI có tỷ trọng gần 40%, định giá không thấp, biến động không nhỏ.
Không phải nói rằng AI không có tương lai, mà là cấu trúc hiện tại, trong lịch sử chưa bao giờ cho phép người ta vào một cách thoải mái và ra một cách dễ dàng.
Vậy phải làm sao?
Tôi khuyên các bạn nên đơn giản, có hai hướng:
Một là duy trì việc đầu tư định kỳ.
Dù là ở điểm cao hay thấp, mỗi tuần/tháng mua một chút, thời gian sẽ làm phẳng chi phí.
Ngay cả khi sau đó có giảm, những người đầu tư định kỳ có khả năng chịu đựng tâm lý tốt hơn nhiều so với việc dồn hết vào một lần, đồng thời đảm bảo không bị bỏ lỡ cơ hội.
Hai là giữ tiền mặt, chờ cơ hội.
Hiện tại không mua không phải là xem thường, mà là chờ một mức giá thoải mái hơn.
Thị trường không bao giờ thiếu cơ hội, thiếu là thiếu tiền khi cơ hội đến.
Warren Buffett hiện đang cầm gần 400 tỷ đô la mà không lo lắng, còn chúng ta lo lắng cái gì?
Lịch sử sẽ không lặp lại, nhưng sẽ có những điệp khúc.
Giữ đầu tư định kỳ, giữ tiền mặt, chờ gió đến.