

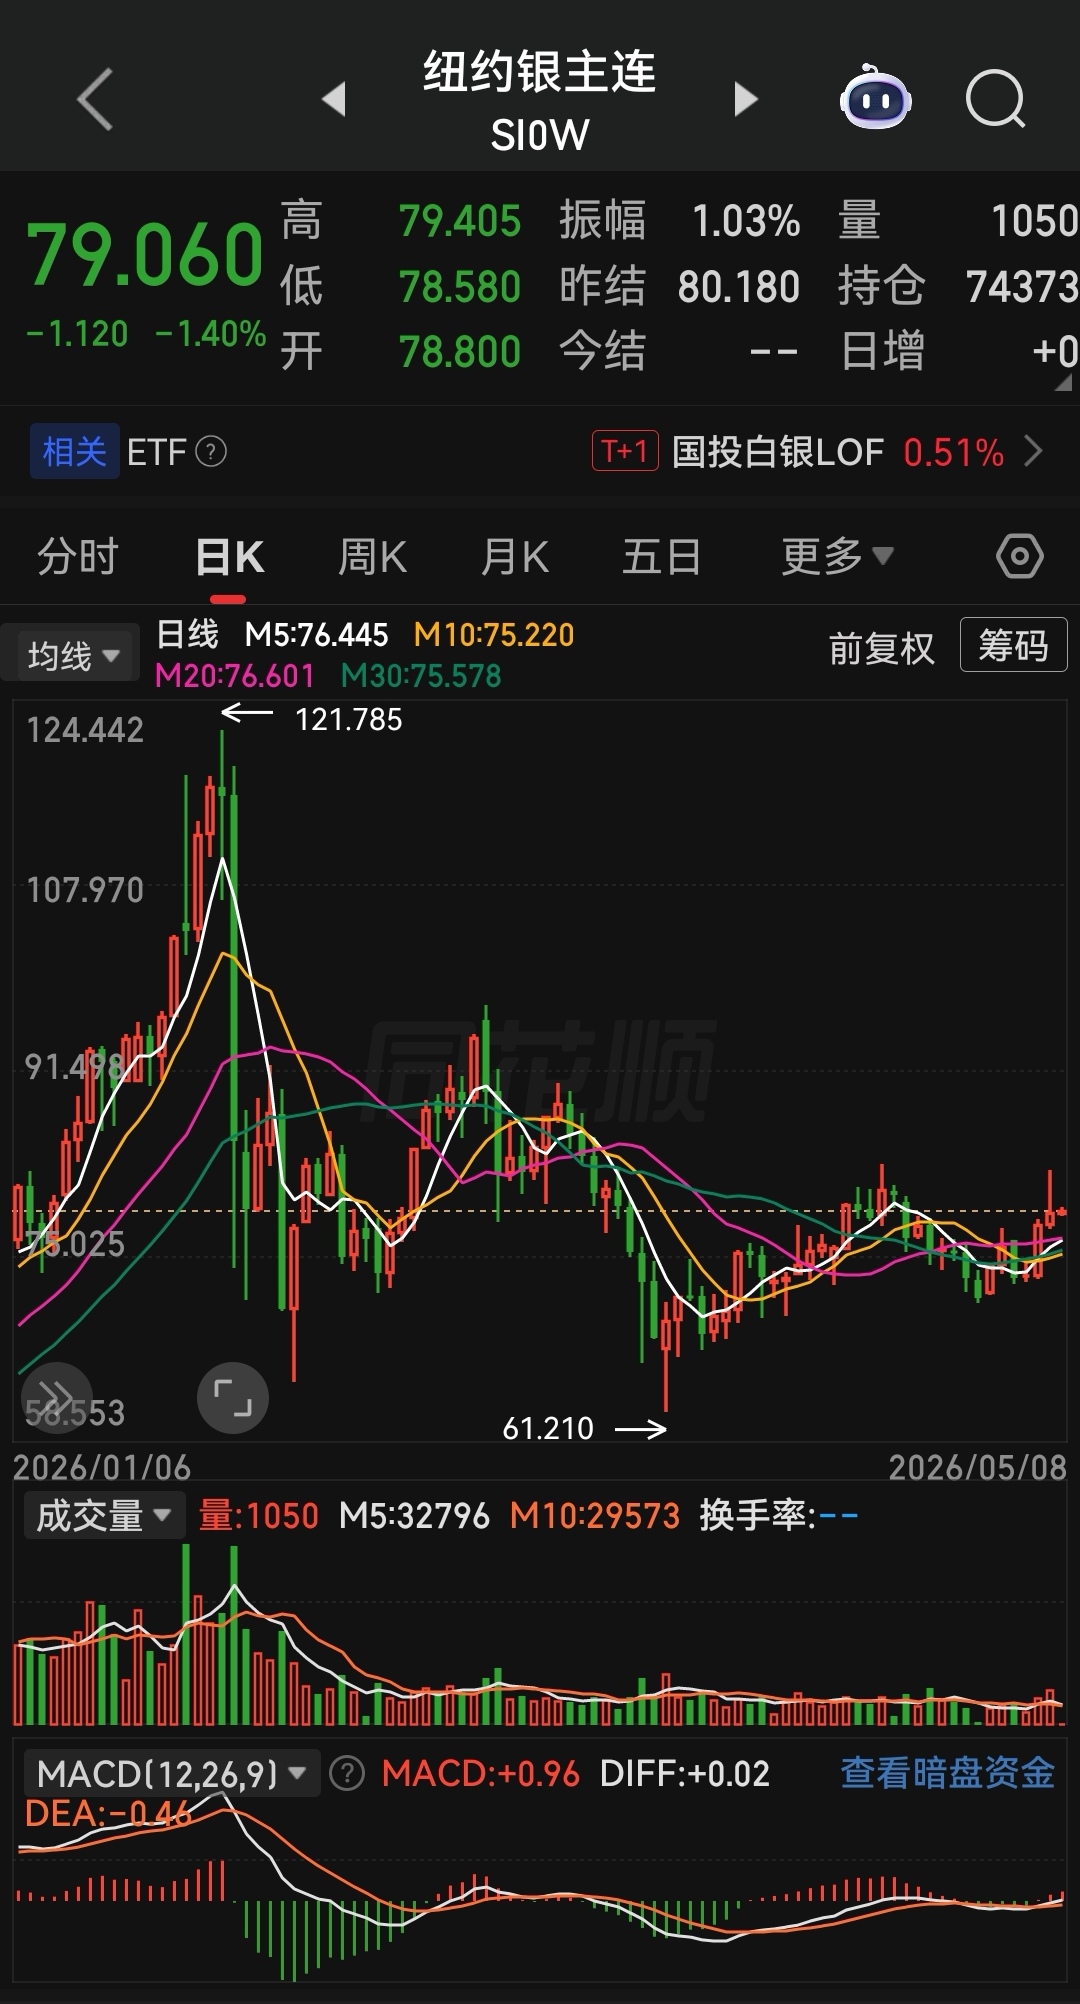
Bạc trắng hiện đang nằm trong một môi trường đan xen hai yếu tố: nhu cầu công nghiệp mang tính bức thiết và trú ẩn tài chính, trong đó cung–cầu liên tục duy trì trạng thái cân bằng chặt, và các cuộc giằng co giữa chính sách vĩ mô với tâm lý địa chính trị diễn ra rất quyết liệt. Ở phía công nghiệp, nhu cầu về bạc trong các lĩnh vực như quang điện, xe điện mới năng lượng, điện tử điện khí… tăng trưởng mang tính cứng rắn; trong liên tiếp sáu năm, cán cân cung–cầu toàn cầu luôn trong trạng thái thiếu hụt, tồn kho tại sàn giao dịch tiếp tục được giải phóng, thanh khoản hàng hóa theo thực tế tương đối căng. Ở phía tài chính, kỳ vọng chính sách của Cục Dự trữ Liên bang Mỹ (Fed), độ mạnh/yếu của đồng USD và tâm lý phòng tránh rủi ro địa chính trị chi phối dòng tiền; biến động của bạc cao đáng kể so với vàng, dễ xuất hiện các đợt tăng vọt rồi giảm mạnh. Xét về giá, sau khi bùng nổ mạnh trong năm 2025, năm 2026 giá dao động biên độ rộng trong khoảng 70–90 USD, phe mua–bán phân hóa rõ rệt.
Nhìn trong ngắn hạn (1–3 tháng), bạc nhiều khả năng sẽ tiếp tục duy trì trạng thái đi ngang ở vùng cao, thiên về tăng nhưng kèm biến động mạnh. Kháng cự nằm chủ yếu ở 85–90 USD, trong khi hỗ trợ ở 70–75 USD. Kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) hạ lãi suất và đồng USD suy yếu, xung đột địa chính trị lặp lại và nhu cầu hiện vật được hỗ trợ là các yếu tố tạo lực đẩy đi lên; tuy nhiên, giá cao làm hạn chế việc mua vào của nhóm khách hàng công nghiệp, dòng vốn đầu cơ chốt lời và kỹ thuật ở trạng thái mua quá mức lại gây áp lực điều chỉnh. Nhìn chung, thị trường thể hiện đặc điểm “tăng nhanh, giảm mạnh”, tức biến động cao.
Nhìn dài hạn (6–18 tháng), xu hướng thị trường tăng cấu trúc của bạc là khá rõ ràng, giá duy trì xu hướng tăng dần về mặt “mức trung tâm”. Động lực cốt lõi nằm ở việc quá trình chuyển đổi năng lượng toàn cầu thúc đẩy nhu cầu sử dụng bạc trong công nghiệp mở rộng về dài hạn; trong khi ở phía cung, do bạc mang tính chất sản phẩm phụ nên khó có thể nhanh chóng gia tăng, khiến cán cân cung-cầu thiếu hụt tồn tại kéo dài. Đồng thời, việc suy yếu tín dụng của đồng USD, nhu cầu mua vàng của các ngân hàng trung ương trên toàn cầu và nhu cầu phòng ngừa rủi ro tăng lên cũng hỗ trợ; bạc, với đặc tính vừa mang tính công nghiệp vừa mang tính tài chính, có dư địa điều chỉnh định giá khá lớn. Khi tỷ lệ vàng/bạc quay trở lại mức trung bình lịch sử, thì khả năng bạc tăng vượt vàng là cao. Trong trung và dài hạn, bạc có thể vượt các đỉnh trước đó, hướng tới vùng trên 100 USD; trong quá trình này sẽ đi kèm các đợt điều chỉnh mạnh theo từng giai đoạn, nhưng không làm thay đổi xu hướng đi lên tổng thể.
Nội dung trên chỉ mang tính tham khảo và không cấu thành lời khuyên đầu tư.