

Khi TAG Crypto Tách Khỏi Sự Suy Giảm Của Nền Tảng Creator
Giao dịch ở mức $0.001572, tag crypto đang tăng 134% trong tuần vừa qua trong khi thị trường crypto nói chung lại chao đảo. Các nhà phân tích phần lớn cho rằng đây là động lượng hoàn toàn mang tính đầu cơ, đuổi theo một cách mù quáng, hoàn toàn tách rời khỏi tiện ích trên chuỗi của giao thức Tagger. Nhưng nếu họ đang bỏ lỡ điều gì đó thì sao? Nếu thị trường đang định giá một lớp kiếm tiền gốc trên blockchain—rẻ đến mức dùng mà xét về bản chất nó vượt trội mọi nền tảng dành cho creator tập trung hiện có. Câu chuyện xung quanh token hóa creator nhìn chung đã hội tụ vào các trang web đắt đỏ được hậu thuẫn bởi VC, chỉ tái tạo động lực khai thác kiểu web2 kèm theo một token. Trong khi đó, Tagger đẩy giá trị xuống các micro-task (nhiệm vụ vi mô) và các khuyến khích trên chuỗi, đến mức chi phí cho chính tag—vẫn chỉ ở mức phần trăm của một xu—vẫn có thể là một loại tiền tệ khả thi. Luận điểm dành cho bạn để “cắn sâu” vào.
Mọi nền tảng kiếm tiền cho creator cuối cùng đều khiến người dùng thất vọng như thế nào
Nghe quen không? Các nền tảng kiếm tiền cho creator ra mắt với điều khoản rất hấp dẫn để thu hút người dùng sớm, rồi từ từ tăng tỷ lệ của họ khi họ tính ra hiệu quả kinh tế theo đơn vị. YouTube tính 45% doanh thu chia sẻ từ doanh thu quảng cáo. Patreon tính phí 5-12% cộng thêm phí xử lý thanh toán. Các lựa chọn phi tập trung như drift protocol định giá bạn ra khỏi sản phẩm bằng cách chuyển giá trị từ creator —> giao dịch của khán giả phải đi qua một bên trung gian lấy phần cắt. Người bắt đầu bất kỳ chuỗi bài “what is tagger” nào cũng đang tự hỏi một câu hỏi duy nhất: Liệu kiến trúc đúng đắn có thể lật đổ sự điên rồ này một cách căn bản không? Vấn đề là các nền tảng “di sản” đã chơi một trò kiếm lợi từ chênh lệch chú ý. Tức là nắm quyền sở hữu mối quan hệ giữa creator và khán giả rồi thuê lại nó cho người làm nội dung để thu lợi. Creator không có quyền kiểm soát phân phối, dữ liệu hay phần chia doanh thu của mình. Nền tảng quyết định chỉnh thuật toán hay tăng phí? Creator lập tức bị thiệt.
Đó là thế giới mà Tagger bước vào khi ra mắt trên BNB Chain với mô hình DeCorp vào tháng 4 năm 2024. Một thị trường lao động mở, không cần cấp phép, nơi phần thưởng on-chain được gửi trực tiếp đến những người đóng góp đã được xác minh. Mô hình De-Corporate tạo ra một cơ hội: thay vì các bên trung gian lấy 10-45% từ lợi nhuận của người sản xuất, mạng lưới Tagger hoàn toàn nằm trên chuỗi và phân chia phần thưởng theo chương trình giữa token TAG và stablecoin USD1. Kể từ tháng 7 năm 2025, người dùng đã nhận phần thưởng được gửi trực tiếp đến họ, được tách thành token gốc và một stablecoin. Tích hợp USD1 Settlement là bước ngoặt cho mô hình kinh tế vì nó không chỉ là thêm một “đường ray” thanh toán khác. Nó tạo ra cơ chế khuyến khích kép: bạn có thể kiếm lợi suất ổn định + có “da thịt trong cuộc chơi” với phần tăng trưởng còn lại thông qua phần thưởng bằng token TAG. Đây không phải là câu hỏi về rẻ hơn — mà là rẻ đến mức đủ.
TAG Crypto phân phối giá trị nơi những bên khác thì rút lợi ích
Giao thức Tagger chia nền kinh tế thành ba mảng: làm microtask để “xuất việc” ra khỏi nền kinh tế, tổng hợp dữ liệu thông qua các công cụ gán nhãn dữ liệu bằng AI dựa trên task và chú thích dữ liệu, và một thị trường phi tập trung để mua bán các bộ dữ liệu. Lợi nhuận từ cả ba mảng được chuyển về token TAG vì đây là đơn vị thanh toán và quản trị. Tích hợp doanh nghiệp chỉ là một phần của nền tảng. Tagger có quan hệ đối tác 5 triệu USD với Stables Money để chi trả cho dịch vụ dữ liệu AI bằng USD1. Tagger cũng có thỏa thuận 4,89 triệu USD với ReadiiTel và BlueSky Carbon Group cho phân tích hình ảnh vệ tinh sử dụng Tagger, sẽ được thanh toán on-chain. Những dự án này không phải các dự án “mang tính đầu cơ” khi tích hợp. Các công ty này đang tạo ra hàng triệu đô la giá trị từ các bản tích hợp.
Đây là lúc phần chia của creator trở nên hấp dẫn hơn nữa: 80% chi phí xây dựng AI là để chuẩn bị dữ liệu. Token Tagger cho phép chi phí đó trở thành doanh thu được phân phối. Thay vì trả tiền cho một công ty gán nhãn tập trung, doanh nghiệp trả cho một nhóm người lao động phi tập trung. Phần markup lẽ ra đã chảy vào túi một bên trung gian tập trung sẽ được trao cho các contributor TAG. Đồng thời, “mạch mua lại” của TAG bơm USD1 doanh thu ngược trở lại vào phần thưởng trong hệ sinh thái. Rào cản gia nhập gần như bằng 0 đối với micro-creator và micro-worker.
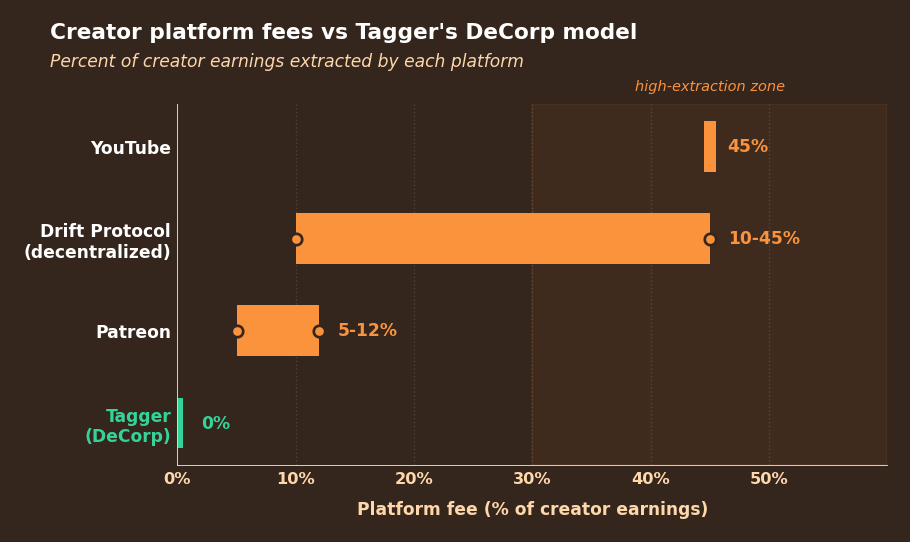
So sánh phí nền tảng giữa các mô hình kiếm tiền của creator. Nguồn: số liệu tham chiếu từ bài viết.
Vụ việc về “Giá thẻ” phản bác đầu cơ
TUYÊN BỐ: Điều này không nhằm gợi ý rằng tất cả các dự án đều hoàn toàn vô giá trị và đáng bị giảm 90%. Hoài nghi là một chuyện. TAG đã bơm 88,1% lên mức ATH (đỉnh cao nhất mọi thời đại) là 0,002178 USD vào ngày 2 tháng 5 và đã điều chỉnh giảm 13,7% trong ba phiên gần nhất. “Trông giống một ví dụ điển hình về việc chạy theo động lượng của altcoin,” các nhà phân tích tại 2100NEWS cho biết. “Altcoin tách rời khỏi các nền tảng cốt lõi của chúng và chỉ được xây dựng trên tâm lý xã hội mong manh.” Khi BTC bắt đầu tăng vào ngày 25 tháng 3, giá thẻ ở mức 0,000444 USD và giảm 6,18% so với một thị trường đang tăng. Tính thanh khoản cũng có vẻ mỏng. Năm ngoái, một lệnh thanh lý đòn bẩy duy nhất đã kích hoạt các lệnh cắt lỗ rơi xuống dưới 0,0004500 USD với khối lượng mua thấp. Khối lượng giảm 17,4% xuống còn 2,94 triệu USD trong 24 giờ qua. Mức khối lượng giao dịch 60 triệu USD/ngày hiện tại là một vụ nổ thanh khoản theo bất kỳ tiêu chuẩn nào. Liệu lượng thanh khoản đó có “dính” hay không thì vẫn cần được kiểm chứng.
Về mặt kỹ thuật, đúng kiểu “hỗn hợp”. RSI (58,72) là trung tính trong khi histogram MACD đang xanh. Chỉ số Sợ hãi & Tham lam đang được “đặt niềm tin” ở mức 33. Ngoài ra, việc phân phối quanh 0,00170 USD đang được các trader theo dõi sát. Tâm lý từ cộng đồng CoinGecko hiện đang tiêu cực. Ở góc nhìn nền tảng, dữ liệu cho thấy việc giá tag tăng gần đây được thúc đẩy bởi đầu cơ xoay vòng hơn là một lần “định giá lại” đúng nghĩa về cơ bản. Giờ câu hỏi là: liệu câu chuyện cốt lõi có chứng minh được là bền vững qua biến động không? Ở mức giá hiện tại, Tagger sẽ có vốn hóa khoảng 171 triệu USD. Con số này tương ứng với 108 tỷ coin đang lưu hành (tổng cung 405 tỷ). Pha loãng hoàn toàn: 637 triệu USD. Việc mức đó có được biện minh hay không phụ thuộc hoàn toàn vào tốc độ ký hợp đồng ở lớp doanh nghiệp và mức độ người lao động được người dùng áp dụng.
Đòn bẩy cạnh tranh thật sự của Tagger nằm ở cấu trúc chi phí
Quay lại luận điểm trung tâm. Nền kinh tế creator gặp phải một bất lợi mang tính cấu trúc: các nền tảng thu được lợi nhuận biên cao hơn khi creator tạo ra nhiều nội dung hơn, chứ không phải khi creator kiếm được nhiều tiền hơn. Tagger không “hack” vấn đề này bằng cách đưa cho creator điều khoản tốt hơn trên cùng một mô hình. Nó giải quyết bằng cách loại bỏ hẳn mô hình đó. Hãy lấy AI Copilot. Giả sử bạn muốn gán nhãn một số bộ dữ liệu theo ngành cụ thể. Không quan trọng bạn có kỹ thuật giỏi đến đâu. Copilot có thể cho phép bất kỳ ai cũng gán nhãn được. Thêm vào đó, Lorenzo Protocol vào tháng 8 năm 2025 để tạo năng suất on-chain native cho crypto nhằm phục vụ thanh toán ở cấp độ doanh nghiệp. Những công cụ này không chỉ dành cho người dùng quyền lực. Nếu bạn đã để ý đến các tương quan giá của ethereum (USD) đang dẫn dắt định giá trong toàn bộ nền kinh tế DeFi rộng hơn, bạn sẽ nhận ra xu hướng kỳ vọng: khi lớp “chi phí nền tảng” đủ thấp, bạn sẽ mở ra một không gian ứng dụng không khả thi với hạ tầng đắt đỏ hơn. Trên BNB chain, TAG có chi phí giao dịch rẻ đến mức các khoản micro-payment cho việc gán nhãn dữ liệu bắt đầu trở nên có ý nghĩa kinh tế. Khi một creator trên Ethereum kiếm 0,15 USD cho một tác vụ cụ thể, một nửa sẽ đi vào phí gas. Trên BNB Chain, cùng một giao dịch đó có thể diễn ra với chi phí thấp hơn một phần nhỏ của một xu. Toàn bộ “hào lũy” cạnh tranh nằm ở chênh lệch chi phí này.
Theo dõi tương quan giá của ethereum hoặc xem một vài token AI vốn hóa nhỏ khác. Lợi thế chi phí hạ tầng đó vẫn tồn tại. Nhưng xét từ góc nhìn của một creator thì sao? Các ứng dụng chuyên biệt dành cho creator như các ứng dụng async khác đều tính phí đăng ký trước khi creator thậm chí có thể token hóa. Các ứng dụng DeFi-y khác yêu cầu bạn nạp vốn. Tagger chỉ yêu cầu bạn đóng góp công sức. So sánh và trả cho bạn on-chain cho đầu ra đã được xác minh. Không có “phí gia nhập” nào ngoài chi phí thời gian.
Ai sẽ được lợi nếu mô hình của TAG giữ vững?
Trường hợp sử dụng “tag crypto” của Tagger DAO không phải là xu hướng vĩ mô số một, kiểu các trader crypto lướt sóng nến 88% mỗi ngày. Thay vào đó, nó là công việc micro của người lao động trong nền kinh tế gig ở các quốc gia đang phát triển, có thể chú thích bộ dữ liệu bằng AI Copilot của Tagger và nhận tiền dưới dạng stablecoin. Các chuyên gia trong lĩnh vực có thể kiếm tiền khi huấn luyện mô hình AI bằng cách tận dụng chuyên môn của mình. Các doanh nghiệp cần một lượng lớn dữ liệu đã được gán nhãn mà không cần tự thuê/vận hành một đội chú thích nội bộ. Nhu cầu doanh nghiệp là rõ ràng từ các hợp đồng Stables Money và ReadiiTel trị giá 9,8 triệu USD trở lên. Nhưng liệu mức tăng trưởng tương tự có diễn ra ở cấp độ cá nhân contributor không?
Tính đến thời điểm hiện tại, tâm lý thị trường từ cộng đồng trên CoinGecko cho thấy xu hướng giảm giá. Mạng lưới Tagger vẫn chưa tạo được một câu chuyện mạch lạc đủ sức cộng hưởng với thị trường. Ngoài tăng trưởng từ hợp đồng doanh nghiệp, cũng chưa có bất kỳ thông tin rõ ràng nào nhắm đến thị trường bán lẻ để cung cấp ngữ cảnh về mạng lưới Tagger cung cấp cái gì. Sự “lệch pha” rất lớn giữa doanh thu B2B và tâm lý của cộng đồng bán lẻ này hoàn toàn có thể có nghĩa là không ai biết Tagger là gì. Tagger là một công ty hạ tầng AI, một công ty kiếm tiền cho creator hay chỉ là một “màn” nữa trong hệ sinh thái BNB Chain? Đúng, nó có thể là cả ba. Nhưng nếu không có một câu chuyện rõ ràng đủ sức tạo tiếng vang với công chúng, thì việc đi đến một kết luận dứt khoát về luận điểm đầu tư crypto của Tagger sẽ khó hơn nhiều so với việc chỉ nhìn vào các yếu tố nền tảng như người ta vẫn nghĩ.
Nguồn cung 405 tỷ token chỉ ~27% đang lưu hành nhưng liên tục gây pha loãng. Danh tiếng của WLFI (và hệ sinh thái của nó) đã bị hoen ố bởi các cuộc điều tra của SEC bắt đầu từ đầu năm 2025. Các câu hỏi xoay quanh tỷ lệ hoàn trả USD1, tokenomics và điều đó có ý nghĩa gì với công ty. Doanh thu từ doanh nghiệp sẽ chảy vào cho người nắm giữ TAG hay chỉ nằm ở “tầng stablecoin” của hệ sinh thái? “Miếng mồi” ở đâu? Tất cả các dấu hiệu đều cho thấy là CÓ. Tagger thực ra đã xây dựng một sản phẩm vừa rẻ hơn vừa phù hợp hơn với nhu cầu so với các nền tảng creator truyền thống. Có các hợp đồng doanh nghiệp hợp lệ. Cơ chế thanh toán on-chain đang hoạt động. Kinh tế học của BNB Chain thực sự cho phép các khoản micro-payment trở nên khả thi. Và liệu điều này dẫn đến việc TAG được tăng giá một cách bền vững theo kiểu “evergreen”, hay đơn giản chỉ là một dự án tốt với một mức giá crypto mang tính đầu cơ gắn lên trên — thì tất cả quy về một biến số. Một biến số mà không lượng dữ liệu nào có thể dự đoán: liệu những người lao động có xuất hiện để tạo ra Tagger đúng với điều mà nó đang rao giảng hay không?