


Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna
Một, tác động của việc giao dịch stablecoin đạt kỷ lục mới đối với thị trường tiền điện tử
Trong tuần này, thị trường stablecoin (tiền ổn định) đã đạt được một bước đột phá lịch sử: tổng giá trị giao dịch hàng tháng (chủ yếu đề cập đến các giao dịch trong các tình huống thực tế cho hàng hóa, dịch vụ và chuyển khoản) đã đạt mức cao kỷ lục, vượt qua 100 tỷ USD, cao hơn nhiều so với 60 tỷ USD của tháng 2. Sự kiện cột mốc này đánh dấu một bước tiến vững chắc của tài sản tiền điện tử từ công cụ đầu cơ đơn thuần sang giải pháp thanh toán và thương mại toàn cầu, và có tác động sâu rộng đến câu chuyện giá trị lâu dài của các tài sản cơ sở như BTC và ETH.
Sự bùng nổ về khối lượng giao dịch tiền mã hóa ổn định không phải ngẫu nhiên, mà chịu sự thúc đẩy từ hai yếu tố cốt lõi:
Tính chắc chắn trong quản lý: Thời điểm then chốt nằm ở sau khi Đạo luật Genius (Genius Act) của Mỹ được ký và có hiệu lực. Khung quản lý liên quan đến việc phát hành và sử dụng tiền mã hóa ổn định dần được làm rõ, làm giảm đáng kể rủi ro tuân thủ pháp lý đối với các tổ chức và doanh nghiệp khi sử dụng loại tiền này. Quản lý từ 'con dao treo trên đầu' đã chuyển thành 'ngọn đèn soi đường', mở ra cánh cửa cho ứng dụng thương mại quy mô lớn.
Động lực hiệu quả doanh nghiệp: Báo cáo cho thấy giao dịch B2B hiện chiếm khoảng hai phần ba tổng khối lượng thanh toán bằng tiền mã hóa ổn định. Điều này cho thấy doanh nghiệp đang tích cực tận dụng tiền mã hóa ổn định để vượt qua các vấn đề phổ biến như chi phí cao và thời gian chờ lâu trong chuyển khoản quốc tế truyền thống. Đối với các giao dịch doanh nghiệp trung bình khoảng 250.000 USD, khả năng thanh toán tức thì do tiền mã hóa ổn định mang lại có sức hấp dẫn cách mạng.
Sự mở rộng quy mô thanh toán bằng tiền mã hóa ổn định đang tạo ra ảnh hưởng cấu trúc và dài hạn đến thị trường quyền chọn tiền mã hóa nói chung và toàn bộ hệ sinh thái tiền mã hóa. Đường ảnh hưởng có thể tóm tắt như sau: sự gia tăng khối lượng thanh toán bằng tiền mã hóa ổn định làm tăng nhu cầu thực tế đối với các mạng lưới blockchain nền tảng (như Ethereum, Solana, v.v.), từ đó khóa chặt thêm thanh khoản trong dài hạn. Sự tích tụ thanh khoản này giúp giảm thiểu độ nhạy cảm cực đoan của thị trường, làm cho cơ sở giá trị tài sản trong toàn bộ hệ thống tiền mã hóa trở nên vững chắc hơn.
Trong quá trình này, vị thế của BTC và ETH cũng đang không ngừng được nâng tầm. Việc sử dụng rộng rãi tiền mã hóa ổn định đã củng cố sâu sắc hơn luận điểm 'thu hoạch giá trị' của tài sản tiền mã hóa. Là nền tảng phát hành và giao dịch tiền mã hóa ổn định chính, nhu cầu về phí Gas (phí giao dịch) trên mạng Ethereum sẽ tiếp tục tăng, trực tiếp thúc đẩy giá trị mạng lưới của nó. Trong khi đó, Bitcoin nhờ đặc tính 'vàng kỹ thuật số' và 'kho lưu trữ giá trị' đã trở thành tài sản dự trữ đáng tin cậy nhất trong hệ thống tài chính tiền mã hóa mới. Do đó, giá trị nội tại của quyền chọn mua dài hạn Bitcoin sẽ tiếp tục được nâng cao.
Xem xét từ góc độ cấu trúc biến động, khi sinh thái tiền mã hóa ổn định ngày càng phát triển và phổ biến, mức độ biến động hàng ngày (Volatility) trên thị trường tiền mã hóa có thể dần giảm, nhưng sức ảnh hưởng của các sự kiện 'thiên nga đen' cũng sẽ giảm tương ứng. Nhìn chung, thị trường đang tiến tới giai đoạn có biến động kiểm soát tốt hơn và cấu trúc vững chắc hơn, điều này sẽ mang lại độ chắc chắn và hiệu quả cao hơn cho việc định giá thị trường quyền chọn.
II. Phân tích cấu trúc biến động BTC và ETH: Thị trường đang chuyển từ 'phòng ngừa rủi ro' sang 'lạc quan cấu trúc'
Dữ liệu quyền chọn tuần này cho thấy thị trường đang hấp thụ cơ bản tích cực từ sự mở rộng tiền mã hóa ổn định và các tin tức vĩ mô tích cực khác, tâm lý chung đã dịu đi đáng kể so với tuần trước khi còn lo sợ và phòng ngừa rủi ro, và đang thể hiện xu hướng định giá lạc quan dài hạn. Áp lực biến động ngắn hạn đã được giải tỏa mạnh mẽ, điểm tập trung thị trường đang chuyển từ 'phòng ngừa rủi ro' sang 'lạc quan cấu trúc'.
Độ lệch (Skew): Tâm lý tăng trưởng ngắn hạn của ETH phục hồi nhanh hơn
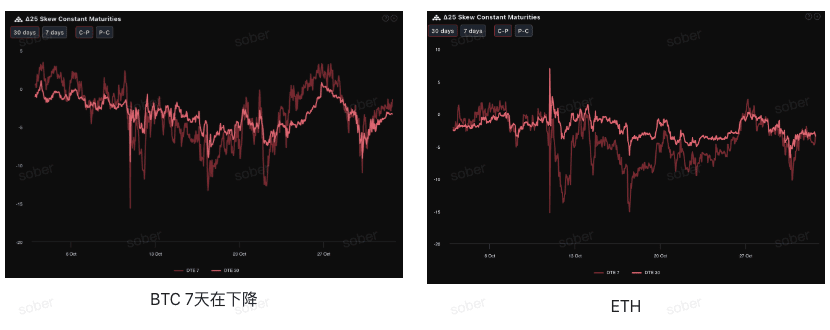
Qua việc theo dõi chỉ số Delta 25 Skew (biến động ẩn của quyền chọn mua IV - IV quyền chọn bán), mức độ âm của chỉ số này phản ánh nhu cầu phòng ngừa rủi ro đuôi phía dưới. Hiện tại, đường cong Skew của BTC và ETH đều nằm trong vùng âm, nhưng mức độ âm đã thu hẹp nhẹ, cho thấy nỗi lo về rủi ro giảm giá đang tiếp tục suy giảm.
Xét theo từng tài sản, so với tuần trước, giá trị Skew âm của ETH đang có xu hướng đồng nhất với BTC, và giá trị Skew âm tại DTE 7 ngày của ETH gần bằng với giá trị tại DTE 30 ngày, cho thấy niềm tin thị trường của ETH đang phục hồi.
Cấu trúc kỳ hạn (Term Structure): IV ngắn hạn giảm, trung tâm biến động dài hạn vững chắc
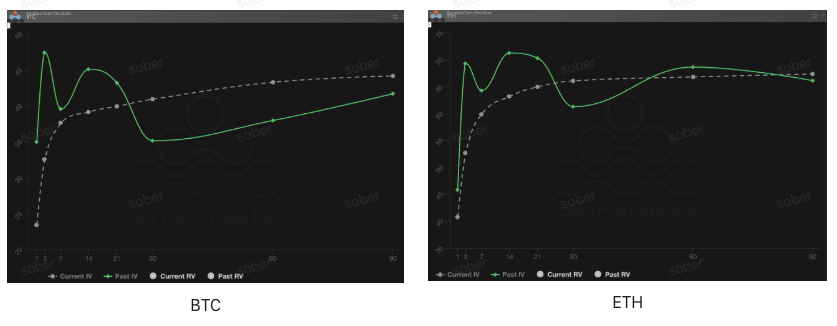
Xét theo cấu trúc kỳ hạn, đường cong biến động ẩn của BTC và ETH đều duy trì hình thái Contango rõ rệt (ngắn hạn thấp, dài hạn cao), cho thấy mức phí rủi ro ngắn hạn giảm, trong khi kỳ hạn dài duy trì kỳ vọng ổn định. IV ngắn hạn đã giảm đáng kể so với đỉnh sự kiện trước đó, cho thấy lực đẩy biến động ngắn hạn đang suy yếu.
IV ngắn hạn giảm: Cả BTC lẫn ETH hiện tại, đường cong Current IV (biến động ẩn hiện tại) ở khu vực ngắn hạn (DTE 7-30 ngày) đều thấp hơn so với Past IV (biến động ẩn lịch sử) ở cùng kỳ trước. Điều này phù hợp với việc sửa chữa Skew, cho thấy tác động tức thời từ rủi ro vĩ mô ngắn hạn dường như đã được hấp thụ một phần, và mức phí rủi ro từ các sự kiện ngắn hạn đang giảm dần.
IV dài hạn vững chắc: IV ở khu vực dài hạn (DTE 60/90 ngày) vẫn duy trì ở mức cao, thị trường chưa nới lỏng kỳ vọng về sự bất ổn hệ thống trung hạn (2-3 tháng) như khả năng chính phủ đóng cửa kéo dài, tiến trình giảm lãi suất của Cục Dự trữ Liên bang.
Chênh lệch rủi ro biến động (VRP): Biến động bất ngờ của BTC và kỳ vọng biến động trong tương lai cao hơn
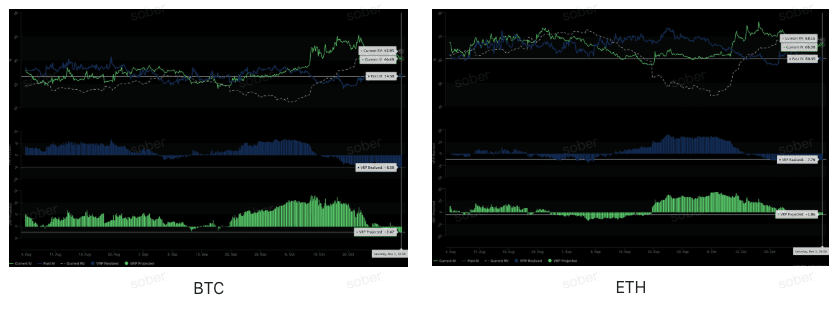
VRP (Chênh lệch rủi ro biến động = Biến động ẩn IV - Biến động thực tế RV) là chỉ số quan trọng để đánh giá mức độ hợp lý trong định giá quyền chọn. Hiện tại, trong bối cảnh VRP Realized vẫn âm sâu, giá trị VRP Projected đã chuyển từ dương sang âm, cho thấy thị trường đã trải qua và rút ra bài học từ việc 'định giá thấp biến động cực đoan', từ đó tiếp cận một cách thận trọng hơn với biến động trong tương lai.
Đáng chú ý là biến động bất ngờ và kỳ vọng biến động tương lai của BTC đều cao hơn đáng kể so với ETH, thể hiện độ nhạy cảm và tính linh hoạt biến động mạnh hơn; trong khi cấu trúc biến động của ETH ổn định hơn, phục hồi nhanh ở ngắn hạn, nhưng mức bù trừ dài hạn tương đối dịu nhẹ.
VRP Realized của BTC (-8.38) âm sâu hơn so với ETH (-7.76), cho thấy biến động thực tế trong 30 ngày qua của BTC vượt xa kỳ vọng định giá quyền chọn ban đầu, thị trường đã đánh giá thấp biến động của BTC một cách rõ rệt hơn.
Đồng thời, VRP Projected của BTC (-2.47) cũng thấp hơn đáng kể so với ETH (-1.86), cho thấy thị trường kỳ vọng biến động của BTC trong 30 ngày tới có xu hướng tăng, tức là các nhà đầu tư cho rằng biến động tương lai của BTC có thể vẫn cao hơn mức ẩn hiện tại.
III. Đề xuất chiến lược quyền chọn: Xây dựng chiến lược chênh lệch quyền chọn mua (Bull Call Spread)
Kết hợp với cơ bản tích cực do tiền mã hóa ổn định mang lại và tín hiệu cấu trúc kỳ hạn trở về dạng Contango, chúng tôi đánh giá xu hướng trung hạn thị trường có xu hướng tích cực ổn định. Chiến lược được khuyến nghị là các chiến lược tăng trưởng có rủi ro kiểm soát được và lợi nhuận rõ ràng: Bull Call Spread (chênh lệch quyền chọn mua). Chiến lược này nhằm tận dụng tâm lý thị trường tăng trưởng trung hạn, đồng thời bán quyền chọn mua giá cao (Call Option) để một phần bù đắp chi phí quyền chọn mua giá thấp.
Xây dựng chiến lược
Mua một quyền chọn mua trung hạn (DTE 30 ngày hoặc DTE 60 ngày) với giá thực hiện thấp (Strike Price) (Long Call).
Bán một quyền chọn mua có cùng ngày đáo hạn (Expiration Date) nhưng với giá thực hiện cao hơn (Short Call).
Ưu điểm cốt lõi và rủi ro
Hiệu quả chi phí cao: Bằng cách bán quyền chọn mua giá cao để thu phí quyền chọn (Premium), có thể hiệu quả làm giảm chi phí quyền chọn ròng (Net Premium Paid) của toàn bộ danh mục, nâng cao đáng kể hiệu quả sử dụng vốn.
Rủi ro và lợi nhuận kiểm soát được: Về cấu trúc, đã xác định trước phạm vi lợi nhuận và tổn thất: khi giá tài sản cơ sở vượt quá giá thực hiện cao, lợi nhuận bị giới hạn; khi giá thấp hơn giá thực hiện thấp, tổn thất chỉ giới hạn ở chi phí quyền chọn ròng ban đầu. Có thể xác định rõ rủi ro tối đa và lợi nhuận tiềm năng ngay khi mở vị thế, từ đó đạt được cấu trúc lợi nhuận ổn định và dự đoán được.
IV. Trách nhiệm pháp lý
Báo cáo này được viết dựa trên dữ liệu thị trường công khai và mô hình lý thuyết quyền chọn, nhằm cung cấp thông tin thị trường và góc nhìn phân tích chuyên môn cho nhà đầu tư. Tất cả nội dung được cung cấp chỉ mang tính tham khảo và trao đổi, không cấu thành bất kỳ lời khuyên đầu tư nào. Giao dịch tiền mã hóa và quyền chọn tiềm ẩn rủi ro rất cao, có thể dẫn đến mất toàn bộ vốn. Trước khi thực hiện bất kỳ chiến lược giao dịch nào, nhà đầu tư cần hiểu rõ đặc tính, thuộc tính rủi ro của sản phẩm quyền chọn và năng lực chịu rủi ro của bản thân, đồng thời nên tham khảo ý kiến chuyên gia tài chính. Các nhà phân tích báo cáo này không chịu trách nhiệm đối với bất kỳ tổn thất trực tiếp hay gián tiếp nào phát sinh từ việc sử dụng nội dung báo cáo. Lịch sử hiệu suất thị trường không đảm bảo kết quả tương lai, hãy ra quyết định một cách lý trí.
Đồng xuất bản: Phòng thí nghiệm期权 Sober × Derive.XYZ