

HashKey Platform Token giống như một thẻ thành viên, chứ không phải một tấm vé số
Hãy nghĩ về HSK theo cách mà những người bay hạng platinum nghĩ về địa vị. Bạn không mua Delta SkyMiles. Bạn nhận được chúng bằng cách bay Delta mỗi tuần một lần. Quyền lợi chồng lên nhau và cộng dồn. HashKey Platform Token cũng được thiết kế theo cùng một cách. Các giao dịch diễn ra trên HashKey Exchange dù bạn có nắm giữ HSK hay không. HSK đang được giao dịch ở mức $0.17 hôm nay, giảm 93,8% so với mức đỉnh mọi thời đại $2.56. Đây không phải là một token “đánh cược mặt trăng”. HSK chỉ có ý nghĩa về mặt kinh tế như một token tiện ích trong một trường hợp sử dụng duy nhất: nếu bạn là một trader đã được staking trong hệ sinh thái Exchange của HashKey và muốn có phí giao dịch thấp hơn, phần thưởng staking, cùng với một cổng nạp được quản lý vào thị trường crypto Hồng Kông. HSK không dành cho đa số danh mục đầu tư. Nó dành cho những danh mục đầu tư vốn đã đang tạo khối lượng giao dịch thông qua HashKey.
Ai đang nhận được giá trị thật khi nắm giữ HSK ngay bây giờ
Token của HashKey Exchange được xây dựng như một sản phẩm “3-trong-1” với các trường hợp sử dụng dùng chung.
Native gas token trên HashKey Chain, một Ethereum Layer 2.
Mức giảm phí trên HashKey Exchange.
Tỷ suất lợi nhuận staking trên nền tảng staking lớn nhất châu Á, với 29 tỷ USD AUM.
Nếu nhìn độc lập, ba chức năng đó không cộng lại thành giá trị cho một nhà giao dịch lẻ chỉ thực hiện một hoặc hai lệnh mỗi tháng. Ngoài việc giao dịch, không có một use case thực sự. Toán học không hiệu quả với người giao dịch khối lượng thấp. Một phần trăm chiết khấu trên các lệnh nhỏ chỉ là vài xu. Dùng gas trên một chain nơi không ai khác hoạt động sẽ tạo ra nhu cầu bằng không. Không có lý do gì để không thực tế về điều đó.
Phí tuân thủ ở Hồng Kông là có thật, nhưng rất mong manh
HashKey crypto exchange được ước tính chiếm tới 75% toàn bộ khối lượng giao dịch crypto được cấp phép ở Hồng Kông. Điều này càng ấn tượng khi xét rằng Hồng Kông là một trong số ít khu vực châu Á đã triển khai một khung pháp lý có tính cởi mở với các bên chơi tổ chức trong lĩnh vực tài sản số. HashKey IPO vào tháng 12 năm 2025, bị đặt mua vượt mức 301 lần, với cả UBS và Fidelity là các nhà đầu tư trụ cột. Chỉ cần nhìn vào đó là đủ để biết tài chính truyền thống tin rằng HashKey sẽ là “kênh dẫn” được quản lý để vốn công nghiệp Trung Quốc tiếp cận nền kinh tế tài sản số toàn cầu.
Một thỏa thuận được công bố vào tháng 1 năm 2026 chỉ càng củng cố các dự đoán đó: cho phép khách hàng ngân hàng giao dịch BTC và ETH trên hạ tầng của HashKey. Khách hàng của Deutsche Bank, Shanghai Commercial Bank và ZA Bank đều có thể giao dịch. Nếu HSK thật sự là tương lai, sao nó không được định giá cho nhu cầu mang tính thể chế này? Vì các nhà đầu tư thể chế không cần sở hữu token HSK để sử dụng HashKey Exchange và mua crypto. Token chỉ mang lại các ưu đãi và tiện ích dạng gas. Nhưng không phải quyền truy cập độc quyền. Phần lớn “phí bảo hiểm tuân thủ” sẽ đi vào cổ phần của HashKey Group, không phải token. Sự phân biệt này rất quan trọng với bất kỳ ai đang cân nhắc đầu tư vào HashKey Platform Token.
Khi nào mức giảm phí thực sự đủ để biện minh cho việc nắm giữ
Token sàn giao dịch lên xuống dựa trên một khái niệm toán học: liệu mức giảm phí có bù đắp được tác động tài chính của việc nắm giữ một tài sản đang suy giảm hay không. Việc nắm giữ HSK gần đây rất tốn kém khi giá giảm 24,6% trong 30 ngày và 35,5% trong 90 ngày. HashKey sẽ mua lại và đốt coin bằng 20% lợi nhuận ròng theo quý, điều này sẽ tạo ra một mức giảm phát token nhất định. Tổng khối lượng giao dịch hằng năm trên HashKey đạt hơn 1,2 nghìn tỷ HKD. Việc mua lại chỉ có thể xảy ra nếu sàn thực sự có lãi, nhưng các biểu đồ lỗ lũy kế chứng minh rằng điều đó vẫn chưa xảy ra.
Cách tính phí giao dịch bắt đầu trở nên hấp dẫn với người dùng HashKey Exchange khi khối lượng giao dịch hàng tháng khoảng 50.000 USD. Dưới mức đó, phần tiết kiệm từ chiết khấu gần như không đáng kể so với mức biến động giá của HSK. Trên 50.000 USD khối lượng giao dịch mỗi tháng, phần tiết kiệm nhờ phí giảm bắt đầu cộng dồn thành một khoản tiết kiệm chi phí thực sự có thể dùng cho giao dịch thêm. Khi một bàn giao dịch vượt qua ngưỡng đó và đã sử dụng nền tảng rồi, HSK giống như một “tín dụng dịch vụ trả trước” hơn là một khoản đầu tư thực thụ. Đó là ranh giới giữa việc nắm giữ HSK như một phần hợp lý trong danh mục hay không.
Staking của HSK so với BNB, OKB và BGB
Cuộc cạnh tranh giữa các token sàn giống như một cuộc marathon đông đúc. BNB có quyền tiếp cận “bể thanh khoản” toàn cầu của Binance và đang vận hành cơ chế đốt cháy đã được thiết lập lâu hơn nhiều. OKB giành ưu thế về phái sinh thông qua OKX. Cả hai đều có khối lượng giao dịch cao hơn nhiều so với vốn hóa thị trường, giúp thanh khoản sâu hơn. Vốn hóa thị trường của HSK 58,5 triệu USD đi kèm với giá trị giao dịch 24 giờ chỉ khoảng 138.000 USD trên một số cặp khiến HSK trở thành micro-cap so với đối thủ.
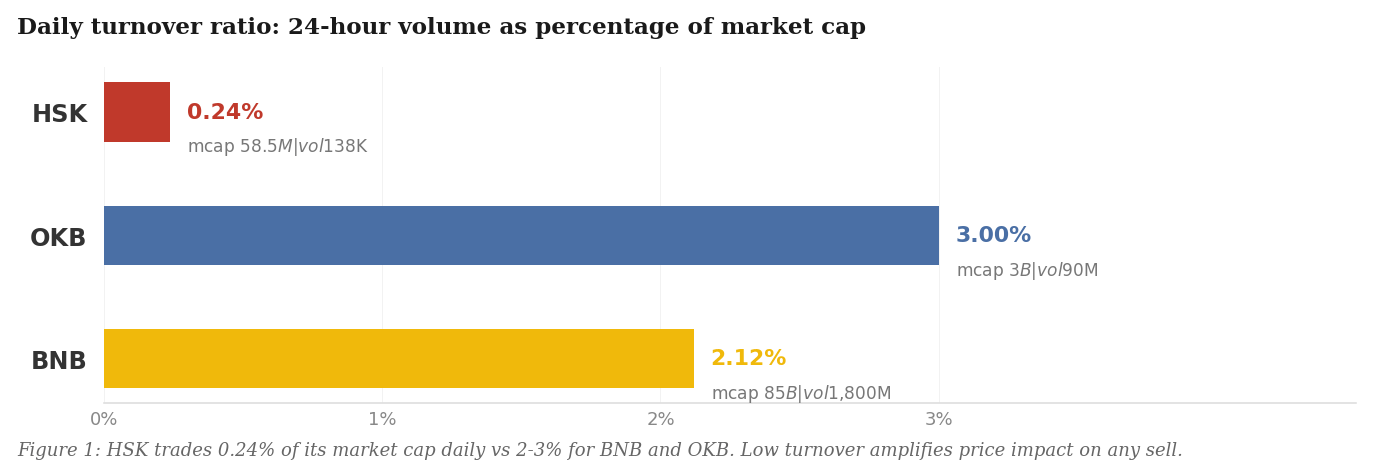
Điểm mà HSK có mà các đối thủ thiếu chính là mức độ tiếp xúc với Hồng Kông được quản lý. Với một bàn thể chế không thể chạm vào Binance do ràng buộc tuân thủ, hoặc các quỹ ở APAC muốn xây dựng một vị thế được quản lý, thì không có nhiều lựa chọn thay thế. Ví điện tử Hashkey và hạ tầng sàn được xây dựng trong một pháp nhân được cấp phép là điều mà BNB và OKB sẽ không bao giờ sao chép được tại Hồng Kông. HSK cũng đóng vai trò là gas trên HashKey Chain, cung cấp tính hữu dụng vượt xa việc chỉ là một token sàn giao dịch. Nếu tính hữu dụng bổ sung đó có thể thúc đẩy nhu cầu trong tương lai, thì HSK sẽ tương quan trực tiếp với thành công của HashKey Chain. Với TVL 1,96 triệu USD, HashKey Chain mới ở giai đoạn sơ khai. Một mốc tham chiếu tương tự có thể là crypto của osmosis hoặc hạ tầng giá của ethena—cả hai đều phải tăng trưởng qua các giai đoạn DeFi ban đầu tương tự. Hiện tại, HSK vẫn chưa cạnh tranh trong mảng đó.
Định cỡ vị thế: Một khung tham chiếu cho phân bổ platform token
Token nền tảng (platform token) không bao giờ nên chiếm quá 1 đến 3% tổng danh mục crypto. Dứt khoát. Platform tokens phụ thuộc siêu mạnh vào thành công của một công ty duy nhất. Theo nghĩa truyền thống, chúng còn mang rủi ro kiểu “rủi ro cổ phần” hơn là “phơi nhiễm crypto”. Với HSK, phân bổ cho tài sản rủi ro nên thận trọng hơn nữa.
Hiện có chưa tới 345 triệu token đang lưu hành trong tổng hạn mức 1 tỷ. Một đợt pre-mine với chỉ dưới 655 triệu token sẽ được phát hành vào một ngày trong tương lai cố định, điều này nhiều khả năng sẽ giữ giá ở dưới áp lực bất kể nhu cầu có tăng bao nhiêu. Thêm vào đó, việc phân bổ cho đội ngũ 30% theo lịch vest trong 36 tháng tạo ra áp lực cung có thể dự đoán trước theo một nhịp đều đặn. Điều này không bị giấu. Không phải kiểu “nếu họ quyết định làm điều xấu đó”. Đây là các yếu tố đã được nhúng vào tokenomics. Hãy hiểu chúng, chấp nhận chúng, và định cỡ theo đúng như vậy.
Nếu bạn đã giao dịch khối lượng cao các token HashKey mỗi tháng, và mức chiết khấu đủ lớn để việc dùng sàn là đáng giá, thì vị thế này hoạt động giống một phân bổ beta hơn là một trade theo kiểu alpha. Dù xét theo góc nhìn đó, đừng rủi ro quá 1% giá trị danh mục vào nó. Hãy chuẩn bị cho biến động cao do thanh khoản thấp (tỷ lệ quay vòng theo ngày khoảng 8,56%). Dùng lệnh cắt lỗ hoặc tái cân bằng thường xuyên để quản trị rủi ro đó.
Chu kỳ tiếp theo của HSK phụ thuộc vào điều gì
Tháng 4 năm 2026, HSK Whitepaper 2.0 được công bố. Bản whitepaper mở rộng các trường hợp sử dụng cho giao thức vượt ra ngoài dịch vụ token hóa RWA, bao gồm vai trò làm xương sống của một nền kinh tế dành cho tác nhân AI (AI agent economy). HashKey Chain cũng công bố ý định bọc Bitcoin và đưa hệ sinh thái kết nối lên các chain khác bằng cách sử dụng Chainlink CCIP. Mua lại và đốt token có lộ trình rõ ràng để tăng tốc token vào các mức định giá cao hơn nếu sàn có thể tạo ra lợi nhuận ổn định. Việc đốt theo quý và tiếp tục mở rộng sang Việt Nam thông qua tín hiệu đầu tư CAEX cho thấy công ty đang chơi một ván dài cho quy mô đại chúng.
HSK token sẽ có bài test đúng nghĩa tiếp theo khi các tính năng từ Whitepaper 2.0 bắt đầu được triển khai trong vài quý tới. Các nhà giao dịch khối lượng lớn của HashKey đang hoạt động trong hệ sinh thái từ trước nên xem token HashKey Platform Token như một công cụ giúp tiết kiệm chi phí với tiềm năng tăng không đối xứng nếu chuỗi này “bắt sóng”. Với những người khác, đây là một “kèo” cụ thể theo công ty liên quan đến tham vọng crypto được quản lý ở Hồng Kông và nên được định cỡ đúng như vậy.