


Xin chào các anh em, tôi là B哥, ở kỳ trước chúng ta đã học về "chênh lệch phí", hôm nay chúng ta sẽ học một cái khác, là "chênh lệch vay vòng", đây lại là một kỹ năng cao cấp, nghe tên có vẻ là kiếm tiền đúng không? Đúng vậy, thực sự là như vậy, nhưng nếu chưa thành thạo thì đừng sử dụng với khối lượng lớn, nhất định phải thành thạo rồi mới tăng khối lượng.
Bài viết hôm nay đã viết rất lâu, số lượng từ hơi nhiều, nếu bạn có thể đọc hết thì cũng đã vượt qua 95% người rồi, cầm lấy cuốn sổ của bạn, khởi động nào~
Một: Vòng vay chênh lệch là gì?
Chênh lệch vay vòng (còn gọi là "vay lặp lại" "thế chấp vòng"), bản chất là sử dụng quy tắc của nền tảng cho vay DeFi "tăng đòn bẩy để kiếm lợi nhuận". Điều kiện cốt lõi chỉ có một: Lợi nhuận từ việc lưu trữ tài sản (lãi suất + phần thưởng của nền tảng) phải cao hơn chi phí vay vốn (lãi suất), lặp đi lặp lại sẽ giúp vốn gốc "kích hoạt" được nhiều tài sản hơn, kiếm được nhiều hơn.
Lấy một ví dụ đơn giản: Giả sử gửi 1000 đô la mỗi ngày kiếm 1 đô la, vay 1000 đô la mỗi ngày trả 0.5 đô la, thì “gửi 1000 rồi vay 800 gửi vào”, tương đương với việc dùng 1000 vốn để kiểm soát 1800 tài sản, mỗi ngày kiếm ròng (1800×0.1% - 800×0.05%)=1.4 đô la, nhiều hơn ban đầu 40%.
Có ba quy tắc chính cần nhớ:
Cần phải thế chấp quá mức: số tiền vay không được vượt quá giá trị tài sản thế chấp, ví dụ thế chấp 120 đô la tài sản, tối đa có thể vay 100 đô la (nền tảng thường yêu cầu tỷ lệ thế chấp 120%-150%);
Đòn bẩy có giới hạn: do “tỷ lệ giá trị khoản vay (LTV)” quyết định, ví dụ LTV=80%, có nghĩa là 100 đô la tài sản thế chấp tối đa có thể vay 80 đô la, đòn bẩy tối đa lý thuyết = 1÷(1-80%)=5 lần;
Thu nhập dựa vào “chênh lệch lãi suất + phần thưởng”: Các nền tảng thường phát hành token hỗ trợ (ví dụ như Aave phát AAVE, Venus phát XVS), phần này thường là cốt lõi của thu nhập, ví dụ như gửi tài sản kiếm 2% lãi suất + 5% phần thưởng token, vay vốn trả 3% lãi suất, thực tế mỗi 1 đô la mỗi ngày có thể kiếm ròng 0.04%.
Hai, so sánh các nền tảng phổ biến: năm 2025 nên chọn nền tảng nào?
Quy định khác nhau giữa các nền tảng, thu nhập và rủi ro cũng khác nhau. Chọn đúng nền tảng có thể tiết kiệm thời gian, đây là so sánh 4 nền tảng phổ biến nhất năm 2025 (dữ liệu tính đến tháng 10 năm 2025):
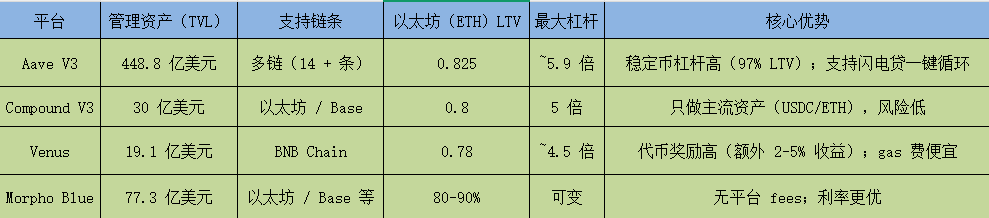
Nói đơn giản: Người mới muốn ổn định chọn Aave/Compound, muốn tiết kiệm phí gas, kiếm phần thưởng cao chọn Venus, người hiểu biết thì lựa chọn Morpho Blue để linh hoạt.
Ba, thực chiến: Làm thế nào để thao tác trên Ethereum Aave?
Chỉ hiểu lý thuyết là không đủ, thực tế thao tác gồm mấy bước? Lấy ví dụ “sử dụng 1 ETH (giá giả định 3000 đô la) làm đòn bẩy 5 lần trên Aave V3”, sẽ dẫn bạn đi qua quy trình:
Công việc chuẩn bị:
Một ví (ví dụ MetaMask), bên trong có 1 ETH và một ít ETH làm phí gas;
Một công cụ giám sát (ví dụ DeFi Saver, có thể tự động nhắc nhở rủi ro)
Các bước cụ thể (5 vòng lặp)
Vòng 1: Gửi tiền ban đầu + lần vay đầu tiên
Gửi 1 ETH vào Aave, nền tảng sẽ đưa cho bạn một token “aETH” (đại diện cho khoản gửi của bạn và còn có thể kiếm lãi);
Sử dụng 1 ETH này làm tài sản thế chấp, tối đa có thể vay 3000×82.5%=2475 đô la, thực tế vay 2400 USDC (giữ lại đệm an toàn, tránh bị thanh lý);
Lúc này: Tài sản thế chấp 1 ETH (3000 đô la), vay 2400 USDC, yếu tố sức khỏe ~1.25 (càng cao càng an toàn, thấp hơn 1 sẽ bị thanh lý).
Vòng 2: Đổi coin rồi gửi, khuếch đại tài sản thế chấp
Đổi 2400 USDC đã vay trên Uniswap (sàn giao dịch phi tập trung) lấy ETH, trừ 0.3% phí, có thể đổi được khoảng 0.8 ETH;
Gửi 0.8 ETH này vào Aave, tổng tài sản thế chấp giờ đã thành 1.8 ETH (5400 đô la), tối đa có thể vay 5400×82.5%=4455 đô la, nhiều hơn 2000 đô la hạn mức vay trước đó;
Vay thêm 1920 USDC (cũng giữ lại đệm an toàn).
Vòng 3-5: Lặp lại thao tác, gần đạt được đòn bẩy mục tiêu
Vòng 3: Đổi 1920 USDC lấy 0.64 ETH gửi vào, tổng tài sản thế chấp 2.44 ETH, sau đó vay 1450 USDC;
Vòng 4: Đổi 1450 USDC lấy 0.48 ETH gửi vào, tổng tài sản thế chấp 2.92 ETH, sau đó vay 1100 USDC;
Vòng 5: Đổi 1100 USDC lấy 0.37 ETH gửi vào, tổng tài sản thế chấp 3.29 ETH.
Kết quả cuối cùng
Tổng tài sản thế chấp: khoảng 5 ETH (15000 đô la);
Tổng số tiền vay: khoảng 12000 đô la (tương đương 4 ETH);
Tiền của bạn (tài sản ròng): vẫn là 1 ETH (3000 đô la);
Tỷ lệ đòn bẩy thực tế: 5 lần, yếu tố sức khỏe 1.1-1.2 (an toàn nhưng cần cảnh giác).
Theo dõi và thoát sau đó
Mỗi ngày xem yếu tố sức khỏe: thấp hơn 1.2 thì bổ sung một chút tài sản thế chấp, hoặc trả một phần khoản vay
Khi muốn thoát: theo thứ tự ngược lại “trả nợ → rút tài sản thế chấp”, cũng có thể để Aave dùng vay chớp nhoáng một lần để giải phóng vòng lặp
Bốn: Tính toán lợi nhuận
Chỉ nhìn vào quy trình là không đủ, cần biết thực sự có thể kiếm được bao nhiêu. Dưới đây là các trường hợp thu nhập thực tế năm 2025, khác nhau giữa các nền tảng và tài sản với sự chênh lệch lớn:
Trường hợp 1: Vòng lặp Aave ETH (đòn bẩy 5 lần)
Vốn ban đầu: 1 ETH (3000 đô la);
Quy tắc thu nhập: Gửi ETH kiếm 2% lãi suất + 5% phần thưởng AAVE (tổng cộng 7%), vay USDC trả 4% lãi suất;
Lợi nhuận hàng ngày: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 đô la;
Tỷ lệ lợi suất hàng năm: 1.48×365÷3000≈18%;
Chìa khóa: Phần thưởng token AAVE chiếm 70%, là nguồn thu nhập chính.
Trường hợp 2: Vòng lặp Compound USDC (đòn bẩy 4.6 lần)
Vốn ban đầu: 1000 USDC (stablecoin, giá không thay đổi);
Quy tắc thu nhập: Gửi USDC kiếm 3.18% lãi suất + 0.93% phần thưởng COMP (tổng cộng 4.11%), vay USDC trả 2.39% lãi suất;
Lợi nhuận hàng năm: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 đô la;
Tỷ lệ lợi suất hàng năm: 10.3%;
Ưu điểm: Stablecoin không biến động, gần như không bị thanh lý, phù hợp với nhà đầu tư bảo thủ.
Trường hợp 3: Vòng lặp Venus BNB (đòn bẩy 4 lần)
Vốn ban đầu: 1 BNB (600 đô la);
Quy tắc thu nhập: Gửi BNB kiếm 4% lãi suất + 6% phần thưởng XVS (tổng cộng 10%), vay USDC trả 1.5% lãi suất;
Doanh thu hàng tháng: khoảng 60 đô la (phần thưởng XVS chiếm 80%);
Tỷ lệ lợi suất hàng năm: khoảng 22%;
Ưu điểm: Phí gas trên chuỗi BNB cực rẻ (mỗi giao dịch khoảng 1 đô la), chi phí thấp.
Năm: Rủi ro
Nói về thu nhập rồi nói về rủi ro tiềm ẩn
1. Rủi ro thanh lý: Cái bẫy dễ gặp nhất khiến vốn mất trắng
Khi giá tài sản thế chấp giảm gần bằng số tiền vay, nền tảng sẽ buộc phải bán tháo tài sản thế chấp để trả nợ, có thể dẫn đến thua lỗ vốn. Ví dụ, ETH từ 3000 đô la giảm xuống 2400 đô la, 5 ETH có giá trị vừa đủ để bù đắp khoản vay, sẽ bị thanh lý toàn bộ.
Chiến lược tránh rủi ro:
Người mới nên giữ đòn bẩy ở mức 2-3 lần, không chạm vào 5 lần trở lên.
Giữ yếu tố sức khỏe > 2, tránh xa đường thanh lý 1.1.
Ưu tiên sử dụng USDC và các stablecoin khác, khả năng thanh lý giảm 70%.
2. Rủi ro hợp đồng thông minh: Tài sản ẩn có thể có rủi ro tiềm ẩn
Các nền tảng DeFi phụ thuộc vào mã chạy, lỗ hổng hợp đồng có thể bị hacker tấn công. Năm 2023, Euler Finance đã bị đánh cắp 200 triệu đô la do lỗ hổng, người dùng mất trắng.
Chiến lược tránh rủi ro:
Chỉ chọn các nền tảng hàng đầu như Aave, Compound đã trải qua 50+ lần kiểm toán.
Mua bảo hiểm từ Nexus Mutual với phí 0.5%-2% tài sản, giảm thiểu rủi ro tổn thất.
Sử dụng Tenderly mô phỏng giao dịch, kiểm tra bất thường trước.
3. Rủi ro chi phí: Phí dịch vụ có thể nuốt trọn lợi nhuận
Phí gas mỗi giao dịch trên mạng Ethereum chính vào thời điểm cao là 50-200 đô la, nếu lặp lại 5 lần cần 250-1000 đô la. Nếu vốn chỉ 1000 đô la, tỷ lệ phí chiếm trên 50%, có thể sẽ không có lợi nhuận.
Chiến lược giảm chi phí:
Sử dụng các mạng Layer 2 như Arbitrum, Base, phí mỗi lần là 1-5 đô la, giảm 90% chi phí.
Vốn ít nhất 1000 đô la trở lên mới hoạt động, tránh tỷ lệ phí quá cao.
Sáu: Gợi ý cho người mới
1: Thử nghiệm nhỏ: Bắt đầu từ 1000-2000 đô la
2: Chọn stablecoin: Vòng lặp USDC giảm rủi ro thanh lý
3: Sử dụng Layer 2: Arbitrum/Base giảm chi phí
4: Đòn bẩy 2-3 lần: Bắt đầu thận trọng
5: Giám sát hàng ngày: Kiểm tra yếu tố sức khỏe và thay đổi lãi suất
Chiến lược nâng cao
1: Chiến lược hỗn hợp: Kết hợp chênh lệch tỷ lệ tài chính + cho vay vòng lặp
2: Sử dụng vay chớp nhoáng: Aave một lần thiết lập/giải phóng vòng lặp
3: Robot tự động hóa: Giám sát 24/7 và cân bằng lại
4: Phân tán đa giao thức: Giảm rủi ro điểm đơn
Sử dụng tốt công cụ, vì rèn dao không tốn sức chặt củi, người làm việc tốt phải trước tiên có công cụ tốt, dưới đây là một số công cụ tôi thấy khá hữu ích, phù hợp với người mới bắt đầu:
DeBank/Zapper: Yếu tố sức khỏe thời gian thực
DeFi Saver: Tự động cân bằng lại
CoinGlass: Giám sát tỷ lệ tài chính
Được rồi, trên đây là cách chơi vòng lặp cho vay chênh lệch giá, toàn bộ bài viết có thể không nhiều người theo dõi nổi, nhưng rất hữu ích, nếu bạn có thể đọc đến đây có lẽ bạn đã thắng 95% người khác.
Học hỏi và nắm vững hai phương pháp chênh lệch giá này có thể nói là người chơi cấp cao trong giới tiền điện tử, lúc này bạn không còn là 'cỏ dại', mà là đặc công có thể phản ứng nhanh chóng khi thị trường biến động, bất cứ 'thiên nga đen' bất ngờ nào bạn cũng có thể nhanh chóng nắm bắt cơ hội từ khủng hoảng.
Cần phải chịu đựng khổ học tập chứ không phải khổ vì thanh lý.
Theo dõi tôi, học hỏi thêm nhiều kỹ năng tiền điện tử hữu ích và có lợi nhuận.
Kết thúc.