



Khi máy móc bắt đầu thanh toán cho nhau, điều cần thiết là một lớp tài chính được thiết kế dành riêng cho máy móc.
Tác giả: Cathy
Vào ngày 9 tháng 4, B.AI (tên tiếng Trung: 白B.AI) chính thức ra mắt.
Có thể tóm gọn định vị của nó trong một câu: cơ sở hạ tầng tài chính nền tảng của kỷ nguyên AI Agent. Nói một cách đơn giản, đó là việc xây dựng một hệ thống thanh toán và định danh chuyên dụng cho AI, cho phép máy móc hoàn tất giao dịch một cách tự động mà không cần dựa vào tài khoản ngân hàng của con người. Tham vọng lớn hơn của nó là trở thành động lực kinh tế thúc đẩy sự phát triển của AI.
Điều đáng chú ý là người sáng lập TRON, Justin Sun, đã tham gia vào B.AI với vai trò cố vấn, giúp người ngoài dễ dàng hiểu hơn về nó trong bối cảnh phát triển liên tục của TRON xoay quanh "AI + mạng lưới thanh toán" trong những năm gần đây. Sau khi công bố sản phẩm, Justin Sun cũng chia sẻ tuyên bố của mình trên nền tảng X, nói rằng, "B.AI thúc đẩy sự ra đời của AGI càng sớm càng tốt; đây là sứ mệnh và mục tiêu duy nhất của tôi!" Điều này khiến B.AI không chỉ đơn thuần là một sản phẩm ra mắt; nó còn mang hàm ý của một kế hoạch chiến lược dài hạn.
Từ góc nhìn về lộ trình phát triển của trí tuệ nhân tạo, sự kiện này không phải là ngẫu nhiên.
Các cuộc thảo luận về trí tuệ nhân tạo trong ngành công nghiệp dường như không bao giờ chấm dứt; các thuật ngữ mới như "mô hình", "tham số", "suy luận" và "tác nhân" xuất hiện gần như hàng tuần. Nhưng có một câu hỏi hiếm khi được đặt ra: Khi trí tuệ nhân tạo ngày càng mạnh mẽ, ai sẽ cung cấp cơ sở hạ tầng cho hoạt động thực tế của nó?
Vấn đề không phải là sức mạnh tính toán, cũng không phải là dữ liệu, mà là một điều gì đó sâu xa hơn. Khi một tổng đài viên cần thực hiện hàng trăm cuộc gọi mỗi giây, trả phí cho mỗi cuộc gọi và chứng minh danh tính của mình với một tổng đài viên khác, thì họ nên chọn con đường nào?
B.AI muốn kết nối với lớp này.
01
Tại sao lại là bây giờ? Tại sao lại cần thanh toán?
Thoạt nhìn, cách bố trí như vậy có thể dễ dàng được hiểu là một nỗ lực liên ngành. Tuy nhiên, nếu nhìn xa hơn về thời gian, chúng ta sẽ thấy rằng nó giống như một sự mở rộng tự nhiên của khả năng cơ sở hạ tầng hơn.
Ý nghĩa của thuật ngữ "Trợ lý AI" đã âm thầm thay đổi trong hai năm qua. Nó không còn chỉ là một trợ lý biết nói, mà đã bắt đầu biến đổi thành một thực thi viên tự động gọi các công cụ, đưa ra quyết định và hoàn thành nhiệm vụ. Nó có thể đặt vé máy bay cho bạn, xử lý giao dịch cho bạn và làm việc cho một đại lý khác. Một khi nó bắt đầu "tự làm mọi việc", điều đó có nghĩa là nó phải chi tiền, thanh toán hóa đơn và trả phí cho mỗi lần gọi API.
Các cổng thanh toán truyền thống không thể xử lý việc này. Hệ thống của Stripe được thiết kế dành cho người dùng; nó yêu cầu tài khoản, xác minh danh tính (KYC), liên kết thẻ và phí thẻ tín dụng 0,30 đô la cộng với phí cố định 2,9%. Việc để một hệ thống AI điền vào biểu mẫu và sau đó trả phí thẻ 0,001 đô la cho mỗi yêu cầu là một sự không hợp lý.
B.AI đã đưa ra một lựa chọn rất thực tế về rào cản gia nhập: nó tích hợp với nhiều ví điện tử phổ biến, cho phép người dùng truy cập trực tiếp thông qua địa chỉ trên chuỗi của họ. Đáng chú ý hơn, nó cũng hỗ trợ đăng nhập bằng email. Điều này có nghĩa là ngay cả người dùng Web2 chưa từng sử dụng ví điện tử trước đây cũng có thể truy cập trực tiếp vào B.AI và sử dụng các dịch vụ trí tuệ nhân tạo của nó. Mục đích đằng sau thiết kế này rất rõ ràng - giảm thiểu rào cản gia nhập càng nhiều càng tốt, mở rộng cơ sở người dùng từ những người chỉ sử dụng ví trên chuỗi sang cộng đồng người dùng internet rộng lớn hơn.
B.AI đã tập trung đầu tư vào bốn lĩnh vực: hệ thống nhận dạng tác nhân thông minh, nền tảng thanh toán stablecoin, tài sản thực tế được mã hóa và công cụ phát triển cho hệ thống tài chính tự động. Không dự án nào trong số này là dự án tạo mô hình; toàn bộ trọng tâm là vào "cơ sở hạ tầng cần thiết cho nền kinh tế máy móc".
Nói một cách đơn giản, B.AI không tạo ra một mô hình AI mới, mà là vạch ra lộ trình tài chính mà AI cần phải trải qua để đạt được khả năng hoạt động tự chủ.
02
Đưa "ngân hàng" vào API
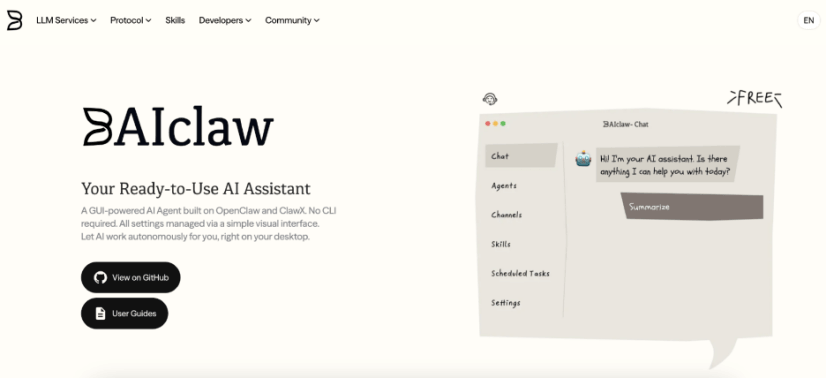
Hệ thống sản phẩm của B.AI có thể được chia thành ba trụ cột: mạng lưới thanh toán trên chuỗi khối dựa trên trí tuệ nhân tạo (AI), điểm truy cập hỗ trợ nhiều mô hình lớn hàng đầu và trợ lý ảo thông minh BAIclaw, sẵn sàng sử dụng.
Trụ cột đầu tiên: mạng lưới thanh toán trên chuỗi cho các tác nhân thông minh AI. Đây là lớp cốt lõi của B.AI và là điểm khác biệt chính giữa nó và tất cả các sản phẩm AI khác. Hai giao thức đang hoạt động ở đây: x402 và 8004.
Ý tưởng cốt lõi của x402 không phức tạp: nó tích hợp khả năng thanh toán trực tiếp vào quy trình gọi mạng, cho phép Agent hoàn tất việc thanh toán khi yêu cầu tài nguyên mà không cần sự can thiệp của con người. Một Agent gọi đến giao diện thanh toán, máy chủ trả về mã lỗi 402, Agent tự động ký một khoản thanh toán stablecoin trên chuỗi, khởi tạo lại yêu cầu và nhận được tài nguyên. Toàn bộ quy trình là một vòng khép kín trong vài giây, không cần bất kỳ sự can thiệp nào của con người.
8004 giải quyết một vấn đề khác: Đại lý này là ai? Liệu nó có đáng tin cậy? Nó đã làm gì trong quá khứ? Thông qua sổ đăng ký danh tính trên chuỗi, sổ đăng ký uy tín và sổ đăng ký xác minh, mỗi Đại lý đều có một "danh thiếp trên chuỗi" dễ đọc. Việc triển khai của B.AI cũng bổ sung thêm một sổ đăng ký báo cáo sự kiện dành riêng cho việc ghi lại các vi phạm và bất thường.
Mạng lưới thanh toán này cho phép các đại lý đạt được sự độc lập kinh tế thực sự: họ có thể tự nạp tiền vào tài khoản, mua sức mạnh tính toán và thanh toán với các đại lý khác, tạo thành một chu trình kinh doanh hoàn chỉnh mà không cần tài khoản của người bảo lãnh.
Trụ cột thứ hai: một điểm truy cập duy nhất để tiếp cận các mô hình quy mô lớn hàng đầu toàn cầu. Dịch vụ LLM của B.AI tích hợp nhiều mô hình ngôn ngữ quy mô lớn hàng đầu trong ngành như OpenAI, Claude, Gemini, z.ai, MiniMax và Kimi. Người dùng không cần đăng ký riêng trên từng nền tảng; họ có thể chọn mô hình phù hợp nhất khi cần từ một điểm truy cập duy nhất.
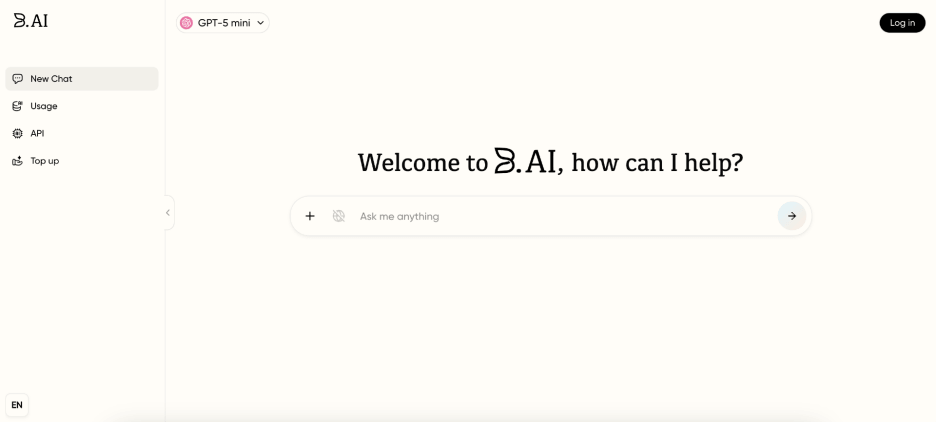
Dịch vụ này bao gồm hai trường hợp sử dụng: đối thoại AI đa mô hình dành cho người dùng thông thường và giao diện API hoàn chỉnh dành cho nhà phát triển và các tác nhân. Giao diện trò chuyện giải quyết vấn đề "cách mọi người sử dụng AI", trong khi API giải quyết vấn đề "cách hệ thống kích hoạt trí tuệ nhân tạo". B.AI không lựa chọn giữa hai điều này; thay vào đó, nó mở đường cho cả hai – khi bạn là người dùng cá nhân muốn thử các mô hình khác nhau, bạn có thể chuyển đổi trực tiếp trong giao diện trò chuyện; khi bạn là nhà phát triển hoặc quy trình tự động, API cho phép nhúng trí tuệ nhân tạo vào bất kỳ mã nền nào.
Điều thực sự tạo nên sự khác biệt giữa LLM Services và các nền tảng AI truyền thống là trải nghiệm Web3 gốc. Người dùng có thể hoàn tất xác thực đăng nhập thông qua chữ ký từ các ví Web3 phổ biến, hỗ trợ thanh toán token đa chuỗi và mang lại những lợi thế như xác nhận nhanh chóng và phí giao dịch thấp. Điều này có nghĩa là chỉ với một địa chỉ ví duy nhất, bạn có thể truy cập ẩn danh vào các mô hình mạnh mẽ nhất thế giới — không cần đăng ký tài khoản, không cần liên kết thẻ và không để lại dấu vết thanh toán hoặc hồ sơ hành vi nào. Thông qua tối ưu hóa tài nguyên và tương tác hiệu quả trên chuỗi, LLM Services cũng có chi phí cạnh tranh hơn. Trải nghiệm này phần nào tương tự như OpenRouter, nhưng với lợi ích bổ sung là nền tảng Web3 gốc, cân bằng giữa quyền riêng tư tối đa và chi phí thấp.
Trụ cột thứ ba: BAIclaw và bộ công cụ Agent. BAIclaw là một trợ lý AI có thể sử dụng ngay lập tức do B.AI phát triển. Các nhà phát triển chỉ cần gọi một giao diện duy nhất, và hệ thống sẽ phân phối yêu cầu đến mô hình phù hợp nhất dựa trên loại nhiệm vụ.
Cùng với BAIclaw, B.AI cũng cung cấp một bộ công cụ hoàn chỉnh cho các Agent. Skills là một bộ kỹ năng được xây dựng sẵn, bao gồm các nhu cầu phổ biến nhất của các Agent hoạt động trên chuỗi: các hoạt động DeFi và DEX (như thực hiện giao dịch trên SunSwap và quản lý vị thế trên SunPerp), thanh toán dựa trên giao thức x402, nạp tiền vào tài khoản, quản lý quyền đa chữ ký, và truy vấn và phân tích dữ liệu trên chuỗi. Khi một Agent tham gia B.AI, họ không cần phải xây dựng các khả năng từ đầu; các kỹ năng vận hành tài chính cơ bản đã có sẵn.
OpenClaw là một tiện ích mở rộng dạng cắm và chạy cho phép các nhà phát triển thêm khả năng thanh toán và đăng ký danh tính cho các tác nhân của họ chỉ với một dòng mã; mặt khác, MCP Server cho phép các mô hình lớn hiểu được trạng thái trên chuỗi và sử dụng dữ liệu trên chuỗi làm ngữ cảnh khi tạo phản hồi.
Đối với một Agent, B.AI là nơi khai sinh ra nó. Một Agent mới được tạo có thể nhận được danh tính trên chuỗi và tài khoản cấp vốn độc lập tại đây, từ đó có được khả năng chi tiêu tiền và có cơ sở để được tin tưởng.
03
Tại sao khía cạnh thanh toán và xác thực danh tính của một đại lý lại tạo nên giá trị lâu dài thực sự?
Đến thời điểm này, một xu hướng đang dần trở nên rõ ràng: trong kỷ nguyên của Agent, các yếu tố cơ sở hạ tầng vượt ra ngoài khả năng của mô hình đang trở nên quan trọng không kém.
Sự tiến bộ trong hai năm qua đã chứng minh điều này rất rõ ràng. GPT, Claude, Gemini và nhiều mô hình mã nguồn mở khác đang ngày càng hội tụ về khả năng, và khoảng cách đang thu hẹp nhanh chóng. Trong tương lai, các mô hình sẽ ngày càng trở nên đồng nhất, giống như sự khác biệt giữa các nhà cung cấp điện toán đám mây đã giảm dần kể từ năm 2010.
Điều thực sự tích lũy không phải là các thông số, mà là ba thứ: lịch sử cuộc gọi, hồ sơ thanh toán và uy tín danh tính.
Khi ba yếu tố này xuất hiện trên một mạng lưới, chúng tạo ra hiệu ứng cơ sở hạ tầng. Một tác nhân càng hoạt động lâu trên chuỗi, danh tiếng của nó càng có giá trị, lịch sử thanh toán tích lũy càng đầy đủ và việc chuyển đổi càng khó khăn hơn. Sự gắn bó này không thể được tạo ra bởi các tính năng sản phẩm, mà bởi thời gian và hiệu ứng mạng lưới.
Vấn đề hiện nay là hầu hết các tác nhân AI vẫn đang "ký sinh" vào hệ thống tài khoản của con người. Chúng sử dụng thẻ tín dụng, khóa API và thông tin xác thực danh tính (KYC) của người dùng. Điều này có nghĩa là các tác nhân này không bao giờ có thể thực sự "hoạt động độc lập", và mỗi lần mở rộng đều cần tìm một tài khoản của con người làm người bảo lãnh.
B.AI đang đặt cược rằng điều này sẽ thay đổi. Khi số lượng đại lý tăng từ vài nghìn hiện nay lên hàng triệu trong tương lai, mô hình cung cấp cho chúng các tài khoản của con người chắc chắn sẽ sụp đổ. Điều cần thiết là một lớp tài chính được thiết kế dành riêng cho máy móc, nơi địa chỉ tương đương với danh tính, chữ ký tương đương với ủy quyền và thanh toán tương đương với quyết toán.
Liệu đánh giá này có chính xác hay không vẫn còn phải chờ xem. Nhưng ít nhất ở cấp độ sản phẩm, AI Detective đã chứng minh tính khả thi của nó trên quy mô nhỏ. Hệ thống này phân tích dữ liệu vụ án liên quan đến hơn 1 tỷ đô la thông qua phân tích dữ liệu trên chuỗi và, tận dụng khả năng thanh toán của B.AI, đã thiết lập một quỹ tiền thưởng trị giá 100 triệu đô la, tự động phân bổ tiền cho các hacker mũ trắng và các cơ quan thực thi pháp luật cung cấp thông tin. Một khi tác nhân này thực sự có danh tính và ví điện tử, khả năng của nó sẽ mở rộng vượt xa những bản demo đơn thuần.
Tóm lại, đây là một dự đoán sớm về "nên đầu tư tiền vào trí tuệ nhân tạo ở đâu trong tương lai".
04
Một số bộ phận vẫn đang được cải tiến.
Nhìn tổng thể, vẫn còn một số khía cạnh của lộ trình B.AI sẽ tiếp tục phát triển cùng với sự trưởng thành của nền kinh tế tác nhân.
Một lĩnh vực trọng tâm là ranh giới quyền tự chủ của các tác nhân. Khi các tác nhân có được danh tính trên chuỗi và tài khoản tài chính, khả năng thực thi của chúng được mở khóa, nhưng việc xác định "phạm vi hoạt động" hợp lý trở thành một thách thức mới. B.AI luôn nhấn mạnh rằng người dùng vẫn giữ quyền kiểm soát tối cao đối với các sản phẩm của mình, liên tục tinh chỉnh các chi tiết về quyền hạn và cài đặt ngưỡng. Điều này sẽ ngày càng rõ ràng hơn với các tình huống thực tế, và đó là hướng mà toàn ngành đang khám phá.
Một hướng đi khác là sự phát triển của sức mạnh tính toán nền tảng. Về mặt logic, mọi thứ trên blockchain đều được phân quyền. Các tác nhân thực sự hoạt động dựa trên sức mạnh tính toán, và hệ thống cung cấp sức mạnh tính toán toàn cầu cũng liên tục phát triển. Lựa chọn của B.AI là trước tiên đặt nền móng cho các kênh quan trọng nhất như thanh toán và định danh, cho phép sức mạnh tính toán lớp trên phát triển theo thời gian, trong khi cơ sở hạ tầng tài chính nền tảng đã sẵn sàng.
Về các hướng đi khác nhau trong ngành, tất cả dường như đang cùng nhau hướng đến việc mở rộng hệ sinh thái này. Ethereum đang thúc đẩy tiêu chuẩn lớp phối hợp phi tập trung thông qua ERC-8004; Solana đã đạt được một số thành công trong việc triển khai ban đầu giao thức x402 với tốc độ tạo khối 400 mili giây; điểm khác biệt của TRON nằm ở chiều sâu của stablecoin và nền kinh tế thanh toán tần suất cao. Những hướng đi này bổ sung cho nhau theo những cách khác nhau.
B.AI đang đặt cược vào một phán đoán dài hạn: khi trí tuệ nhân tạo thực sự bước vào giai đoạn vận hành tự động, lộ trình tài chính được chuẩn bị riêng cho máy móc sẽ trở nên không thể thiếu. Điều này đang được chứng minh từng bước bởi ngày càng nhiều sản phẩm và dữ liệu.
05
Kết thúc
Trong khi mọi người khác đang tập trung vào khả năng của mô hình, B.AI lại đặt cược vào một điều hoàn toàn khác.
Vấn đề không phải là tạo ra một bộ não thông minh hơn, mà là một quy trình hiệu quả hơn. Điều này có thể không gây ấn tượng từ bên ngoài, nhưng khi AI thực sự chuyển từ vai trò công cụ sang khả năng thực thi tự động trong những năm tới, quy trình đó sẽ khó thay thế hơn chính mô hình AI.
Điều mà B.AI đang nghiên cứu là thiết lập một kênh tài chính và vận hành dành riêng cho máy móc trước khi trí tuệ nhân tạo tiến tới khả năng tự thực thi hoàn toàn.
Về lâu dài, tầm quan trọng của kênh này có thể được hiểu đúng đắn trở lại, giống như chính khả năng của mô hình vậy.