

Tuần này sẽ có các cuộc họp của các ngân hàng trung ương trên toàn cầu, bao gồm cả Cục Dự trữ Liên bang, Ngân hàng Trung ương Châu Âu, Ngân hàng Nhật Bản và Ngân hàng Anh. Với giá dầu tăng và dự báo lạm phát gia tăng, các thị trường sẽ tập trung vào lộ trình hiện tại của chính sách tiền tệ và ảnh hưởng tiềm tàng mà giá dầu cao có thể gây ra cho các ngân hàng trung ương này.
Ngân hàng Nhật Bản rõ ràng đang ở vị trí nguy hiểm nhất, đặc biệt là khi xem xét kết quả bầu cử quốc hội vào tháng 2 và con đường mà họ đã đi từ cuộc họp gần nhất. Bây giờ, với giá dầu gần 100 đô la, Ngân hàng Nhật Bản phải hành động cẩn thận khi cặp đô la/yen gần mức 160, đó là mức mà có thể coi là điểm không thể quay lại.
Cặp đô la/yen đã thực sự vượt qua mức kháng cự tại 159, nhưng vẫn còn một chặng đường dài để đạt đến những đỉnh cao mà đã thấy lần cuối vào tháng 7 năm 2024.
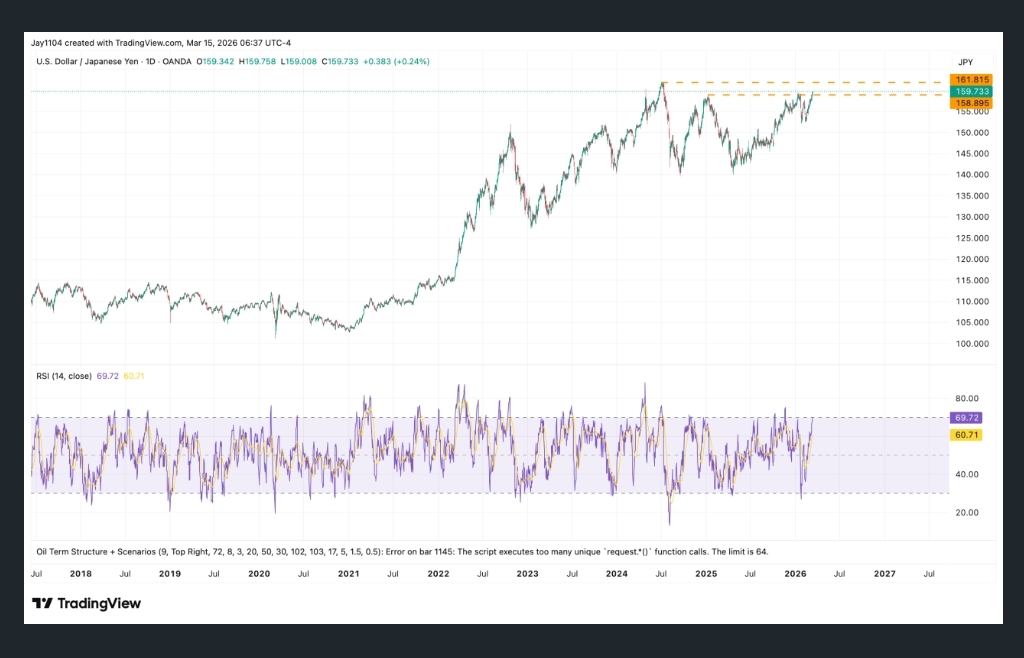
Về mặt kỹ thuật, một khi vượt qua các đỉnh của tháng 7 năm 2024, sẽ không còn mức kháng cự nào khác trong cặp đô la/yen, và yen có thể sẽ suy yếu đáng kể.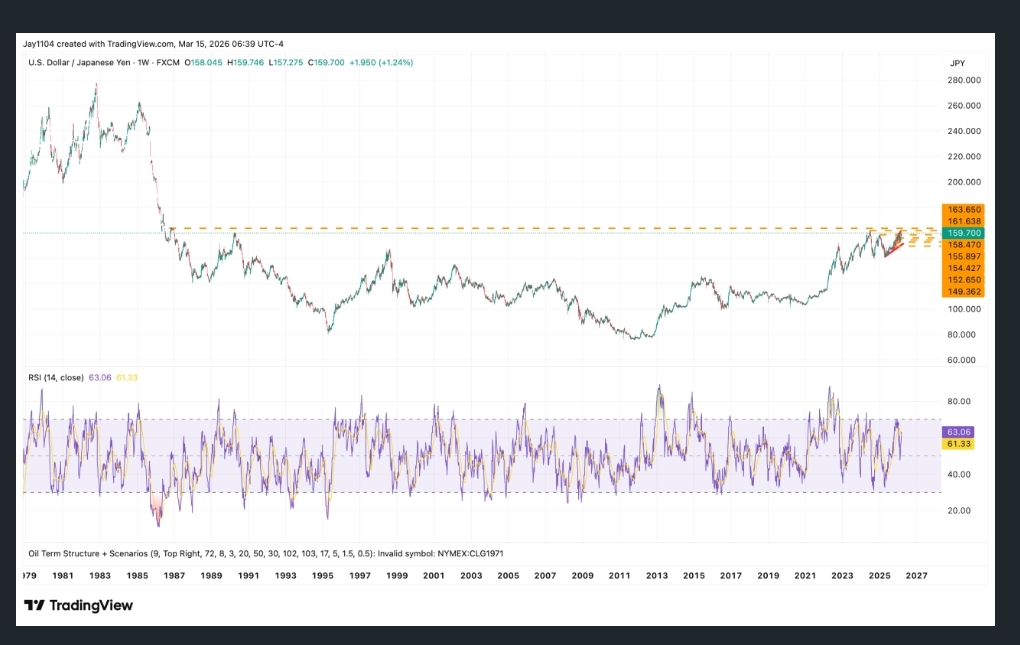
Trong khi đó, giá dầu cao đã thay đổi câu chuyện về việc cắt giảm lãi suất tại Hoa Kỳ. Các thị trường đã dần dần loại bỏ những cắt giảm này, mặc dù ứng cử viên mới cho vị trí Chủ tịch Cục Dự trữ Liên bang đã chỉ ra sở thích của mình đối với việc nới lỏng chính sách.
Lợi suất hợp đồng tương lai của Cục Dự trữ Liên bang cho tháng 12 đã tăng lên 3.44%, và kể từ năm 2022, đã theo dõi kỳ vọng cắt giảm lãi suất từ Cục Dự trữ Liên bang một cách lớn lao theo giá dầu. Nếu giá dầu tiếp tục tăng, Cục Dự trữ Liên bang sẽ gặp khó khăn trong việc giảm lãi suất — ít nhất cho đến khi dầu được xem là đang đẩy nền kinh tế vào suy thoái.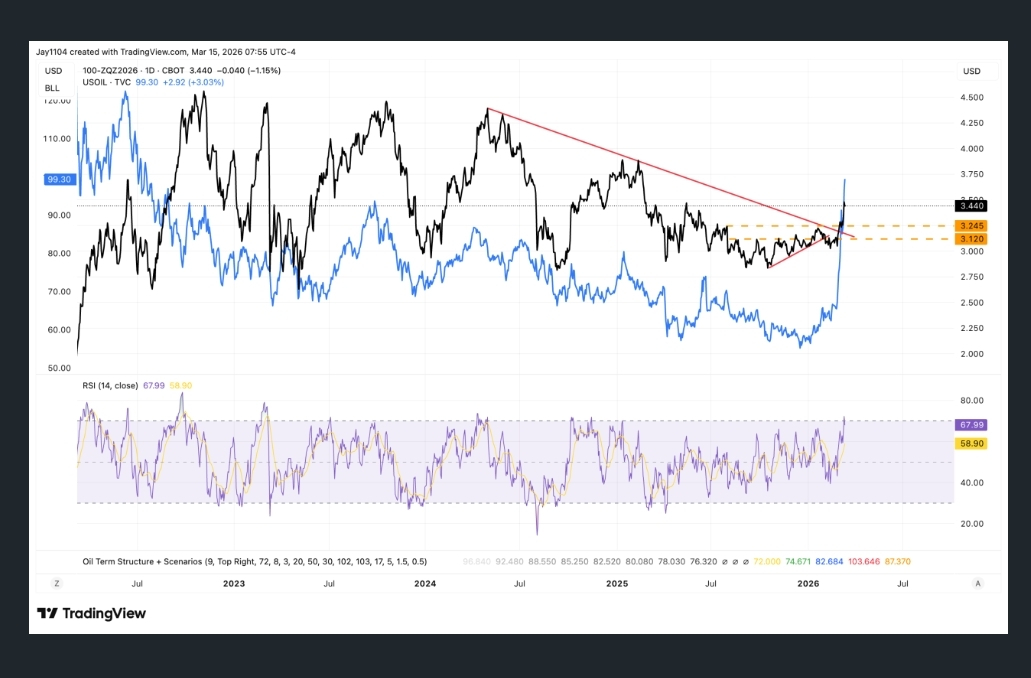
Không chỉ ở Hoa Kỳ mà lãi suất cũng đang tăng; lợi suất trái phiếu kỳ hạn hai năm ở Úc đã vượt qua đỉnh điểm vào tháng 10 năm 2023.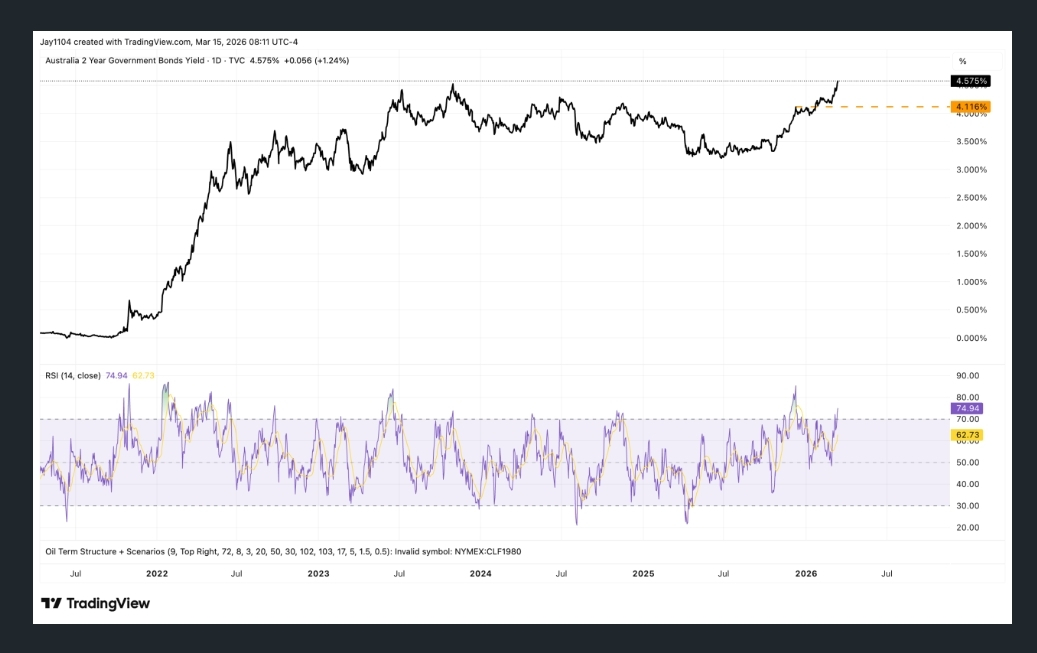
Việc tăng giá dầu toàn cầu sẽ dẫn đến sự thắt chặt thanh khoản và tình hình tài chính nói chung. Tình hình tài chính thắt chặt hơn sẽ có những tác động tiêu cực. Chừng nào giá dầu vẫn cao hoặc tăng cao hơn, nó sẽ tiếp tục thắt chặt tình hình trên toàn cầu và gây áp lực lên các tài sản có rủi ro cao.
Vì vậy, để hiểu các tài sản có rủi ro cao có thể đi đâu, người ta cần biết dầu sẽ đi đâu — và ít nhất trong ngắn hạn, có thể là một nhiệm vụ khó khăn. Các hợp đồng chênh lệch cho dầu đang giao dịch vào cuối tuần với mức tăng thêm 3%, và trên 100 đô la.
Chừng nào giá dầu vẫn trên đường trung bình động hàm mũ 10 ngày, xu hướng dường như vẫn cao vào lúc này.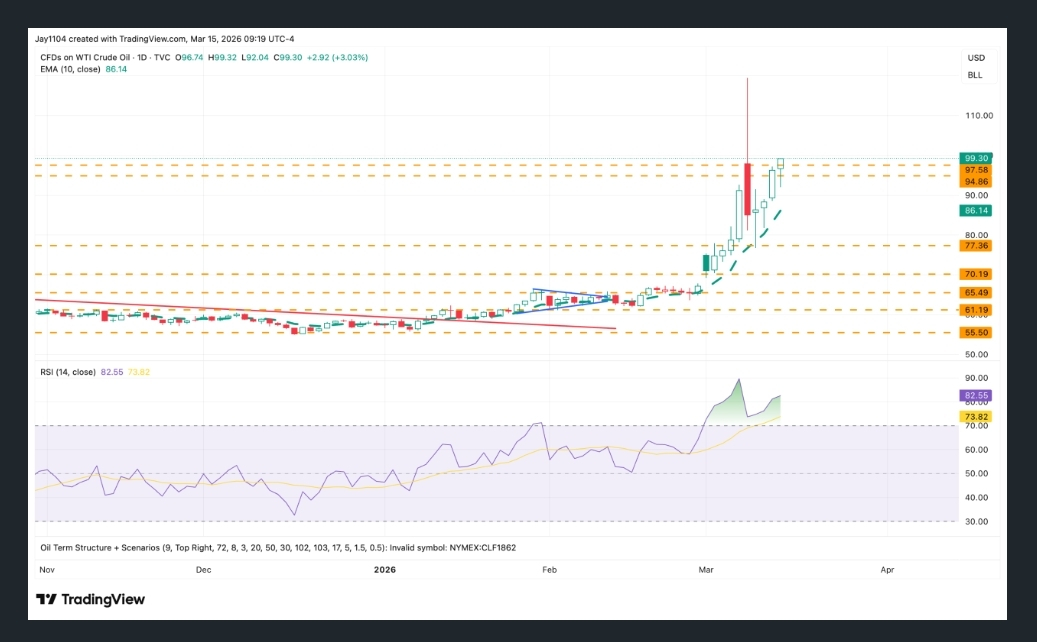
Điều tương tự cũng áp dụng cho chỉ số S&P 500 — chừng nào nó vẫn dưới đường trung bình động hàm mũ 10 ngày, xu hướng dường như thấp hơn.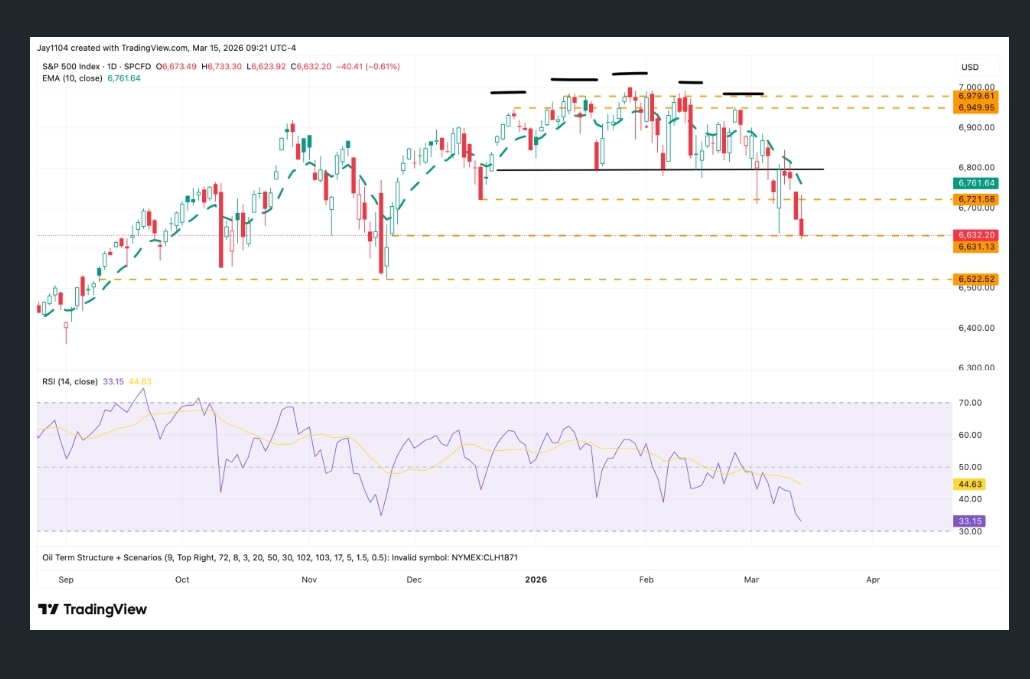
Mô hình phân phối trong chỉ số khá rõ ràng, và có vẻ như điểm trục chính nằm quanh 6,525. Mức này tương ứng với các đáy của tháng 11.
Quan trọng hơn, nếu ai đó đo lường chuyển động từ đỉnh đến mức này và dự đoán nó ở mức 100%, điều đó chỉ ra rằng chỉ số có thể giảm xuống khoảng 6,050. Điều này sẽ cho phép lấp đầy khoảng trống từ ngày 24 tháng 6 và kiểm tra lại sự bứt phá từ các đỉnh trước thuế quan.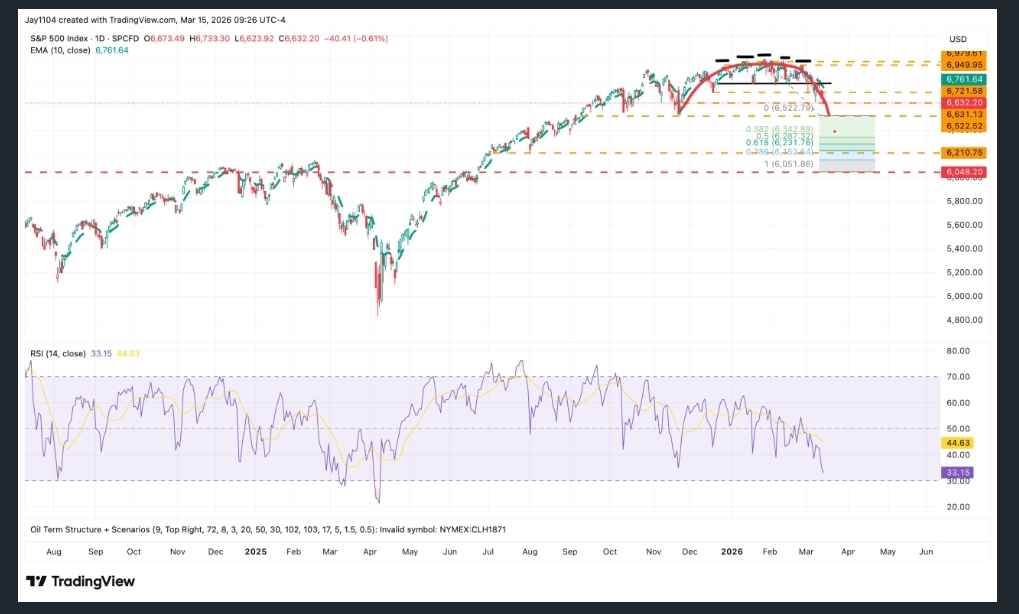
Có thể sẽ yêu cầu giá dầu vẫn cao trong khi lãi suất và đô la tiếp tục tăng. Chỉ số đô la cũng có thể tăng; một khi nó vượt qua 100.50, có thể sẽ có không gian để tăng lên khoảng 102.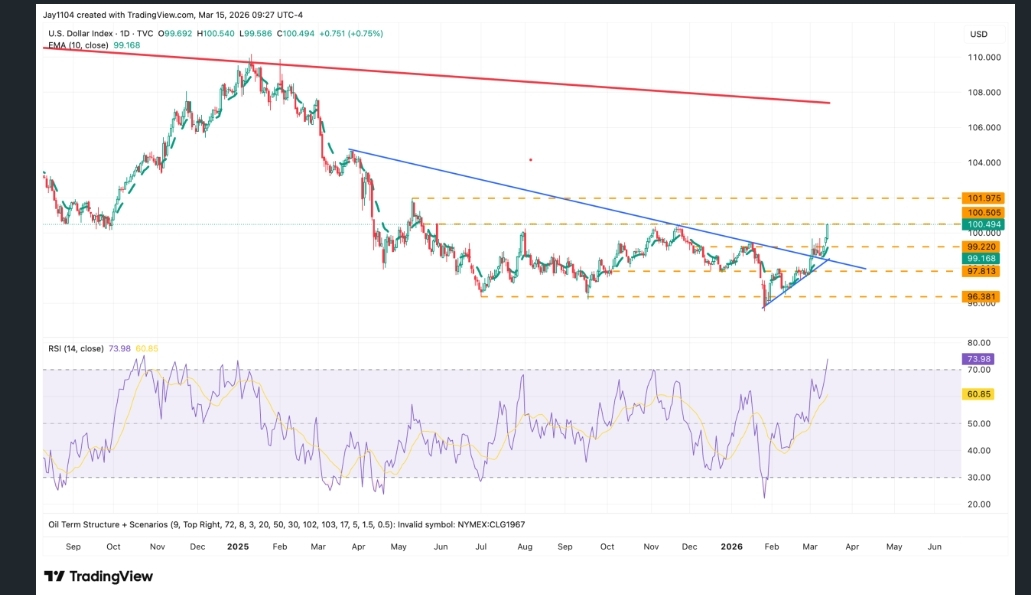
Khi động lực vừa mới chuyển sang tích cực, có vẻ khả năng rằng các quỹ CTA và các quỹ có đòn bẩy có thể bắt đầu xây dựng các vị thế trong đô la và bắt đầu tháo dỡ vị thế ngắn của họ.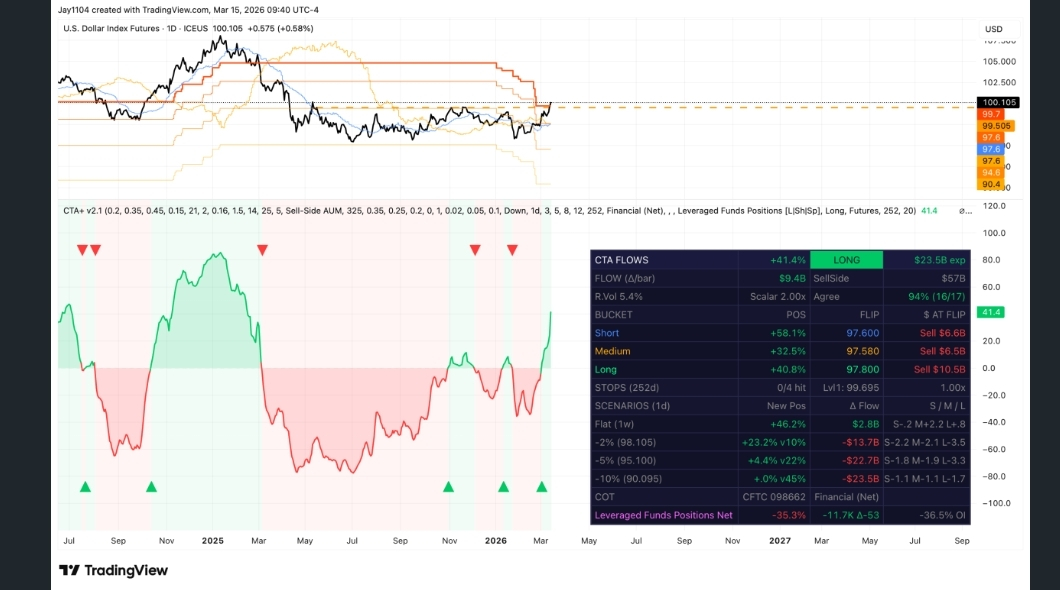
Trong khi đó, lợi suất trái phiếu kỳ hạn hai năm cũng có thể tăng nhẹ lên 3.80%, đó là mức kháng cự tiếp theo, theo sau là sự chuyển động lên 3.97%. Lợi suất trái phiếu kỳ hạn hai năm nằm trên đường trung bình động 200 ngày, và đường trung bình động 50 ngày đang chuyển lên. Ngoài ra, nó vừa mới vượt qua một xu hướng giảm kéo dài nhiều năm được thiết lập vào tháng 4 năm 2024.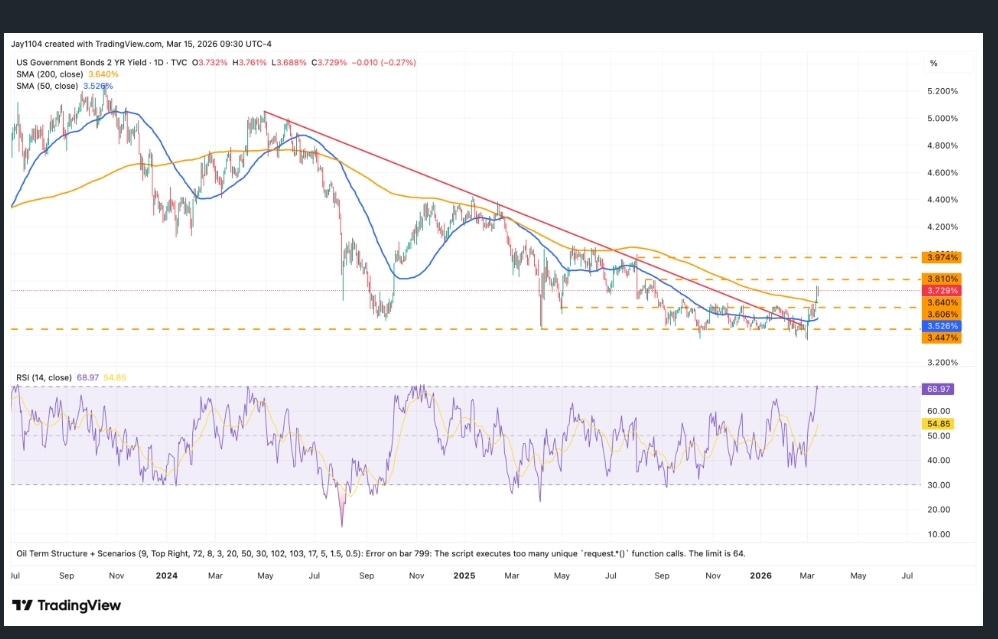
Chúng ta chỉ cần xem tuần này sẽ diễn ra như thế nào. Đây là tuần hết hạn hợp đồng quyền chọn (OPEX), vì vậy có thể độ biến động sẽ cao, đặc biệt là khi các tùy chọn bán hiện đang chiếm ưu thế trong chỉ số S&P 500, tạo ra khả năng cho những biến động mạnh trong ngày.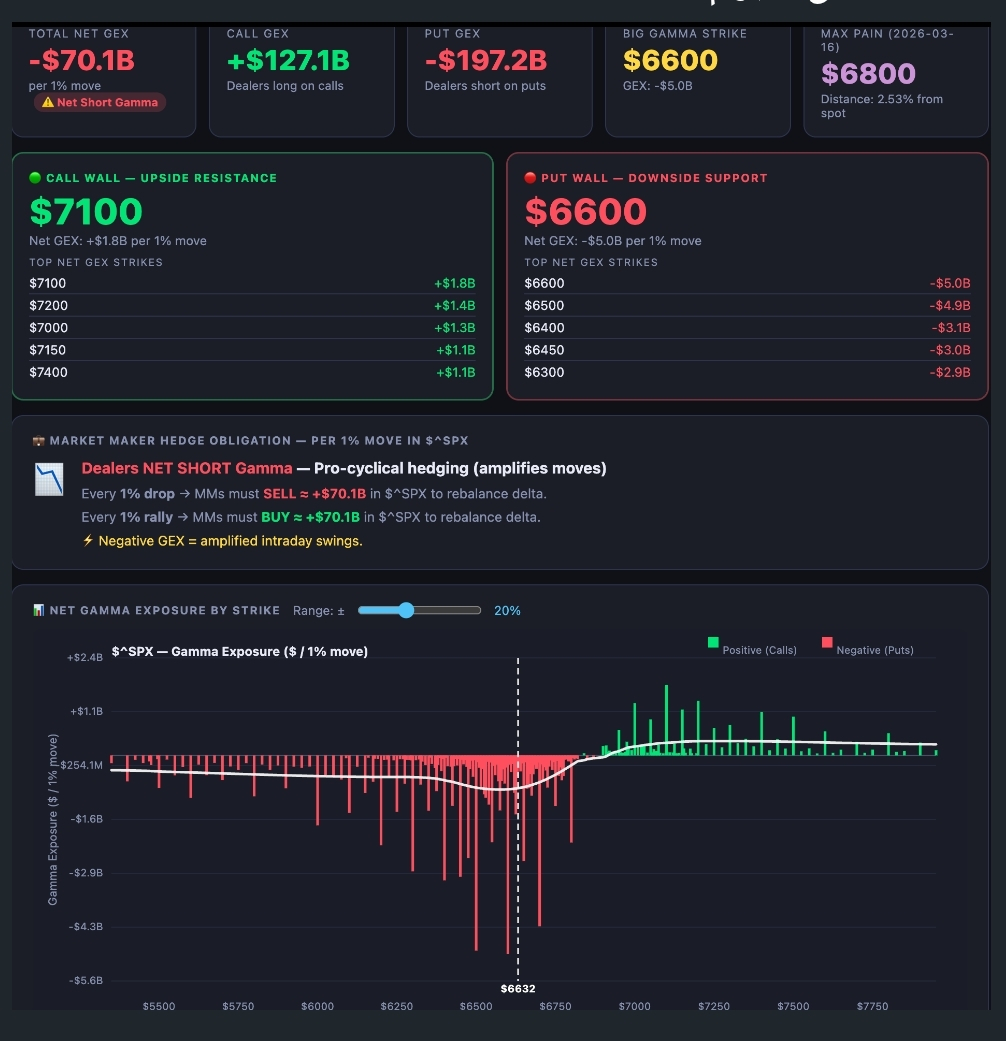
Chúc các bạn một ngày vui vẻ, hãy chia sẻ ý kiến của bạn 🤝