


Hiện tại, khám phá RWA của thị trường Crypto chủ yếu tập trung vào việc mã hóa tài sản - tức là làm thế nào để ánh xạ quyền sở hữu tài sản thực như trái phiếu quốc gia, cổ phiếu hoặc bất động sản vào chuỗi, nhằm đạt được thanh lý và sở hữu hiệu quả hơn. Tuy nhiên, giải pháp này với trọng tâm là sở hữu và thanh lý hiệu quả thực sự không thể hoàn toàn đáp ứng nhu cầu giao dịch lớn hơn và năng động hơn trong thị trường tài chính: tức là giao dịch đòn bẩy và quản lý rủi ro cho sự biến động giá tài sản.
Tác giả bài viết: OKX
Nguồn: MarsBit
Thực tế, động cơ thực sự của tính thanh khoản trong thị trường tài chính toàn cầu không phải là những người nắm giữ tài sản tĩnh, mà là những nhà giao dịch tìm kiếm rủi ro hướng đi. Từ thị trường quyền chọn ngày đáo hạn với giá trị danh nghĩa khoảng 50 triệu tỷ USD tại Mỹ mỗi tháng, đến thị trường CFD (hợp đồng chênh lệch) ngoài Mỹ với khối lượng giao dịch khoảng 30 triệu tỷ USD mỗi tháng, nhu cầu của nhà đầu tư bán lẻ về rủi ro hướng đi ngắn hạn và đòn bẩy cao chưa bao giờ ngừng lại. Mặc dù quy mô giao dịch rất lớn, nhưng các công cụ tài chính truyền thống hiện tại vẫn tỏ ra không đủ mạnh để đáp ứng nhu cầu này: 0DTE Option (quyền chọn đến hạn trong ngày) buộc các nhà giao dịch không chỉ phải tham gia vào cuộc đấu tranh hướng đi đơn giản mà còn phải chịu đựng cả rủi ro không tuyến tính về Theta (tổn thất thời gian) và Vega (biến động). Trong khi đó, thị trường CFD lại bị chỉ trích nặng nề vì cơ chế hộp đen không minh bạch và rủi ro từ đối tác tập trung.
Từ góc độ nhu cầu của các nhà giao dịch tìm kiếm rủi ro hướng đi, thực tế nhiều nhà giao dịch không thực sự khao khát 'quyền chọn' hay 'cổ phiếu mã hóa', mà là một dạng rủi ro hướng đi thuần túy Delta One (lợi nhuận tuyến tính/đối xứng) - tức là biến động giá tài sản có thể được chuyển đổi một cách đơn giản và trực tiếp thành lợi nhuận và thua lỗ của đầu tư mà không phát sinh bất kỳ tổn thất hay sai lệch nào (Arthur Hayes đã viết một bài (Adapt or Die) vào cuối năm ngoái để tổng kết bối cảnh hoàn chỉnh về việc họ phát triển hợp đồng vĩnh viễn crypto, nếu bạn có hứng thú có thể đọc).
Chính trong sự cấu trúc không khớp này, các giao thức DeFi đã nhạy bén nắm bắt được cơ hội thị trường này. Một số nhà sáng lập DeFi đã cố gắng đưa hợp đồng vĩnh viễn đã được kiểm chứng của thị trường Crypto vào lĩnh vực tài sản truyền thống. Các sản phẩm này sử dụng cấu trúc phái sinh tổng hợp, thông qua giá do oracle cung cấp và cơ chế phí vốn để neo giá tài sản cơ sở, cung cấp dịch vụ giao dịch đòn bẩy 24/7 cho cổ phiếu, hàng hóa và ngoại tệ mà không cần nắm giữ hay giao hàng tài sản thực.
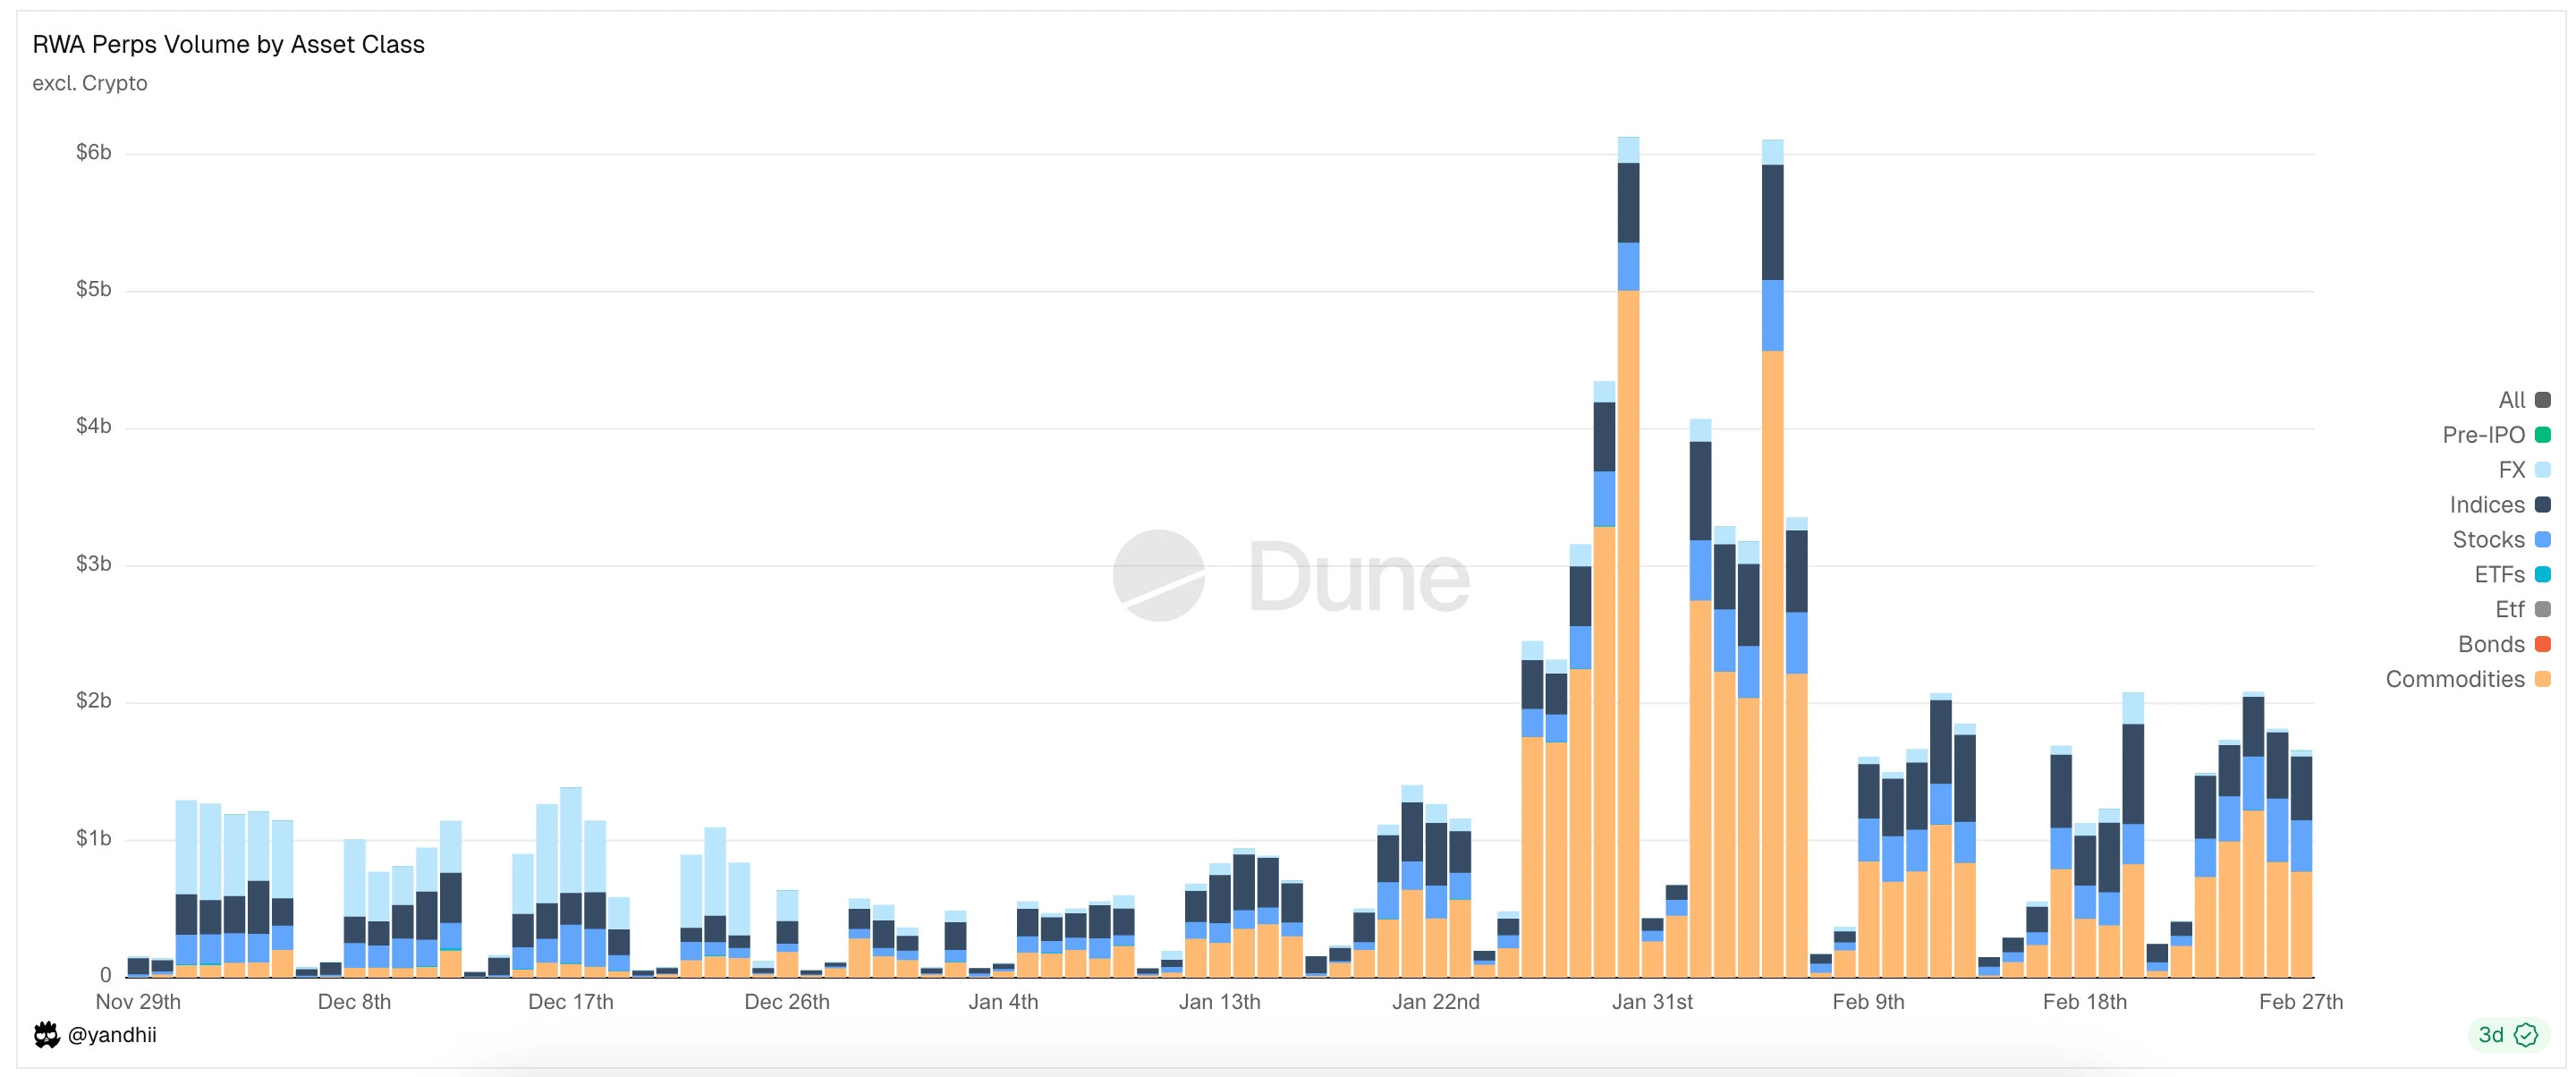
Hình: Các loại tài sản chính được giao dịch trên RWA Perps Dex hiện tại
Một, Bối cảnh thị trường (Cơ hội thâm nhập vào thị trường RWA Perps)
1.1 Thâm nhập thị trường 1: Thị trường 0DTE Option (quyền chọn ngày đáo hạn) tại Mỹ
Trong 10 năm qua, thị trường quyền chọn tại Mỹ đã trải qua một sự chuyển đổi cấu trúc sâu sắc. Theo dữ liệu từ các sàn giao dịch quyền chọn chính như Cboe Global Markets, tỷ lệ giao dịch quyền chọn ngày đáo hạn trong chỉ số S&P 500 đã từ dưới 5% vào năm 2016 tăng vọt lên hơn 60% hiện tại, với tổng giá trị giao dịch danh nghĩa hàng tháng đạt 48 triệu tỷ USD (gấp khoảng 40 lần khối lượng giao dịch hợp đồng vĩnh viễn của các sàn giao dịch CEX). Dữ liệu này không chỉ phản ánh sự gia tăng tần suất giao dịch mà còn tiết lộ rằng có một sức mạnh lớn đang tìm kiếm rủi ro hướng đi cực cao trong ngày trong thị trường.
Chú thích: 0DTE viết tắt là "Zero Days to Expiration", tức là quyền chọn đến hạn trong ngày. Các hợp đồng quyền chọn này sẽ hết hạn vào cuối ngày giao dịch. Các nhà giao dịch sử dụng nó để thực hiện các giao dịch siêu ngắn hạn, đạt được lợi nhuận nhanh chóng và tránh rủi ro từ việc nắm giữ qua đêm.
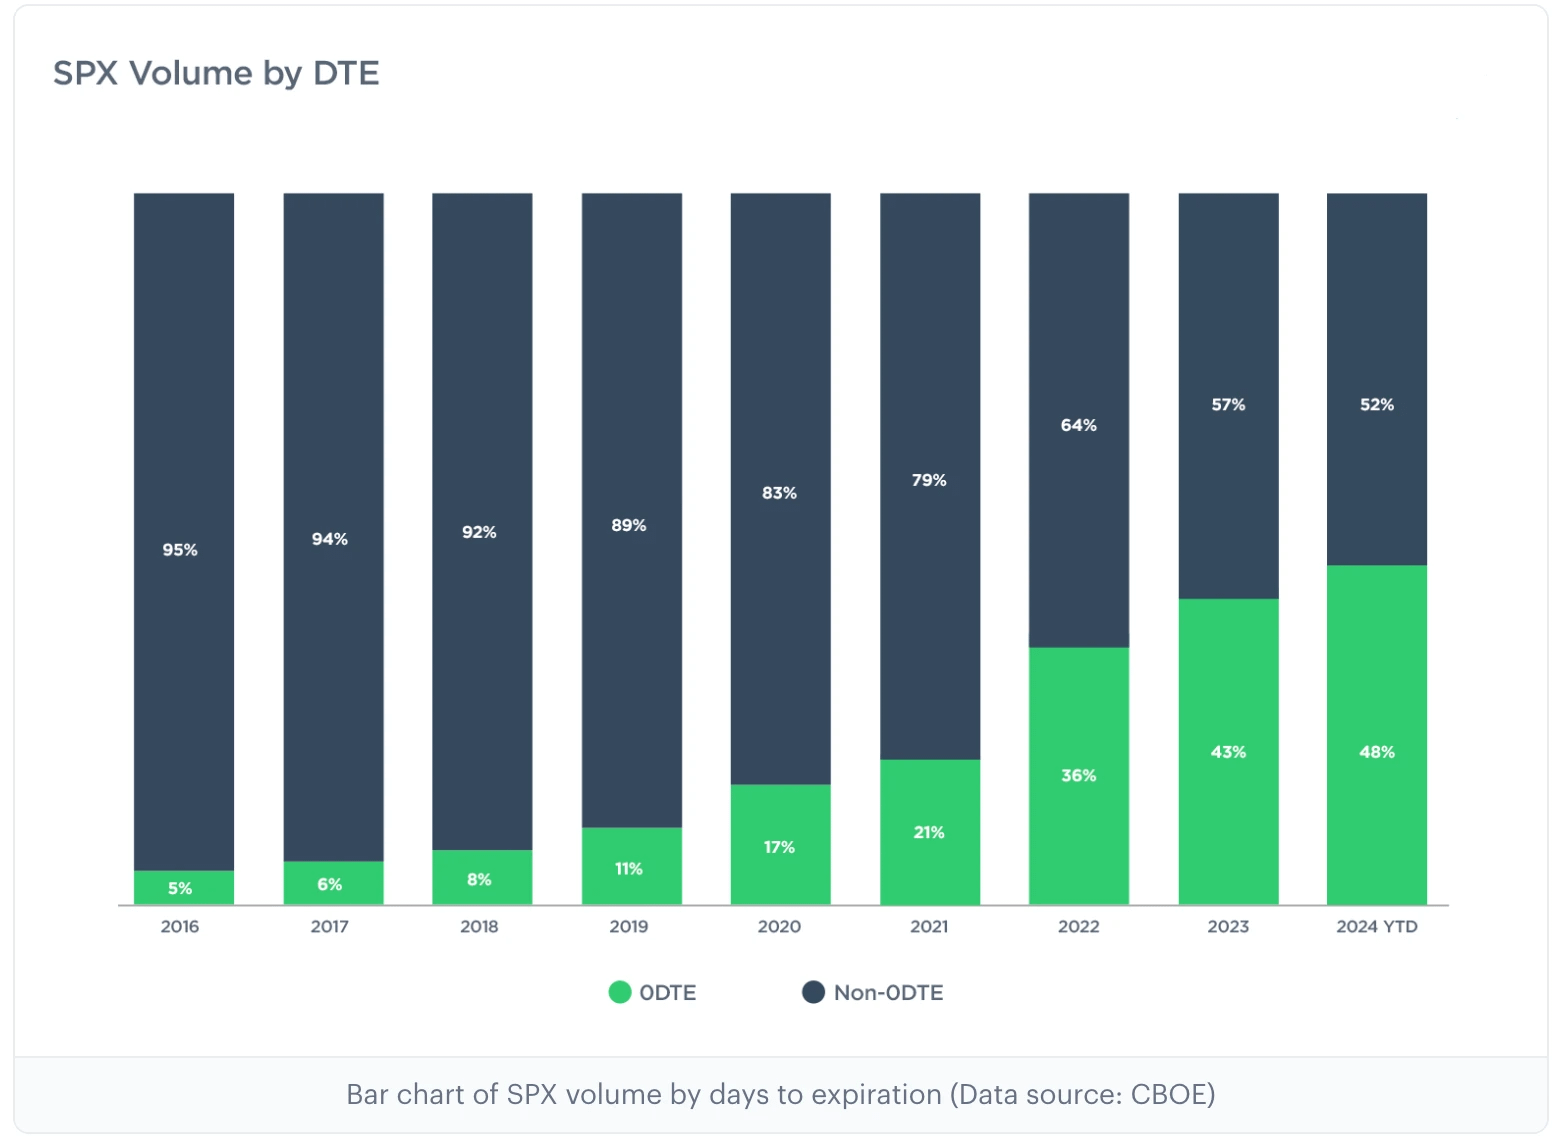
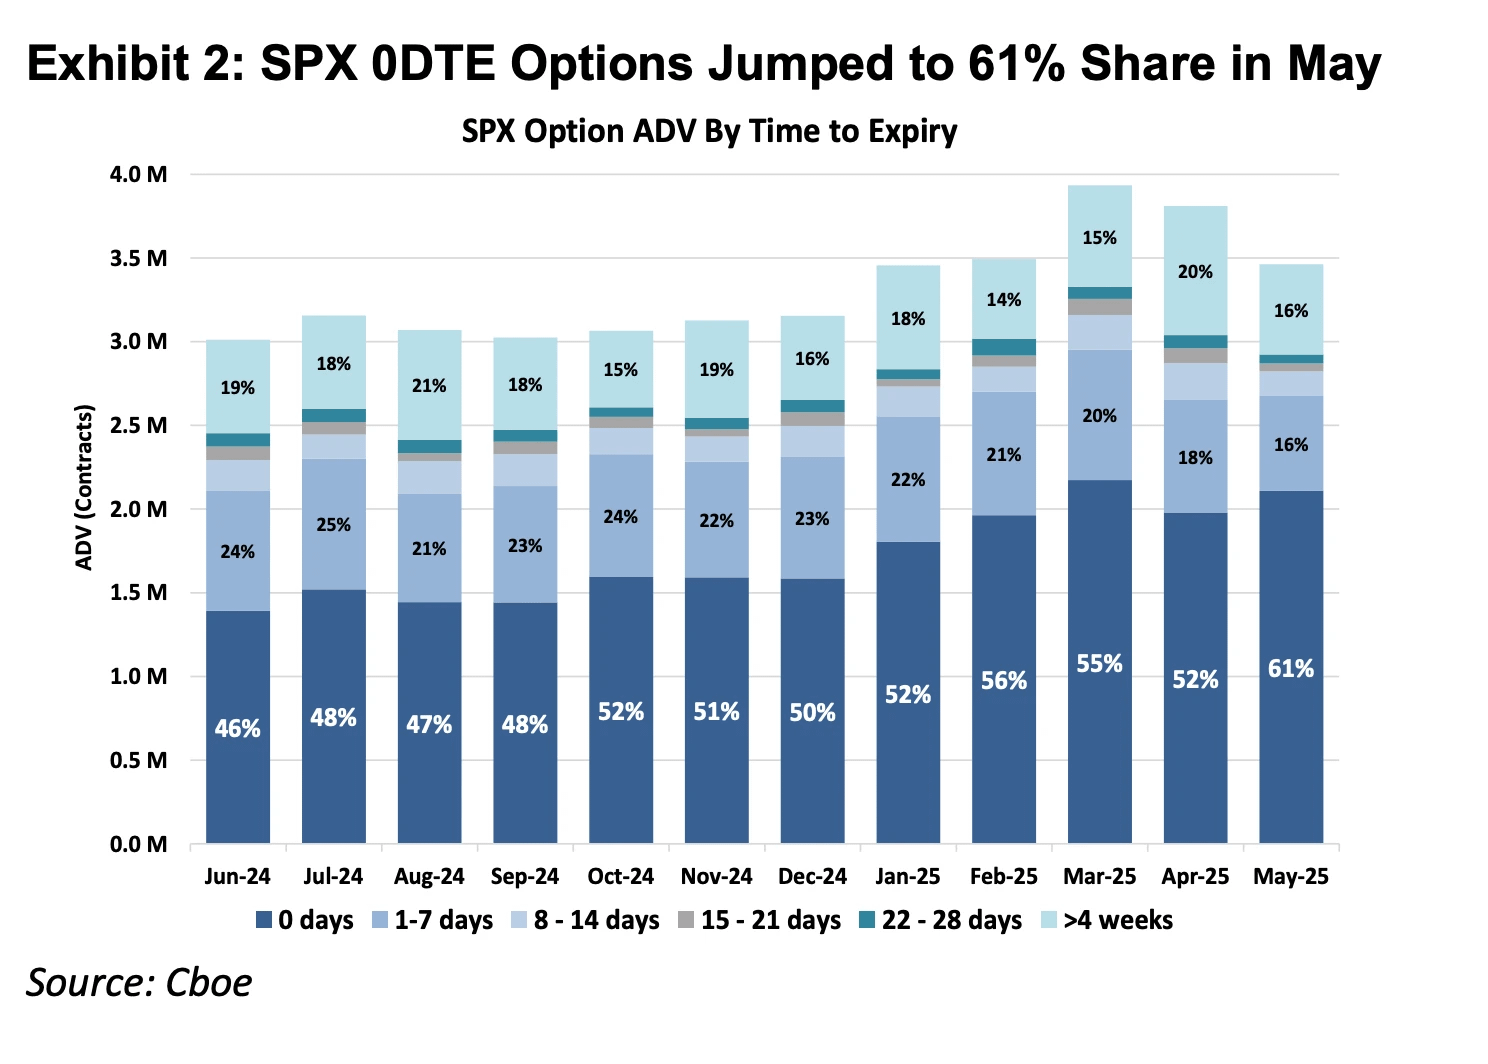
Hình: Hai hình trên cho thấy tỷ lệ quyền chọn chỉ số S&P 500 với thời gian đáo hạn khác nhau từ năm 2016 đến 2025. Có thể thấy rằng quyền chọn 0DTE đã chiếm gần 5% trong thị trường quyền chọn năm 2016, đến năm 2025, thị phần đã tăng vọt lên 61%, cho thấy gần một nửa giao dịch quyền chọn chỉ số S&P 500 trên thị trường hiện nay đang đặt cược vào hướng đi trong ngày để thực hiện trò chơi siêu ngắn hạn.
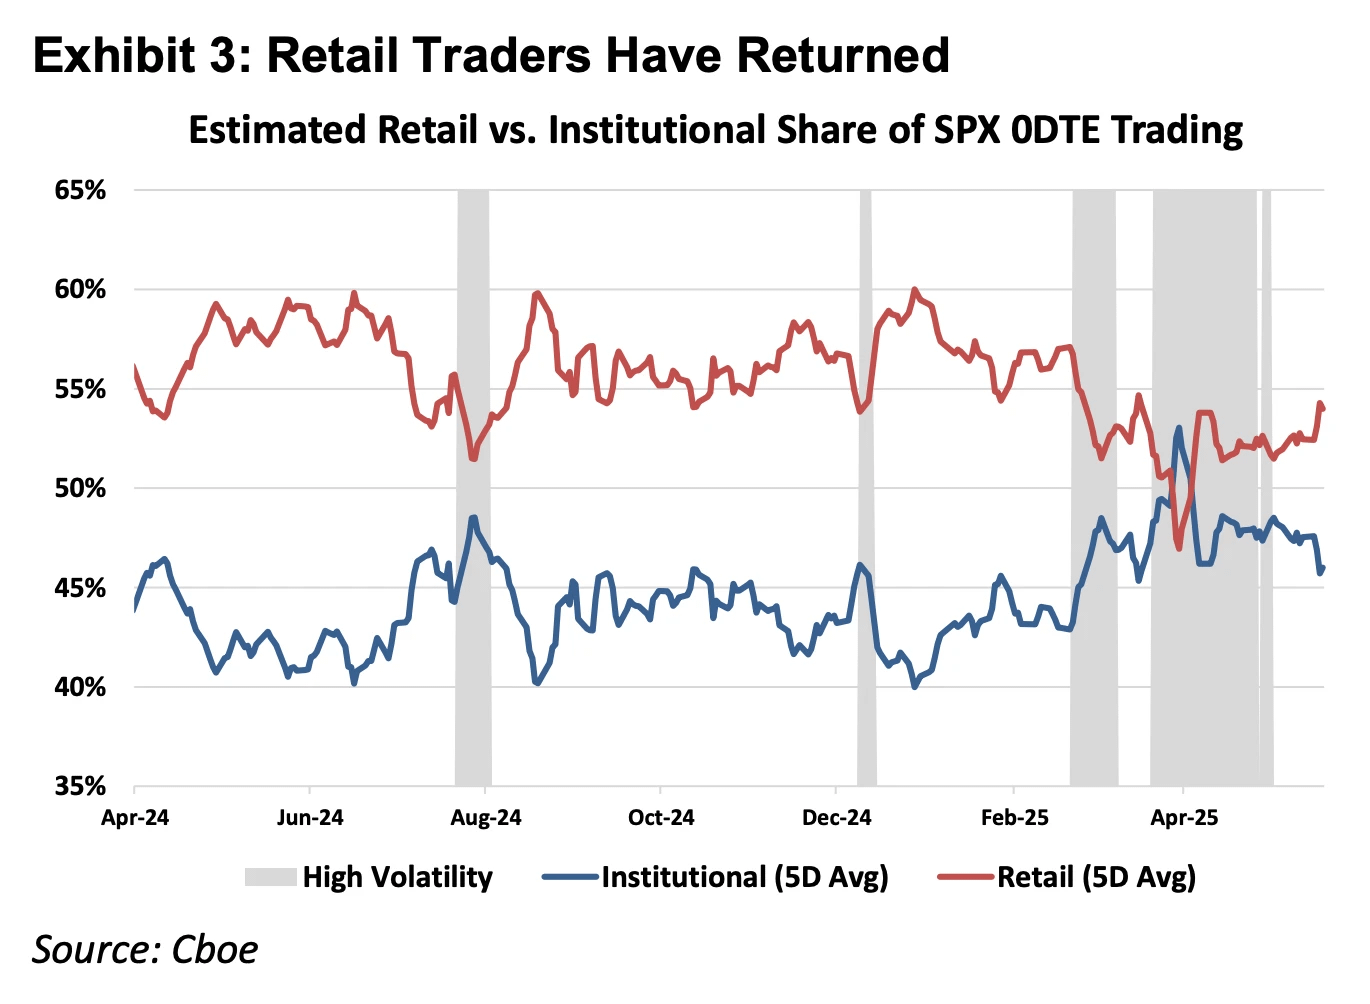
Hình: Hình trên cho thấy nhà đầu tư nhỏ lẻ là lực lượng chủ yếu trong thị trường 0DTE.
Từ nguyên tắc đầu tiên của công cụ tài chính, các sản phẩm phái sinh tài chính có thể được chia thành sản phẩm Delta One và sản phẩm không tuyến tính. Các công cụ Delta One truyền thống như cổ phiếu, hợp đồng tương lai có phần rủi ro đối xứng: lợi nhuận từ sự tăng giá của tài sản và tổn thất do giảm giá tỷ lệ với quy mô là tỷ lệ tuyến tính. Tuy nhiên, mục đích thiết kế của quyền chọn là để quản lý rủi ro không đối xứng.
Ví dụ, một quản lý quỹ nắm giữ một lượng lớn cổ phiếu của Apple, vì nhìn nhận triển vọng lâu dài của công ty mà không muốn bán cổ phiếu, nhưng họ lo ngại rằng sự biến động trong báo cáo tài chính ngắn hạn có thể dẫn đến sự sụt giảm lớn của giá cổ phiếu. Trong trường hợp này, họ có thể mua quyền chọn bán để bảo vệ vị thế của mình. Trong cấu trúc này, tiềm năng lợi nhuận của họ vẫn được giữ lại khi giá cổ phiếu tăng (lợi nhuận đồng nhất), nhưng quy mô tổn thất của họ đã được khóa chặt trong phí quyền chọn đã trả (rủi ro xuống không đồng nhất).
Chính để thực hiện chức năng bảo hiểm 'tách quyền và nghĩa vụ' này, cấu trúc chi phí của quyền chọn không chỉ phản ánh giá trị nội tại hướng đi (Delta) mà còn phải bao gồm giá trị thời gian trôi qua (Theta) và khả năng biến động (Gamma).
Sự gia tăng đáng kể của thị phần thị trường 0DTE trong những năm gần đây đã tiết lộ một nghịch lý: nhiều nhà giao dịch không phải để quản lý rủi ro không đối xứng hoặc thực hiện giao dịch biến động phức tạp, mà là sử dụng nó như một con đường duy nhất để có được đòn bẩy hướng đi trong ngày. Trong trường hợp này, các nhà giao dịch buộc phải trả một chi phí giá trị thời gian đắt đỏ cho 'chức năng bảo hiểm' mà họ không thực sự cần (Theta Decay). Chỉ cần tốc độ tăng giá của tài sản không đủ để bù đắp cho tốc độ giảm giá trị thời gian, ngay cả khi phán đoán hướng đi đúng, giao dịch vẫn có thể dẫn đến thua lỗ.
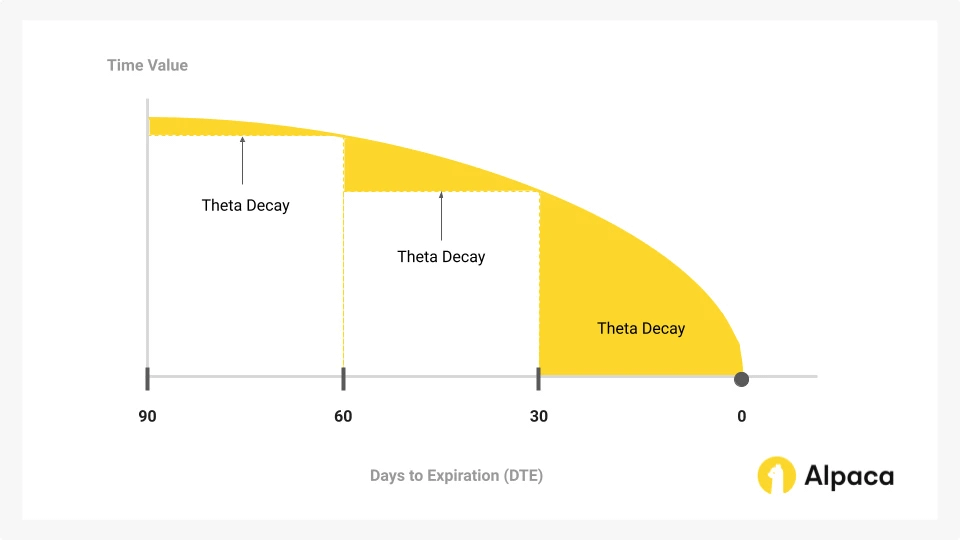
Hình: Giá trị thời gian là phần chính của quyền chọn bị giảm sút theo thời gian, và cũng là cốt lõi của giao dịch quyền chọn 0DTE.
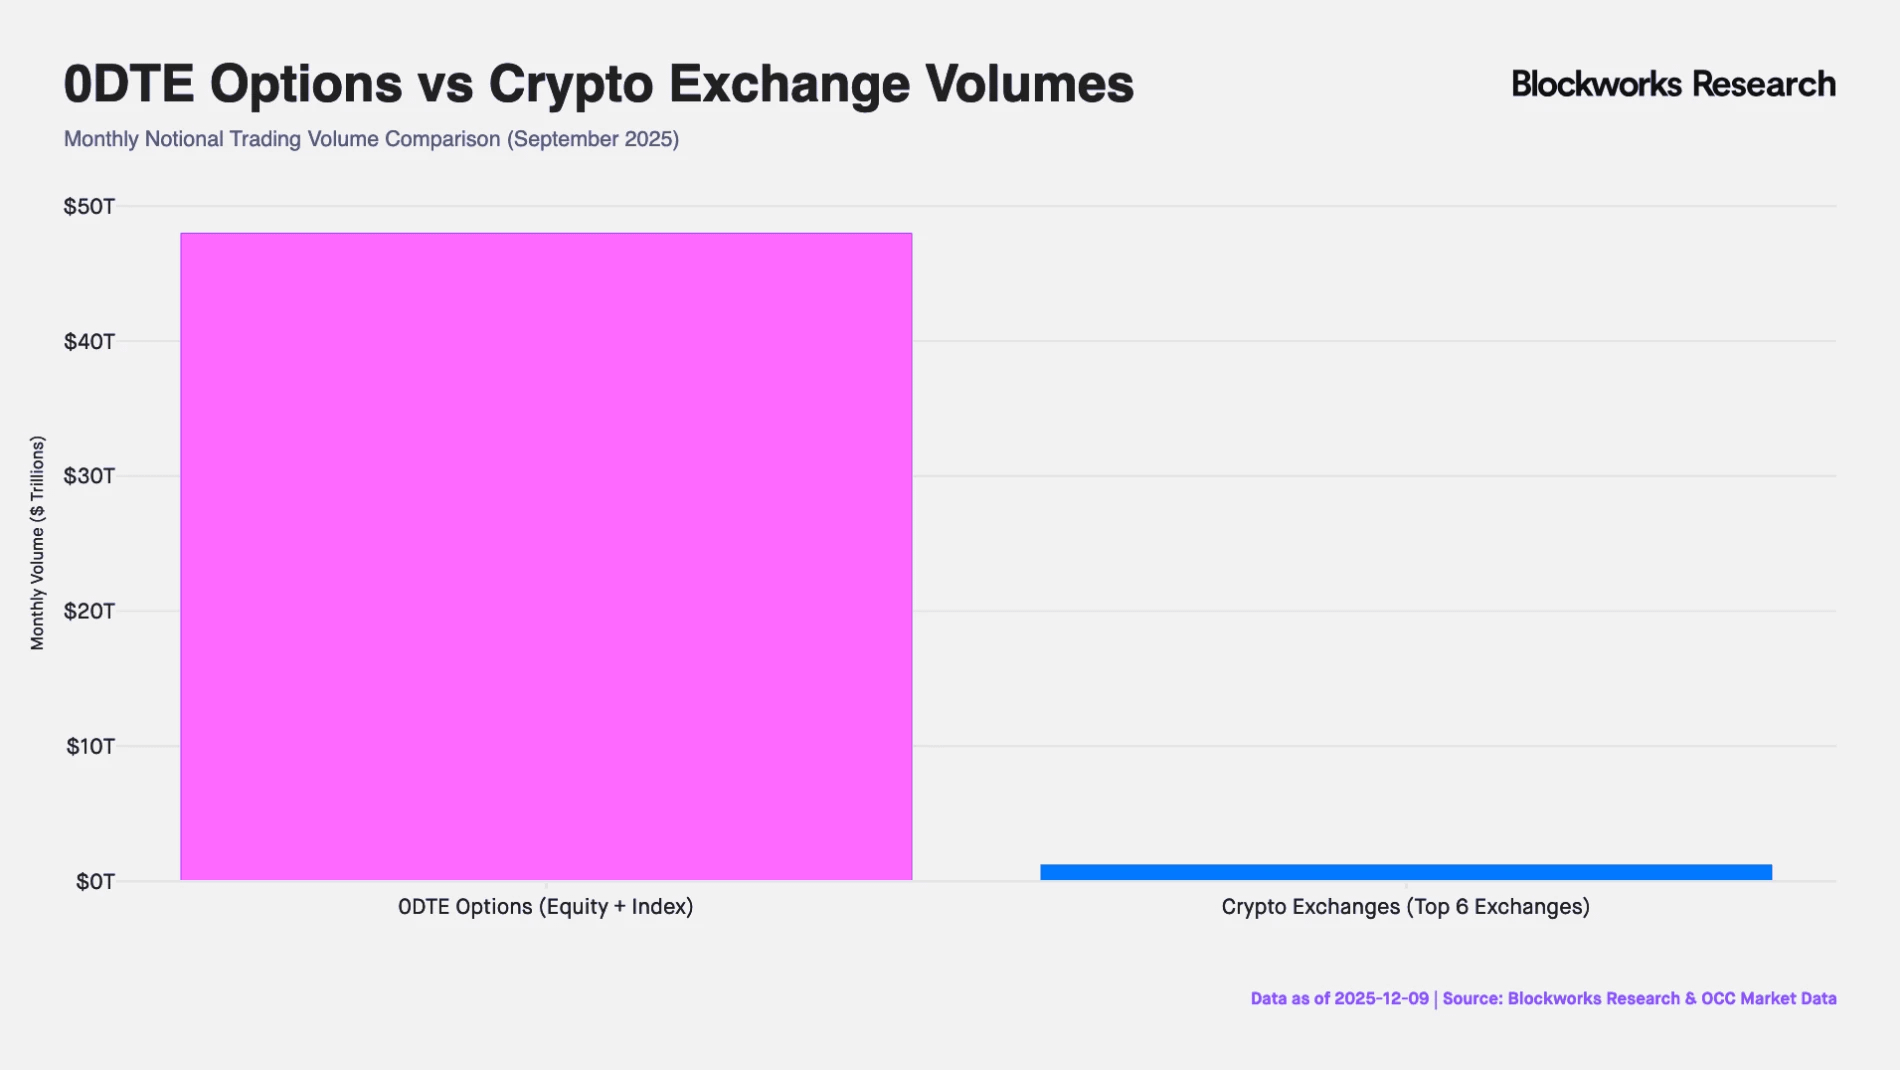
Do đó, hợp đồng vĩnh viễn như một sản phẩm Delta One, giá trị của nó nằm ở việc tách biệt chi phí thời gian và biến động dư thừa, cung cấp một rủi ro hướng đi tuyến tính thuần túy, trên cơ sở logic toán học có thể chính xác hơn so với 0DTE Option để đáp ứng nhu cầu đầu cơ của phần vốn này.
1.2 Thâm nhập thị trường 2: Thị trường CFD ngoài Mỹ
Tại các thị trường ngoài Mỹ, nhu cầu đòn bẩy bán lẻ chủ yếu được đáp ứng bởi CFD (Hợp đồng chênh lệch), vào năm 2025, khối lượng giao dịch trung bình hàng tháng của CFD đạt 30 triệu tỷ USD.
Mặc dù CFD cung cấp cấu trúc lợi nhuận tuyến tính Delta One, nhưng mô hình vận hành của nó dựa trên mô hình môi giới, có vấn đề về tính minh bạch đáng kể. Phần lớn các nhà môi giới CFD sử dụng mô hình B-Book (thực hiện giao dịch nội bộ), có nghĩa là nhà môi giới trực tiếp trở thành đối tác giao dịch của khách hàng (trong ngành cũng có một số công ty chứng khoán nghiêm túc về quản lý rủi ro sẽ thực hiện phòng ngừa cho khách hàng có lợi nhuận để tránh rủi ro, nhưng do các công ty hàng đầu trong thị trường CFD chỉ chiếm hai phần trăm thị phần, tám phần trăm còn lại tràn ngập các nhà môi giới vừa và nhỏ, tổng thể không thiếu các thực hành đen tối của nhà môi giới phụ thuộc vào việc khách hàng thua lỗ kiếm lợi), trong cấu trúc trò chơi không có lợi này và hộp đen không minh bạch, các nhà môi giới có quyền sửa đổi báo giá, trượt giá và tốc độ thực hiện.
So với sản phẩm CFD, RWA Perps cũng có thể được hiểu như một 'CFD minh bạch dựa trên hợp đồng thông minh'. Bằng cách đưa logic thanh lý, tính toán phí vốn và báo giá oracle lên chuỗi, giao thức DeFi đã loại bỏ khả năng can thiệp của các nhà môi giới tập trung vào kết quả giao dịch. Đồng thời, cơ chế thanh toán nguyên tử dựa trên stablecoin đã nâng cao hiệu quả luân chuyển vốn lên đến cấp giây, thực hiện việc tự quản lý vốn và thanh lý thời gian thực.
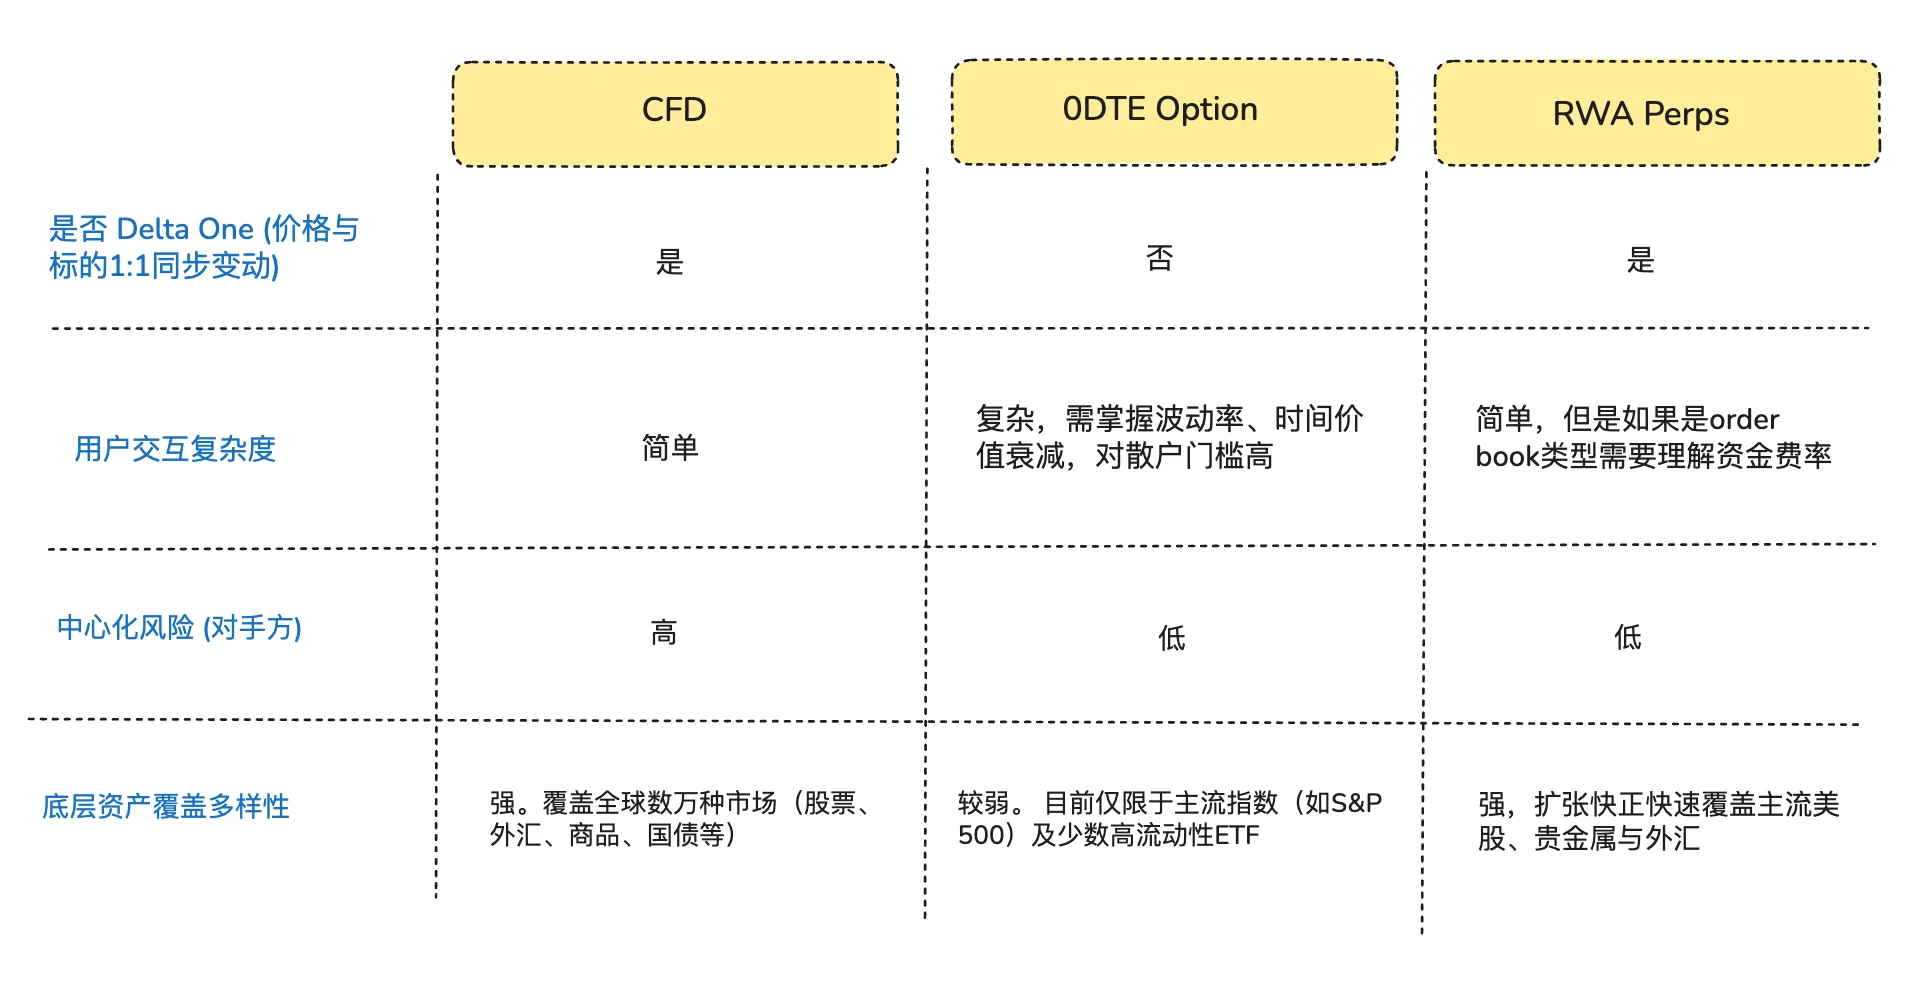
Hai, Những khó khăn trong việc xây dựng sản phẩm RWA Perps.
RWA Perps không chỉ đơn giản là sao chép các Perps tập trung vào tài sản crypto mà chúng ta đã thấy trước đây. Tài sản crypto có đặc điểm giao dịch 7x24 giờ, định giá thời gian thực và thanh lý trên chuỗi T+0, nhưng tài sản truyền thống bị ràng buộc bởi khuôn khổ pháp lý của thế giới vật lý, hệ thống ngày lễ và quy trình thanh lý ngân hàng lỗi thời.
Tính không đồng bộ của thuộc tính cơ bản này tạo thành 'tam giác không thể' trong thiết kế sản phẩm RWA Perps:
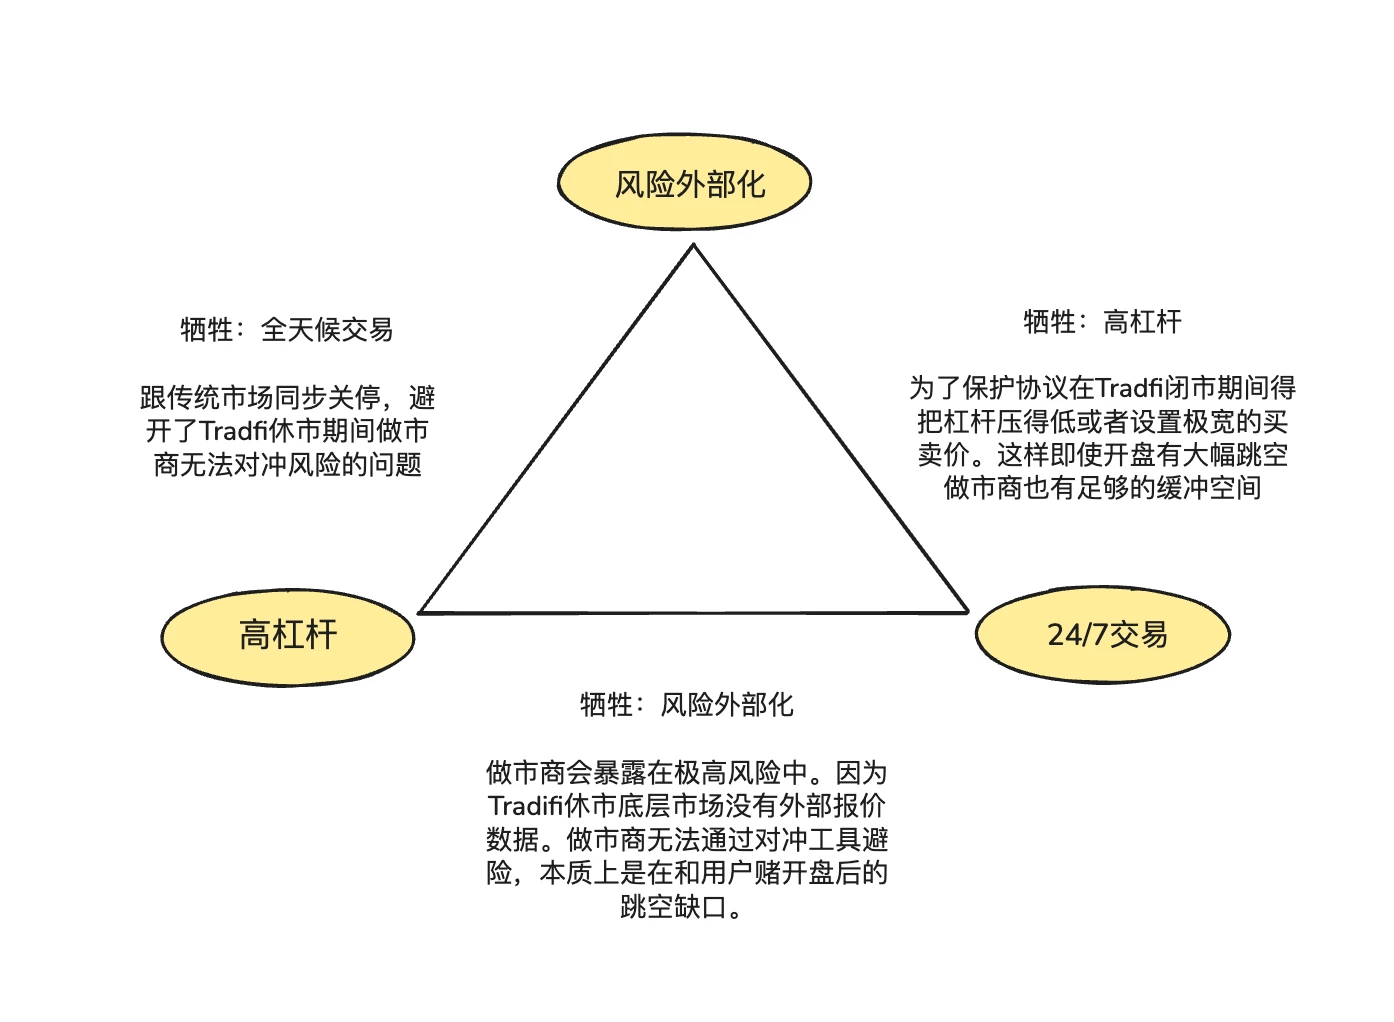
Đòn bẩy cao (High Leverage): Đáp ứng nhu cầu đầu cơ của người dùng bán lẻ về đòn bẩy cao.
Giao dịch 24/7 (24/7 Availability): Duy trì giá trị cốt lõi của DeFi là thực hiện giao dịch mọi lúc mọi nơi.
Ngoại hóa rủi ro (Risk Externalization): Đảm bảo rằng giao thức và các nhà tạo lập thị trường không chịu rủi ro cược hướng đi, đạt được sự tồn tại lâu dài và hệ thống.
2.1 Khi thị trường cổ phiếu Mỹ nghỉ, giá RWA Perps trên chuỗi sẽ được định giá như thế nào?
Bản chất của sản phẩm Perps là 'hình ảnh khám phá giá cả', nó cần nguồn cung cấp giá liên tục từ bên ngoài. Tuy nhiên, khi Nasdaq hoặc CME nghỉ vào cuối tuần và ban đêm, sẽ dẫn đến sự đứt quãng trong nguồn dữ liệu oracle.
Sự trống rỗng và sai lệch trong định giá trong thời gian thị trường cổ phiếu đóng cửa tạo ra hai rủi ro cốt lõi:
Rủi ro 1: Các nhà tạo lập thị trường thiếu kênh phòng ngừa rủi ro đủ trong thời gian nghỉ cuối tuần
Các nhà tạo lập thị trường chuyên nghiệp có thể cung cấp mức chênh lệch cực hẹp và thanh khoản sâu là vì họ không cược vào hướng đi mà theo đuổi vị thế trung tính chỉ thu phí chênh lệch. Điều này có nghĩa là, khi nhà tạo lập thị trường bán cho người giao dịch hợp đồng cổ phiếu Tesla trị giá 1 triệu USD trên chuỗi, họ sẽ phải ngay lập tức mua một lượng tài sản tương đương trên thị trường giao ngay hoặc hợp đồng tương lai để phòng ngừa rủi ro phần này.
Khi các kênh phòng ngừa đóng cửa trong thời gian nghỉ của thị trường truyền thống, các nhà tạo lập thị trường không thể điều chỉnh vị thế phòng ngừa. Để tránh rủi ro này, các nhà tạo lập thị trường chỉ có thể chọn hủy đơn hoặc thêm phí rủi ro lớn vào báo giá trong thời gian nghỉ. Điều này giải thích tại sao chênh lệch trong mô hình sổ lệnh truyền thống vào cuối tuần lại mở rộng phi tuyến tính lên hàng chục lần so với mức bình thường, dễ dẫn đến tình trạng thiếu thanh khoản.
Rủi ro 2: Rủi ro 'nhảy giá' khi mở cửa vào thứ Hai với mức mở cửa cực cao hoặc cực thấp
Việc giao dịch tài sản gốc crypto do đặc điểm giao dịch 24/7, đường cong giá tài sản thường là liên tục, và động cơ thanh lý có đủ thời gian để thanh lý vị thế của người dùng khi giá giảm. Nhưng trong lĩnh vực RWA Perps, áp lực tăng giảm tích lũy của tài sản truyền thống trong thời gian nghỉ giao dịch sẽ được giải phóng ngay lập tức khi mở cửa vào thứ Hai. Nếu có một khoảng nhảy lớn khi mở cửa vào thứ Hai, động cơ thanh lý sẽ rơi vào vùng chân không trong 'sự gián đoạn giá', không thể tìm thấy đối tác để thực hiện thanh lý trước khi xảy ra hiện tượng cháy tài sản.
Đối phó với những khó khăn trên, hiện tại RWA Perps có hai phương án chính:
Định giá mô phỏng nội bộ (như TradeXYZ / Hyperliquid): giới thiệu thuật toán trung bình động hàm mũ (EMA), khi oracle bị ngắt kết nối, giá sẽ 'trôi' chậm dựa trên lực mua bán trên chuỗi, duy trì lớp vỏ 7x24, nhưng lý thuyết vẫn có thể bị thao túng 'thị trường bóng'.
Giảm cấp rủi ro bắt buộc (như Ostium): Đây là một giải pháp quản lý rủi ro thực tế hơn. Ostium đã giới thiệu thuộc tính 0DTE: yêu cầu tất cả các vị thế có đòn bẩy cao phải tự động đóng trước khi đóng cửa hoặc giảm mạnh đòn bẩy. Chỉ các vị thế đòn bẩy thấp (có đủ bù đắp ký quỹ để bao phủ 5%-10% khoảng nhảy) mới được phép qua đêm. Cách làm này thông qua việc hy sinh một phần 'tính vĩnh cửu', đổi lại tính an toàn tuyệt đối của hệ thống khi đối mặt với khoảng nhảy khi mở cửa vào thứ Hai, ngăn chặn bể LP bị các khoản nợ xấu hệ thống xuyên thủng.
2.2 Làm thế nào để cung cấp độ sâu giao dịch ở cấp độ TradFi với chi phí thấp trên chuỗi?
Trong việc phát triển DEX, lựa chọn cung cấp tính thanh khoản và cơ chế thực hiện đơn hàng là những biến số cốt lõi xác định hiệu quả vốn hệ thống, logic phân phối rủi ro và trải nghiệm người dùng. Hiện nay, hai giải pháp chính là: CLOB (sổ lệnh giới hạn trung ương) và Oracle-based Pool (bể tài chính dựa trên oracle).
Hyperliquid đã xác nhận thành công của mô hình sổ lệnh trên tài sản gốc crypto, cốt lõi của nó nằm ở việc thực hiện phòng ngừa không ma sát: các nhà tạo lập thị trường có thể chuyển rủi ro qua lại giữa các nền tảng trong mili giây bằng cách sử dụng stablecoin. Các nhà tạo lập thị trường có thể thực hiện đơn hàng trên sổ lệnh chuỗi và sử dụng stablecoin để phòng ngừa rủi ro trong mili giây trên CEX hoạt động 7x24 giờ. Do vốn và tài sản crypto đều hoạt động trong một mạng lưới liên kết cao, chi phí phòng ngừa rất thấp, các nhà tạo lập thị trường có thể giảm chênh lệch báo giá xuống mức rất hẹp, từ đó thu hút khối lượng giao dịch, hình thành vòng lặp phản hồi tích cực.
Trong lĩnh vực RWA, các nhà tạo lập thị trường đối mặt với sự cản trở lớn từ việc phòng ngừa rủi ro liên lĩnh vực: một mặt, USDC trên chuỗi (T+0) và sự không khớp thời gian của thanh toán bằng tiền pháp định buộc các nhà tạo lập thị trường phải giữ một lượng lớn đô la trong tài khoản truyền thống như quỹ phòng ngừa; mặt khác, cơ chế nghỉ cuối tuần và ngày lễ của các ngân hàng truyền thống dẫn đến việc các nhà tạo lập thị trường không thể kịp thời phòng ngừa khi có tình huống bất ngờ vào các ngày không làm việc.
Đây cũng là lý do tại sao người sáng lập Ostium, Kaledora, luôn kiên trì thực hiện mô hình dựa trên pool thay vì logic cốt lõi của order book, vì cô ấy tin rằng việc giao dịch tài sản gốc crypto với tính thanh khoản không ma sát trong lĩnh vực RWA perps rất khó thực hiện. Khi các nhà tạo lập thị trường nhận đơn hàng NVDA trong RWA Perps, họ không thể sử dụng stablecoin để phòng ngừa rủi ro trên Nasdaq trong vòng mili giây, vì họ phải vượt qua nhiều rào cản của các kênh ngân hàng truyền thống.
2.3 Khi người giao dịch liên tục có lợi nhuận từ xu hướng một chiều, hệ thống sẽ đảm bảo mình không bị phá sản như thế nào?
Khó khăn thứ ba liên quan đến cách thức giao thức đảm bảo khả năng thanh toán lâu dài thông qua phòng ngừa bên ngoài. Mô hình pool của GMX có thể tồn tại lâu dài trong thị trường crypto bởi vì nó đóng vai trò là 'nhà cái thụ động', sử dụng lợi thế thống kê từ mẫu lớn để ổn định hấp thụ tổn thất và lợi nhuận thanh lý phát sinh từ các vị thế có đòn bẩy cao trong những biến động thường xuyên. Trong một thị trường crypto có đặc điểm dao động rõ rệt, kỳ vọng toán học của mô hình này có lợi cho LP trong pool.
Nhưng phân bố rủi ro của tài sản RWA hoàn toàn khác. Các chỉ số chính như S&P 500 thường xuất hiện xu hướng một chiều kéo dài nhiều năm. Trong trường hợp không có cơ chế ngoại hóa rủi ro (phòng ngừa), việc lợi nhuận liên tục của người dùng sẽ trực tiếp chuyển thành lỗ ròng của bể tài chính LP, dẫn đến hệ thống không chỉ không thể tận dụng được lợi nhuận từ biến động mà còn bị các vị thế một chiều hút cạn, cuối cùng phải đối mặt với tình trạng khủng hoảng thanh toán.
3. Dự án đại diện và đấu trường cấu trúc: Định giá oracle + bể tài chính (Pool based + Oracle pricing) vs. Sổ lệnh (Order book)
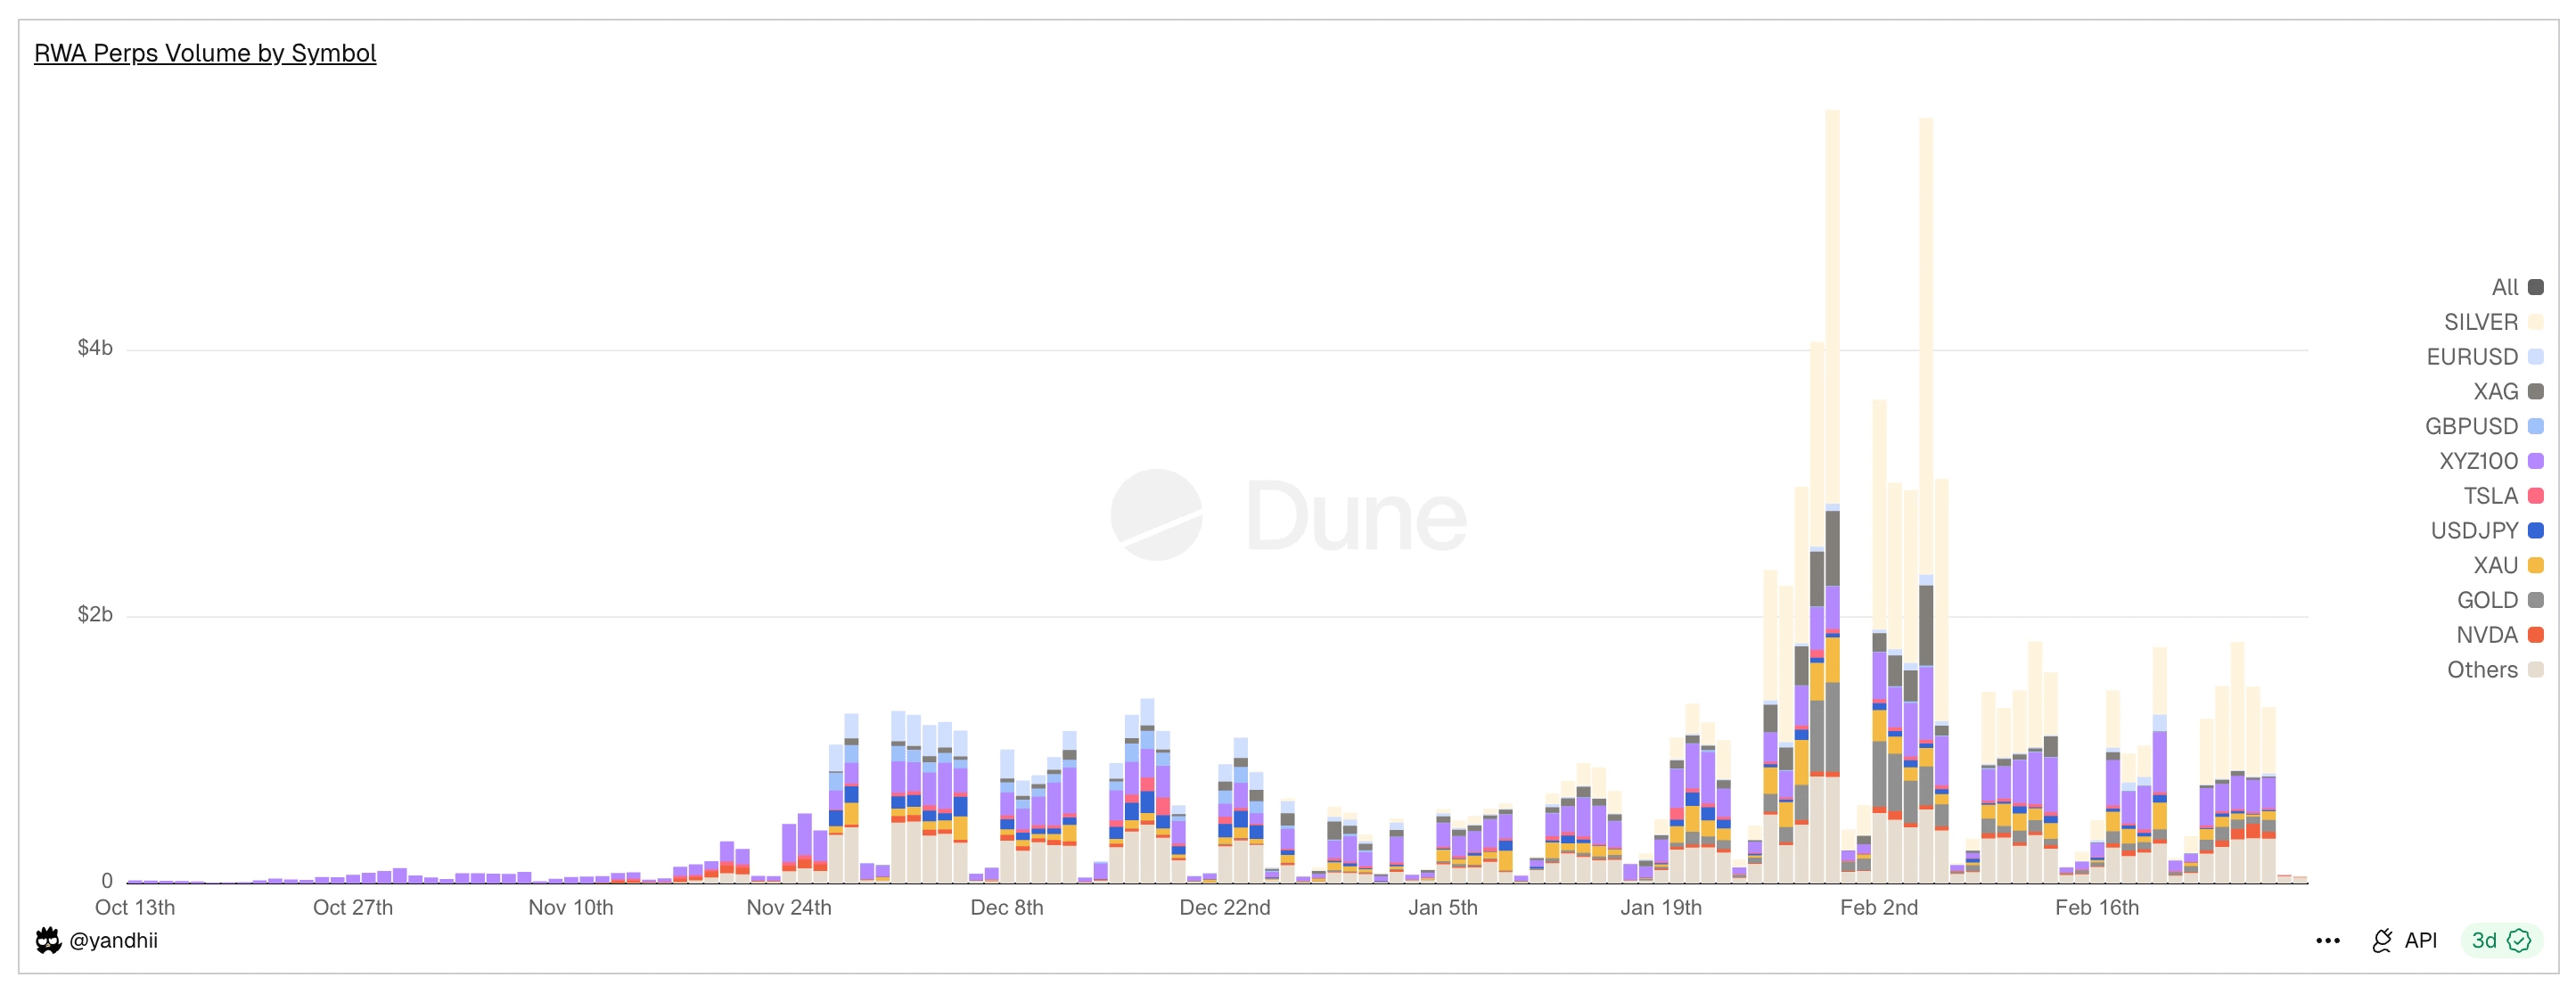
Hình: Tình trạng khối lượng giao dịch hàng ngày của RWA Perps Dex, có thể thấy rằng khối lượng giao dịch vào cuối tuần sẽ giảm mạnh.
Mâu thuẫn cốt lõi của RWA Perps luôn xoay quanh 'sự đứt gãy của thời gian vật lý': Mặc dù các nền tảng RWA Perps khác nhau đã tạo ra hơn 20 tỷ USD khối lượng giao dịch trong vòng 30 ngày, nhưng trong khoảng thời gian cuối tuần, khối lượng giao dịch giảm mạnh 70-90%. Dữ liệu này tiết lộ trạng thái thực tế hiện tại của ngành: mặc dù DeFi cố gắng thoát khỏi trọng lực của tài chính truyền thống, nhưng tính thanh khoản vẫn phụ thuộc cao vào thời gian mở cửa của TradFi.
Đối mặt với sự đứt gãy này, thị trường đã phát triển ra hai cấu trúc kiến trúc hoàn toàn khác nhau: mô hình hồ bơi chủ động phòng ngừa (Active Hedge Pool) đại diện bởi Ostium, và mô hình sổ lệnh định giá nội bộ (Internal Pricing CLOB) đại diện bởi Trade.xyz trong hệ sinh thái Hyperliquid.
3.1 Các dự án RWA Perps ban đầu như Synthetix, Gains Network
Trước khi Ostium và Hyperliquid cố gắng tái cấu trúc giao dịch RWA thông qua các cơ chế phòng ngừa phức tạp hoặc sổ lệnh, thị trường DeFi đã trải qua một vòng thử nghiệm đầu tiên về 'tài sản tổng hợp'. Các giao thức đầu tiên như Synthetix và Gains Network đã hoàn thành việc xác thực khái niệm RWA Perps, chứng minh nhu cầu mạnh mẽ về vốn trên chuỗi cho tài sản truyền thống, nhưng cũng phát hiện rõ ràng những giới hạn trong hiệu quả vốn và quản lý rủi ro của thế hệ cơ chế đầu tiên.
Synthetix: Mô hình bể nợ toàn cầu
Synthetix là một trong những giao thức đầu tiên cố gắng đưa giá tài sản thực vào chuỗi. Trong khoảng thời gian từ 2020 đến 2021, Synthetix đã tích cực thử nghiệm ra mắt các cổ phiếu gương như sAAPL, sTSLA, cố gắng đưa cổ phiếu Mỹ vào chuỗi.
Với tư cách là người sáng tạo ra mô hình 'đối tác pool' (đối tác là tất cả người giữ SNX), triết lý thiết kế của Synthetix là xây dựng một mô hình trao đổi không có sổ lệnh và tính thanh khoản vô hạn: tất cả tài sản tổng hợp được trao đổi tự do theo giá do oracle cung cấp, người dùng không cần phải tìm kiếm đối tác giao dịch, điều này đã giải quyết rất lớn vấn đề khởi động thanh khoản trong giai đoạn đầu (đặc biệt là trong tình huống kích thích bằng khai thác thanh khoản lúc đó).
Synthetix đã gỡ bỏ hầu hết tài sản RWA sau năm 2021, lý do chủ yếu là vì tầng giao thức thiếu cơ chế phòng ngừa chủ động, khi các tài sản như sTSLA không thể cập nhật giá trong thời gian nghỉ giao dịch.
Tổng thể mà nói, Synthetix đã sáng tạo ra mô hình cung cấp tính thanh khoản cho tài sản gương RWA trên chuỗi bằng cách sử dụng bể tài sản phái sinh, thiết kế không có sổ lệnh + báo giá oracle đến nay vẫn có ảnh hưởng, nhưng thực tế sản phẩm đã bắt đầu rút lui khỏi thị trường RWA Perps vào khoảng năm 2022.
Gains Network (gTrade): Mô hình bể tạo lập thị trường dựa trên định giá oracle
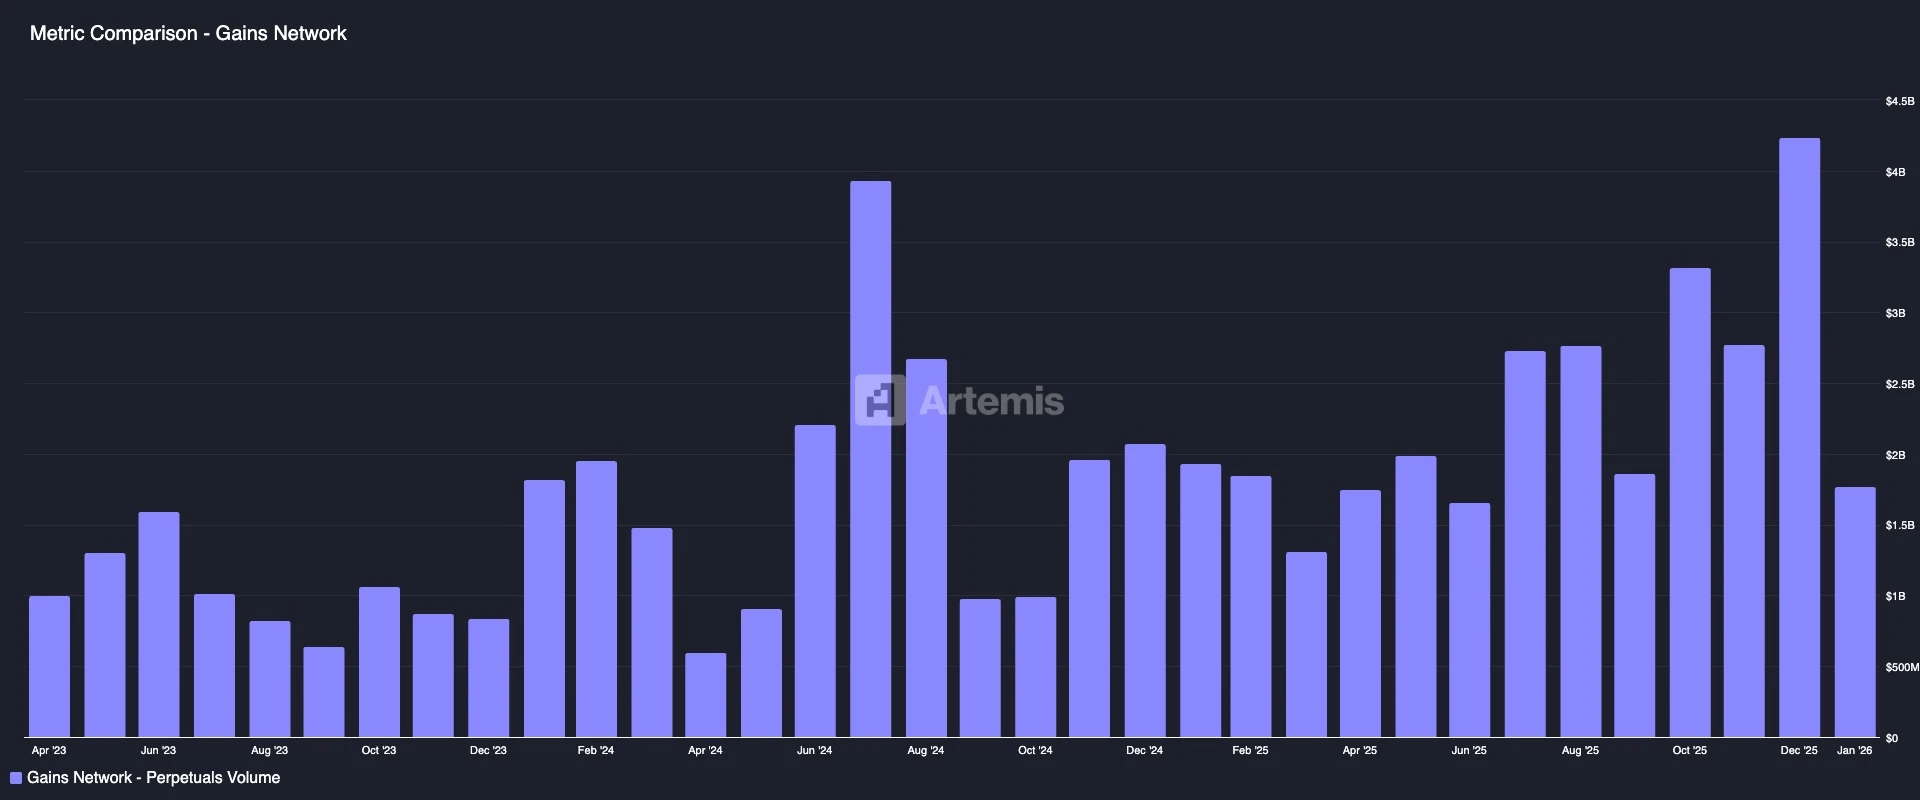
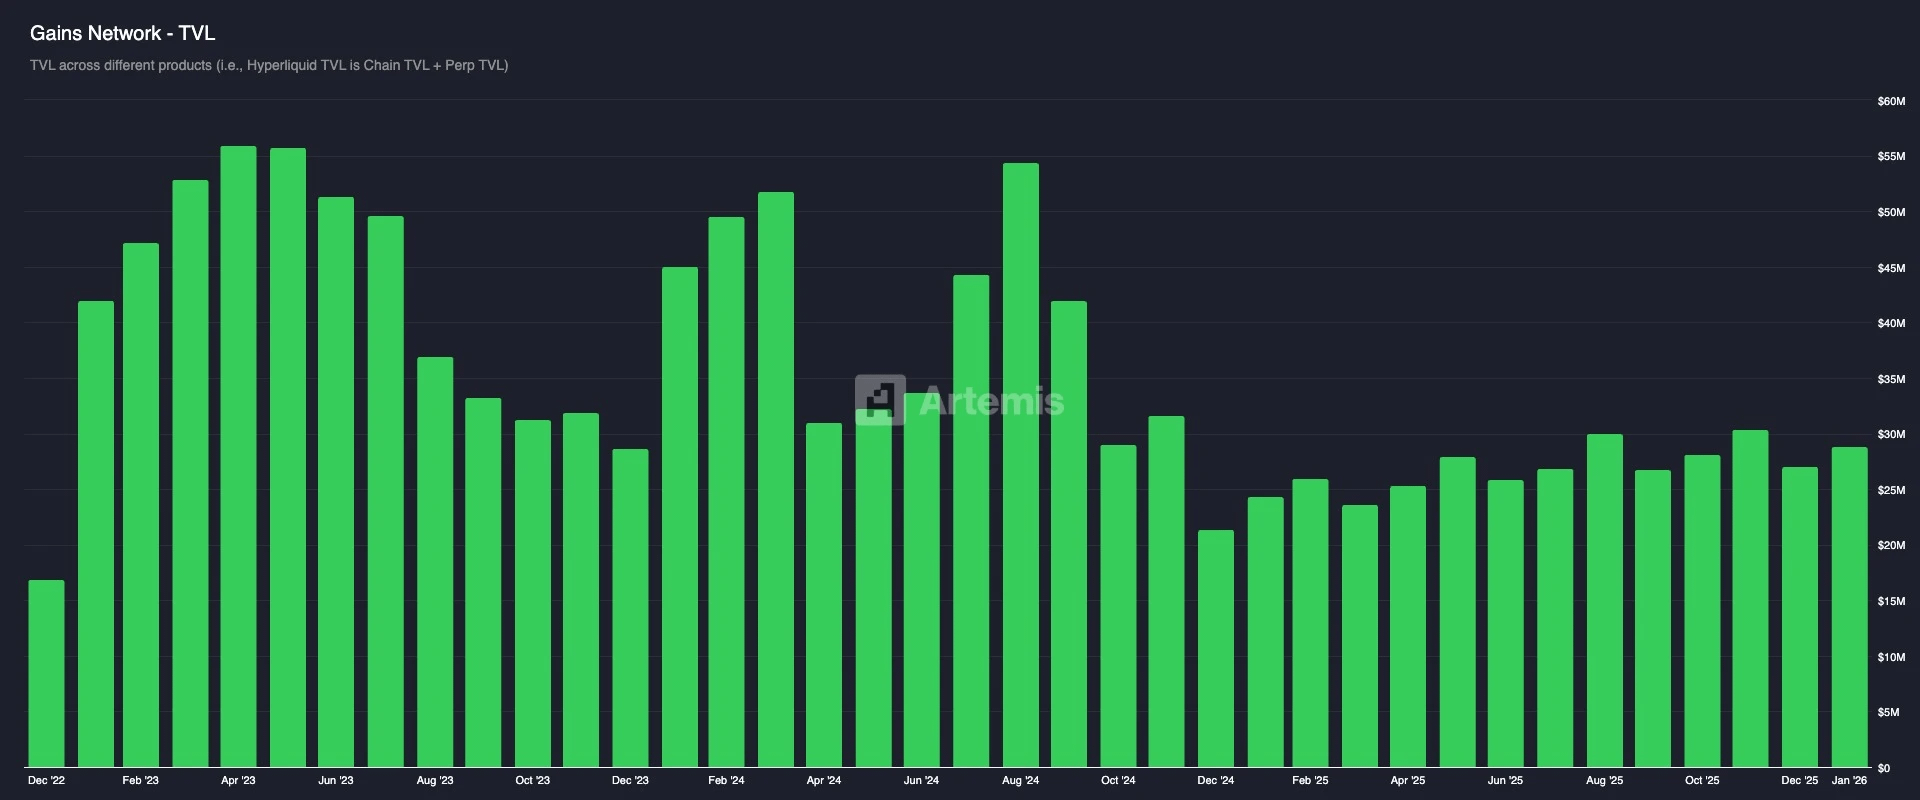
Gains là một trong những dự án đại diện cho sự khám phá sớm về giao dịch đòn bẩy tổng hợp RWA trên chuỗi, hỗ trợ nhiều cặp giao dịch như tiền điện tử, ngoại hối và cổ phiếu Mỹ. Ý tưởng thiết kế của nó là sử dụng một bể tài sản độc lập làm đối tác giao dịch: người dùng sử dụng USDC, DAI, ETH để thế chấp mở các vị thế đòn bẩy tổng hợp, lợi nhuận và thua lỗ từ giao dịch sẽ do bể tài chính (gToken Vault) chịu trách nhiệm.
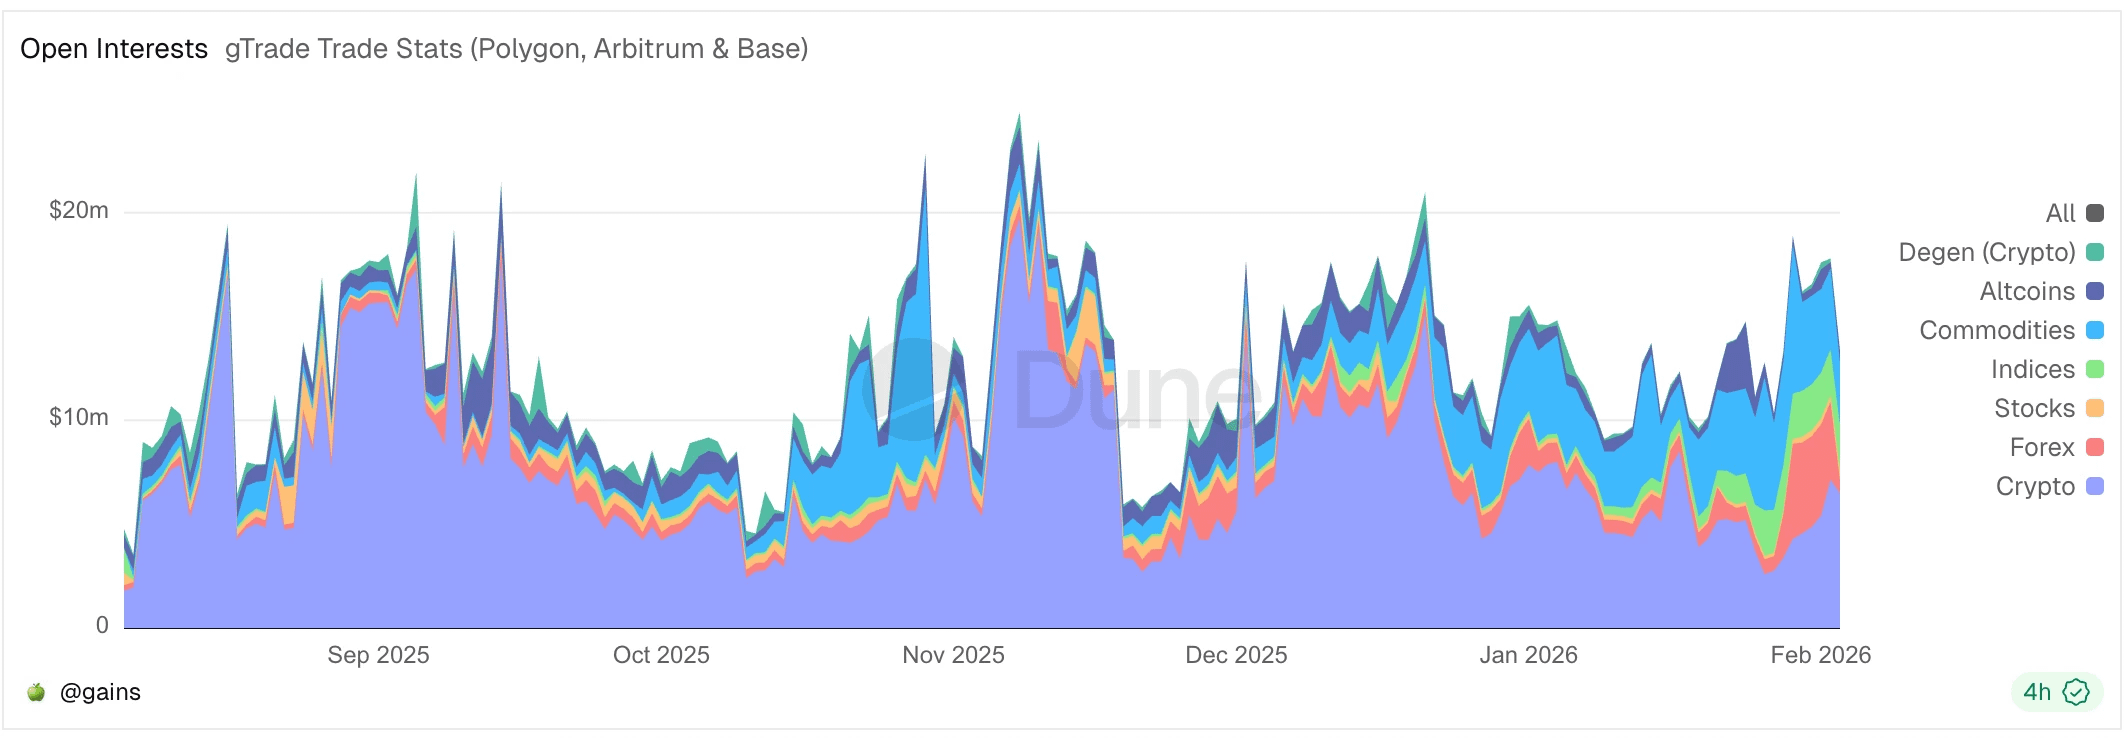
Mô hình thanh khoản và cơ chế đấu trường tạo lập thị trường:
Kho tiền một chiều: Bể tài chính của Gains chủ yếu là USDC/DAI và các stablecoin khác.
Token GNS như một bức tường bảo vệ và khuyến khích: Để ngăn chặn bể tài chính bị xuyên thủng trong điều kiện thị trường cực đoan, giao thức đã đưa vào token GNS như lớp phòng thủ cuối cùng. Khi bể tài chính có lợi nhuận dư thừa, giao thức sẽ mua lại và đốt token GNS từ lợi nhuận dư thừa trong pool để giảm thiểu lạm phát. Khi bể tài chính bị lỗ, hệ thống sẽ phát hành thêm GNS và bán ra ngoài thị trường để bù đắp cho bể tài chính.
Về giá cả, Gains dựa trên Chainlink để lấy giá thời gian thực và thu phí chênh lệch cố định, doanh thu chênh lệch được phân phối cho LP và người giữ GNS. Về quản lý rủi ro, phí tác động giá đã được giới thiệu (tính phí bổ sung cho đơn hàng lớn để mô phỏng trượt giá nhằm bù đắp rủi ro cho bể tài chính), bảo vệ giới hạn (thiết lập giới hạn trên và dưới cho mỗi đơn hàng có lợi nhuận và thua lỗ để cưỡng chế chốt lời hoặc cưỡng chế thanh lý).
Tổng thể mà nói, Gains cung cấp trải nghiệm giao dịch tổng hợp với độ đòn bẩy cao và bao phủ nhiều thị trường, được coi là một trong những ví dụ quan trọng cho các sàn giao dịch phi tập trung so với các nền tảng tập trung, chứng minh rằng mô hình 'oracle + bể tài chính' có thể hỗ trợ giao dịch quy mô lớn dưới sự quản lý rủi ro hợp lý, nhưng đồng thời cũng phơi bày những thách thức mà bể tài chính trong mô hình này phải đối mặt, như phải chịu rủi ro lợi nhuận tập trung, thiếu cơ chế phòng ngừa, những vấn đề này cung cấp kinh nghiệm cho sự đổi mới cơ chế của các dự án sau này.
3.2 Ostium: Vượt qua các hạn chế của mô hình dựa trên Pool, xây dựng nhà môi giới CFD trên chuỗi
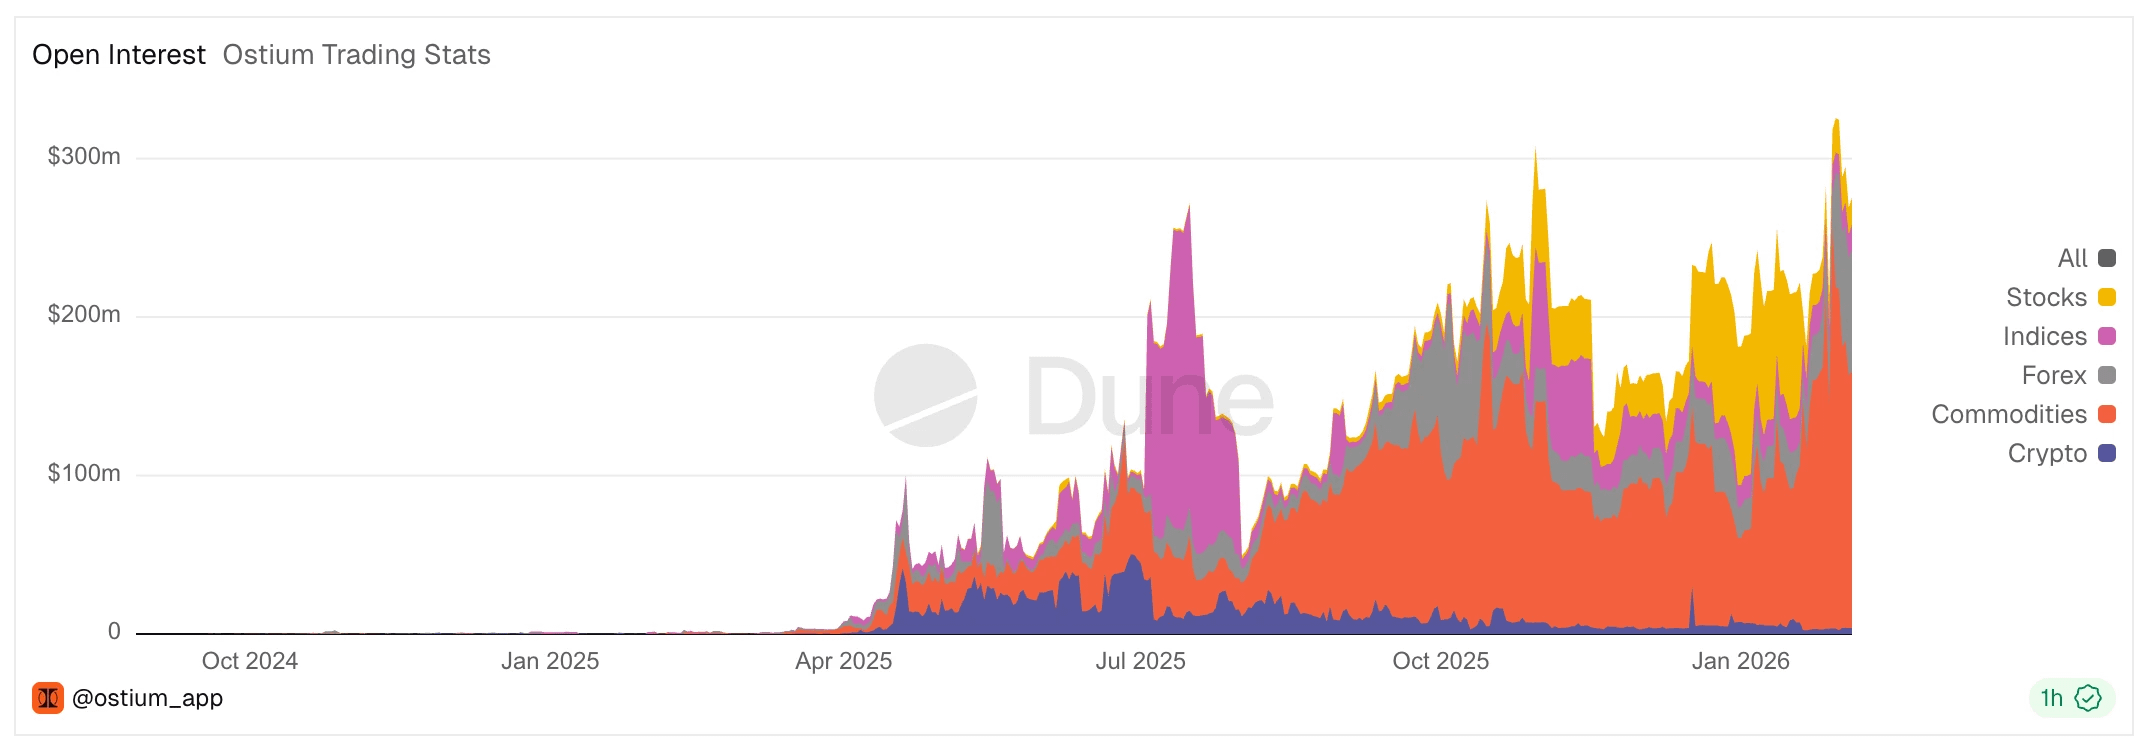
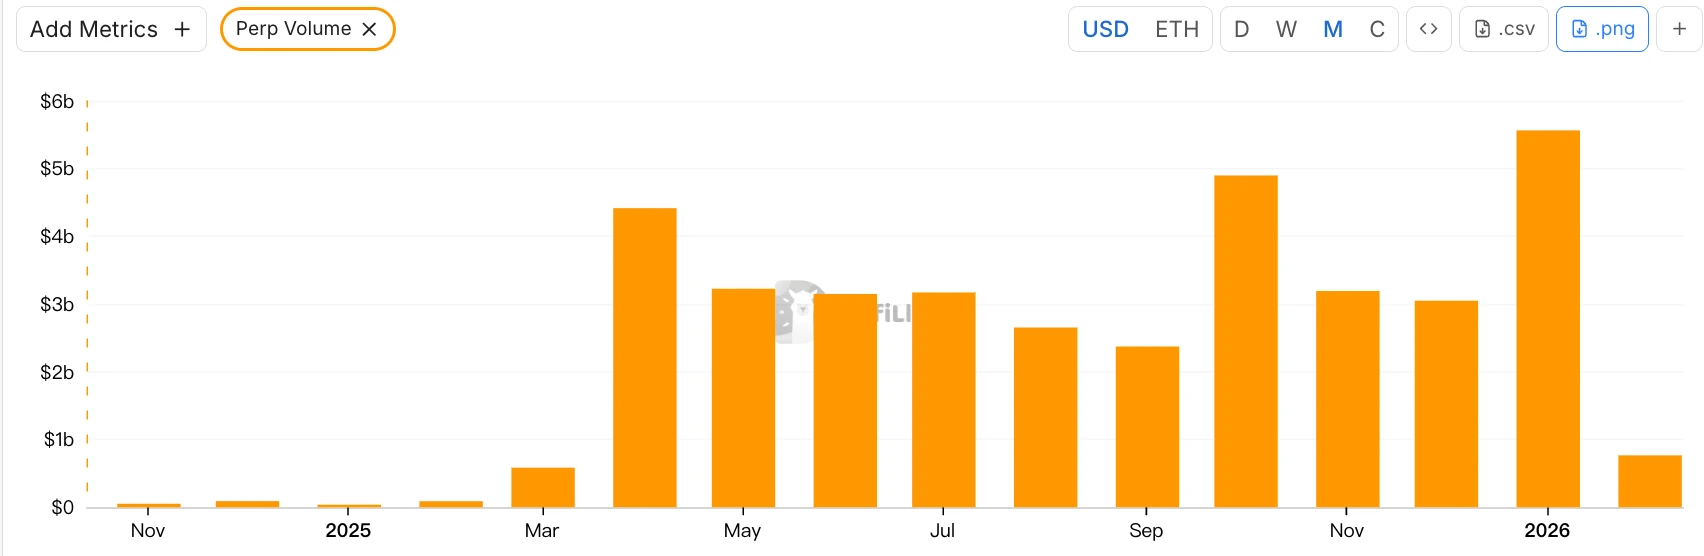
Ostium là DEX RWA Perp nổi lên trong những năm gần đây, dự án chính thức ra mắt trên mạng chính Arbitrum vào tháng 8 năm 2025. Trong việc cung cấp tính thanh khoản và cơ chế thực hiện đơn hàng, Ostium vẫn chọn mô hình dựa trên Pool làm cấu trúc cốt lõi, nhưng họ đã nhận thức sâu sắc về mối quan hệ đối lập trong mô hình pool truyền thống 'người giao dịch có lợi thì LP thua lỗ' không có lợi cho LP trong dài hạn, quan trọng hơn là hạn chế giới hạn khối lượng giao dịch, không thể mở rộng quy mô thị trường (trong nghiên cứu về Perp Dex trước đó, chúng tôi đã phân tích điều này), vì vậy họ đã thực hiện một số thiết kế đặc biệt để tích hợp A-Book (phòng ngừa) và B-Book (tiêu hóa nội bộ) của các nhà môi giới truyền thống vào chuỗi để giảm thiểu xung đột trò chơi không có lợi này.
Giải thích cơ chế mô hình thanh khoản và đấu trường tạo lập thị trường
Mô hình thanh khoản cơ bản (cấu trúc hai lớp pool)
Bù đắp cấp một: Bể bù thanh khoản (Liquidity Buffer) Đây là 'hồ nước' mà giao thức sở hữu, được hình thành từ doanh thu của giao thức. Lợi nhuận giao dịch của người dùng sẽ được chi trả từ đây trước, và thua lỗ cũng sẽ vào đây trước. Mặc dù cơ chế chi tiết khác nhau nhưng vai trò tương tự như bể tạo lập của Gains Network.
Bù đắp cấp hai: Bể tài chính OLP (OLP Vault) Đây là bể cung cấp vốn từ LP. Chỉ khi quỹ Bể thanh khoản (Liquidity Buffer) bị tiêu hao hoàn toàn, OLP mới can thiệp như một đối tác trực tiếp.
Sự tiến hóa cốt lõi vượt qua những hạn chế của mô hình dựa trên Pool: Tách biệt hoàn toàn 'thanh lý' và 'tạo lập thị trường': Ostium biết rằng hai lớp bù đắp đơn giản trên không thể đối phó với sự mất cân bằng hướng đi lâu dài (dữ liệu hiển thị dưới đây thực sự chứng minh điều này, quỹ bù thanh khoản dễ dàng bị tiêu hao, khi sản phẩm v1 chỉ có hai lớp cơ bản như trên, LP vẫn phải đối mặt với rủi ro một chiều lâu dài), vì vậy Ostium đã giới thiệu một thiết kế quan trọng hơn - tách biệt hoàn toàn chức năng thanh lý và tạo lập thị trường ra khỏi bể tài chính thụ động truyền thống của LP.
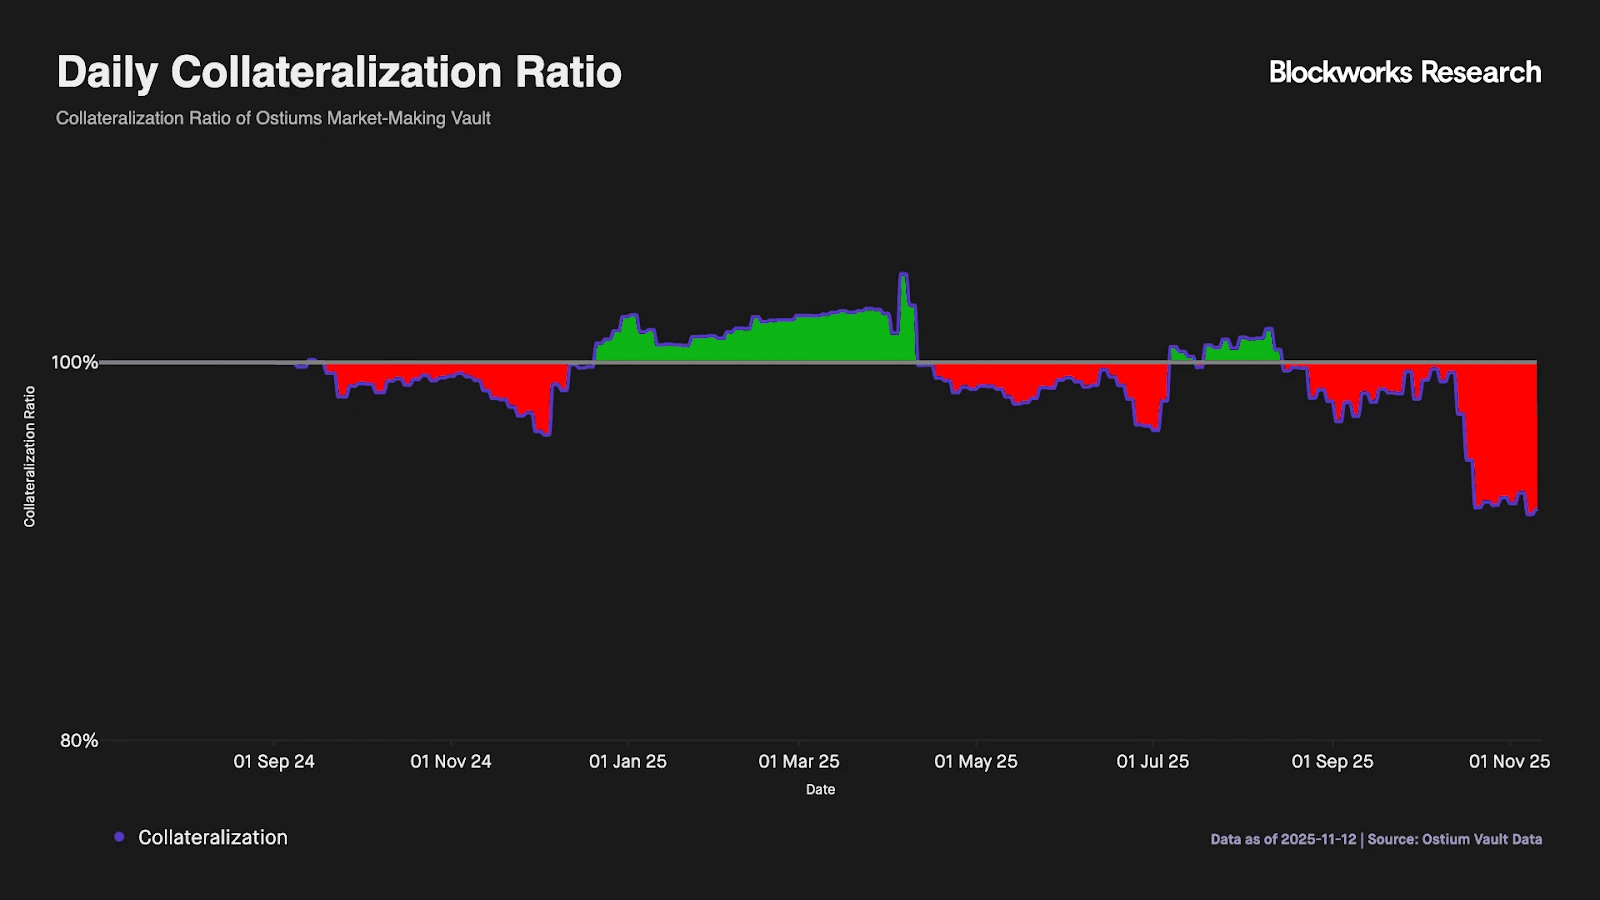
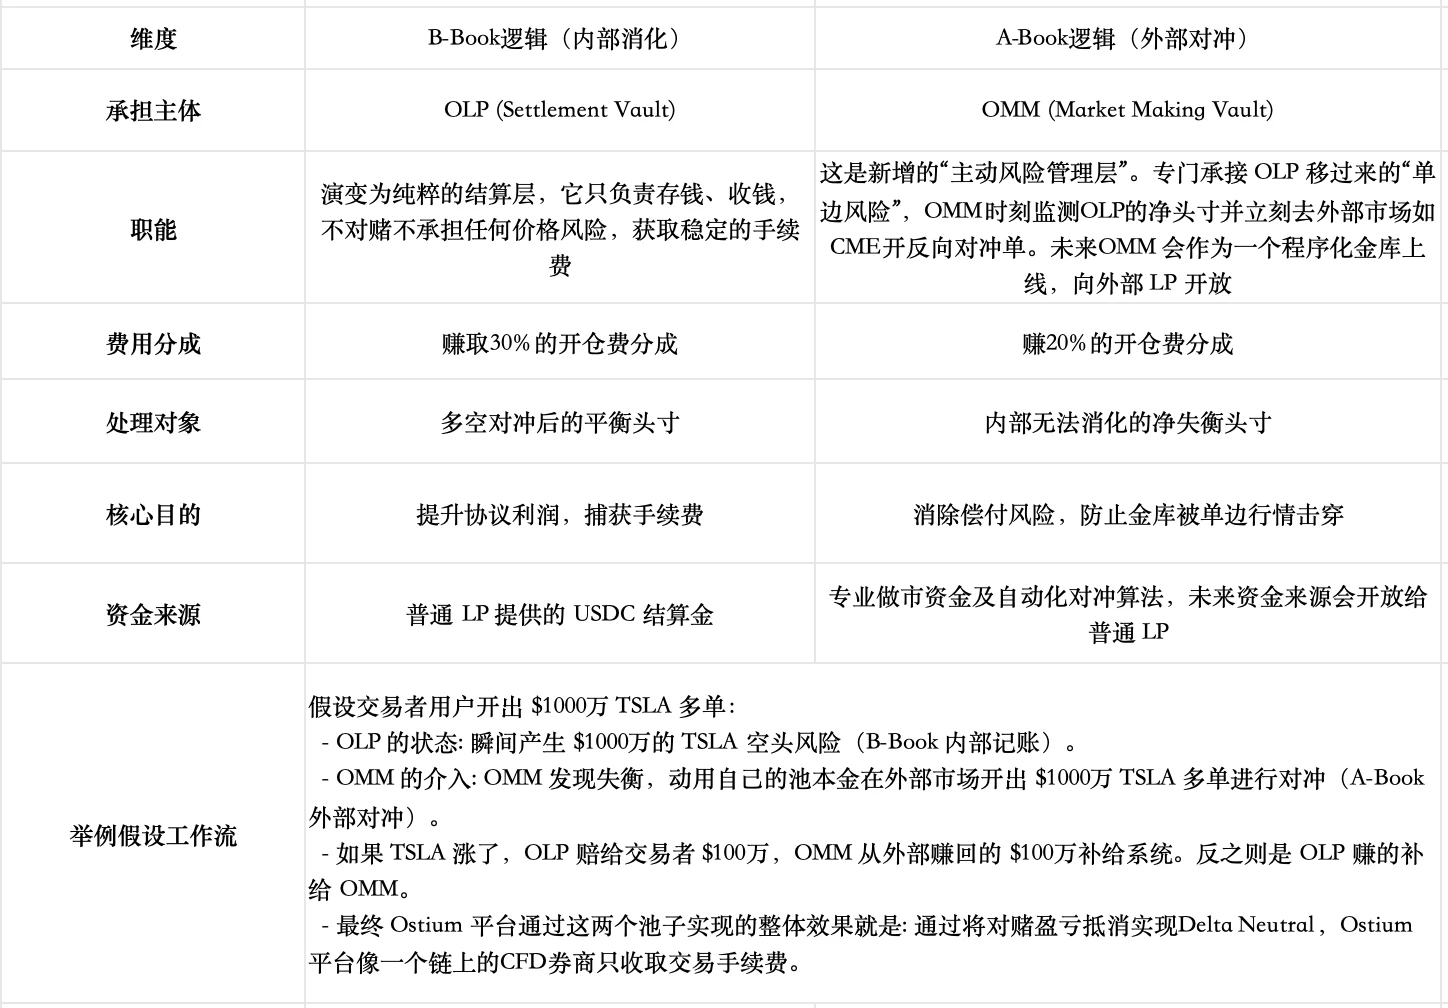
Hiện tại, kho bể tài chính OMM cho việc phòng ngừa rủi ro vẫn chưa chính thức ra mắt, có thể dự đoán rằng khi gánh vác khối lượng giao dịch cao, sản phẩm trong hoạt động cần đội ngũ làm market chuyên nghiệp có khả năng thực hiện cực kỳ mạnh mẽ, những điều này vẫn là những thách thức không nhỏ: đội ngũ không chỉ cần có đủ tư cách pháp lý để kết nối với tài chính truyền thống, mà còn phải thực hiện phòng ngừa liên thị trường trong mili giây để tránh rủi ro chênh lệch giữa oracle và giá thực bên ngoài; đồng thời, cần có khả năng điều phối vốn mạnh mẽ để khắc phục sự không khớp thời gian của dòng tiền trên chuỗi và có thể giám sát sự mất cân bằng vị thế ròng Delta theo thời gian thực, sử dụng linh hoạt phí chênh lệch động hoặc phí tác động để thực hiện quản lý rủi ro chính xác.
Quản lý rủi ro trong thời gian nghỉ
Ostium đồng bộ sâu với thời gian giao dịch của thị trường cổ phiếu Mỹ, bằng cách đảm bảo chỉ thực hiện lệnh thị trường khi thị trường mở thông qua thời gian nhãn trong oracle, hiệu quả ngăn chặn rủi ro trống rỗng về giá trong thời gian nghỉ. Đối với rủi ro nhảy giá thường xảy ra trong cổ phiếu Mỹ, nền tảng đã thiết lập 'điểm kiểm tra bắt buộc' nghiêm ngặt: trong 15 phút trước khi đóng cửa hàng ngày, hệ thống sẽ tự động thanh lý các vị thế có đòn bẩy vượt quá ngưỡng (như 10x), đưa đòn bẩy lên đến tối đa 100 lần trở lại vùng an toàn.
Tại sao các dự án dựa trên Pool như GMX lại không thực hiện thiết kế tương tự?
GMX kiên trì mô hình pool không phân tách rủi ro hướng đi, chúng tôi cho rằng lý do chính là trade off quá lớn và điểm xuất phát thị trường khác nhau: thiết kế hiện tại đã thông qua cơ chế nội bộ (như phí vốn thích ứng, tác động giá, phân tách pool dài ngắn) để đạt được sự cân bằng tương đối, việc đưa vào vault phòng ngừa độc lập bên ngoài sẽ hy sinh lợi nhuận, tăng độ phức tạp và rủi ro tập trung. Hơn nữa, pool của GMX thực sự chịu trách nhiệm cho tổng vị thế của tất cả các nhà giao dịch, trong thị trường crypto có độ biến động cực cao này, theo định luật số lớn, các cược ngẫu nhiên của cá nhân có xu hướng đến giá trị kỳ vọng âm về mặt thống kê, trong khi pool với tư cách là đối tác tổng hợp sẽ thu được giá trị kỳ vọng dương. Trong khi đó, thị trường mà Ostium tập trung vào là thị trường RWA như cổ phiếu, tương đối ít biến động hơn nhiều, họ muốn thâm nhập vào thị trường môi giới CFD truyền thống.
Ngoài ra, vào tháng 8 năm 2025, diễn đàn quản trị GMX đã có một đề xuất Global Hedge Vault (GHV), hy vọng sẽ đưa vào cơ chế tạo lập thị trường bên ngoài để đạt được trạng thái Delta Neutral, cho thấy các dự án dựa trên Pool khác cũng đang chú ý đến xu hướng mới này.
Tại sao lại chọn mô hình pool thay vì sổ lệnh?
Người sáng lập Ostium, Kaledora, có lý do lý thuyết rõ ràng về việc tại sao kiên trì chọn mô hình Pool Based và không mở giao dịch vào cuối tuần. Cô ấy cũng đã từng bị cộng đồng Hyperliquid công kích vì đã chỉ trích các dự án sổ lệnh như Trade khi phí vốn phi lý xuất hiện vào cuối tuần.
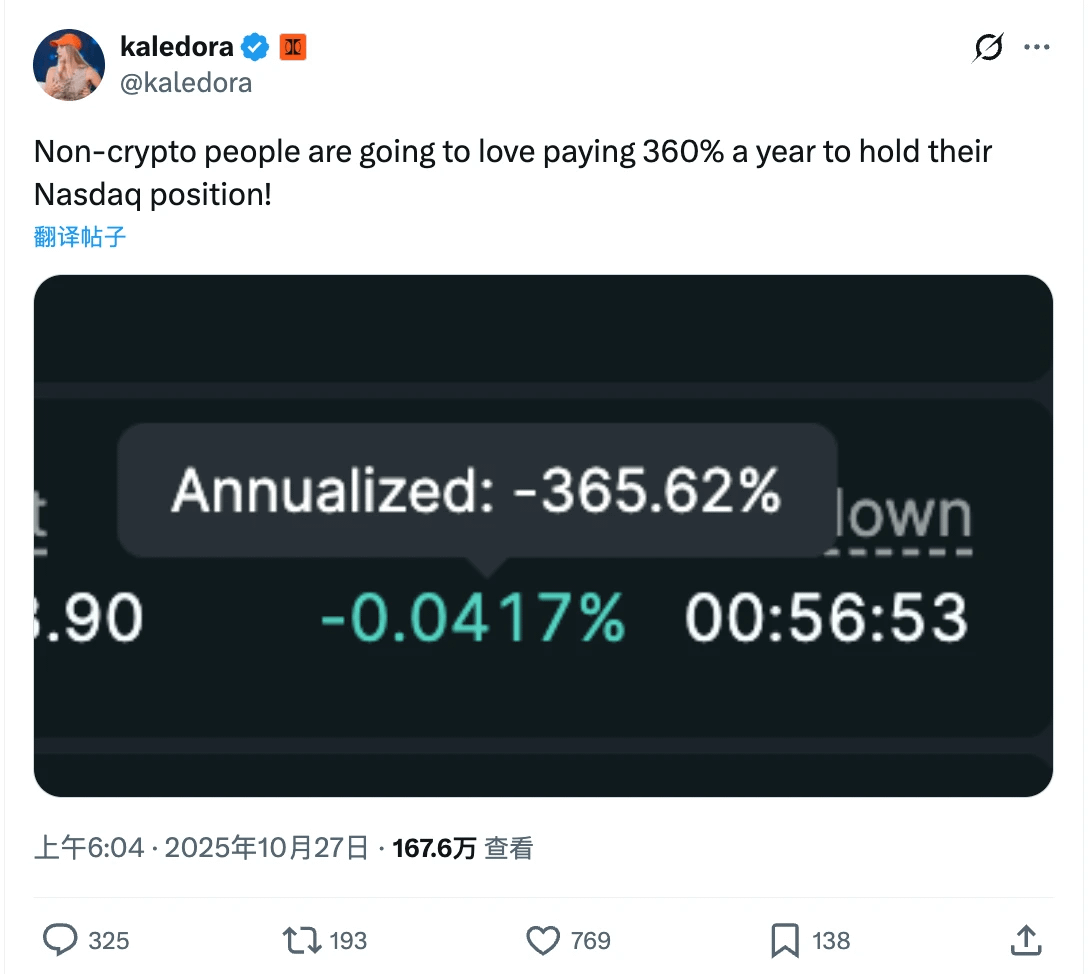
Hình: Người sáng lập Ostium chỉ ra rằng Trade.xyz, một mô hình truyền thống mở cửa vào thời gian nghỉ, đã có tình trạng phí vốn cao chót vót vào cuối tuần.
Lý thuyết của cô ấy là những hạn chế của mô hình Pool based truyền thống (LP chịu rủi ro hướng đi một chiều, khối lượng tài sản hệ thống giới hạn giới hạn khối lượng giao dịch) đã có thể được giải quyết bởi thiết kế mới của cô. Bằng cách giới thiệu quản lý rủi ro kết hợp giữa A-Book và B-Book, rủi ro một chiều được chuyển giao thời gian thực đến thị trường lớn toàn cầu không bị giới hạn về mặt thanh khoản. Một khi rủi ro một chiều được giải quyết theo cách kỹ thuật, giới hạn OI không còn bị giới hạn bởi kích thước pool, mà giới hạn khối lượng giao dịch của giao thức sẽ hoàn toàn phụ thuộc vào khả năng phân phối của nó (gần giống với mô hình thương mại của các nhà môi giới CFD hàng đầu).
Ngược lại, cô ấy cho rằng chức năng cốt lõi của sổ lệnh là khám phá giá, điều này có ý nghĩa lớn trong tài sản gốc crypto, nhưng lại là lãng phí tài nguyên lớn trong lĩnh vực RWA. Bởi vì giá cổ phiếu và ngoại hối đã có sự khám phá thời gian thực hoàn hảo tại các sàn giao dịch hàng đầu toàn cầu như Nasdaq, CME, việc tái tạo một sổ lệnh trên chuỗi có nghĩa là bạn phải cạnh tranh với những gã khổng lồ trị giá hàng nghìn tỷ trong một môi trường 'thiếu máu', áp lực sâu từ các sàn giao dịch truyền thống sẽ khiến bất kỳ nhà giao dịch lớn nào cũng sẽ chọn mô hình môi giới có thể trích dẫn giá toàn cầu, thay vì sổ lệnh có trượt giá kinh khủng.