

Tóm tắt: Từ mô hình, sức mạnh tính toán đến đám mây và an ninh, OpenClaw có thể ảnh hưởng đến logic hưởng lợi của thị trường chứng khoán Mỹ.
Tác giả: Viee I Biteye nội dung nhóm.
Vào tháng 11 năm 2025, một nhà phát triển độc lập người Áo Peter Steinberger đã âm thầm gửi một dự án trên GitHub - Clawdbot (đã đổi tên thành OpenClaw).
Vào thời điểm đó không ai chú ý, mọi thứ đã mất kiểm soát vào cuối tháng 1 năm 2026.
Giữa ngày 29 và 30 tháng 1, dự án đã nhận được hàng chục ngàn sao GitHub trong thời gian ngắn và nhanh chóng vượt qua 100.000. Tính đến ngày 3 tháng 3, con số này đã tăng lên gần 250.000, đứng đầu danh sách sao, vượt qua Linux. Để tham khảo, những dự án mã nguồn mở nổi tiếng như React (một trong những framework phát triển front-end phổ biến nhất) và Linux (hệ điều hành cốt lõi cho máy chủ internet) thường mất hơn mười năm để tích lũy khoảng 200.000 sao, trong khi đường cong của OpenClaw gần như là một đường thẳng đứng.
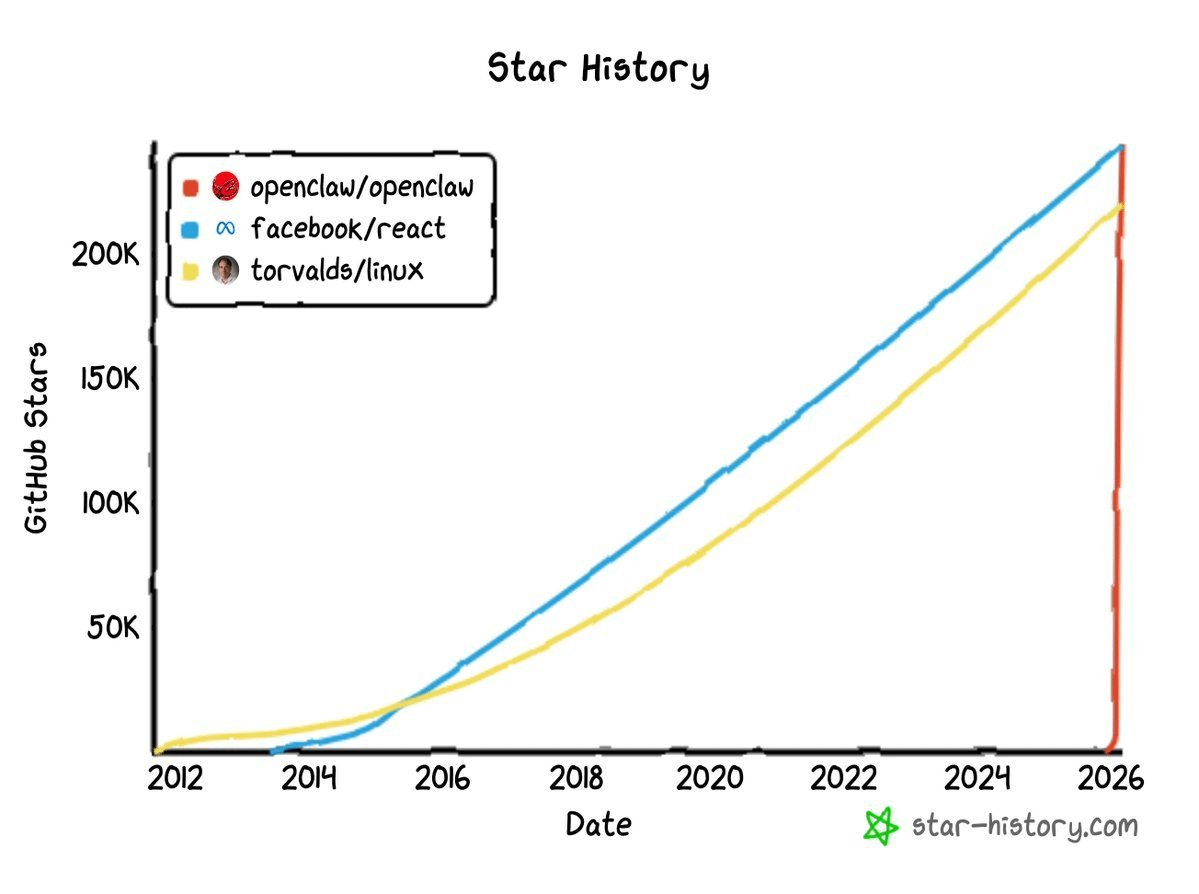
Tên ban đầu của OpenClaw là Clawdbot, đồng âm với Claude. Anthropic đã gửi thư luật vào ngày 27 tháng 1 yêu cầu nó đổi tên, dự án đã chuyển thành Moltbot và cuối cùng được đặt tên là OpenClaw. Nhưng sự thay đổi tên không hề làm chậm tốc độ lây lan của nó, ngược lại còn tạo ra nhiều chủ đề hơn. Vào ngày 16 tháng 2, Sam Altman đã công bố rằng Steinberger gia nhập OpenAI, OpenClaw sẽ được chuyển giao cho một quỹ mã nguồn mở độc lập được OpenAI hỗ trợ.
Từ dự án của một nhà phát triển độc lập, đến quân cờ chiến lược của các ông lớn công nghệ, con tôm này chỉ mất chưa đến ba tháng.
OpenClaw rõ ràng đang rất hot trong giới công nghệ, vậy ngọn lửa này hiện đang cháy đến đâu? Bài viết này cố gắng từ góc độ thị trường vốn, phân tích chuỗi công nghiệp hưởng lợi từ sự bùng nổ của OpenClaw, cũng như các công ty niêm yết trên thị trường chứng khoán Mỹ có khả năng bị định giá lại.
Một, OpenClaw là gì? Tại sao nó có ảnh hưởng đến thị trường chứng khoán Mỹ?
Đầu tiên, hãy nói về bản chất. OpenClaw không phải là một chatbot khác, nó là một khung AI Agent mã nguồn mở.
Sự khác biệt ở đâu? Chatbot nhận câu hỏi của bạn và trả về một đoạn văn bản. Trong khi đó, OpenClaw nhận chỉ thị của bạn và thực hiện nhiệm vụ. Nó có thể điều khiển trình duyệt, thực thi mã, gọi API, quản lý hệ thống tệp và kết nối với hơn 12 nền tảng nhắn tin.
Sự khác biệt trong mô hình hoạt động có thể được tóm tắt trong một bảng.
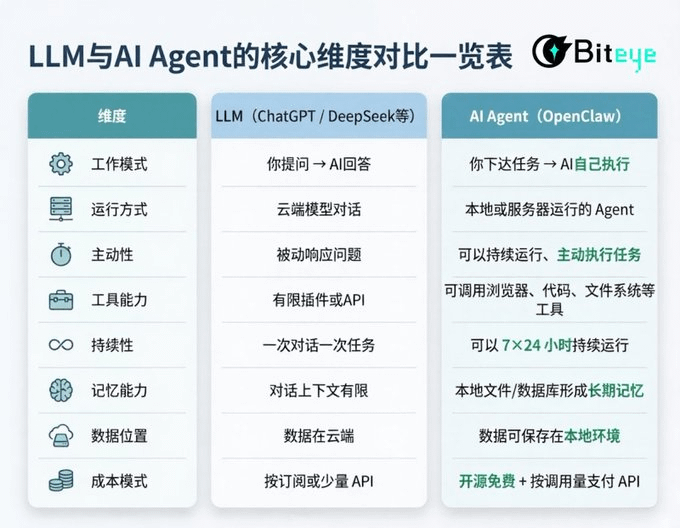
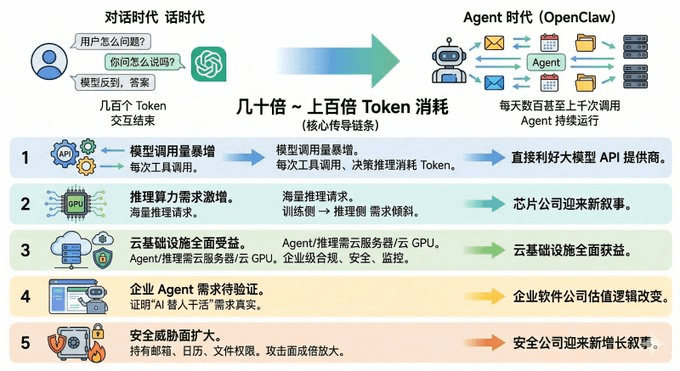
Tóm lại, nói một cách đơn giản hơn, nó đã từ chatbot tiến hóa thành một nhân viên kỹ thuật số thực sự, điều này cũng có nghĩa là mô hình thương mại của AI đang trải qua một sự chuyển đổi chất lượng. Trong thời đại đối thoại, người dùng đặt một câu hỏi cho mô hình lớn, mô hình trả lại một câu trả lời, tiêu tốn vài trăm token, và cuộc tương tác kết thúc. Nhưng trong thời đại Agent, một OpenClaw có thể thực hiện hàng trăm thậm chí hàng nghìn lần gọi đến mô hình mỗi ngày. Mức tiêu thụ token của từng người dùng Agent thậm chí có thể gấp hàng chục hoặc hàng trăm lần so với người dùng chatbot truyền thống.
Mức tiêu thụ này chính là chuỗi truyền dẫn cốt lõi mà OpenClaw tác động đến thị trường chứng khoán Mỹ.
Tầng thứ nhất: Số lượng gọi mô hình tăng vọt. Mỗi lần gọi công cụ của Agent, mỗi quyết định suy diễn đều tiêu thụ token, trực tiếp mang lại lợi ích cho các nhà cung cấp API mô hình lớn.
Tầng thứ hai: Nhu cầu sức mạnh suy diễn gia tăng. Số lượng Agent khổng lồ được gọi có nghĩa là số lượng yêu cầu suy diễn khổng lồ, logic nhu cầu GPU nghiêng về "phía suy diễn" thay vì "phía đào tạo", các công ty chip sẽ có câu chuyện mới.
Tầng thứ ba: Cơ sở hạ tầng đám mây được hưởng lợi toàn diện. Agent cần máy chủ đám mây để hoạt động, suy diễn mô hình cần GPU trên đám mây để tính toán, và Agent cấp doanh nghiệp càng cần cơ sở hạ tầng đám mây tuân thủ, an toàn và có thể giám sát.
Tầng thứ tư: Nhu cầu Agent doanh nghiệp cần được xác thực. OpenClaw đã chứng minh nhu cầu "AI làm việc thay người" là có thật bằng cách mã nguồn mở, và các công ty phần mềm đang thương mại hóa khả năng Agent có thể thay đổi logic định giá.
Tầng thứ năm: Mối đe dọa an ninh mở rộng. Khi Agent nắm giữ quyền truy cập vào email, lịch và hệ thống tệp trong thời gian dài, bề mặt tấn công sẽ tăng lên nhiều lần, các công ty an ninh sẽ có câu chuyện tăng trưởng mới.
Dưới đây, chúng ta lần lượt phân tích các cổ phiếu niêm yết trên thị trường Mỹ hưởng lợi từ chuỗi này.
Hai, kẻ giết người Token: Siêu vòng quay của các nhà cung cấp mô hình lớn.
Nếu Agent trở thành mô hình tương tác AI chính thống, doanh thu API của các nhà sản xuất mô hình lớn sẽ tăng trưởng theo cấp số nhân.
Nhưng hiện tại, hai nhà cung cấp mô hình Agent lớn nhất, OpenAI và Anthropic, vẫn chưa niêm yết. Do đó, logic này trong thị trường vốn tương ứng trực tiếp với MSFT và GOOGL.
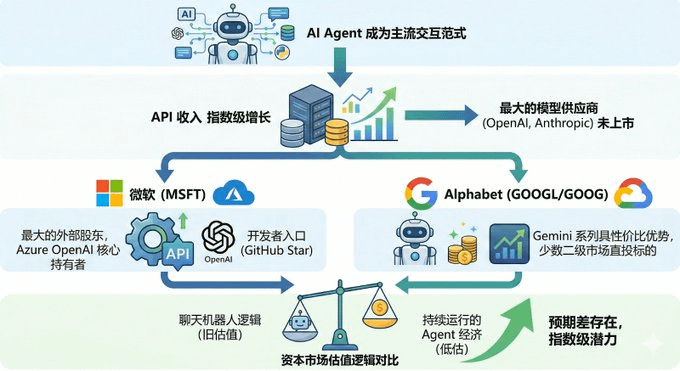
Đầu tiên, Microsoft là cổ đông lớn nhất bên ngoài của OpenAI, mỗi lần gọi API GPT-4o hoặc o1 thông qua Azure OpenAI Service, về bản chất đều đang đóng góp doanh thu cho mảng đám mây của Microsoft. Người sáng lập OpenClaw gia nhập OpenAI và chuyển giao dự án cho quỹ được OpenAI hỗ trợ, có nghĩa là hệ sinh thái OpenClaw trong tương lai rất có khả năng liên kết chặt chẽ hơn với các mô hình của OpenAI. Nếu trong tương lai danh sách mô hình mặc định của OpenClaw có OpenAI đứng đầu, thì Microsoft sẽ vô tình trở thành một cổng phát triển với 240.000 ngôi sao trên GitHub.
Trong khi đó, Alphabet là một bên hưởng lợi từ một chiều khác, đó là công ty niêm yết mà Google thuộc về (mã cổ phiếu GOOGL / GOOG). Dòng sản phẩm Gemini của Google là một trong những mô hình chính được OpenClaw hỗ trợ, trong khi Gemini 2.0 Flash nhờ vào hiệu suất suy diễn cạnh tranh vượt trội. Quan trọng hơn, trong số vài nhà sản xuất mô hình hàng đầu, Alphabet là một trong số ít nhà cung cấp mô hình AI có thể đầu tư trực tiếp qua thị trường thứ cấp.
Điều đáng chú ý hơn là thị trường hiện tại dường như vẫn chưa định giá đầy đủ logic tiêu thụ API do Agent thúc đẩy. Kể từ tháng 2, GOOGL không có sự gia tăng đáng kể nào do sự xuất hiện của OpenClaw, trong khi MSFT đã trải qua một đợt điều chỉnh định giá. Nói cách khác, sự chênh lệch kỳ vọng vẫn tồn tại, tức là thị trường vốn vẫn đang định giá các công ty mô hình dựa trên logic "chatbot", thay vì kinh tế Agent hoạt động liên tục.
Ba, suy diễn luôn không đủ: câu chuyện mới của các công ty chip.
Nếu nói rằng tiêu thụ Token là xăng của thời đại Agent, thì GPU chính là động cơ để máy móc này hoạt động, và những người hưởng lợi trực tiếp vẫn là các nhà sản xuất GPU NVIDIA và AMD.
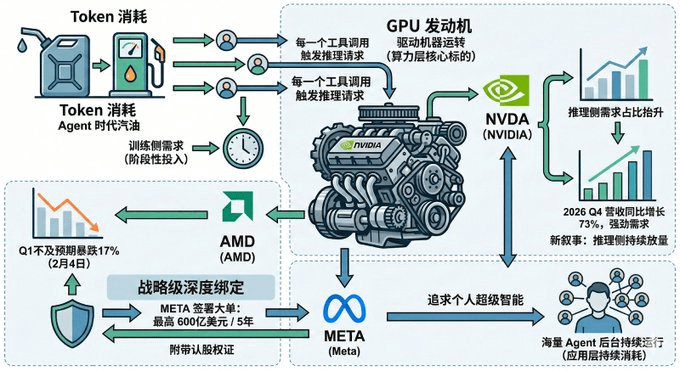
Trong ba năm qua, logic định giá của thị trường đối với các công ty chip chủ yếu dựa trên phía đào tạo, các nhà sản xuất đang cạnh tranh để mua GPU để đào tạo các mô hình cơ bản ngày càng lớn hơn. Nhưng đào tạo giống như một khoản đầu tư tạm thời, trong khi suy diễn là tiêu thụ liên tục, ví dụ như mỗi lần một Agent gọi công cụ, đều đang kích hoạt những yêu cầu suy diễn mới. Khi Agent từ phòng thí nghiệm chuyển sang hàng triệu người dùng, tỷ lệ nhu cầu ở phía suy diễn có khả năng tăng lên đáng kể.
Điều này cũng giải thích cho câu chuyện mới của NVIDIA. Bởi vì nếu biên lợi nhuận lớn trong mảng đào tạo chậm lại, thì nhu cầu GPU có thể duy trì dựa vào điều gì? Câu trả lời mà Agent đưa ra là sự gia tăng liên tục ở phía suy diễn. Báo cáo tài chính mới nhất của NVIDIA cho thấy, doanh thu trong quý 4 năm 2026 tăng 73% so với cùng kỳ năm trước, nhu cầu vẫn mạnh mẽ, trong khi sự trỗi dậy của mô hình Agent đã cung cấp một giải thích căn bản bền vững hơn cho sự mạnh mẽ này.
Chúng ta hãy cùng xem AMD, vào ngày 4 tháng 2, AMD đã giảm mạnh 17% do báo cáo tài chính quý 1 không đạt kỳ vọng, sự hoảng loạn lan rộng. Tuy nhiên, chỉ 20 ngày sau, Meta đã thông báo ký kết một thỏa thuận cung ứng chip AI trị giá tối đa 600 tỷ USD (trong 5 năm) với AMD, cùng với tối đa 160 triệu cổ phiếu, khoảng 10% quyền chọn cổ phiếu, giống như một sự ràng buộc chiến lược sâu sắc.
Tại sao Meta cần nhiều sức mạnh suy diễn đến vậy? Bởi vì họ đang theo đuổi cái gọi là siêu trí tuệ cá nhân, và để hiện thực hóa tầm nhìn này, không thể thiếu việc hàng triệu Agent hoạt động liên tục ở hậu trường. OpenClaw không chỉ xác thực một hướng sản phẩm mà là toàn bộ nhu cầu sức mạnh tính toán lớn của Agent.
Vì vậy, nhu cầu suy diễn do Agent thúc đẩy trước tiên sẽ truyền dẫn đến sức mạnh tính toán, các chỉ tiêu cốt lõi tương ứng là NVDA và AMD, trong khi META cũng có thể trở thành một trong những người thúc đẩy nhu cầu trong số các công ty tiêu thụ sức mạnh tính toán liên tục.
Bốn, phương tiện thực sự cho sự mở rộng của Agent: điện toán đám mây.
Như đã đề cập, GPU là động cơ của thời đại Agent, trong khi nền tảng điện toán đám mây chính là cơ sở hạ tầng để các Agent này hoạt động lâu dài. Từ góc độ thị trường vốn, chuỗi này tương ứng với các chỉ tiêu cốt lõi là ba nền tảng đám mây AMZN, MSFT, GOOGL, và ở tầng cơ sở hạ tầng trung tâm dữ liệu, EQIX và DLR cũng có thể trở thành những người hưởng lợi gián tiếp.
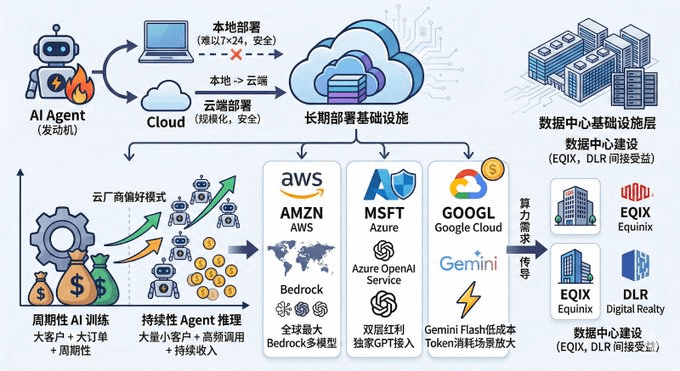
Mặc dù OpenClaw tự hào về việc triển khai tại chỗ, nhưng thực tế là do vấn đề quyền hạn an toàn, hầu hết người dùng sẽ không chạy một Agent AI trên máy tính xách tay của mình 24/7. Dù là cá nhân hay doanh nghiệp, điểm kết thúc của việc triển khai quy mô lớn rất có thể là triển khai trên đám mây. Alibaba Cloud và Tencent Cloud cũng đã ra mắt dịch vụ triển khai một lần nhấn trên thị trường Trung Quốc, điều này từ một khía cạnh đã xác thực tính xác thực của nhu cầu.
Hơn nữa, có một chi tiết dễ bị bỏ qua, giá trị của Agent đối với đám mây không chỉ là sức mạnh tính toán mà còn là lưu lượng suy diễn dài hạn. Bởi vì đơn đặt hàng đào tạo AI là "khách hàng lớn + đơn hàng lớn + chu kỳ", trong khi suy diễn của Agent là "nhiều khách hàng nhỏ + gọi tần suất cao + doanh thu liên tục" - đây chính là mô hình kinh doanh mà các nhà cung cấp đám mây ưa thích.
Trên thị trường toàn cầu, ba nhà cung cấp đám mây lớn đều có những lợi thế độc đáo riêng. AWS, với tư cách là nền tảng đám mây lớn nhất thế giới, nền tảng Bedrock của họ hỗ trợ nhiều mô hình API, và cũng trở thành một trong những môi trường triển khai phổ biến cho các nhà phát triển. Azure đồng thời mang lại lợi ích từ cả hai tầng mô hình API và cơ sở hạ tầng đám mây, khả năng truy cập độc quyền GPT của Azure OpenAI Service đã được mở rộng thêm trong các tình huống Agent. Điểm khác biệt của Google Cloud nằm ở cấu trúc chi phí. Giá suy diễn của các mô hình như Gemini Flash rõ ràng thấp hơn nhiều so với nhiều mô hình flagship, trong các tình huống cần chạy Agent lâu dài và tiêu thụ token, sự chênh lệch giá này sẽ nhanh chóng được phóng đại.
Một điểm logic khác có thể chú ý là nếu Agent hoạt động quy mô lớn, nhu cầu sức mạnh tính toán của các nhà cung cấp đám mây cuối cùng sẽ truyền dẫn đến việc xây dựng trung tâm dữ liệu, Equinix và Digital Realty cũng có thể gián tiếp được hưởng lợi.
Năm, logic Agent doanh nghiệp cần được xác thực, có lợi cho các công ty gốc AI.
Sự bùng nổ của OpenClaw đã xác thực một xu hướng: mọi người sẵn sàng để AI làm việc cho mình, chứ không chỉ là để trò chuyện. Nhưng đối với lĩnh vực phần mềm doanh nghiệp truyền thống, điều này được thị trường coi là khởi đầu của "ngày tận thế SaaS".
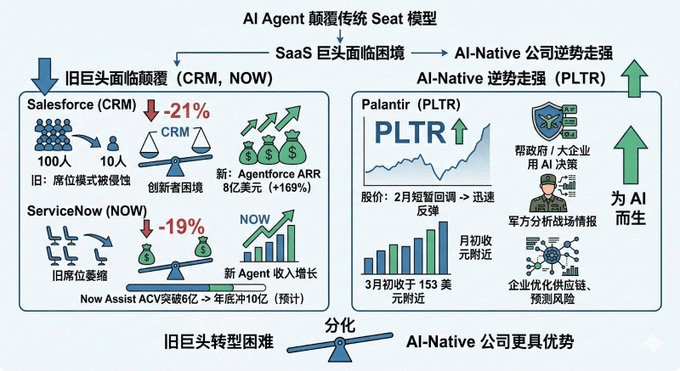
Vào đầu năm 2026, các ông lớn SaaS đã phải chịu áp lực: Salesforce giảm 21% từ đầu năm đến nay, ServiceNow giảm 19%. Nguyên nhân sự hoảng loạn đến từ một cuộc đấu tranh cấu trúc giữa Agent và phần mềm. Trước đây, để chỉ huy hệ thống làm việc, chúng ta cần một giao diện phần mềm; nhưng bây giờ, Agent có thể gọi trực tiếp hệ thống để hoàn thành nhiệm vụ, sự hiện diện của phần mềm đang bị rút lui. Sự thay đổi này mang lại hai vấn đề căn bản.
Đầu tiên, tác động của AI không chỉ giới hạn ở mô hình "tính phí theo đầu người", mà còn ảnh hưởng đến toàn bộ chuỗi giá trị phần mềm. Lấy ví dụ Adobe, giá cổ phiếu của họ đã giảm từ đỉnh 699,54 USD xuống còn 264,04 USD, giảm tới 62%; công ty phần mềm giáo dục Chegg giảm từ 115,21 USD xuống còn 0,44 USD, gần như về 0; gã khổng lồ phần mềm tài chính Intuit cũng đã giảm 16% trong một tuần vào tháng 1 năm 2026. Thị trường lo ngại không phải về một mô hình tính phí nào đó bị lật đổ, mà là các công cụ AI sinh ra (như Anthropic, v.v.) đang tự động hóa quy trình công việc cốt lõi của doanh nghiệp, giảm sự phụ thuộc vào chức năng phần mềm truyền thống, từ đó dẫn đến tiềm năng doanh thu của toàn bộ nền tảng SaaS bị thu hẹp vĩnh viễn.
Thứ hai, càng mạnh mẽ Agent, thì mô hình kinh doanh truyền thống càng dễ bị tổn thương. Lấy ServiceNow làm ví dụ, Microsoft đang xâm lấn khả năng định giá của họ thông qua chiến lược bundling "Agent 365" và làm chậm tốc độ thu hút khách hàng mới. Một suy diễn đơn giản có thể khiến các nhà đầu tư hoảng sợ: nếu 1 AI Agent có thể hoàn thành công việc của 100 nhân viên trước đây, liệu doanh nghiệp còn cần phải mua 100 vị trí phần mềm không? Sự nổi bật của OpenClaw về bản chất đang thúc đẩy sự hiện thực hóa của logic này.
Tất nhiên, một số ông lớn không ngồi yên. Doanh thu hàng năm của AgentForce của Salesforce đã đạt 800 triệu USD, tăng 169% so với năm trước; giá trị hợp đồng hàng năm của Now Assist của ServiceNow đã vượt 600 triệu USD, dự kiến sẽ đạt 1 tỷ USD vào cuối năm. Nhưng việc khiêu vũ của những con voi chưa bao giờ dễ dàng, họ mắc kẹt trong tình thế khó xử của những nhà đổi mới: doanh thu mới từ Agent đang tăng lên, trong khi doanh thu từ chỗ ngồi cũ lại đang thu hẹp, kết quả của hai đường cong này đang chạy đua vẫn chưa rõ ràng. Đối với CRM và NOW, mâu thuẫn cốt lõi là - liệu sự gia tăng của Agent có thể bù đắp cho khoảng trống của mô hình chỗ ngồi hay không? Thị trường đã bằng cách bỏ phiếu bằng chân cho thấy câu trả lời.
Trong khi đó, Palantir lại kể một câu chuyện hoàn toàn khác. Công ty này tập trung giúp chính phủ và các doanh nghiệp lớn sử dụng AI để đưa ra quyết định quan trọng: quân đội sử dụng nó để phân tích tình báo chiến trường, các doanh nghiệp sử dụng nó để tối ưu hóa chuỗi cung ứng, dự đoán rủi ro, triển khai AI vào những tình huống kinh doanh phức tạp và nhạy cảm nhất. Sau đợt điều chỉnh ngắn vào tháng 2, PLTR đã nhanh chóng hồi phục, ổn định gần 153 USD vào đầu tháng 3.
Khi phân khúc SaaS bị "ngày tận thế SaaS" làm cho sụp đổ, Palantir vẫn mạnh mẽ trong ngược dòng. Sự phân hóa này có thể nghĩa là những người chiến thắng trong thời đại Agent có thể không phải là những ông lớn cũ chuyển mình nhanh nhất, mà là những công ty sinh ra để phục vụ AI từ ban đầu.
Sáu, lợi ích tiềm ẩn của các công ty an ninh.
Đây là một trong những manh mối bị đánh giá thấp nhất trên thị trường hiện nay.
Hãy tưởng tượng rằng bạn đã cấu hình email, lịch, Slack, Google Drive và GitHub cho OpenClaw. Nó cần những chìa khóa này để giúp bạn làm việc, nhưng nếu Agent này bị xâm nhập thì sao? Cộng đồng OpenClaw đã nhiều lần thảo luận về các rủi ro an ninh liên quan, chẳng hạn như rò rỉ thông tin xác thực, lạm dụng quyền hạn và thậm chí là đánh cắp dữ liệu.
Đó chính là lý do tại sao các công ty an ninh bắt đầu chuẩn bị trước, trong ngành an ninh hiện tại, CrowdStrike (CRWD) và Palo Alto Networks (PANW) là hai nhà sản xuất hàng đầu có năng lực nhất.
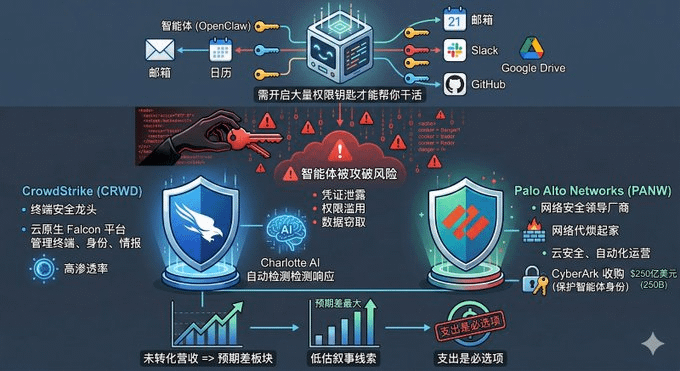
CrowdStrike được coi là nhà lãnh đạo trong lĩnh vực an ninh đầu cuối, nền tảng Falcon của họ quản lý thống nhất đầu cuối, danh tính và thông tin đe dọa thông qua kiến trúc đám mây, có tỷ lệ thâm nhập rất cao trong các doanh nghiệp lớn toàn cầu. Trong những năm gần đây, công ty liên tục đưa AI vào hoạt động an ninh, chẳng hạn như Charlotte AI, có thể tự động hoàn thành việc phát hiện và phản ứng với mối đe dọa.
Palo Alto Networks là nhà sản xuất hàng đầu toàn cầu trong lĩnh vực an ninh mạng. Bắt đầu từ tường lửa thế hệ tiếp theo, nó dần mở rộng sang an ninh đám mây, an ninh danh tính và hoạt động an ninh tự động hóa, đã mua lại CyberArk với giá 25 tỷ USD vào năm 2025 nhằm bảo vệ an toàn cho danh tính của các tác nhân thông minh.
Tại thời điểm OpenClaw vừa bùng nổ, vấn đề an ninh vẫn chưa chuyển đổi quy mô lớn thành tăng trưởng doanh thu, nhưng điều này chính là lý do mà các công ty an ninh có thể là lĩnh vực có "sự chênh lệch kỳ vọng" lớn nhất trong toàn bộ câu chuyện về Agent. Hơn nữa, chi tiêu cho an ninh là một lựa chọn bắt buộc.
Bảy, kết luận: Nhìn ngắn hạn theo cảm xúc, nhìn trung hạn theo suy diễn, nhìn dài hạn theo hệ sinh thái.
Quay trở lại câu hỏi ban đầu, OpenClaw đã kích hoạt những cổ phiếu nào trên thị trường Mỹ? Chúng ta có thể mở rộng suy diễn từ các mốc thời gian khác nhau.
Hiện tại (trong gần một tháng), từ góc độ hiệu suất cổ phiếu, tác động trực tiếp của OpenClaw đến các cổ phiếu riêng lẻ là khá hạn chế. Kể từ tháng 2, GOOGL và MSFT chưa có sự biến động bất thường nào do câu chuyện Agent thúc đẩy. Sự kiện rõ ràng duy nhất đến từ AMD, hợp đồng cung cấp chip trị giá hàng tỷ đô la của Meta đã thúc đẩy giá cổ phiếu của nó tăng vọt trong một ngày. Tổng thể, lĩnh vực AI có thể đang trải qua một đợt hiệu chỉnh định giá, sự bùng nổ của OpenClaw chưa chuyển hóa thành một sự thúc đẩy giá cổ phiếu ngay lập tức.
Trong ngắn hạn (3 tháng), thị trường có thể tiếp tục tiêu hóa sự siết lại của bong bóng định giá AI, nhưng cú sốc nhận thức mà OpenClaw mang lại có thể thay đổi điểm neo nhận thức của người mua về lĩnh vực Agent. Sự thay đổi ở cấp độ nhận thức này sẽ không ngay lập tức phản ánh vào giá cổ phiếu, có khả năng định hình lại mô hình kỳ vọng của các nhà phân tích.
Trong trung hạn (6-12 tháng), chất xúc tác quan trọng là liệu nhu cầu sức mạnh tính toán suy diễn của Agent có thể được xác nhận trong báo cáo tài chính hay không. Nếu OpenClaw cũng như các giải pháp Agent cấp doanh nghiệp sau này như Kimi Claw, MaxClaw có thể mang lại sự gia tăng đáng kể về số lượng gọi API và tiêu thụ tài nguyên đám mây, thì câu chuyện về suy diễn của NVDA, AMD và ba nhà cung cấp đám mây lớn có thể sẽ được xác nhận.
Trong dài hạn (1-3 năm), những người chiến thắng thực sự sẽ là những công ty chiếm lĩnh trong hệ sinh thái Agent, chẳng hạn như CrowdStrike và Palo Alto Networks, những công ty đang thiết lập tiêu chuẩn trong lĩnh vực an ninh Agent.
Chúng ta cũng cần biết rằng OpenClaw có thể không phải là sản phẩm cuối cùng, nó có lỗ hổng an ninh, chi phí token cao, và mô hình kinh doanh không chắc chắn. Nhưng ít nhất nó đã làm được một việc quan trọng, đó là cho thế giới thấy được khả năng của AI Agent. Đây không chỉ là một sự lặp lại sản phẩm, mà là một sự chuyển đổi mô hình sâu sắc.
Và một khi sự chuyển đổi mô hình xảy ra, nó sẽ không dừng lại, chúng ta chỉ có thể chuẩn bị kỹ lưỡng để chờ đợi ngày đó đến.