
Kevin Walsh, vị chủ tịch tiềm năng của Fed, có hai tuyên bố cốt lõi: thứ nhất là quyết tâm thu hồi bảng cân đối, thứ hai là thúc đẩy năng suất liên quan đến AI thông qua chính sách tiền tệ để giảm áp lực nợ lâu dài. Nhưng cả hai con đường này đều không dễ đi.
Tình hình hiện tại của thị trường tiền tệ USD là: rất cần tiền. Dù là nhìn vào lãi suất repo ngắn hạn trong nước Mỹ hay nhu cầu đối với USD trên thị trường quốc tế, đều cho thấy nền kinh tế thực và thị trường tài chính đang khát khao tính thanh khoản của USD, và điều này không chỉ vì xung đột Mỹ-Iran.
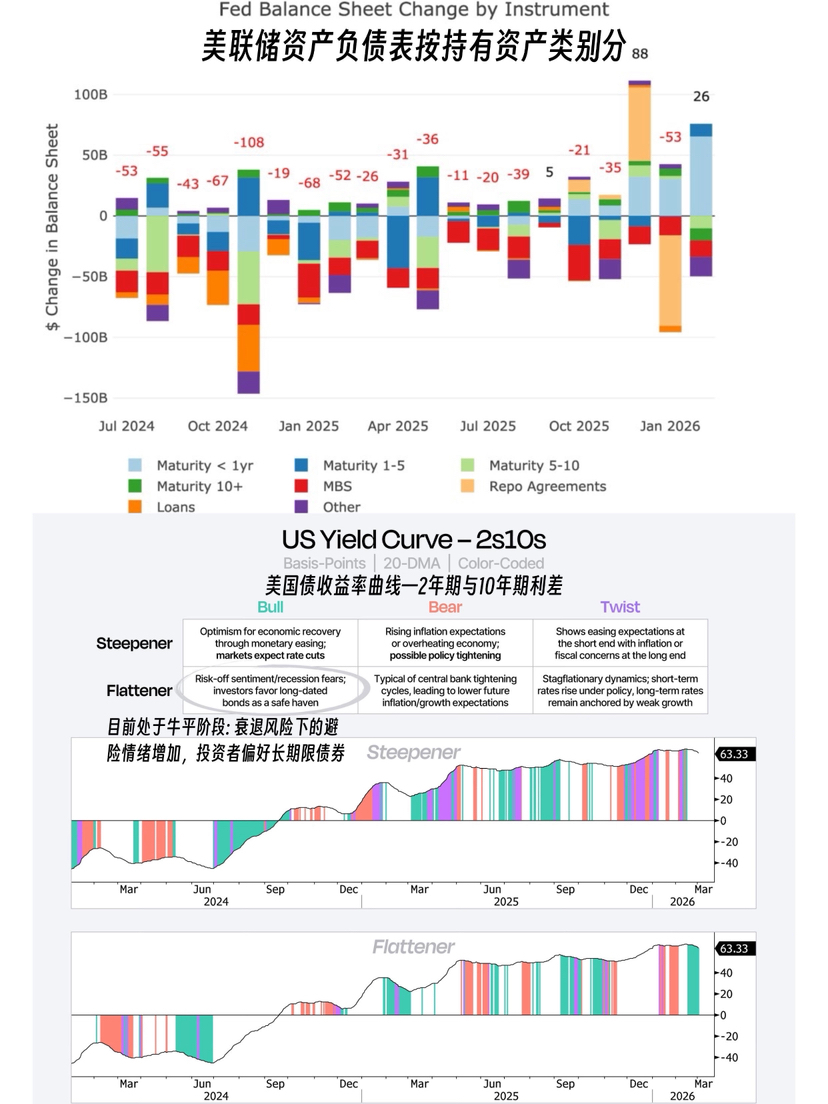
Trong ba tháng qua, Fed đã thay đổi tiến trình thu hồi bảng cân đối, tổng tài sản tăng thêm 60 tỷ USD, chủ yếu thông qua việc mua trái phiếu ngắn hạn để giảm bớt tình trạng thiếu thanh khoản của các ngân hàng nhỏ và vừa (để ngăn chặn một cuộc khủng hoảng như Silicon Valley Bank xảy ra lần nữa). Dựa trên kinh nghiệm lâu dài trong quá khứ, việc thu hồi bảng cân đối khó khăn hơn nhiều so với việc mở rộng: trước năm 2020, Fed đã mất 4 năm để thu hồi 2.2 nghìn tỷ USD, nhưng chỉ trong vài tháng sau đại dịch, bảng cân đối đã mở rộng thêm 3 nghìn tỷ.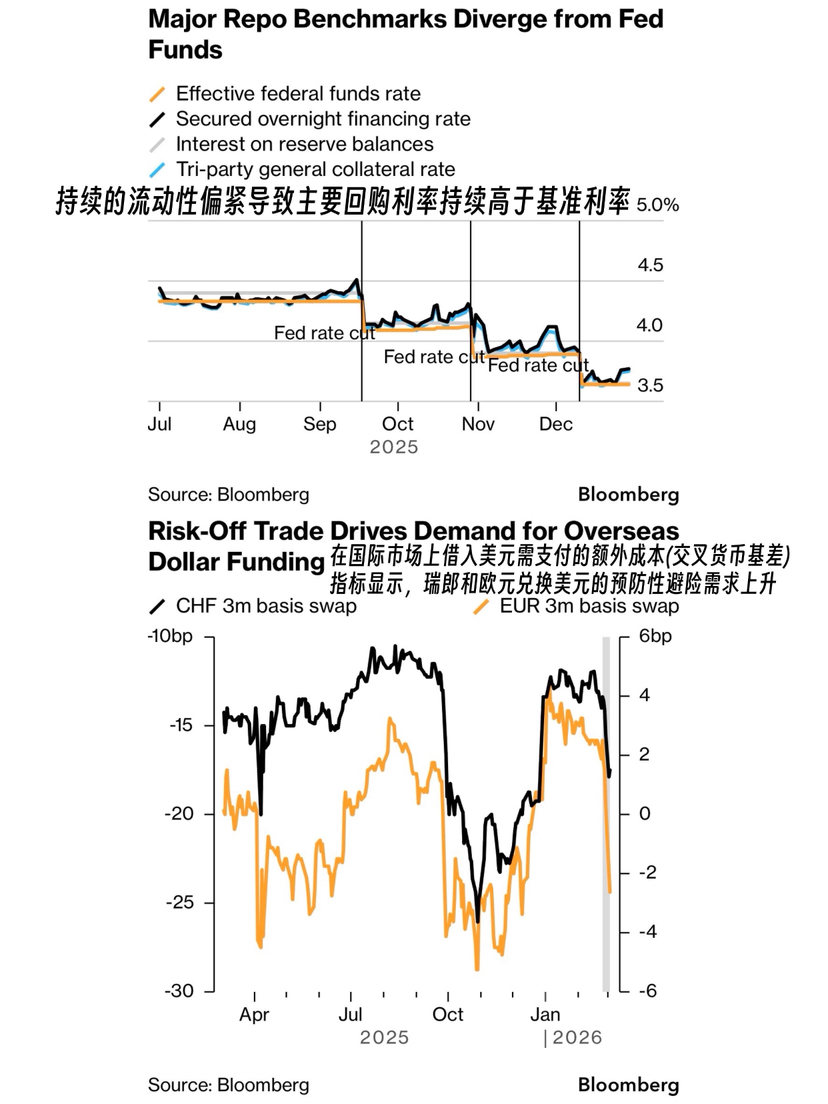
Dựa trên đường cong lợi suất trái phiếu chính phủ Mỹ, chênh lệch lợi suất giữa trái phiếu kỳ hạn 2 năm và 10 năm cho thấy một xu hướng “bull bình” (lãi suất dài hạn cao hơn so với kỳ vọng ngắn hạn). Điều này có nghĩa là các nhà đầu tư vẫn lo ngại rủi ro suy thoái của nền kinh tế Mỹ, nên đổ xô mua trái phiếu dài hạn để tìm nơi trú ẩn an toàn; đồng thời việc tiếp tục thu hẹp bảng cân đối (缩表) sẽ làm gia tăng rủi ro suy thoái.
Mặt khác, các tập đoàn AI lớn của Mỹ trong chi tiêu CAPEX cho việc xây dựng hạ tầng như trung tâm dữ liệu đã thu hút sự chú ý rất lớn của thị trường. Để đáp ứng mức đầu tư vào tài sản cố định vượt xa kỳ vọng, dù các doanh nghiệp AI huy động vốn thông qua phát hành ABS, trái phiếu doanh nghiệp… hay thông qua thị trường tín dụng tư nhân để lấy các khoản vay lãi suất cao, thì rủi ro tín dụng của họ đã bắt đầu lan tỏa và vượt khỏi phạm vi riêng lẻ, tràn ra toàn bộ thị trường thu nhập cố định (固收).
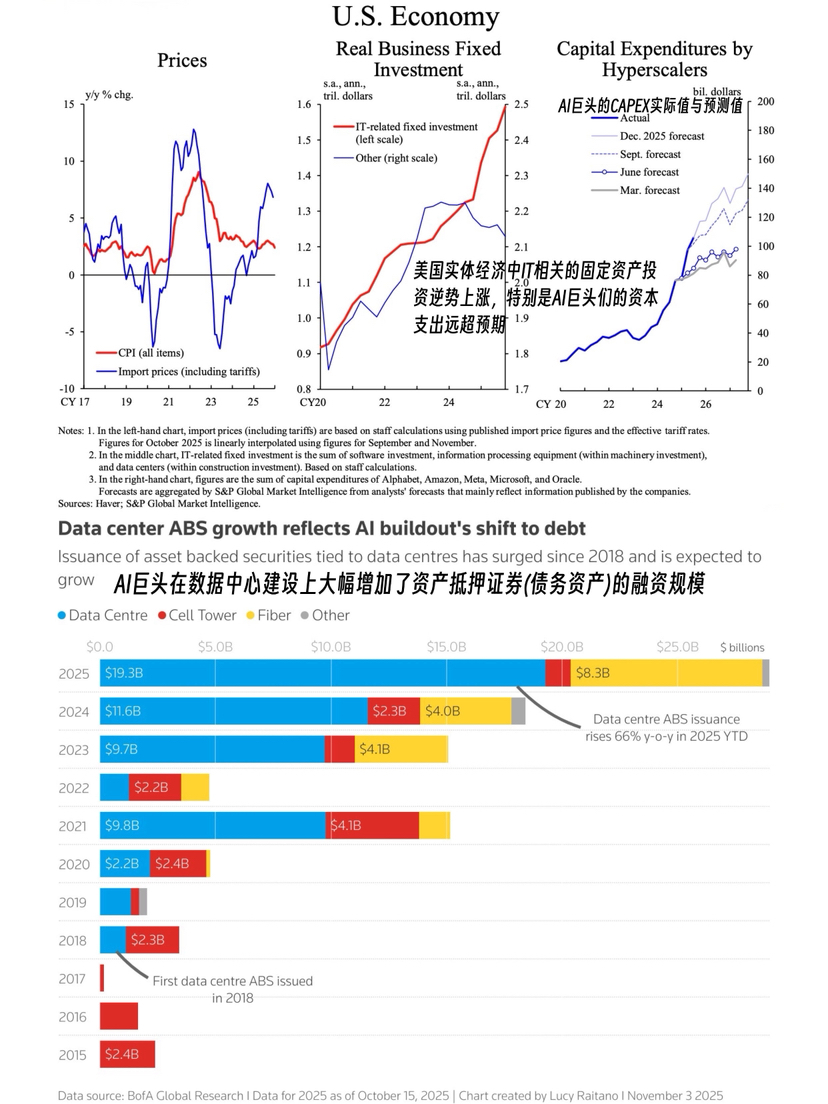
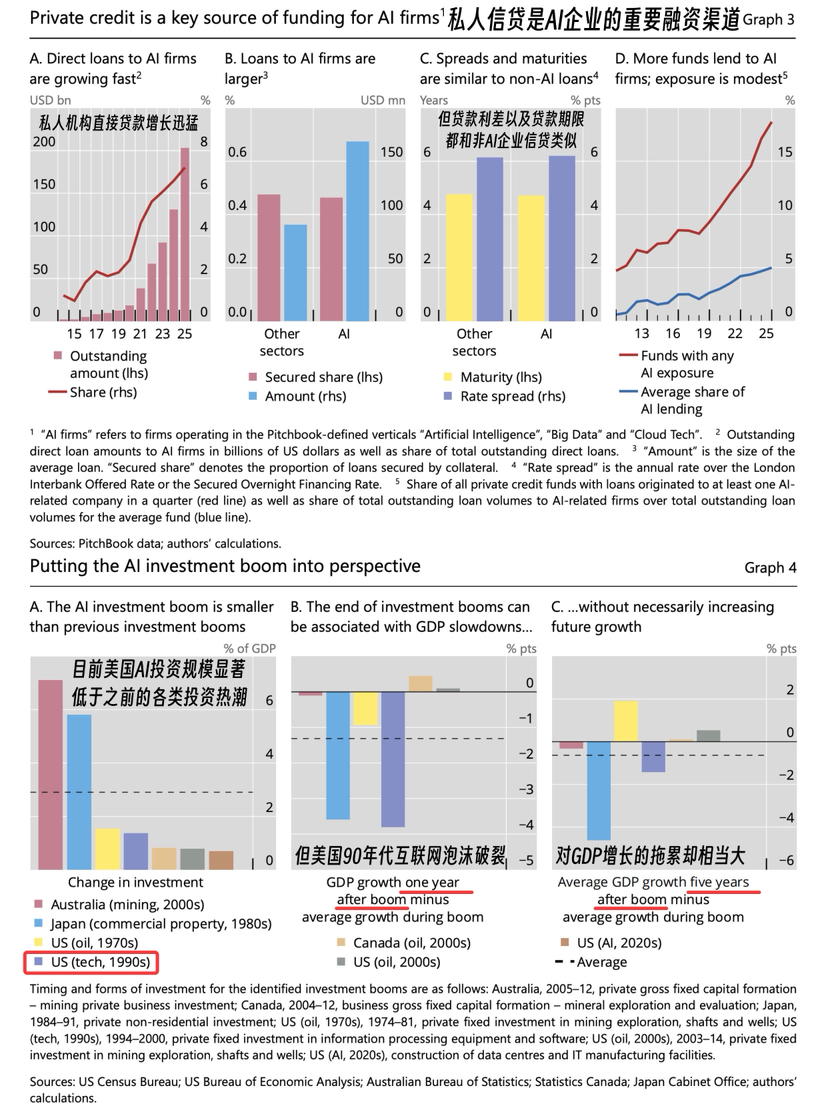
Trong ngắn hạn, sự tăng trưởng nhanh của đầu tư xây dựng hạ tầng liên quan đến AI đúng là đã kéo tăng mức tăng GDP của Mỹ. Tuy nhiên, nếu trong dài hạn mà mức tăng năng suất lao động không được hiện thực hóa, cộng thêm việc Cục Dự trữ Liên bang không can thiệp vào việc mua trái phiếu kỳ hạn dài (缩表), chi phí vay mượn của chính phủ có thể tăng mạnh. Theo kịch bản “dùng đầu tư để kéo tăng trưởng kinh tế”, phiên bản cho bất động sản là ở Mỹ; còn phiên bản cho AI cũng là ở Mỹ. Khi bong bóng vỡ, tác động tiêu cực tới nền kinh tế thực sẽ rất lớn và khó đảo ngược.